羅素 2000 史上首次企上 3,000 點
同一日 Mag 7 集體插水
但大輪動真正原因,唔係減息
重點摘要
- 6 月 22 日羅素 2000 收市首次企上 3,000 點
- 同日 Nasdaq -1.32%,Alphabet 跌約 6.5%
- 2024 年底至 2025 年累計減息約 175 個基點
- 羅素 2000 forward P/E 約 18 倍,S&P 500 約 22–26 倍
- SpaceX 首次發債至少 $200 億,三日累跌 23%
2026 年 6 月 22 日,華爾街出現咗一個好少見嘅畫面:同一個交易日,羅素 2000 細價股指數收市第一次企上 3,000 點,係呢個指數有史以嚟最高;但喺隔籬,Nasdaq 冧 1.32%、科技七雄(Mag 7)集體插水 —— Alphabet 一日蒸發成 6.5%,係一年嚟最差,Amazon 跌 4.8%、Microsoft 跌 3%。
表面上,呢個故事好易講:「資金由貴嘅大型科技,輪去平嘅細價股,因為大家賭聯儲局快將減息。」呢個版本,你喺財經台一日會聽到十次。
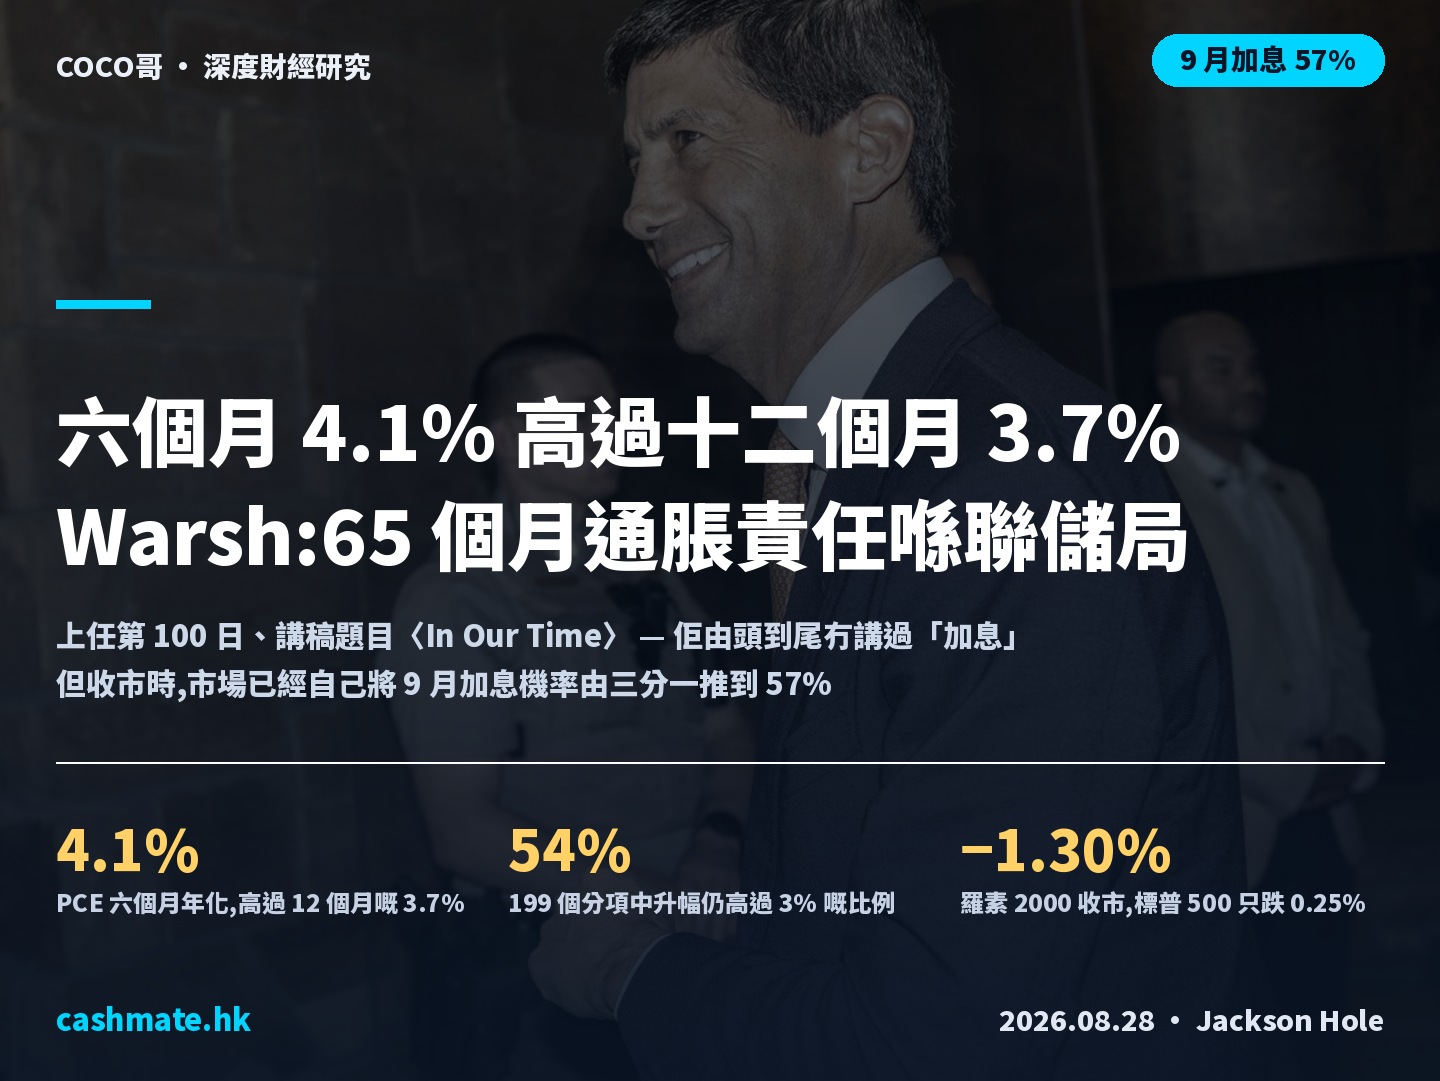
但係有個位對唔到數 —— 聯儲局新主席 Kevin Warsh,啱啱喺一個禮拜前(6/17)親手殺死咗減息。佢首場 FOMC 唔單止唔減,仲喺 dot plot 度抹走咗 2026 年全部減息預期,甚至暗示有得加。咁問題就嚟喇:如果減息已經冇咗,點解細價股仲要衝上歷史新高?
呢篇文章,我哋唔講「輪動 = 賭減息」呢個懶人版本。我哋拆開三張底牌:一個埋藏咗 18 個月嘅利率時間差、一個要數返去科網泡沫先見過嘅估值差、同埋一場 Mag 7 自己整出嚟嘅「AI 燒錢疲勞」。睇完你會明,呢次大輪動,同你諗嘅唔同。
先搞清楚:6/22 嗰一日,究竟發生咗咩
講分析之前,先還原現場。唔還原現場,好多人會把「大跌市」同「大輪動」溝埋一齊,但呢兩樣係完全唔同嘅嘢。6/22 美股根本唔係冧巿 —— 道指仲要升。真正發生嘅,係市場內部嘅權力轉移。
留意條數嘅內部結構:道指升、但 Nasdaq 同 S&P 500 跌。點解會咁?因為道指入面冇咁多大型科技、反而多舊經濟工業股;而 Nasdaq 同 S&P 500 嘅權重就畀 Mag 7 主導。當資金由科技流向工業同細價股,你就會見到呢種「指數打交」嘅奇景。
具體睇個別股:領跌嘅全部都係 AI 大戶。Alphabet 單日插 6.4804%,盤中一度跌 7.2%,係一年嚟最差嘅一日,單日市值蒸發大約 $2,500 億美元。Amazon 跌 4.8%、Meta 跌 2.3%、Microsoft 跌 3%。連未上市嘅明星 —— 啱啱 IPO 嘅 SpaceX —— 都一日插 16%。
但同一時間,領升嘅係邊個?Caterpillar 升近 4%,一隻就為道指貢獻咗大約 180 點。生物科技更加癲:Definium Therapeutics 因為一隻以 LSD 為基礎嘅抑鬱症藥三期數據正面,單日爆升 55%;Apogee Therapeutics 因為被 AbbVie 出價 $109 億收購,跳 46.7%。呢啲全部都係細價股、中型股嘅地頭。
仲有一個細節值得留意:今次領升嘅唔係「垃圾股反彈」。Caterpillar 係有實質盈利、有訂單嘅工業龍頭;畀人收購嘅 Apogee、爆數據嘅 Definium,都係有基本面催化劑,唔係純粹靠殼價炒上。呢個同 2016 年嗰種「乜都跟住升」嘅無差別反彈唔同 —— 今次有揀擇、有邏輯,呢點稍後喺歷史對比嗰章會再講。市場內部嘅這種「有揀擇嘅輪動」,往往比無差別嘅普漲更加可持續。
呢個唔係「risk-off 避險」,亦都唔係「risk-on 追貨」 —— 係 risk-rotation,風險偏好冇變,但偏好嘅對象變咗。錢冇離場,只係由一邊行去另一邊。明白呢點,你先唔會喺 Nasdaq 跌嗰陣嚇到斬倉,然後錯過咗隔籬細價股嘅大浪。
散戶嘅誤解:「細價股升 = 賭減息」呢句講漏咗一半
細價股對利率敏感,呢個係教科書嘅嘢,冇錯。細價股普遍負債高、又多浮息貸款,所以一講減息,佢哋理論上會跑贏。於是好多人就把「羅素 2000 升」自動翻譯成「市場喺度賭減息」。
問題係 —— 2026 年呢個賭,已經輸咗。
聯儲局舊主席 Powell 任期完咗,Kevin Warsh 喺 2026 年 5 月 22 日宣誓就任第 17 任主席。佢一向係出晒名嘅鷹派。6 月 17 日,佢主持人生第一場 FOMC 議息:利率按兵不動,而個 dot plot 點陣圖,直接抹走咗之前市場預期嘅 2026 年減息,甚至釋放「有得加」嘅訊號。減息預期被推遲到 2027、2028 年。
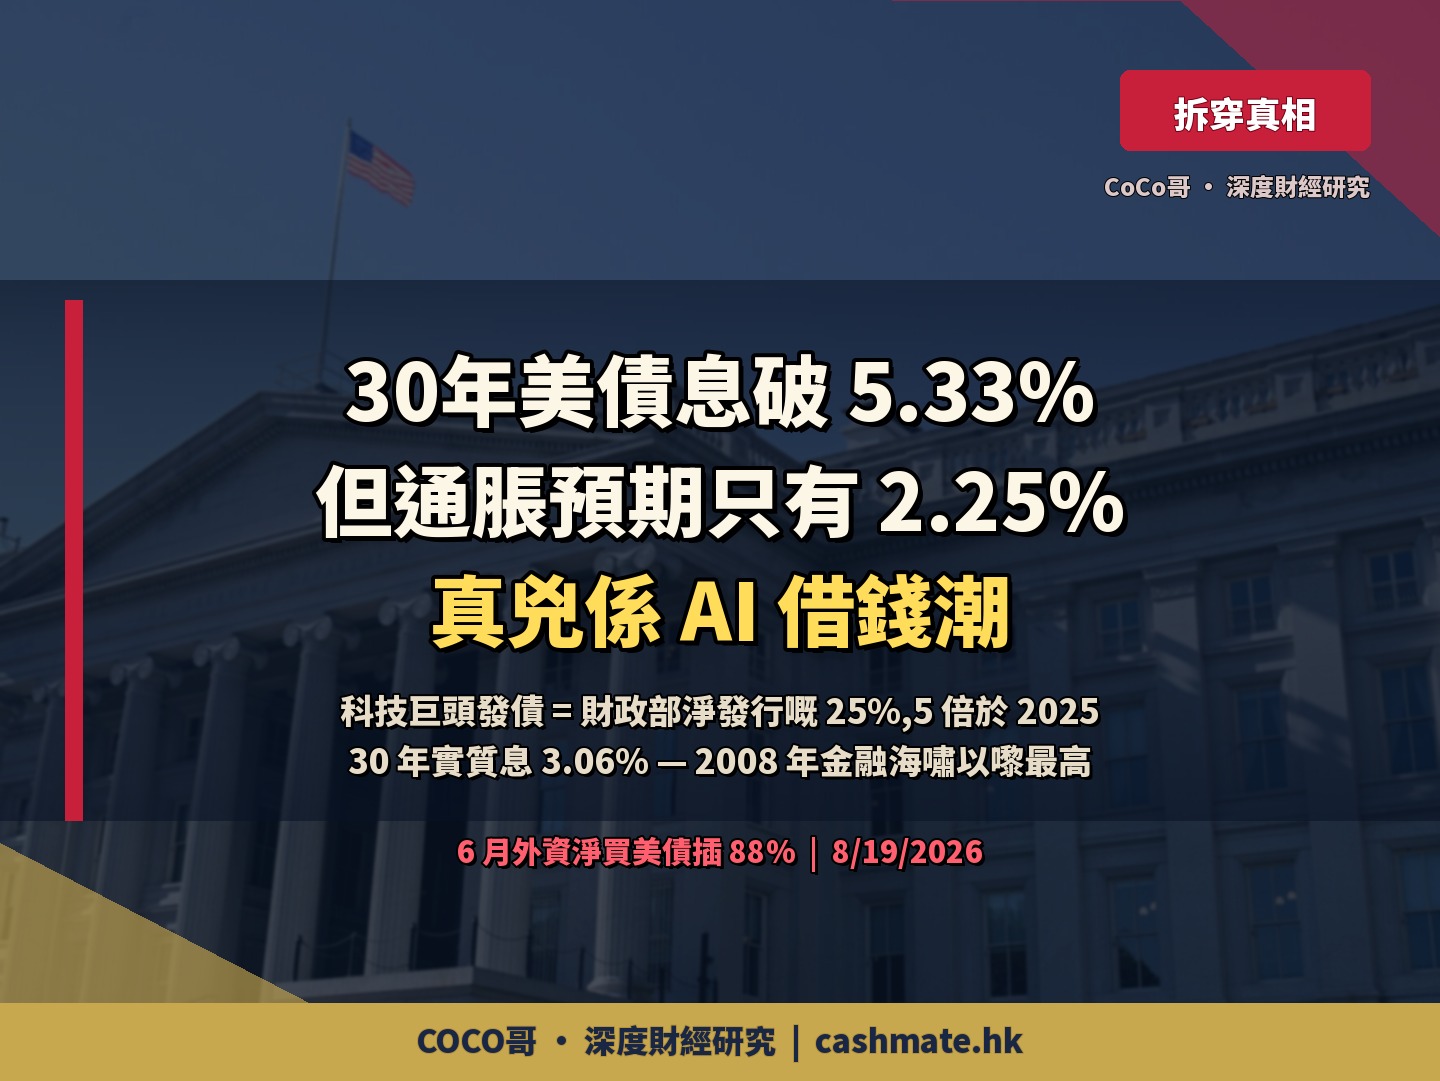
背後嘅理由,係能源通脹。今年中東(伊朗)局勢一度推高油價,令通脹風險翻生,Warsh 上場第一件事就係企硬「價格穩定」優先。市場而家甚至要 price-in 2026 下半年加息嘅機會 —— 同年初預期嘅一至兩次減息,係 180 度掉轉。
如果細價股嘅升浪純粹係「賭減息」,咁 6/17 Warsh 殺減息之後,羅素 2000 應該插水先啱。但實情係:Warsh 鷹完之後,羅素 2000 不但冇散,仲喺 6/22 衝上 3,000 歷史新高。
呢個矛盾本身,就係最大嘅線索 —— 推緊細價股嘅力量,根本唔係「未來減息嘅憧憬」,而係另外三樣嘢。
呢度想多講一句點解咁多人會睇錯。因為「減息利好細價股」係一個太順口、太易講嘅 sound bite,財經媒體鍾意用、散戶又易入腦。但金融市場最危險嘅,就係呢啲「啱一半」嘅 sound bite —— 佢哋唔係錯,只係講漏咗最關鍵嗰半。真正識玩嘅人,睇嘅唔係「個故事順唔順耳」,而係「個故事同實際數據對唔對得上」。今次嘅數據(Warsh 鷹、細價股照升)就明明白白話你知:減息敘事,對唔上。
換個角度理解:當一個資產喺「壞消息」(鷹派、唔減息)出咗之後仲要升,代表推動佢嘅引擎,同你以為嘅嗰個引擎,唔同。我哋而家就逐個拆。
175 個基點嘅「時間差」 —— 舊減息嘅錢,而家先到數
呢個位係成個故事最反直覺、亦都係最少人講嘅核心。市場成日盯住「下一次減息幾時」,但對細價股嘅盈利嚟講,真正重要嘅唔係未來,而係過去嗰一輪減息嘅滯後效果(lagged effect)。
由 2024 年底到 2025 年,聯儲局累計減咗大約 175 個基點。但利率對企業盈利嘅影響,從來唔係即日反映 —— 浮息貸款要等重訂價週期(re-pricing),定息債務要等到期再融資,呢個傳導過程,市場分析普遍估要 12 至 18 個月先完全滲入到企業嘅實際利息開支同埋報表盈利。
舊減息今年中先「埋單」,而埋單嘅主角係細價股
2024 尾至 2025 年減嘅 175 個基點,計返 12–18 個月嘅傳導期,2026 年嘅 5、6、7 月,正正就係呢筆利息減免開始大量出現喺細價股報表嘅時間窗。
點解係細價股食盡呢個甜頭?因為佢哋嘅資產負債表結構同大型科技完全相反 —— 細價股負債比例高、而且多數係浮息;大型科技就坐住一大舊現金、淨負債好多時係負數。所以同一個減息週期,細價股嘅利息開支會大幅縮、盈利彈性大;Mag 7 基本上無感。
換句話講:推緊羅素 2000 嘅,唔係「未來嘅減息」,而係「已經發生、但而家先到數」嘅減息。Warsh 殺得死前者,殺唔死後者。
呢個就解釋到點解 6/17 鷹派之後,細價股照升:因為市場買嘅唔係 Warsh 嘅未來政策,而係細價股 Q2、Q3 即將公布、實實在在改善咗嘅盈利。呢筆數已經喺路上,改唔到。
假設一間細價公司有 $10 億浮息債務。利率由高位累計減 175 個基點(1.75%),理論上一年慳到嘅利息大約係 $10 億 × 1.75% ≈ $1,750 萬。對一間稅前盈利得幾千萬嘅細公司嚟講,呢筆慳返嘅利息,可以直接令盈利跳升雙位數百分比。
但關鍵係:呢筆慳唔係減息嗰日就出現,而係要等浮息重訂價、舊債到期再融資,逐季慢慢滲入。所以你會見到「減息喺 2025 年發生,盈利改善喺 2026 年中先見」 —— 呢個就係時間差嘅威力,亦都係點解大型科技(基本上零淨負債)完全食唔到呢個甜頭。
呢個係典型嘅「睇後視鏡揸車反而啱」嘅情況 —— 多數時候我哋話唔好睇後視鏡,但喺利率傳導呢件事上,後視鏡(舊減息)對今年盈利嘅影響,比擋風玻璃(未來減息預期)更加實在。市場成日 price-in 未來,但有陣時,過去先係未被定價嗰part。
估值差:上一次細價股咁平,要數返去科網泡沫
第二張底牌,係估值。呢個係比較硬嘅數據,亦都係機構大戶真正落注嘅理由。
歷史上,細價股因為增長快、風險高,長期相對大型股係有溢價(premium)嘅 —— 平均貴大概一成。但行到 2026 年初,個畫面完全掉轉:羅素 2000 嘅 forward P/E 大約 18 倍,而 S&P 500 就去到大約 22 倍(部分機構用唔同盈利基準計甚至去到 26 倍)。即係話,細價股而家唔單止冇咗溢價,仲要對大型股大幅折讓。
有研究機構(例如 Conestoga、Siblis Research 等追蹤估值嘅來源)指出,細價股相對大型股嘅折讓,已經拉闊到一個世代級數嘅極端 —— 對上一次細價股相對咁「殘」,要數返去 1999–2000 年嘅科網泡沫嗰陣。當年泡沫爆完之後,細價股足足跑贏咗大型科技好幾年。
點解細價股長期應該有溢價?因為佢哋盤子細、增長空間大,理論上每蚊盈利嘅成長性高過成熟嘅大企業,所以投資者願意畀多啲。但 2023–2025 年發生咗一件事:錢過度集中喺 Mag 7,大型科技嘅估值被 AI 敘事推到天上,而細價股就被忽略到「無人吼」,結果造成歷史性嘅倒掛 —— 應該貴嘅變平、應該平嘅變貴。呢種極端,本質上就係「市場太集中」嘅副產品,亦都係今次輪動最肥嘅那塊肉。
當然,「平」唔等於「即刻升」 —— 平嘅嘢可以一路平落去。但「平」加上「催化劑」就唔同。而家嘅催化劑就係前面講嘅利息減免到數、加上下面要講嘅第三張底牌:大型科技嘅資金開始覺得「貴得冇道理」,要搵新地方擺。當估值差去到極端、又有錢開始流動,呢個就係 mean reversion(均值回歸)最容易啟動嘅時機。
對長線基金嚟講,佢哋嘅 KPI 唔係「今個禮拜升幾多」,而係「未來 3–5 年邊度賺得最多」。當細價股估值低到科網泡沫水平,而盈利又開始改善,呢個就係教科書式嘅「估值 + 盈利」雙引擎機會。所以你會見到,推動呢輪嘅唔止係散戶 momentum,仲有被動指數同長線價值資金嘅結構性流入。
Mag 7 嘅「AI 燒錢疲勞」 —— 錢點解要走
頭兩張底牌解釋咗「點解錢想入細價股」,但仲有半條問題冇答:錢係邊度嚟?答案好簡單 —— 由 Mag 7 嗰度走出嚟。而 6/22 嗰一日,Mag 7 自己親手畀咗市場一個離場嘅理由。
Alphabet:人才出走 + capex 失控,同一日齊爆
6/22 Alphabet 插 6.5% 嘅導火線,係一個禮拜之內走咗兩個 AI 重量級人物:
- Noam Shazeer —— 2017 年 Transformer 奠基論文《Attention Is All You Need》嘅共同作者之一,宣布離開 Google 加入 OpenAI;
- John Jumper —— DeepMind 嘅 AlphaFold 主腦、2024 年諾貝爾化學獎得主,傳將轉投 Anthropic。
兩個喺一個禮拜內被對手挖角,市場即刻問:如果連諾獎得主同 Transformer 作者都留唔住,Google 喺 AI 軍備競賽嘅護城河仲喺唔喺度?更要命嘅係,Alphabet 同時把 2026 年資本開支(capex)指引飆升到 $1,800–1,900 億美元,2027 年仲要再加。一邊燒天文數字嘅錢起 AI 基建,一邊核心人才走人 —— 投資者驚嘅唔係燒錢,係「燒完都未必贏」。
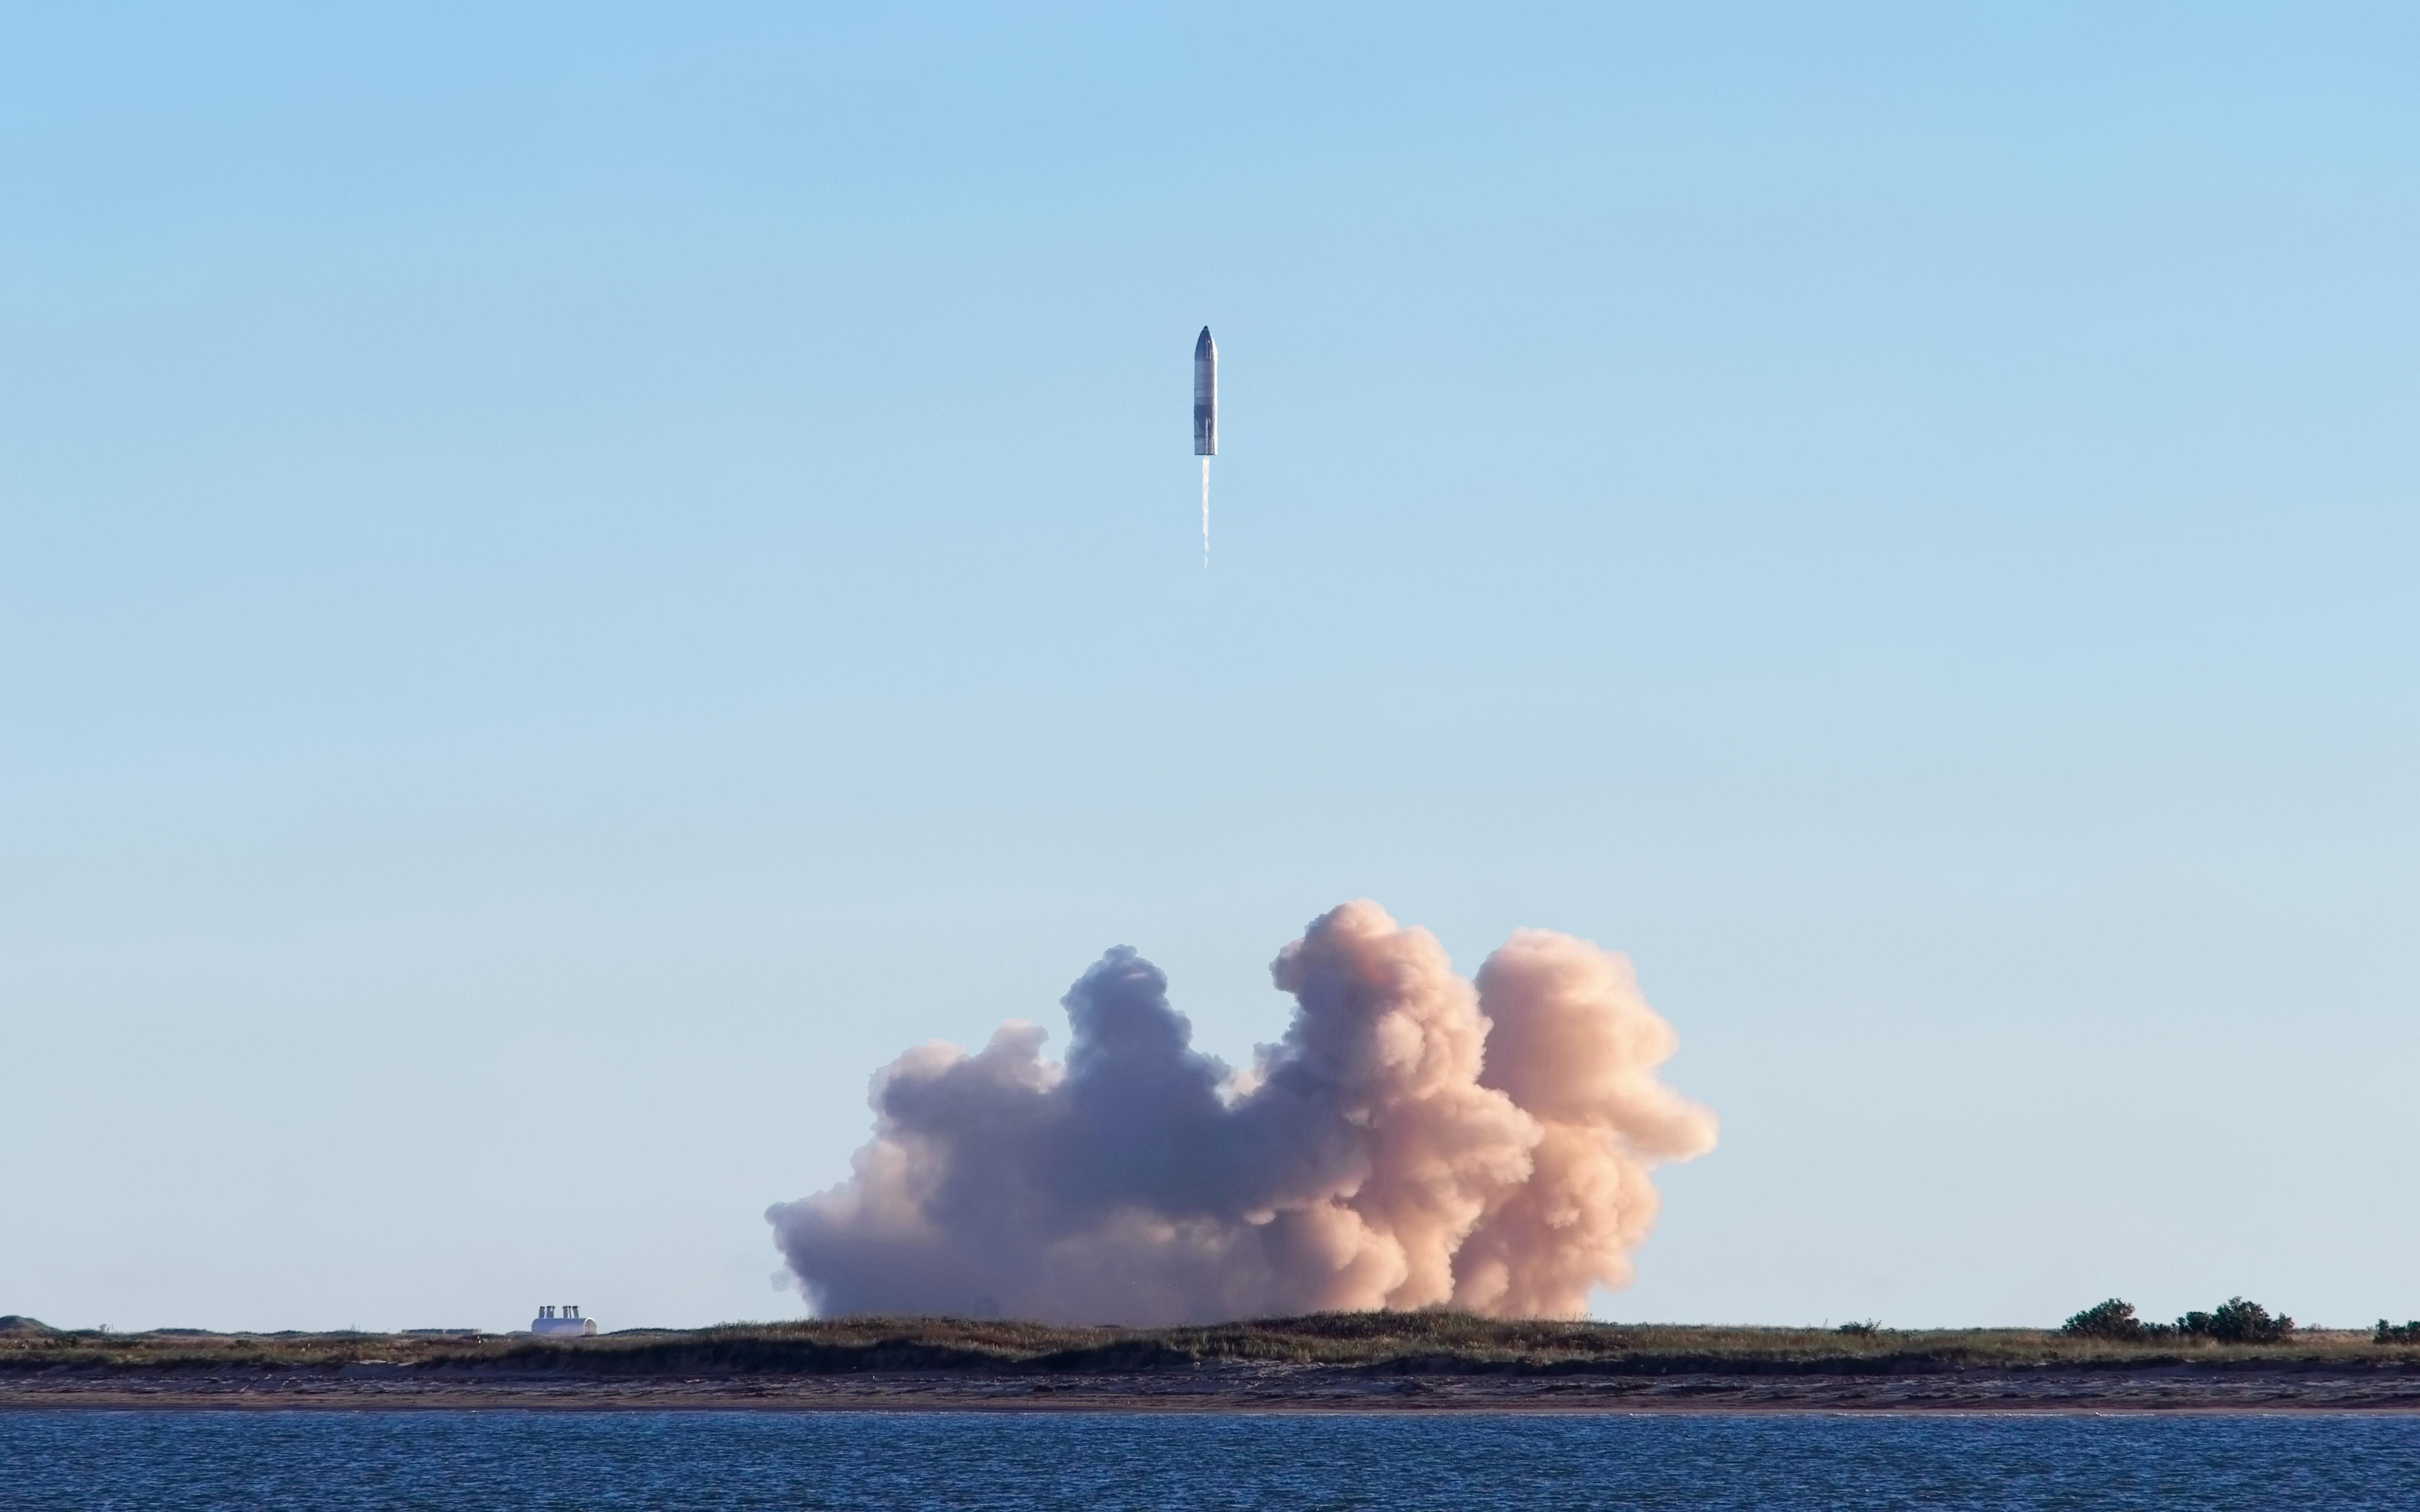
SpaceX:首次發債 $200 億,股價三日插 23%
同一個劇本,喺 SpaceX 度再演一次。6/22 SpaceX 收 $154.60、單日插 16%,三日累跌 23%,市值蒸發超過 $6,000 億美元。原因係佢宣布首次發行投資級債券、計劃集資至少 $200 億美元去支撐 AI 同星鏈嘅野心。評級機構畀嘅係 BBB / Baa1 / BBB+ —— 距離垃圾級高三級,但都未去到頂級。
把幾單嘢擺埋一齊睇,你會見到一個 pattern:
| 巨企 | 為 AI 做咗咩 | 市場反應 |
|---|---|---|
| Alphabet | capex 飆至 $1,800–1,900 億 + 核心人才流失 | 單日 -6.5%,一年最差 |
| SpaceX | 首次發債集資至少 $200 億搞 AI | 三日 -23%,蒸發 $6,000 億 |
| Nvidia | 早前發 $250 億史上最大債券 | 引發「AI 循環融資」質疑 |
市場開始為「AI 燒錢」扣分,而唔係加分
2023–2025 年,任何同 AI 沾上邊嘅 capex、發債、收購,股價都會升 —— 因為市場用「未來敘事」定價。但去到 2026 年中,氣氛變咗:同樣嘅燒錢動作,而家換嚟嘅係插水。
市場由問「你有冇 AI 故事」,轉去問「你個 AI 故事幾時有錢賺、要燒幾多先見到 ROI」。當大型科技嘅估值已經貴(S&P 500 約 22–26x)、而盈利要被天文數字 capex 蠶食,佢哋就由「資金避風港」變成「資金提款機」。
提出嚟嘅錢,要搵個又平、盈利又改善緊嘅地方擺 —— 啱啱好,就係折讓到科網泡沫水平、又開始食緊舊減息紅利嘅細價股。三張底牌,喺度合埋一條線。
仲有一層更深嘅憂慮,叫「AI 循環融資(circular financing)」。簡單講:Nvidia 賣晶片畀雲端商同 AI 公司,同時又投資 / 借錢畀佢哋去買自己嘅晶片;大型科技互相做大家嘅客同投資者。當大家都靠發債去支撐呢個循環(Nvidia 早前發 $250 億史上最大債券、SpaceX 發 $200 億),市場開始問:呢個增長有幾多係真需求,有幾多係自己畀錢自己買、左手交右手?一旦呢個質疑成形,大型科技嘅估值溢價就好難維持。
呢個唔係「AI 玩完」 —— AI 長期主線冇變。但係市場由「無腦畀錢買敘事」進化到「開始計 ROI」,呢個轉變本身,就足以令過度擁擠(crowded)嘅 Mag 7 倉位鬆動。當太多人企喺同一邊船,船輕輕一郁,落船嘅人就會好多。資金大輪動,好多時就係由「太擠」開始,唔係由「基本面崩壞」開始。
仲有一隻睇唔見嘅手:Russell 6 月重組嘅被動資金
除咗基本面同估值,6 月本身對細價股仲有一個機械性嘅推力 —— Russell 指數嘅年度重組(reconstitution)。每年 6 月,FTSE Russell 都會重新劃分邊啲股票屬大型、邊啲屬細價股,然後全球追蹤呢啲指數嘅被動基金,就要照新名單調倉。
2026 年呢次重組,規模唔細:
呢啲數字背後嘅意思係:整個美股嘅市值池一年內大幅膨脹,而細價股嘅「入場門檻」抬高咗 24% —— 即係話,有一批本來係細價股、但市值升上去嘅公司「升級」做大型股,而指數要納入新嘅、質素更新嘅成分股。被動基金喺重組生效前後,要按新權重大手買賣,呢股機械性嘅買盤,會喺 6 月集中釋放,放大咗細價股嘅動能。
因為呢股買盤係「無腦」嘅 —— 同基本面冇關,純粹係指數規則驅動。佢可以喺短期內把細價股推得比基本面應有嘅水平更高,亦都會喺重組過後減弱。所以見到 6 月細價股特別勁,要分得清邊 part 係結構性(估值 + 盈利),邊 part 係一次性(重組調倉)。前者可以持續,後者會散。
把三張底牌 + 呢隻被動資金嘅手擺埋一齊,你就見到 6/22 羅素 2000 衝 3,000 嘅完整圖像:舊減息到數(盈利)+ 估值極端折讓(空間)+ Mag 7 燒錢疲勞(資金來源)+ 6 月重組調倉(機械買盤) —— 四股力量同一時間夾埋,先整到呢個歷史時刻。減息預期?反而係入面最唔重要嗰part。
歷史照妖鏡:上幾次「大輪動」係點收場?
「Great Rotation(大輪動)」呢個詞唔係今次先有。過去二十幾年,市場喊過好多次「資金要由大型股輪去細價股」,但唔係每次都成事。要判斷今次係真係假,最好嘅方法係翻返舊帳,睇下歷史上幾個關鍵時刻,輪動最後係延續定夭折。
由呢條時間線睇到一個規律:輪動能唔能夠延續,關鍵唔係「細價股升咗幾多」,而係「有冇實際盈利接力」。2016 嗰次純粹係敘事、冇盈利,所以好快散;1999 後同 2020 後就有真嘢(估值修復 + 盈利),所以撐得耐。
今次最似邊次?基本面結構最似 1999 後 —— 估值極端、大型科技開始被質疑。但唔同嘅地方,係今次嘅利率環境係鷹派(2003 年果陣係減息救巿),呢個係今次輪動嘅最大未知數,亦都係下面風險章節要重點講嘅嘢。
歷史唔會 repeat,但會 rhyme。今次輪動有實際盈利接力,呢點令佢比 2016 嗰次嘅假輪動可靠;但鷹派利率環境,又令佢冇咗 2003 年果種「減息順風」。所以正確嘅心態唔係「今次一定係大牛市開端」,而係「呢個係一個有基本面支撐、但要邊行邊睇 Warsh 臉色嘅機會」。可靠,但唔係必贏。
拉闊鏡頭:黃金、比特幣同細價股,其實講緊同一件事
如果淨係盯住羅素 2000,你會以為呢個係純美股事件。但拉闊個鏡頭睇埋其他資產,你會發現 2026 年中嘅市場,其實喺度講緊同一個故事 —— 「擁擠交易」嘅鬆動,同埋資金重新搵錨。
睇返兩個指標:6/22 前後,黃金大約喺 $4,200 一盎司徘徊,已經由今年 1 月嘅歷史高位約 $5,595 回落唔少 —— 因為中東局勢一度緩和、避險需求降溫。而比特幣大約喺 $65,000 左右,較一年前低咗成 $36,000。換句話講,過去兩年最擁擠嘅幾條「主線」 —— AI 大型科技、黃金避險、加密貨幣 —— 喺 2026 年中都同時降溫。
呢個 pattern 嘅意思係:當「最熱嗰幾條主線」一齊降溫,資金唔會憑空消失,佢會去搵未被熱炒、估值仲有空間嘅地方。細價股啱啱好就係嗰個「冷門但有盈利改善」嘅出口。所以羅素 2000 嘅升,某程度上係整個市場「離開擁擠、重新分散」嘅其中一個出口,而唔係孤立事件。
2023–2025 係「集中(concentration)」嘅年代 —— 全世界嘅錢擠晒入 Mag 7、擠入幾條最性感嘅主線。2026 年中我哋見到嘅,可能係「擴散(broadening)」嘅開始:升市嘅參與者由 7 隻股,擴闊到成個市場。對長線投資者嚟講,市場闊度(breadth)改善其實係健康嘅訊號,代表升市唔再得嗰幾隻撐住。
但係,點解依然要小心 —— 三個唔講會中伏嘅風險
講到呢度,個故事好似好完美:細價股又平、盈利又改善、資金又流入。但呢個世界冇免費午餐,大輪動嘅另一面,係幾個好實在嘅風險。呢part唔講,等於害你。
前面講過,推細價股嘅係「舊減息到數」,唔係「未來減息」。但反過來諗:如果 Warsh 唔單止唔減、仲要加息,咁細價股嗰個「負債高、浮息多」嘅特性,就會由優勢變返做炸彈。舊減息嘅紅利食完之後,如果迎接佢嘅係更高嘅利率環境,細價股嘅利息開支會反過來再升。呢個紅利係有限期,唔係永久。
羅素 2000 入面,有相當高比例嘅公司其實係蝕緊錢嘅(歷史上接近四成)。指數層面「平」,唔代表入面每隻都係寶。盲目買成個指數,你會連埋一大堆冇盈利、靠借貸續命嘅公司一齊買。細價股呢場仗,選股(或者揀有盈利篩選嘅 ETF)比起大型股更加重要。
大輪動嘅本質係資金流,而資金流可以好情緒化。如果 Mag 7 出一份勁到爆嘅 AI 業績、或者 AI ROI 突然有實質證據,資金可以一夜之間掉返轉頭、重新追捧大型科技,細價股嘅升幅可以好快回吐。2025 年至今已經出現過好幾次「輪動 → 逆轉 → 再輪動」嘅來回。呢個唔係單程車,唔好 all-in 任何一邊。
我成日講:輪動行情最危險嘅唔係揀錯邊,而係「太遲先信」加「太遲先走」。當你喺財經台聽到「大輪動」呢四個字成為頭條嘅時候,通常第一段已經行咗一截。應對嘅方法唔係追,而係用配置(allocation)去 capture,唔好用 all-in 去賭。下面講部署嘅時候,呢個思路會貫穿始終。
投資角度:大輪動之下,點部署先唔會兩邊捱打
聲明先行:以下只係把公開研究機構嘅思路整理出嚟,唔係叫你買乜賣乜,亦都唔係個人持倉建議。每個人風險承受、稅務、年期都唔同,落注前自己做功課、或者問持牌顧問。
根據各大研究機構(BlackRock、Fidelity、Morgan Stanley、Morningstar 等)就「細價股輪動」呢個主題嘅公開觀點,普遍嘅思路係用 basket(籃子)分散,而唔係單押一隻。可以咁理解三個籃子:
Basket A — 細價股本體(廣度 + 篩選)
最直接 capture 輪動嘅,係細價股指數 ETF。常見工具包括追蹤羅素 2000 嘅 IWM、追蹤標普細價股 600(本身就有盈利篩選、質素較高)嘅 IJR,以及偏價值嘅 IWN。針對前面講嘅「四成蝕錢」風險,有研究偏好 有盈利篩選 嘅標普 600 系列多過純羅素 2000,因為佢自動踢走咗一大堆冇盈利嘅公司。
Basket B — 舊經濟 / 內需受惠者
輪動唔淨止係「細」,亦都係「舊經濟、內需、實體」。6/22 領漲嘅 Caterpillar 就係代表 —— 工業、基建、機械呢類偏內需、受惠減息與基建週期、又唔使燒 AI capex 嘅板塊。相關工業 ETF(例如 XLI 一類)係呢個方向嘅廣度工具。
Basket C — 對沖 / 平衡(唔好離開 AI 主線)
最容易犯嘅錯,係見到大輪動就把 Mag 7 全部清掉。但 AI 長期主線冇變,呢次只係市場開始計 ROI 嘅一個 healthy correction。比較持平嘅做法,係維持核心嘅大盤 / 科技配置(例如大盤 ETF),同時加碼細價股同舊經濟做平衡,而唔係 all-in 任何一邊 —— 因為輪動隨時逆轉。
| 籃子 | 角色 | 代表工具(僅供識別,非建議) |
|---|---|---|
| A 細價股本體 | 直接 capture 輪動 + 估值修復 | IWM / IJR / IWN |
| B 舊經濟內需 | 受惠減息與基建、唔燒 AI capex | Caterpillar 類工業 / XLI |
| C 核心平衡 | 唔離開 AI 長線主線、做對沖 | 大盤 / 科技 ETF |
港股映射:細價股輪動點落地香港?
呢個美股主題,喺港股都有對應嘅影子。當全球資金嘅風險偏好由「擁擠嘅大型增長股」轉向「平、被忽略嘅中小型」,港股嘅中小型股、以至偏內需 / 舊經濟嘅板塊,理論上都會受惠同一股 mean-reversion 嘅情緒。可以留意追蹤中小型嘅指數工具,同埋估值被壓到極低、但盈利有改善迹象嘅內需股 —— 邏輯同美股細價股輪動係同一套。但港股有自己嘅宏觀變數(中國政策、地緣、資金流),唔可以照搬美股劇本,呢點要好清醒。
另外要提一句執行層面嘅紀律:輪動行情波動大,最忌「一次過 all-in」。比較穩陣嘅做法,係分段建倉(分幾次入、唔好一日 all-in),並且事先諗定每個籃子佔組合幾多百分比、跌到邊個位會點應對。重點唔係買得幾準,而係買得有紀律 —— 因為輪動行情最易令人「追高、然後喺逆轉嗰陣割喺低位」。控制注碼同入場節奏,比揀股更加決定你最後嘅回報。
大輪動之下,贏嘅唔係「估中邊邊贏」嗰個,而係「兩邊都有、但重心識得移」嗰個。用籃子分散、用篩選控質素、用配置代替賭注 —— 等市場去證明邊條主線啱,你只需要確保自己唔會兩邊都捱打。
下一步盯咩:四個會決定輪動真假嘅訊號
由今日去到下個季度,呢場輪動係延續定逆轉,唔使靠估,有四個可觀察嘅訊號會話你知。與其每日睇股價心驚膽跳,不如盯實呢幾樣嘢:
訊號 #1 — 細價股 Q2 業績季
前面講過,推動細價股嘅核心係「舊減息到數、盈利改善」。咁呢個論點真唔真,Q2 業績季(7–8 月)就見真章。要睇嘅唔淨係盈利增長,仲要睇利息開支有冇實際下降、利潤率有冇改善。如果盈利如期改善,輪動就有實彈;如果係雷聲大雨點小,就要小心係假輪動。
訊號 #2 — Warsh 同聯儲局嘅口風
Warsh 係今次最大變數。要盯實佢之後每次講話同 FOMC:如果由「企硬唔減」進一步轉成「考慮加息」,細價股嗰個高負債特性就會由優勢變壓力。反之,如果通脹回落、佢口風軟返,細價股就會再多一重順風。利率路徑,係呢場輪動嘅天花板同地板。
訊號 #3 — Mag 7 嘅 AI ROI 證據
資金由大型科技走出嚟,係因為市場開始質疑 AI 嘅回報。所以反過來,如果 Mag 7 入面有邊個交出實質嘅 AI 變現證據(唔係 capex 數字,而係真係賺到錢嘅收入),資金可以好快掉返轉頭追大型科技,細價股嘅升幅就會回吐。AI 主線一日未死,呢個逆轉風險就一直存在。
訊號 #4 — 市場闊度(breadth)
睇「上升股票數目 vs 下跌股票數目」嘅闊度指標。如果升市嘅參與者持續擴闊(唔再得 Mag 7),代表輪動係結構性、健康嘅;如果闊度又再收窄、重新得返幾隻大型股撐住,就代表擴散失敗、市場重返集中。闊度,係判斷「真擴散 vs 假輪動」最直接嘅體溫計。
投資唔係要你預測未來,而係要你準備好幾個劇本、再睇住訊號去調整。上面四個訊號,就係你嘅 dashboard。與其問「細價股仲會唔會升」,不如問「如果業績好 / Warsh 轉鷹 / Mag 7 反撲 / 闊度收窄,我會點應對」。有劇本,你就唔會喺市場急轉嗰陣手足無措。