AI 晶片一夜蒸發 1.3 萬億美元
真兇唔喺矽谷,係荷姆茲海峽嗰枚導彈
呢場拋售嘅劇本,同「AI 泡沫爆煲」冇關
重點摘要
- SOX 7 月 14 日單日插 4.78%
- Brent 一週累升超過 10%,盤中一度見 $86
- 7 月 29 日加息機率由約 34% 升至約 46.5%
- 路透估計半導體拋售蒸發約 1.3 萬億美元
- 荷姆茲海峽承載全球約五分一石油海運
7 月 14 日,好多散戶打開手機,見到費城半導體指數(SOX)單日插 4.78%,第一個反應係:「大鑊,AI 泡沫終於爆喇?」跟住就開始搵 Nvidia、AMD 有咩壞消息。
但從數據嚟睇,呢個方向一開始就搵錯咗兇手。Nvidia 8 月尾先出業績,呢排根本冇公司層面嘅壞消息。真正令晶片股一夜蒸發成萬億美元嘅嘢,唔喺矽谷,而係喺半個地球之外——荷姆茲海峽一枚導彈。
呢篇文會拆一條好多人睇漏咗嘅傳導鏈:中東油價衝擊 → 通脹重燃 → 聯儲局由「減息」變面「可能加息」 → 貼現率抽上 → 最貴、最長天期嘅成長股(晶片)首當其衝。呢個唔係 AI 故事完結,係一次 macro regime(宏觀格局)嘅轉換。睇唔明呢條鏈,你就會喺錯嘅位恐慌、喺錯嘅位撈底。
荷姆茲海峽嗰枚導彈 — 事件全紀錄
要理解點解晶片股會冧,要先返去中東現場。2026 年上半年呢場美伊角力,係一場「停咗又再打」嘅拉鋸戰,而 7 月中呢一輪 re-escalation(再度升級),就係今次市場震盪嘅導火線。
換個角度理解:呢個唔係一次「打完就算」嘅單一事件,而係一個結構性、會反覆發作嘅風險源。市場 6 月已經 price in 咗「最好情況」——停火、海峽重開、油價返正常。而 7 月中呢一鑊,就係赤裸裸咁提醒你:嗰個「最好情況」有幾脆弱。
一條海峽,點解可以震散全世界
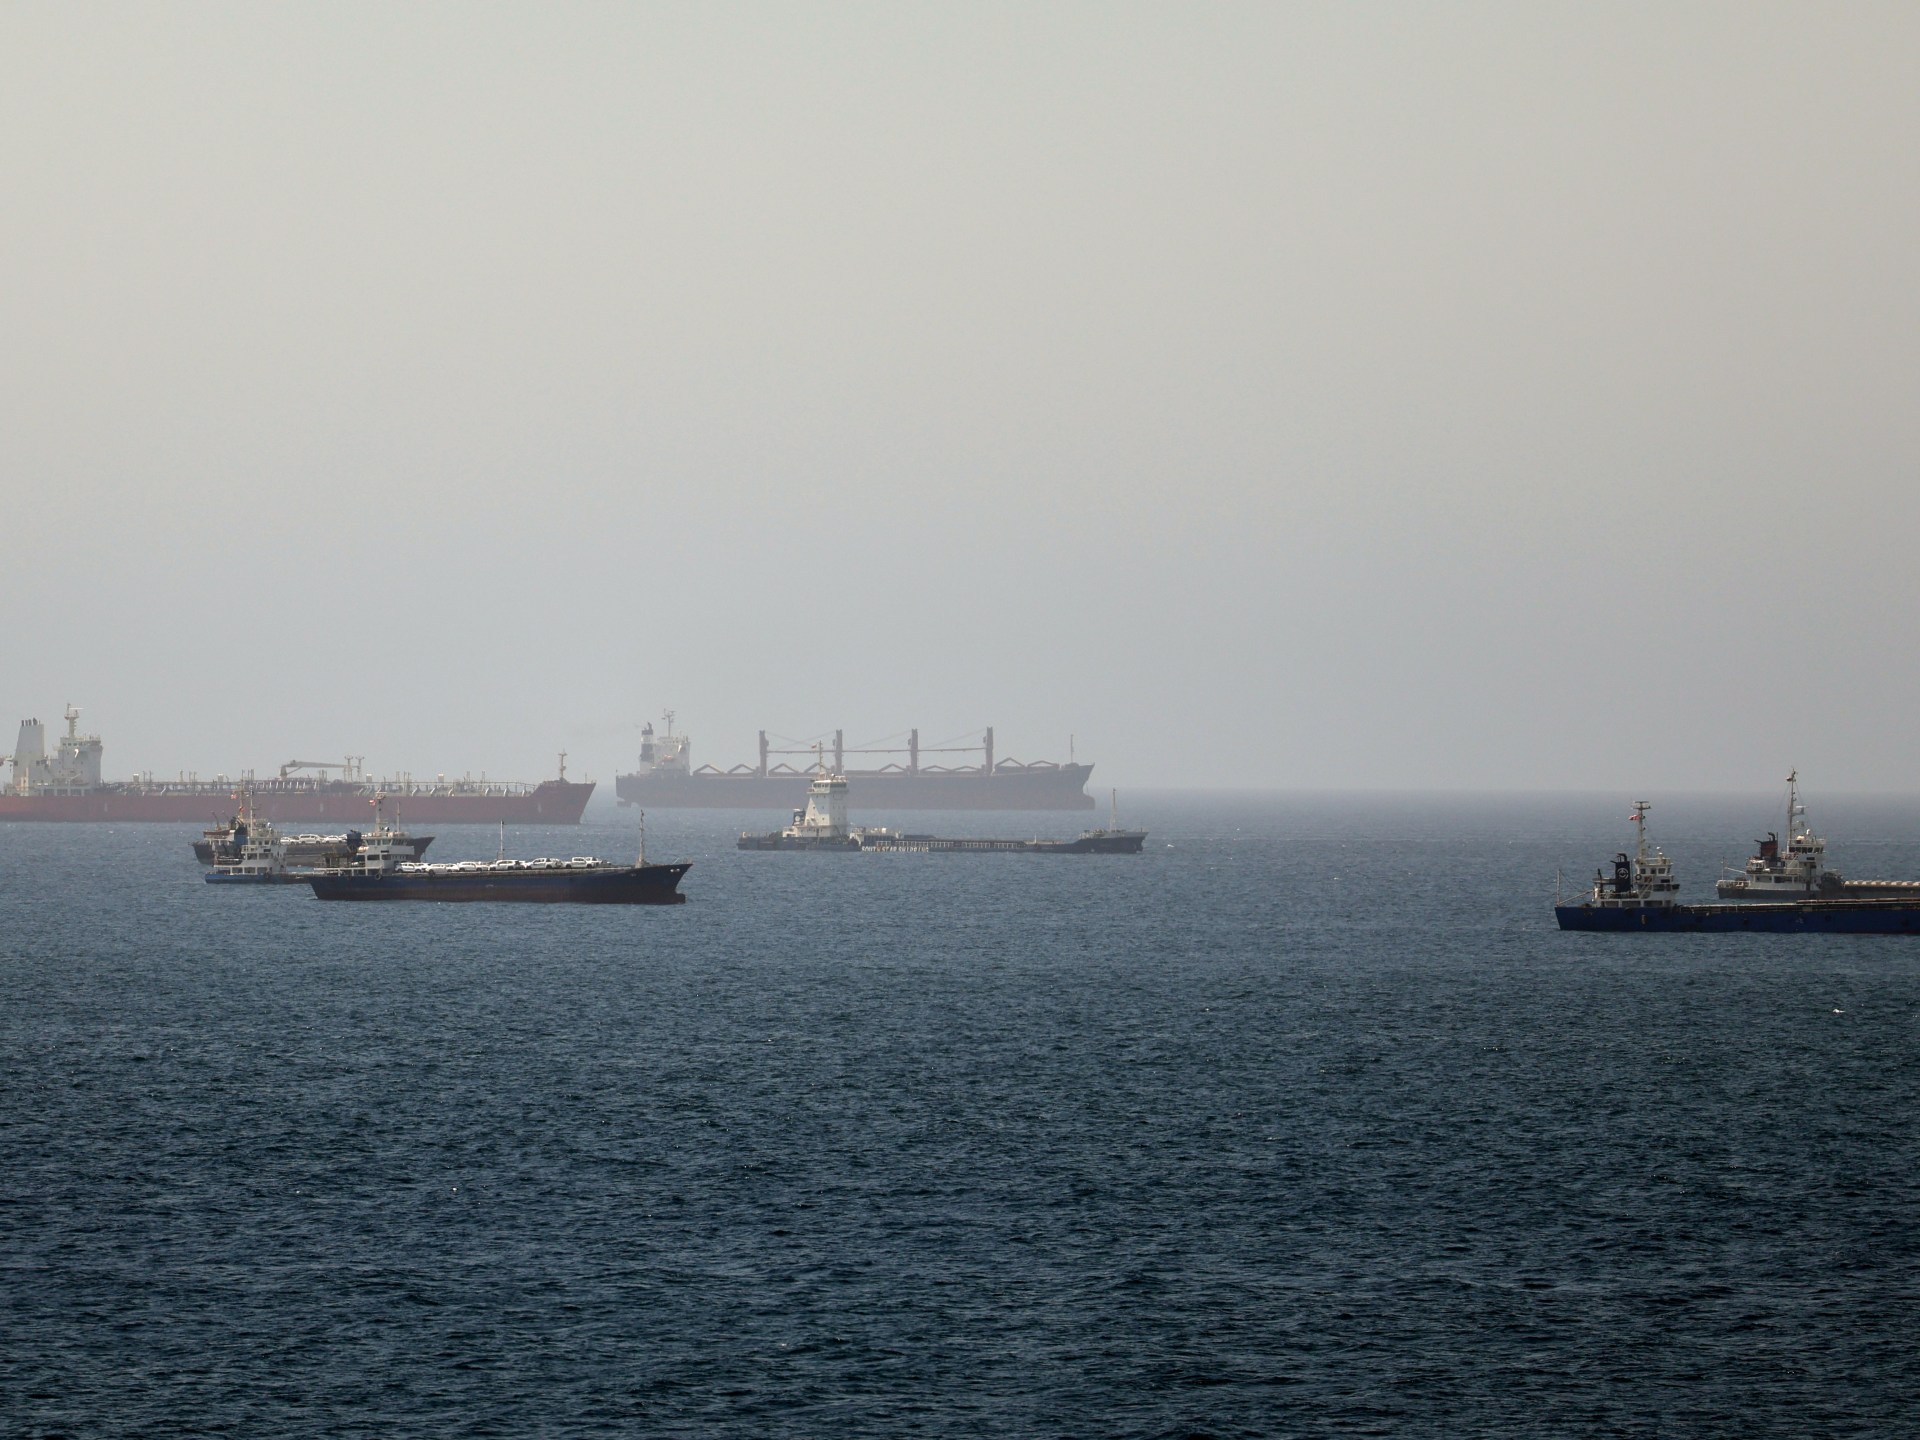
好多人對「荷姆茲海峽」四隻字冇感覺。但呢條夾喺伊朗同阿曼之間、最窄處得幾十公里嘅水道,係全球能源命脈中最要害嗰條血管。
根據 Al Jazeera 引述航運情報平台 Windward 嘅數據,戰前每日約有 130 艘船經過荷姆茲海峽,而衝突再爆之後,某啲時段每 12 個鐘得 6 至 9 艘。MST Financial 能源研究主管 Saul Kavonic 更加話,海峽通行量有機會連續幾個月維持喺戰前一半以下。呢個唔係一日新聞,係一個會拖幾個月嘅供應瓶頸。
供應一收緊,價自然抽。Brent 期油由 7 月 8 日約 $76.48(六月下旬以嚟最高),到 7 月 13 日再升逾 4% 見約 $79,到 7 月 14 日直情衝上 $85 以上、盤中一度見 $86,一星期累升超過 10%。WTI 亦企上 $80 樓上。呢種升幅,唔係炒消息,係實打實嘅 supply shock(供應衝擊)。
油係現代經濟嘅底層成本。運輸、製造、農業、塑膠、化肥——幾乎所有嘢嘅成本都同油掛鈎。所以當 Brent 一星期飆 10%,佢唔係得司機肉痛咁簡單,而係整條通脹曲線嘅斜率都會被推高。呢個先係佢殺傷力嘅來源。
不過有一個位要講清楚,免得你過度恐慌:今次油價雖然抽得急,但暫時未去到戰爭初期嗰種失控式飆升。原因有幾個——OPEC+ 正逐月增產、市場之前已經釋放咗部分緊急儲備、加上「擱淺油輪」陸續放行,呢啲都喺供應端加返啲桶落去。所以多間投行(如 IG、MST Financial)嘅基本情境,係 Brent 未來一兩個月大致喺 $70 尾到 $90 之間上落,而唔係一次過衝去 $120–150。呢個「高、但未失控」嘅區間,反而係最麻煩——因為佢足夠推高通脹、逼聯儲局轉鷹,但又未去到令戰爭風險溢價一次過爆晒出嚟。溫水煮蛙,先係對估值最陰乾嘅一種。
真正嘅傳導鏈 — 油價點樣殺到晶片(核心)
好喇,重點嚟喇。油價升同 Nvidia 股價,表面上八竿子打唔埋,點解一枚中東導彈可以令矽谷市值一夜蒸發?呢條鏈有三張底牌,一張扣一張。
油 → 通脹:成本推動,聯儲局最怕嘅一種
油價衝擊帶嚟嘅係 cost-push inflation(成本推動型通脹)。呢種通脹麻煩喺:佢唔係因為經濟太旺,而係因為供應出事。你加息又壓唔到中東嘅導彈,但你唔加息通脹又會擴散。中央銀行對呢種通脹係最束手無策、亦都最戒懼嘅。
通脹 → 利率:減息劇本一撕爛,貼現率反手向上
7 月初一份疲弱嘅就業報告,令市場本來 price in 緊「聯儲局年內減息」。但油價一爆,呢個劇本瞬間撕爛。市場由估「減息」變成估「可能加息」——呢個係 180 度轉向。而所有資產嘅估值,底層都係用一個「無風險利率 + 風險溢價」嚟做貼現。利率預期一反手向上,所有嘢嘅估值地基都郁。
利率 → 估值:長天期資產,利率一升傷得最深
呢個係最多散戶睇漏嘅一環。用最簡單嘅 DCF(現金流折現)邏輯:一隻股票嘅價值,係佢未來所有現金流,用貼現率折返今日嘅總和。越係「錢喺遠期先賺到」嘅公司(即係 long duration,長天期),對貼現率越敏感。AI 晶片股正正就係典型嘅長天期資產——估值大部分嚟自未來三、五、十年嘅盈利想像。貼現率抽一抽,佢哋嘅現值就要大幅 mark down。
所以晶片股冧,唔係因為 AI 唔掂,而係因為折佢哋現金流嗰把「尺」變長咗。同一份未來盈利,用更高嘅利率折返今日,就係值少咗。呢個先係真兇。
用一個簡化例子俾你感受下第三張底牌嘅威力。假設一間 AI 公司,大部分價值嚟自佢十年後嘅盈利。如果貼現率由 8% 升到 10%,單單係「十年後嗰蚊」折返今日,就由約 0.46 蚊縮到約 0.39 蚊——縮水約 15%,而公司嘅實際生意、訂單,一張都冇少過。天期越長、盈利押得越後,呢種「純利率造成嘅縮水」就越大。相反,一間今年就賺硬錢嘅公用股、油股,貼現率郁極都影響有限。同一次加息預期,對唔同天期嘅股票,傷害係天差地遠。呢個就係點解一枚導彈,可以精準咁揀中 AI 股嚟插。
歷史都一路咁講。1973 年石油禁運、1990 年海灣戰爭,兩次都係油價衝擊 → 通脹 → 利率 → 股市(尤其係當時最貴嘅成長股)大幅回吐。今次唔同嘅只係主角由「漂亮 50」變咗「AI 七雄」,劇本骨架一模一樣:貴嘅嘢,遇著利率上行,永遠跌得最急。
路透估計,今次半導體板塊一輪拋售,大約蒸發咗 1.3 萬億美元市值。但佢哋自己嘅分析都點明:根源「唔係需求消失」,而係「對 AI 基建回報嘅懷疑、接近科網泡沫嘅估值、加上一個更鷹派嘅聯儲局」呢三樣嘢嘅混合體。呢句嘢,同我哋上面拆嘅三張底牌,係同一件事。
呢個局面有個名,叫 「殺估值,唔係殺盈利」(de-rating, not downgrade)。分開呢兩樣嘢好緊要:如果係盈利出事(需求冧、訂單走數),嗰種跌要驚;但如果係估值被利率壓縮,而盈利仲喺度,咁跌得越急,反而越接近一個 re-entry(重新上車)嘅位。今次屬於後者嘅成分,明顯大過前者。
聯儲局變面 — Kevin Warsh 上場撞正加息劇本
要明白市場點解對「加息」咁敏感,你要知道而家坐喺聯儲局主席位嗰個係邊個。
2026 年 5 月,Kevin Warsh 以參議院 54–45 票(美國史上最窄嘅主席確認票)接替 Jerome Powell,5 月 22 日正式上任,任期到 2030 年。佢係前摩根士丹利高層,2006–2011 年做過聯儲局理事,金融海嘯期間係央行同華爾街之間嘅聯絡人。特朗普揀佢,係想佢帶聯儲局行去更低利率;但 Warsh 一坐低,就撞正油價推高通脹嘅死局——想減都減唔落手。
根據 CME FedWatch,7 月 29 日加息四分一厘嘅機率,喺油價爆升後幾日內,由約 34% 跳上約 46.5%。聯儲局理事 Christopher Waller 更公開警告,央行「唔可以重蹈 2021–22 年嘅覆轍」——當年就係因為太遲加息,俾通脹走甩。呢句嘢一出,市場立即明白:呢屆聯儲局,寧願錯手加多過錯手減。
Powell 卸任主席之後,一反傳統咁繼續留喺理事會、繼續喺 12 人議息委員會有一票。加上早喺 4 月嗰次會議,已經有三位委員暗示「下一步可以係加息多過減息」。即係話,委員會內部本身就有一批鷹派,油價衝擊只不過係俾咗佢哋一個開火嘅理由。
點解死得最慘係晶片,唔係全部股
如果係利率問題,理論上全個市場都應該跌。點解偏偏係晶片、AI、科技呢一批插得最狠?因為佢哋同時中晒以下幾刀。
第一,估值最貴。費城半導體指數 6 月 22 日先創歷史新高 14,655 點,由三月底計幾乎翻咗一倍。企喺歷史高位、市盈率拉到科網級數嘅板塊,最經唔起利率預期反手。
第二,天期最長。如上一章所講,AI 敘事嘅估值大部分押喺遠期,對貼現率最敏感。
第三,交易最擠、槓桿最重。過去一年幾乎全世界都企喺同一邊——長 AI、長晶片。當人人同一個方向,一有風吹草動,平倉盤同保證金追繳(margin call)就會互相踩踏,跌勢自我強化。
其實 6 月初已經有預演:Broadcom 因為 AI 晶片指引令人失望,單日插近 13%(2025 年初以嚟最大跌幅),拖住 SOX 盤中一度瀉 6.3%。到 7 月呢一輪,拋售就更加全面。以下係近期一啲代表性嘅單日跌幅,你會見到係「memory、AI、周邊」全線中招:
| 個股 / 板塊 | 近期單日表現 | 點解中招 |
|---|---|---|
| Micron(MU) | 約 −4% 至 −6.7% | 記憶體週期 + DRAM/NAND 價格壓力 |
| SK Hynix(ADR) | 約 −9% | HBM / 記憶體高估值回吐 |
| ARM Holdings | 約 −4.6% 至 −7.6% | IP 授權,高估值長天期 |
| Marvell(MRVL) | 約 −7.8% | 數據中心 / 網絡,擠擁交易 |
| Astera Labs / AppLovin | 約 −12% | 最貴嘅 AI 周邊,殺估值最狠 |
| Nvidia(NVDA) | 約 −2% 至 −4.6% | 龍頭都逃唔過 risk-off,但相對抗跌 |
Nvidia 要 8 月尾先出業績,微軟、Meta、亞馬遜、Alphabet 就喺 7 月底陸續公布。呢批大型科技嘅 AI capex(資本開支)指引,先係決定 AI 需求真假嘅關鍵數據。喺呢啲數據出之前,晶片股靠外部宏觀事件推來推去,波幅會好大。呢個階段最危險嘅唔係「跌」,而係喺高波動下,俾情緒逼你喺最恐慌嗰日沽晒、又喺最亢奮嗰日撲晒入去。
同一場風暴,比特幣同黃金嘅分裂
呢場油價衝擊,最能夠考起散戶嘅,係佢令兩個都被叫做「抗通脹資產」嘅嘢——比特幣同黃金——行咗完全相反嘅方向。
比特幣先中刀。7 月 13 日,BTC 由日內高位近 $64,400 一路跌,最低見 $61,750(單日約 −4%)。恐懼與貪婪指數插落 28(恐懼區),好倉爆倉數量係淡倉嘅 6 倍——即係話,呢個唔係有人睇淡而主動沽,而係一堆槓桿好倉被強制平倉嘅連鎖反應。
點解?因為比特幣近幾個月嘅上落,主要俾「聯儲局幾時減息」牽住走。7 月初佢先靠減息預期由六月低位(約 $58,000,21 個月新低)反彈約一成;油價一爆、減息劇本一撕,佢就由「減息受惠者」瞬間變「risk-off 受害者」。呢個階段嘅比特幣,行為上更似一隻高 beta 科技股,多過似「數碼黃金」。
黃金就企硬。同一時間,實金喺約 $4,000 嘅歷史高位區間徘徊。點解一樣嘢升、一樣嘢跌?因為兩者對「利率上升」嘅敏感度唔同:比特幣冇現金流、極高 beta,加息預期一嚟就被殺;實金零息、避險屬性強,喺「地緣風險 + 通脹」雙重敘事下反而受追捧。同一句「通脹重燃」,對黃金係利好,對比特幣(短期)係利淡。
唔好再一句「加密同黃金都係抗通脹」就當佢哋一樣。從行為睇,今日嘅比特幣係「風險資產」,黃金先係「避險資產」。一個組合如果同時靠呢兩樣嘢做對沖,你要清楚:喺一次利率驅動嘅拋售裏面,佢哋唔會同你一齊擋子彈,反而可能一個幫你、一個插你多一刀。
邊個喺呢場衝擊發財 — 贏家名單
每一次宏觀衝擊都係一次財富再分配。晶片同加密流血嘅同時,有一批板塊直接食正呢個大浪。
美股能源龍頭係最直接嘅贏家。油價一升,上游油企盈利立即厚。Exxon Mobil 今年至今累升約 36%,已預告第二季利潤將大幅改善(佢嘅開採成本喺 $40 出頭,Brent 近 $86 即係印銀紙);Chevron 亦升三成以上。其他如 Diamondback、APA、Occidental 亦同步造好。連下游煉油都受惠——crack spread(裂解價差)擴闊,令 Valero(VLO)、Phillips 66(PSX)呢類煉油股單日彈逾 5%。
港股角度,最貼身嘅係「三桶油」。當 Brent 企喺 $80–90,中海油、中石油、中石化嘅全年自由現金流,分析估計可以升逾 10%。中石油約一成原油供應要行荷姆茲,但佢係「油價受惠者」多過「中斷受害者」——油貴,佢賺得多。中石化早前季度純利已經按年升約 28%。呢批高息、低估值嘅央企油股,喺油價敘事下往往係資金避風港。
| 板塊 | 代表(美股 / 港股) | 受惠邏輯 |
|---|---|---|
| 綜合油企 | Exxon(XOM)、Chevron(CVX) | 上游賺油價,下游賺裂解價差,現金流爆升 |
| 純上游 E&P | ConocoPhillips(COP)、Diamondback | 對油價 beta 最高,油升幾多賺幾多 |
| 煉油 | Valero(VLO)、Phillips 66(PSX) | 產品短缺,裂解價差擴闊 |
| 港股三桶油 | 中海油 0883、中石油 0857、中石化 0386 | 高息低估值,Brent $80–90 下 FCF +10% |
| 黃金 / 金礦 | 實金、金礦股 | 地緣 + 通脹雙敘事下嘅避險 |
投資策略 — 三個籃子 + 對沖思路
拆完因果,落到實際點應對。以下唔係叫你聽日一定要點做,而係整理各大 research 機構喺類似「油價衝擊 + 利率上行」情境下,普遍會提到嘅配置框架,俾你自己判斷。
籃子 A — 直接受惠(能源)。ETF 層面有 XLE(能源板塊)、XOP(勘探開採)、OIH(油服);個股層面有 XOM、CVX、COP;港股有三桶油。呢個籃子係「如果衝突拖長、油價企硬」嘅正向押注。要留意:能源而家只佔標普 500 約 4%(2000 年代初曾佔逾 15%),即係大部分組合對呢個板塊其實係嚴重低配。
籃子 B — 通脹 / 避險對沖。實金(或 GLD)同金礦(GDX)喺「通脹 + 地緣」雙敘事下,歷史上係較可靠嘅對沖。呢個籃子唔係搏爆升,而係當股票捱利率壓力時,幫組合減震。
籃子 C — 逢低吼優質晶片(但要有耐性)。如果你認同今次係「殺估值、唔係殺盈利」,咁 SOX / SMH / SOXX 嘅回調就係一個觀察窗口。但關鍵係 timing:等 7 月 15 CPI、7 月底大型科技 capex 指引、7 月底 FOMC 呢幾個關口塵埃落定,先分注入場,好過喺高波動中一次過瞓身。Susquehanna 就觀察到,今次拋售中已有資金用「沽 put」方式喺 Broadcom、Micron 等落注,賭佢哋反彈——即係專業錢當呢個係機會,唔係災難。
港股投資者仲有個地利。對住美股 AI 股嘅高波動,港股呢邊反而有一批「油價順風、估值又平」嘅選擇——三桶油同高息公用股,喺資金避險時往往相對抗跌;而恒指本身科技權重冇納指咁重,對美國利率嘅直接敏感度細啲。要留意嘅係,恒指同樣走唔甩全球 risk-off:7 月 13 日亞洲市場,日經跌逾 2%、韓國 Kospi 更插逾 8%,恒指只係微跌約 0.2%,算係相對硬淨,但方向一致。換句話講,港股可以係「防守盤」,但唔好當佢係「避風港」。
一、逆轉風險:美伊隨時可以再簽協議、海峽重開,油價急回,能源股同通脹交易會反手回吐。Morgan Stanley 之前就試過因為海峽「快過預期重開」而下調油價預測。單邊押能源,呢個係最大風險。
二、需求破壞:油價長期企 $100 樓上,歷史上會觸發需求萎縮,反過來拖冧油價。
三、晶片撈底≠冇風險:如果 7 月底大型科技真係下調 AI capex,咁就由「殺估值」變成「殺盈利」,性質完全唔同,跌浪會深好多。撈之前要睇實嗰啲數據。
根據各大 research 機構(如 Goldman Sachs、Morningstar 等)嘅公開建議,喺高不確定期,普遍強調嘅係「分散、分注、留現金」,而唔係集中晒喺單一敘事。
未來兩星期三大關口 + 結論
呢場戲仲未落幕。短期內有三個關口,會決定「加息劇本」係坐實定係證偽:
- 7 月 15 日 — 美國 CPI:如果通脹數字偏熱,坐實油價已經傳導入通脹,加息預期會再抽,股債齊震;如果偏軟,今次拋售可能已經 overshoot(過度反應)。
- 7 月底 — 大型科技業績:微軟、Meta、亞馬遜、Alphabet 嘅 AI 資本開支指引,決定「AI 需求」呢個故事係真定假,直接影響晶片盈利。
- 7 月 28–29 日 — FOMC 議息:Warsh 領軍下嘅第一份重磅決定。就算唔加息,措辭(hawkish or dovish)都會定調未來幾個月。
再遠啲,8 月尾 Nvidia 業績,先係 AI 敘事嘅終極壓力測試。
今次最值得記住嘅一課,唔係「油價升幾多」或者「晶片跌幾多」,而係:市場係一部連鎖機器。一枚中東導彈,可以透過「油 → 通脹 → 利率 → 估值」呢條鏈,一路傳導到你手上隻 AI 股。散戶輸錢,好多時唔係睇錯個別公司,而係睇漏咗成條鏈——喺錯嘅位恐慌,喺錯嘅位貪婪。呢個唔係 AI 故事完結,係一次由「減息 + melt-up」轉去「油價 + 利率 + 避險」嘅劇本切換。睇得明呢個切換,你就會知邊啲跌係機會,邊啲跌係警號。
從數據嚟睇,呢個唔係一次應該純情緒 all-in 或者 all-out 嘅時刻,而係一次需要你分清楚「殺估值」定「殺盈利」、分清楚「受惠」定「受害」嘅時刻。搞清楚條鏈,你至少唔會做嗰個喺最恐慌一日、喺海峽嘅另一邊,幫人接火棒嘅人。