英偉達四項爆錶、經營現金流插 52%
DSO 由 45 日跳到 60 日,13 個星期加咗 $1,600 億記憶體單
但真正要記住嘅係 $2,790 億供應承諾同 $1,085 億擔保
重點摘要
- 營收 $962.21 億升 106%,數據中心 $890.23 億升 117%
- 經營現金流 $240.77 億,按季跌 52%
- DSO 由 45 日升至 60 日,應收帳 $630.59 億
- 供應承諾由 $1,190 億升至 $2,790 億,主要係記憶體
- 擔保最大敞口 $1,085 億,包括 PORTS-Pike 上限 $1,050 億
8 月 26 日美東時間下午 4 時 21 分,英偉達(NVDA)交出 2027 財年第二季業績。賣方會出預測嘅四條線,四條全部爆錶:營收 $962.21 億對市場 $920 億左右、非 GAAP 每股盈利 $2.22 對 $2.09、數據中心 $890.23 億對 $863 億、下季指引 $1,080 億對 $1,038 至 $1,042 億。
然後 CFO Colette Kress 再加一句:2028 財年營收增長預期 70%,分析員原本估 44%。
睇落去係一份無得挑剔嘅財報。但同一份文件入面,有幾個賣方根本冇 model 過嘅數字,講緊一個完全唔同嘅故事 —— 英偉達今季賣多咗 18% 貨,經營現金流少收 52%。
先睇清楚啲數:四項全中,係真嘅
喺講「但係」之前,要先老實承認 —— 呢一季嘅營運數字係非常強,冇得拗。從 SEC 8-K 入面 CFO Commentary 逐格對返:
| 項目 | Q2 FY27 (截至 7/26) | Q1 FY27 | Q2 FY26 | 按年 |
|---|---|---|---|---|
| 營收 | $962.21 億 | $816.15 億 | $467.43 億 | +106% |
| 數據中心 | $890.23 億 | $752.46 億 | $410.96 億 | +117% |
| └ Hyperscale | $487.10 億 | $430.50 億 | $241.68 億 | +102% |
| └ AI Cloud/企業/主權 | $403.13 億 | $321.96 億 | $169.28 億 | +138% |
| Edge Computing | $71.98 億 | $63.69 億 | $56.47 億 | +27% |
| 非 GAAP 毛利率 | 75.0% | 75.0% | 72.5% | +2.5 pts |
| 非 GAAP EPS | $2.22 | $1.87 | $1.01 | +120% |
| GAAP 純利 | $596.88 億 | $583.21 億 | $264.22 億 | +126% |
數據中心佔咗總營收 92.5%。Blackwell Ultra 上量,Hyperscale 按年翻超過一倍,AI Cloud / 企業 / 主權客戶(NVIDIA 個新分類叫 ACIE)按年爆 138%。Vera Rubin 嘅機櫃已經喺 CoreWeave、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructure 同 Nebius 度 ramping into full production —— 但要講清楚:Vera Rubin 對呢一季嘅營收貢獻係零,10-Q 寫明「量產出貨喺 2027 財年第三季開始」,今季存貨大升就係為咗佢做準備。
下季指引 $1,080 億 ±2%,呢個數完全冇計中國數據中心運算收入。今季 Hopper 出貨去中國得數據中心營收嘅 1% 以下,即係話中國基本上已經由個 model 入面剔走咗。換個角度理解:英偉達而家係喺一個「當中國唔存在」嘅世界入面,單季做 $1,080 億。
再加埋 CFO Colette Kress 喺電話會議度講嘅一句:2028 財年營收增長預期 70%,而分析員原本估 44%。
呢個唔係一句順口嘅樂觀說話,計一計就知有幾大。FY2027 頭兩季已經做咗 $1,778.36 億,加埋 Q3 指引 $1,080 億,三季合共 $2,858.36 億;Q4 按趨勢應該高過 Q3,全年落喺 $4,000 億上下係合理假設。再乘 1.7 —— FY2028 就係 $6,800 億左右。
對比返:FY2026 上半年營收係 $908.7 億,FY2027 上半年係 $1,778.36 億 —— 一年之間已經翻咗一倍。而 70% 嘅意思係,喺呢個基礎上再翻多接近一倍。市場之前只係估 44%。
所以財報後市場嘅第一反應係向上,好正常。問題係 —— 呢個 70% 要點樣先做得到,同埋做嘅過程中,英偉達要先掏幾多錢出嚟。
呢度值得停一停。前日(8 月 25 日)我哋寫過英偉達財報前 7 連跌、蒸發 $4,070 億,當時個講法係「市場驚嘅唔係需求差」。呢份財報 confirm 咗一半 —— 需求真係唔差,而家 confirm 埋另一半:市場驚嘅係邊樣。
答案唔喺損益表,喺現金流量表同附註。
需求端係真嘅:Amazon 五個月內落單翻三倍
喺拆解賬單之前,要先講清楚 bull case,而且要講到最強 —— 因為如果需求係假嘅,以下所有嘢都唔使討論,直接沽貨就算。
需求唔係假嘅。財報電話會議同日,Amazon 同英偉達公布擴大合作:AWS 會再加 200 萬粒英偉達 GPU入數據中心,包括 Blackwell Ultra、Rubin 同 Rubin Ultra,2027 至 2028 年交付。
時間線值得留意:五個月前(2026 年 3 月左右),Amazon 先至同意喺 AWS 部署超過 100 萬粒英偉達 GPU,由當年開始。五個月後再加 200 萬粒,兩批加埋大約 300 萬粒(呢個總數係推算,兩間公司都冇公布過)。英偉達嘅聲明講得好簡短:「需求超出咗嗰啲預期。」Kress 喺電話會議講嘅部署窗口同新聞稿有出入 —— 佢話「由本季開始,一直到 2029 財年第二季」。
而且今次唔止買 GPU。英偉達話佢嘅網絡硬件、開放模型、CPU、數據處理軟件同機器人平台都會整合入 AWS。Amazon 仲會採用英偉達整套 physical AI stack —— Omniverse、Cosmos、Isaac、Jetson —— 去驅動佢嘅倉庫機械人車隊;AWS 亦會喺 Bedrock 同 SageMaker 上面提供英偉達嘅 Nemotron 開放模型。
今次 AWS 交易入面,英偉達仲會出貨數量未披露嘅 Vera CPU,「有啲同 Rubin 整合,有啲獨立供應」。
呢個係關鍵位。CPU 插槽向來係 x86 嘅地盤(Intel 同 AMD)。黃仁勳 5 月講過佢搵到一個「全新 $2,000 億 TAM」,講嘅就係呢個。
Kress 話英偉達預期 Vera 會被「每一間主要 hyperscaler、neocloud、AI 實驗室同系統 OEM」部署,首批夥伴包括 OCI、SpaceXAI,以及「由本季開始」嘅 AWS。
諷刺嘅係,Amazon 一邊落單買 300 萬粒 GPU,一邊自己喺度做 Trainium 加速器同 Graviton CPU 同英偉達競爭 —— Amazon 喺 7 月 30 日嘅 Q2 業績會講自研晶片業務年化收入已經超過 $250 億;更早前嘅 Q1 業績會(4 月)則披露 Trainium 收入承諾累計 $2,250 億。兩個數字嚟自唔同季度,唔應該直接相乘或者當成因果。
換個角度理解:呢一季嘅需求故事,唔係「一個大客戶爆買」,而係客戶結構本身喺度擴闊。今季單一最大直接客戶佔營收 16%;一年前係兩個客戶,分別佔 23% 同 16%。
黃仁勳自己嘅講法:「一年前呢個時候,係得一間實驗室單獨推動整個建設;今日我哋有一個 AI 實驗室同初創嘅黃金時代、多個前沿實驗室並行擴張、蓬勃嘅開放模型生態,同埋開始上線嘅物理 AI。」
所以呢篇文由頭到尾都唔係喺講「AI 需求係咪泡沫」。需求係真。真正嘅問題係下一句:為咗接呢啲真需求,英偉達喺過去六個月簽咗幾多張自己要負責嘅單?
賬單一:賣多咗 18% 貨,現金收少 52%
賣方會 model 營收、EPS、數據中心、下季指引。冇人 model DSO(應收帳周轉日數)。
今季 DSO 由上季 45 日跳到 60 日,一季之間加咗 15 日。應收帳結餘 $630.59 億,對比 1 月底年結時嘅 $384.66 億,半年之間多咗 $245.93 億。以季度營收 $962.21 億計,即係大約三分之二個季度嘅銷售,仲收唔到錢。
結果直接反映喺現金流:
| Q2 FY27 | Q1 FY27 | Q2 FY26 | |
|---|---|---|---|
| GAAP 純利 | $596.88 億 | $583.21 億 | $264.22 億 |
| 經營現金流 | $240.77 億 | $503.44 億 | $153.65 億 |
| 自由現金流 | $213.41 億 | $485.54 億 | $134.50 億 |
| 純利 − 經營現金流 | $356.11 億 | $79.77 億 | $110.57 億 |
| 應收帳(DSO) | $630.59 億(60 日) | —(45 日) | — |
| 存貨 | $315.75 億 | $258 億 | — |
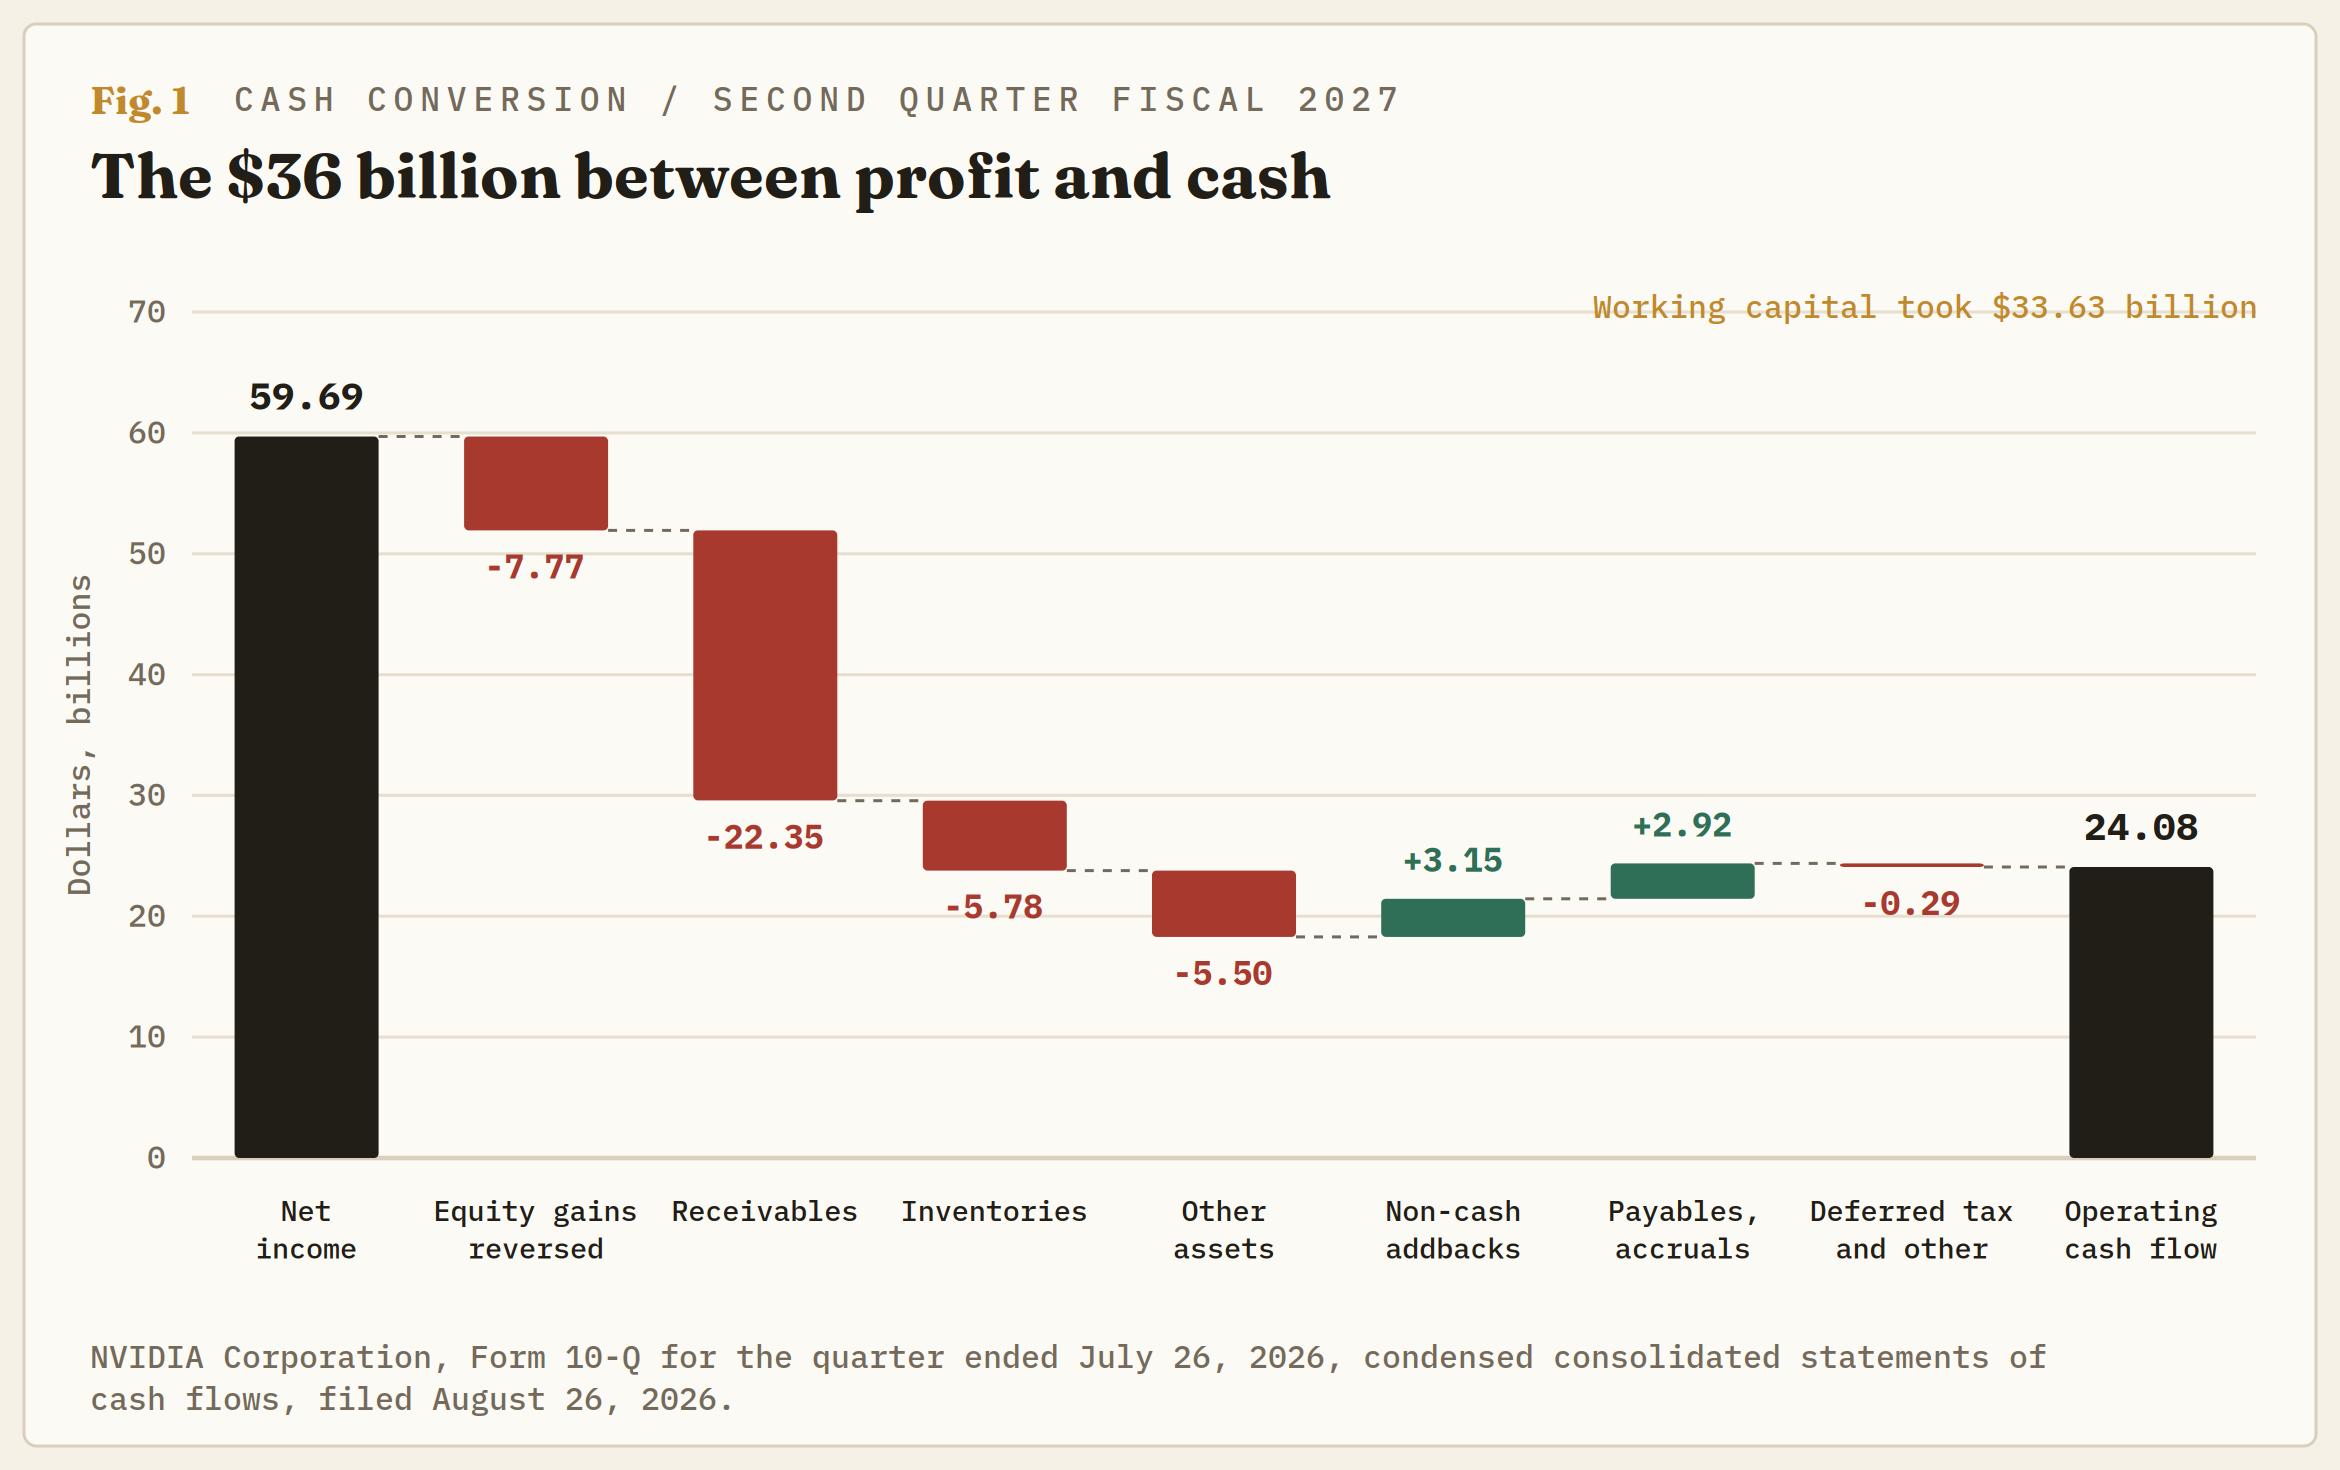
睇清楚呢兩行:營收按季升 18%,經營現金流由 $503.44 億跌到 $240.77 億,插 52%。自由現金流由 $485.54 億跌到 $213.41 億,插 56%。
三個月前,純利同經營現金流相差 $79.77 億,冇人望。今季相差 $356.11 億。
個裂口主要幾項:應收帳食咗 $223.46 億、存貨食咗 $57.84 億、其他資產食咗 $54.97 億;再加要撇返股權投資嘅賬面收益 $77.71 億(marks 唔係錢)。呢四項加埋大過個裂口本身,因為另一邊有折舊攤銷、股份薪酬同應付帳增加等回撥項抵銷咗大約 $58 億 —— 但方向唔變:錢係困咗喺應收帳同存貨度。
存貨升到 $315.75 億,但拆開睇:原材料由 1 月底 $38.07 億升到 $113.41 億,接近三倍;在製品升到 $133.77 億;但可以即刻出貨嘅成品反而由 $87.74 億跌到 $68.57 億。
換個角度理解:呢間公司係喺囤積投入品,唔係積壓賣唔出嘅貨。呢個係最誠實嘅 bull case,應該講清楚。問題唔係「賣唔出」,問題係「賣到但收唔到錢」,同埋「為咗有得賣,要先鎖死幾多錢」。
六個月之前,佢哋話冇做呢樣嘢
DSO 由 45 跳到 60 唔係意外,係一個管理層自己做嘅決定,而且喺同一份文件入面披露咗。
時間線係咁樣嘅:
機制寫喺文件再前幾頁:一般客戶交貨後不久就要俾錢;但對於數據中心規模採購嘅投資級客戶,英偉達而家提供由 90 日到足足一年嘅付款期。
一間單季賣 $962 億嘅公司,同時將收入借返畀客戶最多十二個月 —— 呢個係兩盤生意,而只有其中一盤有分析員 model 過個 margin。
今季五個直接客戶分別佔應收帳結餘 22%、14%、13%、11%、10% —— 即係五個名佔咗 $630.59 億入面嘅 70%。
1 月底時係三個名佔 25%、18%、13%,合共 56%,而且個總數細好多。
用金額計:集中嘅應收帳敞口由大約 $215 億,半年升到大約 $441 億。名嘅數目多咗,睇落似分散;入面嘅錢翻咗一倍,唔係。
最坦白嘅一句,係英偉達自己喺風險因素度寫嘅:AI 雲同 AI 模型公司對訓練同推理算力有真實需求,但暫時未能取得長期基建合約或投資級融資能力去買。
呢句話嘅意思係 —— 供應商喺一份律師簽過名嘅文件度承認,佢部分可尋址市場嘅信用質素唔夠班。
賬單二:13 個星期加咗 $1,600 億,主要係記憶體
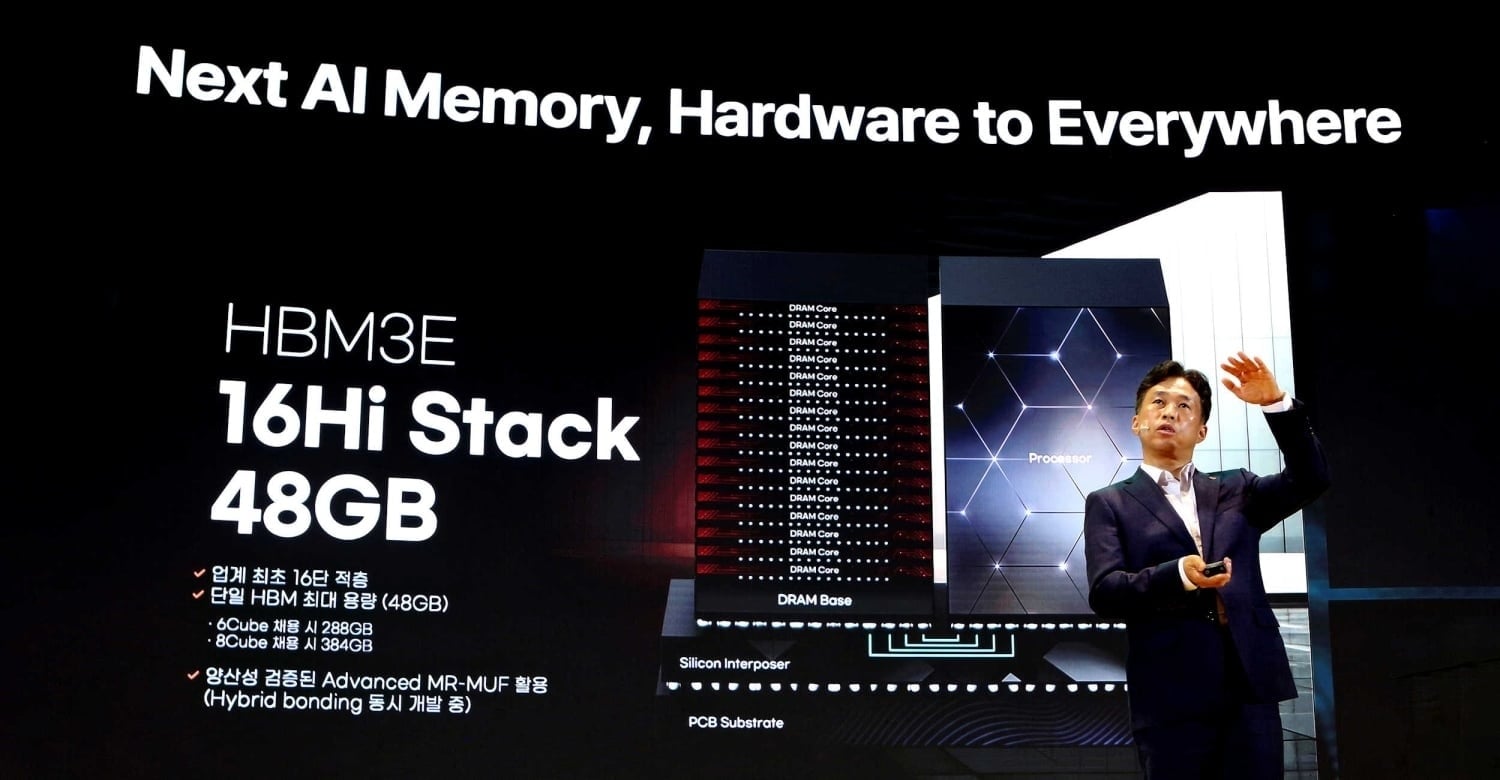
製造、供應同產能承諾,由三個月前嘅 $1,190 億升到 $2,790 億。英偉達自己講明,增幅主要同記憶體採購有關。
呢個唔係四捨五入嘅變動。係十三個星期之內新增 $1,600 億義務,而同期做嘅營收係 $962.21 億。
拆返分期:餘下 2027 財年 $920 億、2028 財年 $870 億、2029 財年 $880 億,之後三年合共 $120 億。
再連埋其他項目一齊睇,英偉達披露嘅未來合約承諾總額係 $3,660 億:供應同產能 $2,790 億、雲服務協議 $290 億、未開始嘅數據中心租約 $250 億、股權投資 $250 億、資本開支 $80 億。
對比返:總資產 $3,202.72 億、股東權益 $2,289.84 億。表外承諾已經大過成張資產負債表。
點解突然要鎖死咁多記憶體?
因為記憶體先係而家嘅樽頸,唔係 GPU。
TrendForce 預測 2026 年第三季伺服器 DRAM 合約價按季升 13–18%。TrendForce 亦估計,三大供應商嘅 HBM 晶圓投片量,喺 2025 年底、2026 年底、2027 年底分別佔總 DRAM 晶圓投片嘅 18%、22%、30% —— 即係越嚟越多產能由傳統記憶體轉去 HBM。TrendForce 亦已經預告 2027 年伺服器 DRAM 短缺:RDIMM 位元供應只會按年增 15–20%,遠遠追唔上伺服器 CPU 出貨增長。
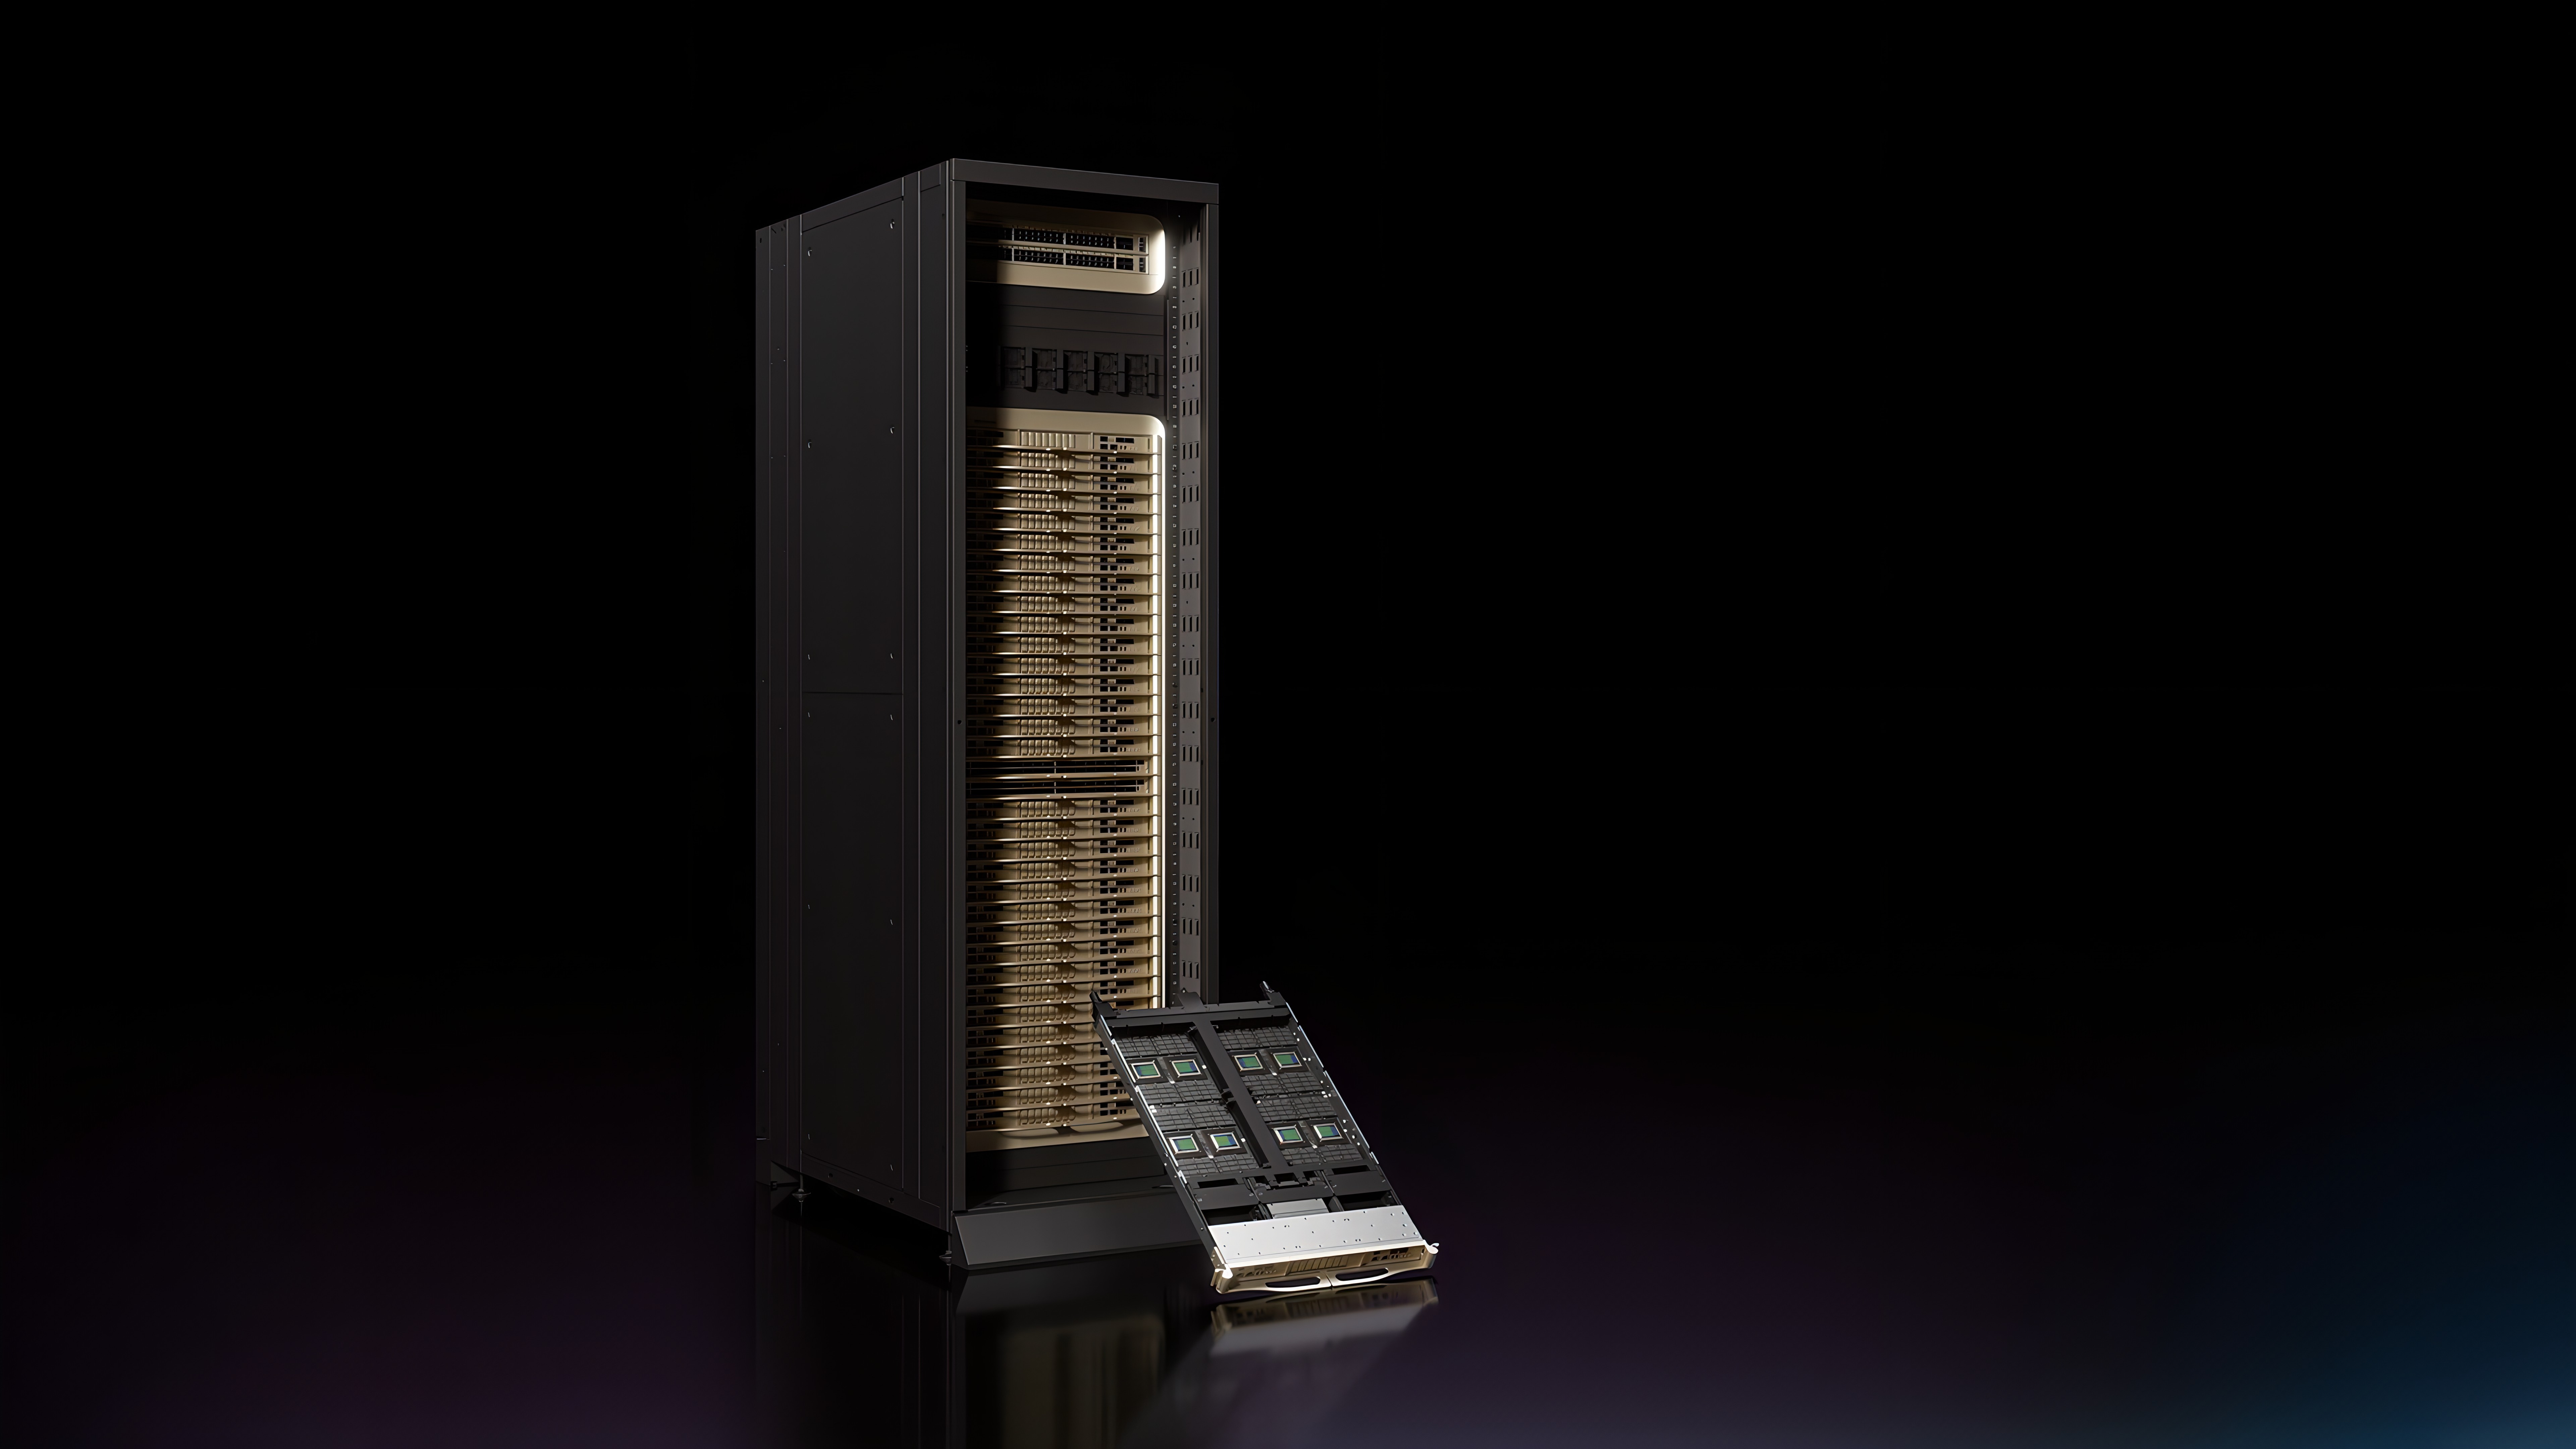
價錢壓力大到英偉達要改規格。根據 GF Securities(經 Wccftech 同 TrendForce 引述)嘅分析,英偉達會將 Vera Rubin NVL72 機櫃嘅 SOCAMM 模組由 192GB 砍一半到 96GB,令 Vera CPU 側記憶體由大約 55TB 減到 28TB,而 GPU 側 HBM4 維持每機櫃 20.7TB 不變。
原因好直接:唔砍嘅話,記憶體會佔 VR200 系統估算 $210 萬 BOM 嘅 29%,遠高過英偉達想要嘅 20% 水平。Bernstein 更加估一個 NVL72 Rubin 機櫃索價可以去到 $910 萬美元,並預測 HBM4 2027 年升到每 GB $53。
供應緊到咩程度?英偉達只攞到自己想要嘅六成
TrendForce 6 月初嘅報告講得更加白:根據三星、SK hynix、美光嘅初步分配計劃,英偉達預計只會攞到大約 60% 嘅 LPDRAM 需求量,而且再加碼嘅空間有限。所以砍 SOCAMM 規格唔止係慳錢,更加係為咗用同一批記憶體造多啲 Vera CPU 出嚟,避免長期缺貨。
喺呢個背景之下,英偉達 7 月同 SK 集團簽咗意向書,正式化一個估值超過 $5,000 億嘅戰略關係 —— 包括 6 月公布嘅 SK hynix 長期記憶體供應協議,同 SK Telecom 計劃喺南韓建一個 2GW AI 數據中心(用 DSX AI factory 平台 + Vera Rubin 系統 + SK hynix HBM4,2027 年投入服務)。
要留意:$5,000 億呢個數字最好理解成「未來數年間預期商業活動嘅總值」,而唔係一張採購單。意向書就係意向書。但方向講得好清楚 —— 英偉達而家係用鎖產能嘅方式做供應鏈,同佢做客戶信貸嘅方式一模一樣。
今季非 GAAP 毛利率 75.0%,同上季打和。但下季指引係 74.0%(±50 個基點)。
更重要嘅係 Kress 喺電話會議俾埋之後嘅軌跡:毛利率預期喺 Q4 見底,落到 71–72%,然後 2028 財年穩定喺 72–73%。由 75% 到 71–72%,即係三至四個百分點。
消費端講得更白:Edge Computing 按季只升 13%,公司自己嘅解釋係「記憶體同系統價格高企,令消費 PC 銷售放緩」。
用加價將記憶體通脹轉嫁出去,喺短缺持續期間行得通。問題係短缺唔持續嘅時候會點。
2026 財年第一季,英偉達曾經為過剩存貨同採購義務入賬 $45 億撇賬(H20 相關)。
當時公司整體嘅存貨採購及長期供應/產能義務總額係 $298 億(呢個係全公司數字,唔係 H20 專屬)。
今日係 $2,790 億。同一個機制,分母大咗 9.4 倍。呢個唔係預測會出事,係話如果出事,規模嘅參考點喺邊。
賬單三:擔保簿六個月由 $35 億變 $1,085 億
第三張賬單完全唔喺損益表入面。
英偉達今季披露嘅擔保最大總敞口係 $1,085 億,由兩部分組成:
- $35 億 —— 為若干 AI 雲夥伴嘅土地、電力同廠房(land, power and shell,簡稱 LPS)租賃義務作違約擔保
- $1,050 億 —— 2026 年 8 月新簽,為 SB Energy 喺俄亥俄州 PORTS-Pike 科技園區約 4.25GW 容量嘅 LPS 建設提供信貸支持
PORTS-Pike 個場址係美國能源部喺 Pike County 嘅 Portsmouth 舊鈾濃縮設施。SB Energy(軟銀旗下)負責興建同管理,整個園區 20 年租畀 OpenAI,而且合約寫明獨家部署英偉達運算。
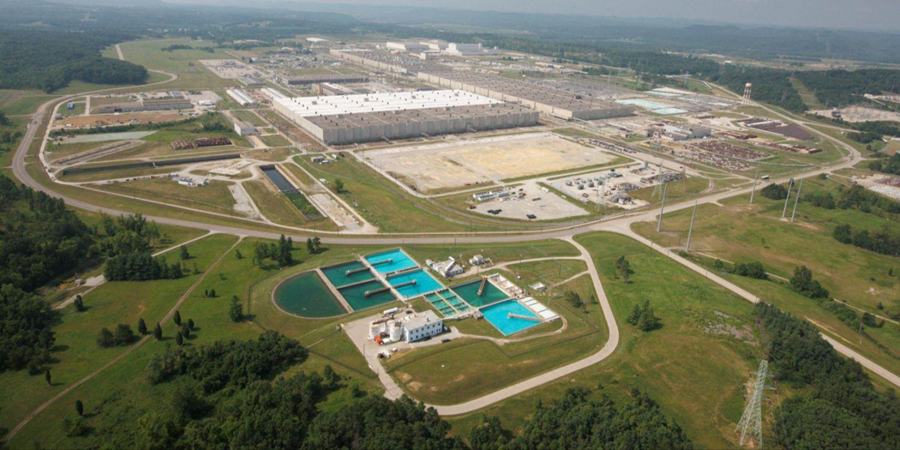
條款嘅結構值得逐點睇:
- 擔保分階段生效,要數據中心投入服務先計數,第一階段預計 2029 財年
- OpenAI 按時交租,英偉達嘅敞口就逐步下降;若該租客取得滿意信用評級,擔保可提早終止
- 英偉達估算每一代基建部署喺 PORTS-Pike 大約代表 150 萬粒 GPU、$1,500 億至 $2,000 億英偉達收入
- 英偉達仲持有一個 option,可以再為額外約 3.8GW 提供信貸支持
- SB Energy 同軟銀計劃興建 10GW 新發電(當中 9.2GW 天然氣),另投入至少 $42 億喺區域電網
黃仁勳喺 LinkedIn 貼文入面主動否認咗「循環融資」呢個指控:
「英偉達運用自己嘅規模同長期能見度去鎖定 Ports-Pike 承載英偉達運算。呢個同我哋做供應鏈管理嘅紀律一樣:當我哋對客戶需求有能見度、而且咁做可以帶嚟長期生產性產能嘅時候,我哋就鎖定關鍵投入。」
佢亦講明支持範圍「限於指定部分嘅租金同電費付款,加上特定嘅剩餘價值承諾 —— 唔係整個場址成本,亦唔係租客所有義務」,同埋大部分公司都會自己搞掂 LPS 再買英偉達嘅嘢,只係領先 AI 實驗室嘅增長速度快過佢哋嘅資產負債表同長期信用狀況。
「循環融資」呢個指控,到底成唔成立?
呢個係目前市場上最有爭議嘅一條問題,而且兩邊都有道理,值得逐點拆。
支持「唔係循環融資」嘅論據:英偉達冇借錢畀 OpenAI 買 GPU。佢做嘅係為土地、電力、廠房嘅租賃義務背書 —— 呢啲係第三方(SB Energy)興建、OpenAI 承租嘅實體資產。擔保只喺租客違約時先生效,而且限於指定部分嘅租金同電費,加特定剩餘價值承諾。租客交足租,敞口就逐年下降;租客攞到滿意信用評級,擔保直接終止。
支持「係循環融資」嘅論據:如果英偉達唔背書,呢個場址就起唔成,或者融資成本高到起唔起。而場址一起成,合約寫明獨家部署英偉達運算,每一代大約 $1,500 至 $2,000 億英偉達收入。即係話 —— 英偉達用自己嘅信用,買咗一個未來二十年、獨家、鎖死嘅需求來源。錢冇直接流去客戶手上,但風險由客戶轉移咗過嚟。
兩個講法其實可以同時成立。真正嘅分別喺於用邊個時間框架睇:收入喺兩年內入賬,信用風險喺二十年內存在。
呢度有個細節,比個 headline 數字更有睇頭。
嗰 $35 億 AI 雲租賃擔保,係入賬喺衍生工具附註入面,由英偉達自己嘅會計師分類為信用衍生工具,夥伴另外託管咗 $7.12 億作為抵押。
即係話,公司自己都唔係當佢係普通商業安排嚟入賬 —— 佢入賬做賣出嘅信用保護。
另一個角度:DCD 讀者留言問得好 —— 剩餘價值擔保假設有人會喺租客走佬時用約定金額接手。一個為單一租客度身訂造嘅 4.25GW 園區,2035 年邊個係買家?呢個問題暫時冇人答到。
$360 億雲協議:一張寫咗出去嘅 put
喺第二張承諾表入面,仲有 $360 億 AI 雲協議加 $200 億未開始、預計會轉租畀第三方嘅數據中心租約,合共 $560 億。
英偉達自己嘅描述:公司同領先 AI 雲合作,令 AI 初創、模型開發者、企業、研究機構同主權客戶更容易用到英偉達基建。協議下,英偉達喺前期賣基建賺一筆,若符合特定條件,再參與 AI 雲從第三方客戶賺到嘅收入分成。
聽落好合理。但呢個結構嘅另一面係:英偉達賣基建畀啲雲,同時承諾向佢哋買返雲容量。而啲雲可以單方面停止向英偉達供應,將容量以更好價錢轉售畀第三方。
喺壞情況綁死你,喺好情況放生你
需求強嘅時候 —— 第三方肯出高價,雲營運商行使權利,將容量賣畀出價更高嘅人,英偉達攞唔到容量。
需求弱嘅時候 —— 冇人爭,英偉達要按合約接貨。
一份喺壞狀態綁死你、喺好狀態放生你嘅合約,唔係採購合約,係一張賣出咗嘅 AI 算力需求 put。
成個表外部分,方向都係一樣:上行留喺客戶,下行返嚟供應商度。
由淨現金變借錢:利息收入跌,利息支出翻三倍
資產負債表另一邊嘅變化,同樣快。
現金、等價物同可交易債券證券由上季 $503 億升到 $566 億。表面睇係好事,但呢個升幅係靠 6 月發嘅 $250 億債撐起嚟。
同一季內,公司透過回購同股息回饋股東接近 $260 億,同時繼續增持股權投資(六個月合共買入 $424.04 億股權證券)。扣除債務之後,淨現金頭寸喺一個賺近 $600 億嘅季度入面,反而跌咗大約 $186 億。
股權持倉(可交易加非可交易)由 1 月嘅 $351.37 億升到 $939.4 億。利息支出翻超過三倍到 $2.27 億,利息收入由 $5.92 億跌到 $4.96 億 —— 因為以前擺喺國債嗰筆錢,而家擺咗喺客戶度。
GAAP 純利按季只升 2%($583.21 億 → $596.88 億),但營收升 18%。
原因:股權投資收益由 $159.36 億腰斬到 $77.71 億。營運層面其實好好 —— 營業利潤按季升 19%(+$102 億)—— 但其他收入淨額跌咗 $86 億,加上稅款上升,兩邊夾埋,一個季度嘅賬面盈利增長就跟住冇咗。
今季股權證券淨收益 $78 億,佔 GAAP 純利 13.1%。
呢個機制唔止英偉達一間喺用。以第二季計,標指成分股已公布業績約 88%,盈利增長 tracking 超過 50%,而 6 月 30 日時分析員預期係 23.1%。剔除兩間公司,跌返 32%。
Alphabet 今季賬面收益接近 $980 億(部分來自 SpaceX 持股),Amazon 錄得 $534 億(主要來自 Anthropic 投資)。兩間一齊剔除,整體盈利驚喜由 29% 跌到 11% 以下。
英偉達係第三間。而且係第一間喺呢個「所有人都話係爆錶」嘅季度,顯示咗反轉。
賬面重估收益唔係現金。當三間市值最大嘅公司,都靠重估私人 AI 公司持股嚟做出多年來最好嘅一季,呢個增長嘅質素就同股價一樣有波動性。
更重要嘅係:呢啲盈利一蚊都唔會以現金形式入賬。
點解股價喺財報前已經跌咗七日
返返去股價。呢度啲數要講得好清楚,因為市場對呢份財報嘅即時反應,唔同來源講法唔一樣。
先講可以核實嘅部分 —— 收市價(來源:Interactive Brokers 日線數據):
| 日期 | 收市 | 單日 |
|---|---|---|
| 8 月 13 日 | $225.30 | — |
| 8 月 14 日 | $225.16 | -0.06% |
| 8 月 17 日 | $225.01 | -0.07% |
| 8 月 18 日 | $219.74 | -2.34% |
| 8 月 19 日 | $217.56 | -0.99% |
| 8 月 20 日 | $216.85 | -0.33% |
| 8 月 21 日 | $214.72 | -0.98% |
| 8 月 24 日 | $208.48 | -2.91% |
| 8 月 25 日 | $213.05 | +2.19% |
| 8 月 26 日(財報日) | $209.66 | -1.59% |
由 8 月 13 日 $225.30 到 8 月 24 日 $208.48,連跌七個交易日,累計 -7.5%。8 月 26 日收 $209.66,對比 5 月 14 日嘅歷史盤中高位 $236.54 低咗 11.4%;若果同收市高位 $235.74 比,係 -11.1%。以 7 月 26 日在外流通股數 241.47 億計,市值大約 $5.06 兆。
換句話講:呢份財報係喺股價已經由高位回落超過一成、而且喺公司宣布為單一客戶嘅租金背書最多 $1,050 億嗰十日之後,交出嚟嘅。
Investing.com 喺美東時間下午 4 時 28 分報道,盤後「shed 1.5%」。
FXStreet 喺同日 21:48 GMT 嘅分析寫,盤後嘅價喺第一個鐘之內「由 $205 以下擺返上 $215 以上」。
另有報道引述指股價因 2028 財年展望而「彈 4%」。
呢三個講法唔一致,反映嘅係盤後波幅極大、時間點唔同就完全兩個結論。可以肯定嘅係:個市場當晚,係喺「呢份係增長報告」定「呢份係信貸報告」之間,拎唔定主意。
不過方向已經開始清晰。8 月 27 日開市前,NVDA 報 $224.40,較前收市 $209.66 升 $14.74,即 +7.03%(來源:Interactive Brokers 實時報價,盤前成交約 643 萬股)。即係話,市場消化咗一晚之後,選擇咗行「增長報告」呢邊。
但盤前唔等於收市。以下嘅分析,唔係關於呢一日點行,而係關於呢個資本結構要行幾耐先會反映喺股價度。
呢份財報,同我哋之前寫過嘅四篇對得返
做深度研究最怕嘅唔係睇錯,係前後矛盾。所以呢度要老實對返過去幾個星期喺呢度寫過嘅嘢 —— 有三篇 confirm 咗,有一篇要補充。
| 日期 · 文章 | 當時嘅講法 | 呢份財報點樣對返 |
|---|---|---|
| 8/15 · SanDisk NAND 超級周期 | 記憶體係 AI 周期入面最被低估嘅一環,SanDisk 靠一份 4 年長約鎖死供應 | Confirm。英偉達一季加 $1,600 億記憶體承諾、SK 集團 $5,000 億意向書,證明「鎖長約」係 2026 年整個行業嘅動作,唔止 SanDisk |
| 8/17 · 半導體 $3.3 兆蒸發、AI 重新分錢 | AI 市場開始重新分配利潤,錢由某啲環節流向另一啲環節 | Confirm。今季最明顯嘅再分配就係:英偉達毛利率由 75% 一路指引落 74%、再到 Q4 嘅 71–72%。要講清楚:公司冇喺文件講明原因,呢個對應記憶體成本嘅推論係本文自己嘅判斷 |
| 8/25 · 英偉達 7 連跌、蒸發 $4,070 億 | 市場財報前驚嘅唔係需求差 | Confirm,並且可以講得更準。需求端全部超預期;市場之前價緊嘅係 8/17 宣布嘅 $1,050 億擔保,以及呢份財報坐實嘅資本結構轉變 |
| 8/19 · 30 年美債息破 5.33%、AI 同政府搶錢 | AI 基建融資需求正在推高長端利率 | 要補充。當時講嘅係 AI 公司自己去債市搶錢。今季新資訊係:英偉達自己 6 月發咗 $250 億債,而且開始代客戶承擔信用風險 —— 即係話部分融資需求由債市轉移咗入一間晶片公司嘅資產負債表 |
第四點值得多講一句。
如果 AI 雲同模型公司「未能取得投資級融資能力」(英偉達自己嘅風險因素原話),而英偉達用自己嘅資產負債表填補呢個缺口 —— 咁呢啲信用風險並冇消失,只係由分散喺債市,集中咗去一間公司度。
對持有 NVDA 嘅人嚟講,呢個係新增嘅風險維度。對整個市場嚟講,呢個係集中度風險。兩樣都要計。
邊個真係收到錢:$1,600 億流向邊度
如果話英偉達今季最大嘅單一動作,係十三個星期加咗 $1,600 億記憶體採購承諾 —— 咁個問題就好簡單:呢舊錢會入邊個袋?
答案唔係英偉達,係記憶體三巨頭同佢哋嘅供應鏈。
板塊分佈(8 月 26 日收市,來源:Interactive Brokers / Investing.com)
| 代號 | 公司 | 8/26 收市 | 同呢個故事嘅關係 |
|---|---|---|---|
| MU | Micron | $938.40(+0.58%) | 美系 DRAM/HBM4,產能已預售,直接受惠合約價升 13–18% |
| SNDK | SanDisk | $1,499.37(+1.26%) | NAND;本站 8 月 15 日已拆解過其 4 年長約結構 |
| WDC | Western Digital | $468.88(+4.02%) | 近線儲存,AI 數據中心資本開支受惠 |
| 000660.KS | SK hynix | 首爾上市 | 據 2026 年 1 月報道供應英偉達 HBM4 約三分之二至七成(消息未經雙方確認,且已有半年) |
| 005930.KS | 三星電子 | 首爾上市 | HBM4 追趕者;TC-NCF 制程 |
| NVDA | 英偉達 | $209.66(-1.59%) | 呢份財報嘅主角,同時係最大嘅記憶體買家 |
如果唔想揀單一股,半導體板塊 ETF(例如 SMH、SOXX)可以覆蓋整條鏈,但要留意呢類 ETF 通常有相當高比重壓喺英偉達同台積電度,分散效果冇想像中大。
港股方面,直接對應嘅記憶體標的唔多。相對關聯度較高嘅係 AI 數據中心相關嘅電力、散熱同伺服器組裝供應鏈,以及有台積電/記憶體供應鏈曝險嘅科技 ETF。呢類間接曝險嘅 beta 遠低過直接持有記憶體股,唔應該當成同一回事。
三個層次要分清楚
呢條鏈上面唔同位置,承受嘅風險完全唔同,唔應該混為一談:
記憶體製造商 — 收到現金嘅一方
SK hynix、三星、美光呢類公司,係英偉達 $2,790 億承諾嘅直接對手方。長約鎖死之後,佢哋收現金、交貨,唔需要承擔 OpenAI 或者任何 AI 雲嘅信用風險。
風險喺另一邊:周期。美光已確認 2026 年 HBM4 產能全部預售(SK hynix 早前講嘅係整體 DRAM/NAND/HBM 產能售罄,唔係 HBM4 專屬),呢個係好消息;但當所有人都同時擴產,2027–2028 年就係新增產能開出嘅時候。記憶體從來冇例外。
英偉達本身 — 收入極強,但資本結構喺變
營運無得彈:106% 按年增長、75% 毛利率、$1,080 億下季指引、70% 明年增長預期。
但持有 NVDA 而家同時等於持有:$630 億應收帳(七成集中喺五個客戶)、$1,085 億擔保敞口、$360 億不對稱雲協議、$2,790 億供應義務。
呢啲風險唔一定會爆,但佢哋改變咗個 risk profile 嘅性質 —— 由「賣鏟嘅波動」變成「賣鏟 + 放貸 + 寫信用保護嘅波動」。市場暫時仲係用前者嘅方式定價。
AI 雲 / neocloud — 槓桿最高嗰一層
CoreWeave、Nebius 呢類 AI 雲,係整條鏈入面槓桿最高、信用最弱嘅一環 —— 英偉達自己嘅風險因素已經寫明呢層客戶「未能取得長期基建合約或投資級融資能力」。
上行嘅時候彈性最大,下行嘅時候亦然。呢層唔適合當「AI 曝險」嘅核心倉位,更加似係一個高 beta 嘅衛星倉。
1. 記憶體係周期股,唔係成長股。合約價按季升 13–18% 呢種數字,歷史上通常出現喺周期頂部附近而唔係起點。TrendForce 自己都指出,3Q26 嘅升幅已經因為消費需求轉弱同基數效應而放緩。
2. 英偉達自己就係最大嘅需求風險。公司已經喺砍 SOCAMM 規格(192GB → 96GB)。買方減用量,就係記憶體需求嘅下修。
3. 對手方風險已經制度化。五個客戶佔應收帳 70%、$1,085 億擔保、$360 億不對稱雲協議 —— 任何一環出事,傳導路徑係整條 AI 基建鏈,唔止英偉達。
4. 撇賬先例存在。FY26 Q1 曾為 $298 億義務入賬 $45 億撇賬。今日義務係 $2,790 億。
5. 估值。市場流傳嘅「16 倍 FY2028 市盈率」係財報前計出嚟嘅,用嘅係當時 44% 增長嘅市場預期。如果 70% 真係做到,呢個倍數其實會低過 16 倍;但反過來講,如果做唔到,分母就要向下修。呢個數字唔係一個安全邊際,只係一個假設嘅副產品。
6. 「70%」唔係正式指引。英偉達正式只 guide 一個季度。FY2028 嗰個 70% 係 Kress 喺電話會議講嘅「初步預期」,而且佢明講係受供應限制之下嘅數字 —— 佢話客戶嘅 forecast 其實係指向明年增長「翻一倍」。呢個 70% 喺 8-K 入面搵唔到。
11 月嗰份財報,要睇邊兩個數
牛市論點值得完整咁講一次,而且要講到最強:需求唔係問題。今季單一最大直接客戶佔營收 16%,一年前係兩個客戶分別佔 23% 同 16% —— 終端市場係真係喺擴闊,唔係收窄。存貨升嘅係原材料,唔係等買家嘅成品。擔保喺租客唔違約嘅情況下一蚊都唔使俾,而最大嗰筆 2029 財年先開始。
黃仁勳喺財報新聞稿入面嘅講法亦唔係空口說白話:
「AI 已經到咗拐點。佢喺度做有用嘅工作。佢啲 token 有生產力、有利潤。而家,運算就係收入。」
佢亦指出需求基礎已經擴闊:一年前係一個實驗室單獨推動整個建設,而家係多個前沿實驗室並行擴張、開放模型生態蓬勃、物理 AI 開始上線。
所以真正嘅分歧唔係「AI 需求係咪真」。分歧係:一間晶片公司可以背住一張放貸機構嘅資產負債表幾耐,先至會被市場用放貸機構嘅方式定價?
兩個數,11 月底揭盅
第一個:DSO。三個月前嘅指引係 45 日會正常化,結果去咗 60。如果下一份財報喺 $1,080 億營收指引之下,DSO 再向上,咁延長付款期就唔係時間差問題,而係增長率嘅代價。
第二個:經營現金流 vs 純利。公司已經白紙黑字講咗融資安排「會繼續」影響呢個數。今季差距係 $356.11 億,下一季係收窄定擴大,直接決定咗前面兩個判斷邊個啱。
順帶要盯埋擔保簿:六個月由 $35 億去到 $1,085 億,而額外 3.8GW 嘅 option 完全喺英偉達自己手上。每加一蚊,買嘅係兩年內入賬嘅收入,對住嘅係二十年嘅信用風險。
最後補一個框架 —— 點樣分辨「呢個係增長報告」定「呢個係信貸報告」。
睇三樣嘢就夠:錢幾時入賬、風險幾時到期、邊個手上揸住 option。
- 錢幾時入賬:PORTS-Pike 每一代基建代表 $1,500–2,000 億收入,大部分喺兩年內確認
- 風險幾時到期:擔保由 2029 財年開始分階段生效,每階段 20 年;數據中心租約最長 20 年,部分要到 2033 財年先開始
- 邊個揸住 option:額外 3.8GW 嘅信貸支持係英偉達可以選擇做或者唔做 —— 呢個係英偉達手上嘅 option;但 $360 億雲協議入面,單方面停供再轉售嘅權利,係喺雲營運商手上
三樣一齊睇,個結論好簡單:短期利好,長期風險,而 option 唔係全部喺自己手上。
總結返一句。
呢份財報唔係「好」或者「差」咁簡單。營運層面係近年最強嘅一份;資本結構層面,係英偉達由一間賣鏟嘅公司,變成一間賣鏟、借錢畀你買鏟、幫你擔保地皮租金、仲承諾買返你用鏟挖出嚟嘅嘢嘅公司,呢個轉變喺六個月內完成。
市場呢個周期一直喺 price 個收入。另外一邊,暫時仲未需要 price。而逼佢哋要 price 嗰一季,唔會有新聞稿預告。