$2,500 億縮水到 $1,050 億
英偉達 7 連跌、蒸發 $4,070 億
重點摘要
- 8 月 13 日至 24 日連跌七日,收市計跌 7.47%,蒸發約 $4,070 億
- 四大雲廠商 6 月季度資本開支合共 $1,660 億,按季升 27.1%
- 俄亥俄擔保由傳聞 $2,500 億縮至上限 $1,050 億
- 英偉達同六間機構簽備忘錄,目標調動超過 $5,000 億第三方資本
- 8 月 18 日 CoreWeave 跌 12.10%,微軟升 0.27%
8 月 24 號收市,英偉達(NVDA)收 $208.48,跌 2.91%。呢個係佢連續第七日跌,2022 年 9 月以嚟最長嘅連跌。由 8 月 13 號收 $225.30 計起,七個交易日累跌 7.5%;以 24.2 億股計,市值蒸發大約 $4,070 億美金。
兩日之後,8 月 26 號收市後,佢就要出財報。
直覺答案係「市場驚需求見頂」。但呢個答案有個大問題:今個季度嘅需求,其實一個月前已經公開晒。微軟、Alphabet、亞馬遜、Meta 四間喺 6 月季度合共花咗 $1,660 億 資本開支,按年升 87%,按季升 27%。呢啲數字全部寫喺佢哋自己嘅現金流量表度,唔係猜測。
所以真正跌緊嘅,唔係「有冇需求」呢個問題。係「呢啲需求嘅錢,由邊度嚟」呢個問題。
先搞清楚:七連跌到底跌咗幾多
講數之前,要先分清楚幾組經常俾人混淆嘅數字。市面上有講「跌 8%」、有講「五日蒸發 $2,040 億」、有講「七連跌」,聽落好似互相矛盾,其實係度量嘅起點唔同。
| 日期 | 收市價 | 單日變幅 |
|---|---|---|
| 8 月 13 日(高位) | $225.30 | +0.54% |
| 8 月 14 日 | $225.16 | −0.06% |
| 8 月 17 日 | $225.01 | −0.07% |
| 8 月 18 日 | $219.74 | −2.34% |
| 8 月 19 日 | $217.56 | −0.99% |
| 8 月 20 日 | $216.85 | −0.33% |
| 8 月 21 日 | $214.72 | −0.98% |
| 8 月 24 日 | $208.48 | −2.91% |
由 8 月 14 號起計,一連七個交易日全部收跌。收市對收市計,由 $225.30 到 $208.48,跌 7.47%。如果由連跌期間嘅盤中最高位 $227.92(8 月 17 號)計落 8 月 24 號收市,就係 −8.53% — 呢個就係「跌超過 8%」嗰個講法嘅出處。
至於「五日蒸發 $2,040 億」,係 8 月 21 號嗰陣嘅報道,計嘅係 8 月 13 號收市到 8 月 20 號收市:$225.30 − $216.85 = $8.45,乘 24.2 億股 ≈ $2,045 億。到 8 月 24 號收市,整段連跌嘅市值損失已經擴大到大約 $4,070 億。
因為呢三個數字經常俾人混住講,講成「一個星期跌咗 $4,000 億又跌 8% 又五日 $2,040 億」,聽落似跌咗三次。實際上係同一段跌浪嘅三種量度方式。
睇市場數據最常犯嘅錯,就係將盤中變幅、收市對收市、由高位計三種基準溝埋一齊。三個數都啱,但唔可以加埋。
更加值得留意嘅,係整個板塊嘅節奏。費城半導體指數(SOX)8 月 17 號仲收 12,621 點,升 1.64%。第二日,8 月 18 號,單日插 4.98%。到 8 月 24 號收 11,423 點,五個交易日由高位跌咗 9.5%。
道指升、標普 500 只跌 0.29%、半導體插 2.7%。呢個唔係大市恐慌,係錢喺板塊之間搬緊屋。
另一個好容易被忽略嘅事實:即使跌成咁,SOXX(iShares 半導體 ETF)由年初 $301.15 升到 8 月 24 號嘅 $506.18,年初至今仍然升 68%。同期標普 500 ETF(SPY)升 12%、納指 100 ETF(QQQ)升 15%。半導體今年仲係大幅跑贏,只不過八月中之後開始還返一部分。
呢個唔係「AI 泡沫爆咗」嘅形態。泡沫爆嘅時候,係全部一齊冚。而家係大市企穩、半導體單邊回吐,而且回吐幅度相對今年嘅升幅嚟講,仲係好細。
換個角度理解:呢個更似係市場喺財報前,重新為某一類風險定價 — 而唔係為需求定價。
8 月 26 號財報,真正要睇嘅唔係今季
市場預期已經好清楚。截至 8 月 24 日,四十一位分析員畀出嘅 FY27 第二季共識:收入 $920.7 億(按年 +97.0%),經調整每股盈利 $2.09(按年約 +99%)。去年同期係 $467.4 億同 $1.05。
公司自己 5 月 20 號畀嘅指引係 $910 億 ±2%,而且明確講明假設中國資料中心運算收入為零。共識比指引中位數高 1.2% — 換句話講,四十一個分析員嘅集體判斷係:管理層自己嘅預測「稍微保守咗少少,僅此而已」。
連續十三季跑贏自己嘅指引,但幅度一直收窄
英偉達每次業績都會同時公布下季收入展望,所以每一季都可以攞返三個月前管理層自己講過嘅數字嚟對數。結果係:連續十三個季度,實際收入全部高過自己嘅指引中位數,平均超出 8.2%。
但幅度一路縮:FY24 Q2 超出 22.8%,FY24 Q3 超出 13.3%,到最近五季只係喺 2.5% 至 5.6% 之間。FY27 Q1 報 $816 億,比指引中位數高 4.6%,比街貨高 5.5%。
幅度收窄唔係基本面轉壞,而係一間公司大到某個程度、被覆蓋得夠密之後,賣方模型自然會準好多。
但呢件事改變咗一樣嘢:「超指引 5%」而家係基本情境,唔再係驚喜。所以股價反應已經越嚟越唔睇今季個數,而係睇下一季個 guidance。
今季嘅需求其實三個月前已經由其他公司寫低咗。四大雲廠商 6 月季度合共 $1,660 億 資本開支,按季升 27.1%:
| 公司 | 2026 Q1 資本開支 | 2026 Q2 資本開支 | 按季 |
|---|---|---|---|
| 亞馬遜 AMZN | $442.0 億 | $542.1 億 | +22.6% |
| Alphabet GOOG | $356.7 億 | $449.2 億 | +25.9% |
| 微軟 MSFT | $308.8 億 | $358.0 億 | +15.9% |
| Meta META | $198.4 億 | $310.8 億 | +56.7% |
| 合計 | $1,306.0 億 | $1,660.1 億 | +27.1% |
由 2024 年初計起十個季度,合計資本開支升咗 272%。上季 $1,306 億嘅雲廠商開支,喺供應商一邊變成 $752 億嘅資料中心收入(佔英偉達 $816 億總收入約 92%)。
所以 8 月 26 號晚真正嘅發布,係下一季($1,038 億)嘅指引。$1,038 億對 $920.7 億,即係市場預期增速仲喺度加速緊,唔係放緩。喺呢個規模上,加速係好唔尋常嘅事 — 基數越大,按年比較應該越難。
一、中國假設。$910 億指引係假設中國資料中心運算收入為零。呢個係刻意排除,唔係預測。即係話,呢個假設一有任何改動(任何方向),個數就會郁,而需求本身可以完全冇變過。要睇下 Q3 指引係咪繼續用同一個排除法。
二、毛利率。公司 5 月指引 GAAP 74.9%、非 GAAP 75.0%,±50 個基點。收入搶晒鏡頭嘅時候,毛利率一直係嗰個靜靜地嘅變數。
$2,500 億點解變咗 $1,050 億
而家講返呢七日跌浪真正嘅起點。
時間線係咁:
由 $2,500 億到 $1,050 億,縮咗 $1,450 億,即係原方案嘅 58%。
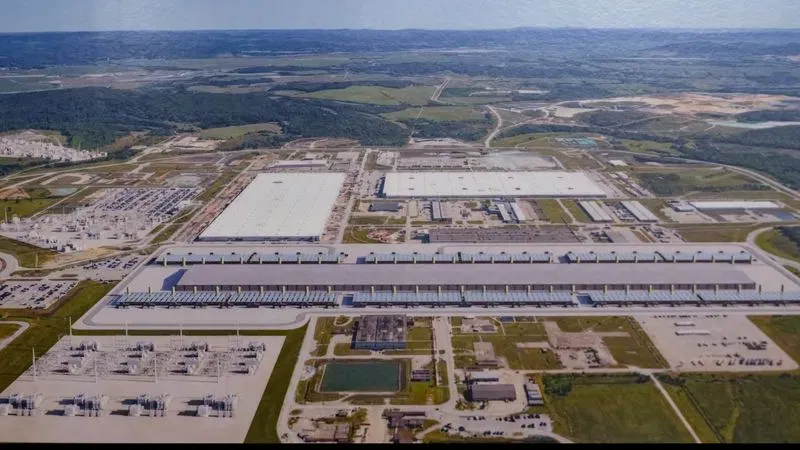
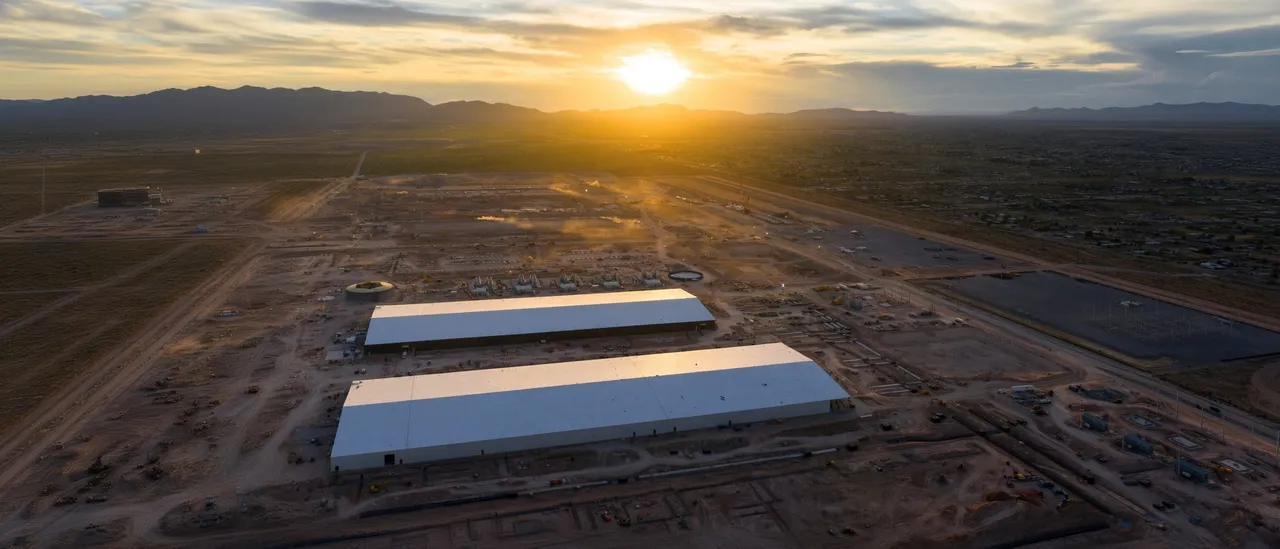
呢筆錢嘅結構係咁:俄亥俄州 Pike County 嘅 PORTS-Pike 科技園區由軟銀旗下嘅 SB Energy 興建、擁有、營運;OpenAI 同 SB Energy 簽最長 20 年租約;英偉達係首期嘅獨家晶片供應商,同時擔保部分租金同電費付款,並且喺 OpenAI 違約嘅情況下,擔保已建成基建部分嘅價值。
Fortune 對呢個結構嘅描述好準確:「呢個結構大幅減低咗英偉達嘅財務風險敞口。」
樂觀讀法:由 $2,500 億減到 $1,050 億,代表英偉達自我約束、風險管理做得好。黃仁勳喺 X 上面寫過,公司「最多提供一個項目 25% 嘅融資支持」,「我哋嘅角色係幫手釋放一個好大嘅獨立資本池,同時維持有紀律嘅風險敞口」。
悲觀讀法:Fortune 嗰句標題已經講咗 — 縮水本身就係一個「人工需求」嘅訊號。如果需求真係硬淨,點解一開始要傾到 $2,500 億;而如果 $2,500 億係合理,點解最後淨係做到 $1,050 億。
兩種讀法都有道理,而市場明顯揀咗第二種 — 因為簽約翌日半導體板塊插咗 5%。
呢個項目本身有幾大
園區起喺前樸茨茅斯氣體擴散廠(Portsmouth Gaseous Diffusion Plant)嘅舊址,1954 至 2001 年為美國核武計劃同商業核反應堆濃縮鈾,足足 47 年。地點喺俄亥俄州 Pike County,哥倫布市以南約 70 英里。
2026 年 3 月 20 號動工,規劃六年建設期至 2032 年。
呢度有個好易搞錯嘅地方:成日見到「10 吉瓦」同「8 吉瓦」兩個數,佢哋唔係同一樣嘢。8 吉瓦係運算(IT)容量,10 吉瓦係新增發電容量。即係話 OpenAI 唔係「攞咗 10 吉瓦入面嘅 8 吉瓦」,而係基本上包起咗成個運算側嘅建設。首期 800 兆瓦預計 2028 年可用,主要靠現有嘅 AEP 電網基建;之後要靠新建嘅天然氣機組,園區規劃至少 9.2 吉瓦天然氣發電。美國能源部形容呢個係「租賃土地上全球最大嘅人工智能資料中心」。
電力嗰邊,美國商務部 3 月講明呢筆投資源自 $5,500 億美日貿易協議,配套嘅天然氣發電廠造價約 $333 億,由日本承諾出資。
就業方面,數字要睇清楚邊個講。OpenAI 嘅講法係六年建設期內 35,000 個建築職位,另加 2,500 個長期營運職位(即兩個獨立數字)。俄亥俄州本地媒體 WOUB 嘅版本係「高峰期僱用 35,000 名建築工人,建成後約需 2,500 人營運」。而美國能源部 3 月嘅資料則寫「四年內超過 10,000 個建築職位」同「超過 2,000 個營運職位」。
三個官方來源,三套數字。但唔論用邊套,結論都一樣:長期職位只係建設期職位嘅一個零頭。
英偉達自己講過,每一吉瓦嘅基建大約需要 $500 億至 $600 億總開支。10 吉瓦就係 $5,000 億至 $6,000 億 — 呢個就係「呢個項目連晶片可能超過 $5,000 億」嘅出處。
$5,000 億平台:用「算力」做抵押品
8 月 10 號嗰單嘢,比俄亥俄州嗰筆擔保更加結構性。
英偉達同六間機構簽諒解備忘錄:Apollo Global Management、貝萊德(BlackRock)、黑石(Blackstone)、Brookfield Asset Management、高盛、KKR,成立運算基建融資平台,目標「隨時間調動超過 $5,000 億第三方資本」。
黃仁勳喺 CNBC 訪問講,佢只係搵咗呢六間,六間全部應承,冇一間拒絕。
但有一句好重要嘅細字,好少傳媒引:英偉達自己嘅新聞稿結尾寫住 — 「呢啲合作仍然有待最終協議簽署」。彭博亦都指出,呢個方案「有一個好大嘅標題數字,但關於融資嘅時間表同結構,細節好少」。即係話,$5,000 億目前仲係諒解備忘錄,唔係已落實嘅資金。
官方講法係:「我哋將全球最領先嘅長期資本提供者聚埋一齊,獨立地為 AI 基建做承銷。呢啲融資平台會幫客戶大規模取得稀缺嘅運算資源,建設驅動每個行業、每個國家嘅 AI 工廠。」
抵押品由「樓」變成「算力」
知情人士向彭博透露,呢啲交易會用運算能力做債務抵押品,形式包括私募發行同特殊目的實體(SPE)發行嘅債券。呢啲 SPE 可以一次過發行數以百億美元計嘅債,然後將算力租畀英偉達嘅客戶。
設計上有一個關鍵論點:算力係流動嘅。即係話,如果原本嗰個買家出事,融資可以重新分配畀另一個買家,理論上減低咗債券投資者嘅風險。
本質上,呢個係將 AI 算力,包裝成好似商業地產、收費公路咁嘅一種可借貸資產類別。
高盛係唯一一間銀行
六間之中,五間係另類資產管理公司,高盛係唯一一間銀行。呢個唔係巧合。
高盛因此定位為即將出台嘅公開債券發行嘅主承銷商,同時透過旗下管理超過 $4 兆資產嘅資產管理部門分銷債務,收取投資回報。
高盛行政總裁 David Solomon 喺 CNBC 講:「呢個係一個好大嘅基建建設,而資本市場正發出訊號 — 有好多資本可以支持佢。」
貝萊德行政總裁 Larry Fink 就話,呢啲交易會提供「高信用質素」,為「過度投資於股票」嘅投資者提供有吸引力嘅債務收益。
「最多 25%」呢個數,好多人讀錯咗
黃仁勳喺 X 上面嘅帖文,將英偉達嘅算力形容為「一種可投資嘅資產」,並且提到 25% 呢個上限。
但佢原文講嘅係:英偉達可能為最多 25% 嘅項目提供「殘值支持機制」(residual-value support mechanism),逐個項目仔細評估。「嗰種支持係有限度、以殘值為基礎,設計上係補充而唔係取代獨立承銷。」
殘值擔保 ≠ 出資 25%。兩者係完全唔同嘅嘢:前者係「如果資產最後賣唔到預期價錢,我補返差價」,後者係「我出四分一本金」。
所以「英偉達只出 25%、其餘七成半係獨立第三方錢」呢個講法,係傳媒轉述時鬆咗嘅版本,唔係原文。呢個分別好重要,因為好多為「循環融資」指控辯護嘅論述,正正建基於呢個讀錯咗嘅版本。
呢個局面有個名,叫做「供應商融資」(vendor financing)。賣家幫買家借錢嚟買自己嘅嘢。
供應商融資本身唔係壞事 — 汽車業做咗一百年,飛機租賃、電訊設備都係咁做。問題從來唔係「有冇做」,而係做到幾大比例、風險最終邊個承擔。
Hedgeye Risk Management 全球科技董事總經理 Felix Wang 對彭博講嘅一段話,可能係整件事最精準嘅總結:「實際上,佢哋令英偉達嘅產品變平咗,而唔使真係減 GPU 價。但呢樣嘢亦都令未來需求對信貸條件、信貸波動更加敏感,並且引發好多關於我哋當咩係真正需求嘅問題。」
冇人講嘅內情:SEC 7 月 29 號嗰封信
如果話呢篇文有一個部分係主流財經報道最少著墨、但結構上最重要,就係呢一段。
2026 年 7 月 29 日,美國證交會企業融資部結構融資辦公室,發出一封解釋信(interpretive letter),回應年利達律師事務所(Latham & Watkins)7 月 23 號嘅申請。內容係:資料中心證券化(Data Center Securitization,DCS)發行嘅固定收益證券,唔屬於《證券交易法》第 3(a)(79) 條所定義嘅「資產抵押證券」。
SEC 職員嘅結論建基於兩點:
第一,資料中心係有形嘅實體資產,壽命長過債券年期,而且可能會升值。佢哋唔係「按條款喺有限時間內轉換成現金」嘅「自我清償金融資產」。
第二,畀投資者嘅付款,取決於營運現金流(收入減稅項、保險、電費、維修、保安等營運開支),而唔係取決於金融資產嘅清算。發行人償債能力,好大程度上取決於營運商控制開支嘅本事。
Alston & Bird 律師行嘅分析指出,呢封信係第一封正式就一個已經廣泛發行嘅營運資產證券化類別作出嘅職員確認 — 以前呢類交易(例如整體業務證券化)只能夠靠律師意見書,冇監管機構嘅明確背書。
咁實際上豁免咗啲乜
因為唔算「交易法下嘅資產抵押證券」,以下規定全部唔再適用:
- Regulation AB(S-K 條例第 1100–1125 項)— 唔使做資產池層面詳細披露、唔使持續提交 10-D 同 10-K 表、唔使 ABS-EE 備案、唔受上架註冊規定約束。
- 信用風險自留規則(Regulation RR)— 呢個係重點:DCS 發起人唔再需要自留 5% 經濟權益。呢條規則本身係《多德—弗蘭克華爾街改革及消費者保護法》第 941 條嘅實施條例,而多德—弗蘭克法係 2008 年金融海嘯之後訂立嘅。
- 規則 15Ga-1 — 唔使報告回購要求嘅履行情況。
- 規則 15Ga-2 — 第三方盡職調查提供者唔使向發行人提交書面認證,亦唔使向 SEC 提交 ABS-15G 表。
- 利益衝突規則— 交易各方唔再受多德—弗蘭克法第 621 條加入嘅「一年內禁止與投資者產生重大利益衝突交易」規定約束。(命名要小心:Alston & Bird 用「規則 127B」,即 2011 年嘅建議編號;年利達自己嘅備忘錄用「規則 192」,即 SEC 2023 年 11 月正式採納時嘅編號。翻查法規時搵「Rule 192」先搵到。)
「風險自留」(risk retention,行內叫 skin in the game)係 2008 年金融海嘯之後最核心嘅改革之一。當年次按證券化最大嘅問題,就係打包貸款嘅人自己完全唔用承擔違約風險 — 打包完賣晒出街就收錢走人,咁自然冇動機去審核底層資產質素。
多德—弗蘭克法第 941 條就係要求發起人至少留低 5%,令佢哋同投資者利益一致。
而家 SEC 職員確認,資料中心證券化唔喺呢條規則嘅適用範圍之內。Alston & Bird 形容呢個「消除咗一項重大嘅結構性限制,可能降低交易成本、改善執行靈活性」。
要講公道嘅係:呢封信唔係法規,只係職員嘅解釋意見,而且明確限於申請書所描述嘅特定事實。單一資產單一借款人商業房地產抵押證券(SASB CMBS)即使底層都係資料中心,仍然受全套監管。變體結構 — 例如純租金收入型 DCS、GPU 同裸機證券化、營運商角色有限嘅結構 — 都需要獨立評估。
時間線值得再睇一次:7 月 29 號 SEC 出信,8 月 10 號 英偉達宣布 $5,000 億平台。
Fortune 寫得好直接:呢個平台「最近得到咗一個監管上嘅順風」,令英偉達「更容易調動外部資本,而唔使自己承擔風險敞口」。
呢度有個好值得諗嘅結構:$5,000 億平台嘅賣點,係「第三方獨立承銷、風險唔喺英偉達身上」。而令到呢件事喺經濟上行得通嘅其中一個關鍵條件,就係發起人唔使自留 5%。
換個角度理解:如果 5% 自留規則全面適用喺 $5,000 億規模上,發起人就要自己揸住 $250 億風險。
要講返公道嘅係,呢條數只係一個示意性嘅算術,唔係事實陳述 — 因為冇證據顯示成個 $5,000 億平台都會用交易法 ABS 結構,而且據報資料中心證券化交易嘅發起人實際自留比例往往高過 30%,遠高於 5% 嘅法定下限。即係話,5% 呢條規則喺實務上未必係綁得最緊嗰條。
呢個唔係話有人做錯咗嘢 — 法律程序完全公開,律師行申請、SEC 公開回覆、律師行寫報告分析。只不過,當你聽到「風險由獨立第三方承擔」嘅時候,值得問多一句:嗰個第三方,自己又留咗幾多?
「循環融資」呢個指控,到底有幾實
「循環融資」(circular financing)呢個詞,今年喺美股討論入面出現得越嚟越密。定義好簡單:
你向我買嘢,我又投資你;一切都冇問題 — 除非我哋其中一個出事,咁樣兩個都會出事。
波士頓學院 Woods 進修學院策略、創新及科技副院長 Aleksandar Tomic 向半島電視台講嘅一段,可能係最尖銳嘅版本:
「而家 OpenAI 同其他公司嘅情況係,佢哋有運算需求,但顯然冇足夠收入或者財務能力去支撐所需嘅資本開支。英偉達介入提供部分資金,令佢哋可以繼續買英偉達嘅晶片。成條鏈嘅需求由邊度嚟、錢由邊度嚟,就變成一個好大嘅問題。」
佢直接類比 1999 年:「當年啲公司會做循環融資交易,基本上互相買對方嘅嘢,令需求睇落好過實際。去到某一刻,錢就會用完。」
「換句話講,需求冇睇落咁大,因為公司之間互相買嘢,某程度上係用緊自己嘅錢 — 而唔係 OpenAI 有龐大嘅客戶需求、正確地變現、再用客戶嘅錢去買英偉達晶片。佢哋基本上係用英偉達嘅錢去買英偉達嘅晶片。」
把數點樣砌出嚟
| 時間 | 交易 | 金額 |
|---|---|---|
| 2025 年 | OpenAI 承諾向微軟購買雲服務(微軟同時係 OpenAI 股東) | $2,500 億 |
| 2025 年 | 英偉達宣布投資 OpenAI 建設用其晶片嘅資料中心 | $1,000 億 |
| 2026 年初 | 英偉達再向 OpenAI 承諾投資 | $300 億 |
| 2026 年 7 月 | 英偉達擴大同南韓 SK 集團合作,雙方互相業務往來 | 超過 $5,000 億 |
| 2026 年 7 月 | 英偉達投資 Naver | $10 億 |
| 2026 年 7 月 | 英偉達「大額」投資 Ilya Sutskever 嘅 Safe Superintelligence | 未披露 |
| 2026 年 8 月 | 俄亥俄州 PORTS-Pike 租約擔保(最終) | $1,050 億 |
| 2026 年 8 月 | 英偉達投資 SB Energy | $15 億 |
彭博 7 月 27 號一篇報道嘅標題,直接用咗「英偉達 $7,500 億交易重燃 AI 循環融資恐懼」。
而呢個模式唔止英偉達一間。Google 同意為 Anthropic 五個資料中心地點嘅租金付款提供後盾,幫佢取得相當於 $350 億貸款嘅安排。微軟、甲骨文都有類似操作 — 投資 AI 開發商,而佢哋跟住成為自己雲服務嘅大客。
半島電視台引述分析員嘅質疑,講出咗最實在嘅風險:OpenAI 估值 $8,520 億,但未有盈利;而佢嘅合作夥伴(提供資料中心、晶片、算力嘅公司)截至 2025 年 11 月持有高達 $960 億債務。
呢個 $960 億要拆開睇:底層嘅《金融時報》分析裏面,約 $580 億係已經實際借咗,另外 $380 億係仲喺傾緊嘅安排。而且呢個係九個月前嘅數字。
英偉達自己講過,OpenAI 需要「將未來收入再投資嚟資助建設」。呢句話嘅另一面係:如果未來收入唔如預期,成條鏈就要重新定價。
路透社 8 月 18 號亦有評論指出,即使市場表現創新高,對 AI 投資可持續性嘅焦慮依然存在,投資者越嚟越關注龐大資本開支、上升嘅債務,同埋呢啲開支幾時先會產生回報嘅不確定性。
反方講法都要聽
Founder ETFs(半島電視台原文寫「Founder's ETF」)合夥人兼組合經理 Michael Monaghan 嘅反駁值得一齊放:
「好似人生好多嘢一樣,有下行嘅講法同上行嘅講法,而嗰個係下行嘅講法。上行嘅講法係:呢個就係經濟。你搵到我嗰陣我啱啱喺咖啡店買咗杯咖啡,咁就係我向佢買嘢。佢跟住可以攞嗰筆錢投資喺我隻基金度。咁未必係循環融資,咁只不過係一個經濟體。我明白啲反對聲音,但我覺得裏面冇咁多實質。」
呢個講法有佢嘅道理。資金喺經濟體內流轉本身唔係問題,問題係流轉嘅速度同槓桿有冇脫離底層現金流。
Zuma Wealth 創辦人兼首席投資官 Terri Spath 嘅講法可能最持平:「AI 未必係泡沫,但市場需要一次盈利現實檢查。我哋對 AI 嘅盈利能力非常樂觀 — 我哋審慎嘅地方,係投資者為呢個增長付出嘅價格。」
Tomic 有一條問題,值得每個持有 AI 相關股票嘅人問自己一次:
「如果一切都咁順利、整個 AI 生態系統都全速前進,咁點解仲需要呢種交易?我覺得呢個就係令市場緊張嘅地方 — 問題係:點解呢樣嘢係必要嘅?點解英偉達要用呢種方式去谷自己晶片嘅需求?」
呢條問題,8 月 26 號嘅財報數字答唔到。因為財報只會告訴你賣咗幾多,唔會告訴你買家嘅錢邊度嚟。
債市其實已經投咗票
7 月 27 號嗰單消息,股債兩邊都反應咗 — 而且兩邊都唔細。
股票嗰邊:英偉達由 $206.84 跌到收 $196.51,單日 −4.99%,盤中最低見 $195.44,即係貼住低位收市,冇任何尾市收復。跌幅本身以英偉達嘅波幅嚟講唔算極端,但「低位收市」呢個形態,通常代表賣壓喺全日冇消化到。
債券嗰邊嘅訊號更加罕見。
根據 ICE Data Services 數據(彭博引述),英偉達債券嘅信用違約掉期價格,錄得自去年 11 月開始活躍交易以嚟最大嘅單日盤中升幅。
信用違約掉期(Credit Default Swap)可以理解成債券嘅違約保險。你買 CDS,如果發債公司違約,對手方賠你。
CDS 價格上升 = 買保險貴咗 = 市場認為違約風險上升。
點解 CDS 重要過股價:股票投資者賺嘅係上行,所以佢哋嘅注意力天然放喺增長故事上。債券投資者賺嘅只有票息,佢哋唯一嘅工作就係睇實你會唔會還唔到錢。當一間市值 $5 兆以上、毛利率 75%、現金滿手嘅公司,佢嘅 CDS 因為一單融資交易而創出紀錄升幅,呢個訊號嘅資訊量,大過股價跌 4.5%。
要留意嘅係,呢個紀錄嘅比較基期好短 — 英偉達 CDS 去年 11 月先開始活躍交易,所謂「有紀錄以嚟」只係九個月。所以唔應該過度演繹。
亦都要強調:呢個唔係話英偉達有償債問題。以佢嘅資產負債表同現金流,講違約係荒謬嘅。
CDS 反映嘅係敞口性質嘅轉變。以前英偉達係一間賣晶片收現金嘅公司 — 交完貨收完錢,關係就完結。而家佢係一間賣晶片、同時擔保客戶租約、同時為客戶採購提供融資、同時投資客戶股權嘅公司。
敞口由「應收帳款風險」變成「或有負債 + 股權投資 + 擔保」。即使金額佔資產負債表比例唔高,呢種轉變本身就值得債券投資者重新定價。
我哋睇返個 timeline 就會發現一個規律:三次跌得最急嘅交易日 — 7 月 27 號(NVDA −4.99%)、8 月 18 號(SOX −4.98%)、8 月 24 號(SOX −2.70%)— 全部都係喺融資消息之後,而唔係喺任何需求數據之後。
8 月 18 號嗰日,槓桿最高、最依賴外部融資嘅 CoreWeave 插 12.10%,跌幅係英偉達(−2.34%)嘅五倍。
市場唔係喺度賣「AI 需求」。市場係喺度賣「用債支撐嘅 AI 需求」。呢兩樣嘢喺 8 月 18 號之後,開始被分開定價。
另一條戰線:35,000 個職位換 2,500 個
融資結構之外,仲有一條好多投資者低估咗嘅風險線:政治。
資料中心已經成為美國兩黨嘅選舉議題,而且係兩邊都反對嘅嗰種議題。
- 紐約州成為全美第一個對大型資料中心實施一年暫停令嘅州份。但要講清楚:呢個係州長 7 月 14 號簽嘅行政命令(EO 62),唔係立法,而且只係凍結州環保署嘅酌情批文(門檻 50 兆瓦),明文寫明唔適用於地方政府批出嘅許可 — 即係話佢唔係一道全面建築禁令。州議會 6 月 4 號兩院通過嘅《負責任資料中心發展法》(門檻 20 兆瓦、比行政命令更闊)至今仍未簽署。
- 連同紐約在內,全美至少十二個州已經提出資料中心暫停令法案(即係另外十一個州)。
- 德州共和黨州長 Abbott 6 月底呼籲禁止喺鄉郊地區興建資料中心。德州係全美資料中心數量第二多嘅州,現有加規劃中共 466 個,僅次於維珍尼亞。
- 德州民主黨州眾議員 Talarico 提出方案,要求取消資料中心建設稅務優惠、要求營運商自己支付電網成本、並且畀當地社區更大話事權。
- 猶他州初選,州參議院議長因為支持一個資料中心項目而輸咗共和黨提名,對手正正係反對嗰個項目。
- 俄亥俄州州長 DeWine 8 月講,資料中心稅務優惠嘅存廢問題,留返畀下一任州長決定。
民意數據更加直接:蓋洛普 2026 年 3 月民調(樣本 1,000 人,誤差 ±4 個百分點)顯示,問到「支唔支持喺你所在地區興建一個支援人工智能技術嘅資料中心」,71% 表示反對。
反對嘅理由好實際:電費同水費。資料中心接駁現有電網,已經推高咗美國東北部 PJM 電網區域居民嘅電費,主因係要升級老化基建。
OpenAI 喺 PORTS-Pike 嘅回應,明顯係針對呢啲批評設計:公司話會自己支付能源同基建成本(包括新輸電線嘅升級費用),並且採用閉環水冷系統 — 空氣冷卻、循環再用,而唔係用持續消耗水嘅冷卻塔。OpenAI 話「一旦冷卻系統注滿,持續用水量預計同一棟支援同等人數嘅辦公樓相若」,並承諾營運後公開報告用水量。社區方面,OpenAI 出 $4,000 萬撥款、SB Energy 原有 $4,000 萬撥款,再加上「最多 $8,400 萬」嘅 Codex 額度畀約 84.4 萬名俄亥俄州學生 — OpenAI 自己嘅講法係三項合共「超過 $1.6 億」。要留意 $8,400 萬嗰部分係產品額度,唔係現金。
「創造 35,000 個職位」聽落好厲害,但呢個數係建設期職位。長期營運職位只有 2,500 個(能源部版本更低,約 2,000 個)。
即係話,六年建設期完結之後,呢個園區長期提供嘅職位大約只係高峰建築人手嘅 7%。
呢個落差,喺 2026 年 11 月中期選舉前後,好可能會被反對方反覆使用。對投資者嚟講,呢個係一個時間表風險多過需求風險 — 項目未必會取消,但可能會延遲、加成本、或者要畀更多社區補償。
Founder ETFs 嘅 Monaghan 對政治風險睇得好淡:「我唔知歷史上有冇乜先例,可以將一樣咁大嘅嘢起好之後再拆返。所以喺呢個具體個案上,我唔認為有好大監管風險。」
呢個講法對已建成嘅項目啱。但對未動工嘅項目,邏輯就啱唔返 — 而 AI 資本開支故事嘅估值,靠嘅正正係未來未動工嘅嗰批。
8 月 26 號晚,實際應該睇乜
把數已經擺晒喺枱面。財報當晚,以下五樣嘢嘅資訊量,大過收入係咪超預期。
Q3 指引 vs $1,038 億共識
呢個先係真正嘅「發布」。今季($920.7 億共識)嘅需求三個月前已經寫喺四大雲廠商嘅現金流量表度。
指引等於或高於 $1,038 億 = 資本開支曲線仲喺度複合增長。
指引低於 $1,038 億 = 呢個週期第一個拐點。
中國假設有冇改
$910 億指引明確假設中國資料中心運算收入為零。呢個假設一改(任何方向),個數就會郁,而需求本身可以完全冇變。
要睇 Q3 指引係咪繼續用同一個排除法。如果冇提,就要問返轉頭。
資料中心收入佔比
上季係 $816 億入面嘅 $752 億,約 92%。呢個比例本身係一個集中度風險指標。
比例再升,代表其他業務線(遊戲、專業視覺化、汽車)嘅緩衝作用進一步下降。
毛利率
5 月指引 GAAP 74.9%、非 GAAP 75.0%,±50 個基點。
當收入吸引晒所有注意力,毛利率一直係嗰個靜靜地郁嘅變數。如果為咗谷量而喺定價或者融資條款上讓步,最終會反映喺呢一行。
管理層點樣講融資
呢個係今次同過往最唔同嘅地方。分析員電話會議上,融資結構相關嘅問題會唔會被提出、管理層點樣回應、有冇量化第三方資本嘅實際落地進度 — 呢啲嘢冇一個會出現喺新聞稿嘅數字入面。
特別留意:$5,000 億平台嘅交易「預計數月內開始推出市場」。有冇具體時間表、首批規模幾大、定價點樣,係下一個 catalyst。
過去十三季,英偉達每次都超自己指引,最近五季幅度喺 2.5%–5.6%。即係話,超指引 4–5% 係基本情境。
如果今次超 5% 但股價唔升,唔好覺得市場「唔講道理」— 呢個正正代表市場而家定價嘅嘢,已經唔係當季收入。
投資角度:三個籃,同一個關鍵變數
先講一個對整篇文最重要嘅框架:如果「AI 需求越嚟越依賴信貸」呢個判斷成立,咁投資嘅分層方式就唔應該再按「AI 概念純唔純」,而應該按對信貸條件嘅敏感度去分。
Hedgeye 嗰句「令未來需求對信貸環境、信貸波動更加敏感」,就係呢個框架嘅核心。
| 籃 | 特徵 | 代表標的 | 信貸敏感度 |
|---|---|---|---|
| A 籃 自有現金流買家 | 用自己經營現金流買晶片,唔靠外部融資 | 微軟 MSFT、Alphabet GOOGL、亞馬遜 AMZN、Meta META | 低 |
| B 籃 賣鏟人 | 收入來自 A 籃同 C 籃,但自身資產負債表穩健 | 英偉達 NVDA、台積電 TSM、博通 AVGO、美滿 MRVL | 中 |
| C 籃 槓桿算力商 | 業務模式本身建基於借錢起資料中心再租出去 | CoreWeave CRWV、甲骨文 ORCL(AI 部分) | 高 |
8 月 18 號嗰日嘅實際表現,幾乎完美地驗證咗呢個分層:
同一日,同一個消息,C 籃跌幅係 B 籃嘅五倍,A 籃仲要升。
如果認為信貸條件會收緊,呢個排序會繼續放大;如果認為 SEC 豁免 + $5,000 億平台會令信貸更加暢順,咁 C 籃嘅反彈彈性亦都會係最大。關鍵係要知道自己揸緊嘅係邊個籃,而唔係籠統咁講「我睇好 AI」。
ETF 層面嘅選擇
- SOXX / SMH — 半導體板塊 ETF。年初至今 SOXX 由 $301.15 升到 $506.18,升 68%。集中度高,SMH 前幾大持股佔比更集中。
- QQQ — 納指 100,年初至今升 15%。AI 敞口有,但被非科技同大型現金流公司稀釋。
- SPY — 標普 500,年初至今升 12%。
值得留意:即使經歷咗呢輪回吐,SOXX 今年仍然跑贏 SPY 足足 56 個百分點。用「跌咗好多所以抵買」嚟形容而家嘅半導體板塊,同數據唔太夾。
一、如果第三方資本真係獨立,整個論述要打折。英偉達強調呢啲平台由六間機構「獨立承銷」。如果實際落地嘅資金真係絕大部分由獨立第三方決策同承擔,「循環融資」嘅指控就會大幅減弱。而家仲未有足夠公開數據去驗證實際比例 — 呢啲全部仲係諒解備忘錄。
二、擔保縮水可以係好事。由 $2,500 億減到 $1,050 億,可以解讀成需求虛弱,亦都可以解讀成風險管理紀律。Fortune 自己都寫「呢個結構大幅減低咗英偉達嘅財務風險敞口」。
三、需求數據本身依然強勁。$1,660 億季度資本開支、按季 +27%,呢個唔係虛數,係四間公司經審計嘅現金流量表。
四、CDS 升幅嘅基數好低。英偉達 CDS 去年 11 月先開始活躍交易,「有紀錄以嚟最大升幅」嘅紀錄期只有九個月。
五、時間錯配風險。即使「信貸敏感度上升」呢個判斷長遠正確,短期股價可以完全唔理 — 如果 8 月 26 號 Q3 指引大幅超預期,以上所有結構性擔憂可能被 quarter 掃低幾個星期。
今次同過往幾次半導體回調最唔同嘅地方,係跌浪嘅觸發點。
2024 至 2025 年嘅回調,觸發點通常係:出口管制、競爭對手發布、庫存數據、或者宏觀利率。全部係需求側或者宏觀側。
2026 年 8 月呢一次,觸發點係融資結構:$2,500 億縮到 $1,050 億、$5,000 億第三方平台、SEC 豁免 5% 風險自留、CDS 創紀錄升幅。全部係資金來源側。
呢個唔係「AI 唔掂」,係「AI 嘅資金結構開始被獨立定價」。兩者嘅投資含意完全唔同 — 前者要減倉,後者要重新分層。
財報答唔到嘅嗰條問題
8 月 26 號收市之後,我哋會知道英偉達第二財季賣咗幾多晶片,亦會知道佢預期下一季賣幾多。
但我哋唔會知道:呢啲晶片嘅買家,用嘅係邊個嘅錢。
$1,660 億嘅季度資本開支入面,有幾多係微軟、Google 用經營現金流真金白銀畀;有幾多係透過 SPE 發債、用算力做抵押、由六間華爾街機構承銷、而發起人唔使自留 5% 風險嘅結構撐起。
呢個分野,喺利潤表上面完全睇唔到。而市場喺過去七個交易日賣咗 $4,070 億,似乎就係喺度講:呢個分野開始重要過收入數字本身。
Tomic 嗰條問題值得再寫多次:「如果一切都咁順利,點解仲需要呢種交易?」
8 月 26 號晚,黃仁勳會答收入嘅問題。至於呢一條,可能要等更耐。
股價 / 指數:2026 年 8 月 24 日收市數據,經日線 OHLC 核對。市值計算採用 24.2 億股在外股數(24.2 億 × $208.48 ≈ $5.05 兆)。費城半導體(SOX)、納指 100、納斯達克綜合為指數實際收市數據;標普 500 及道瓊斯之變幅以 SPY / DIA 交易所買賣基金作代理,可能與指數本身有輕微差異。ETF 年初至今回報為股息調整後數字。
財報預期:REX Shares 匯總(2026 年 8 月 24 日更新版),共識來自 41 位分析員;指引來自英偉達 2026 年 5 月 20 日 FY27 Q1 展望聲明。共識數字會持續變動,以財報當日為準。
資本開支:各公司 2026 年第二季 Form 8-K Exhibit 99.1 現金流量表(微軟為 FY26 Q4)。
融資交易:Fortune / 彭博(8 月 11 日、8 月 18 日)、Quartz(8 月 11 日)、Axios(7 月 27 日)、半島電視台(7 月 27 日)。
SEC 解釋信:SEC 企業融資部結構融資辦公室,2026 年 7 月 29 日;分析引自 Alston & Bird 2026 年 8 月 3 日 Finance Advisory。
PORTS-Pike 項目:WOSU Public Media(8 月 17 日)、OpenAI 官方公告、美國能源部。