Apple 一年嚟最傷一日插 6%
MacBook 突然加價,真兇唔係關稅
係 AI 搶光晒全世界記憶體
重點摘要
- Apple 6 月 25 日股價 -6%,逾一年最差一日
- MacBook Air 起步價由 $1,099 加到 $1,299
- 數據中心佔全球記憶體消耗約 70%
- DRAM 合約價單季升 80% 至 90%
- Xbox 8 月 1 日起加價 $100 至 $150
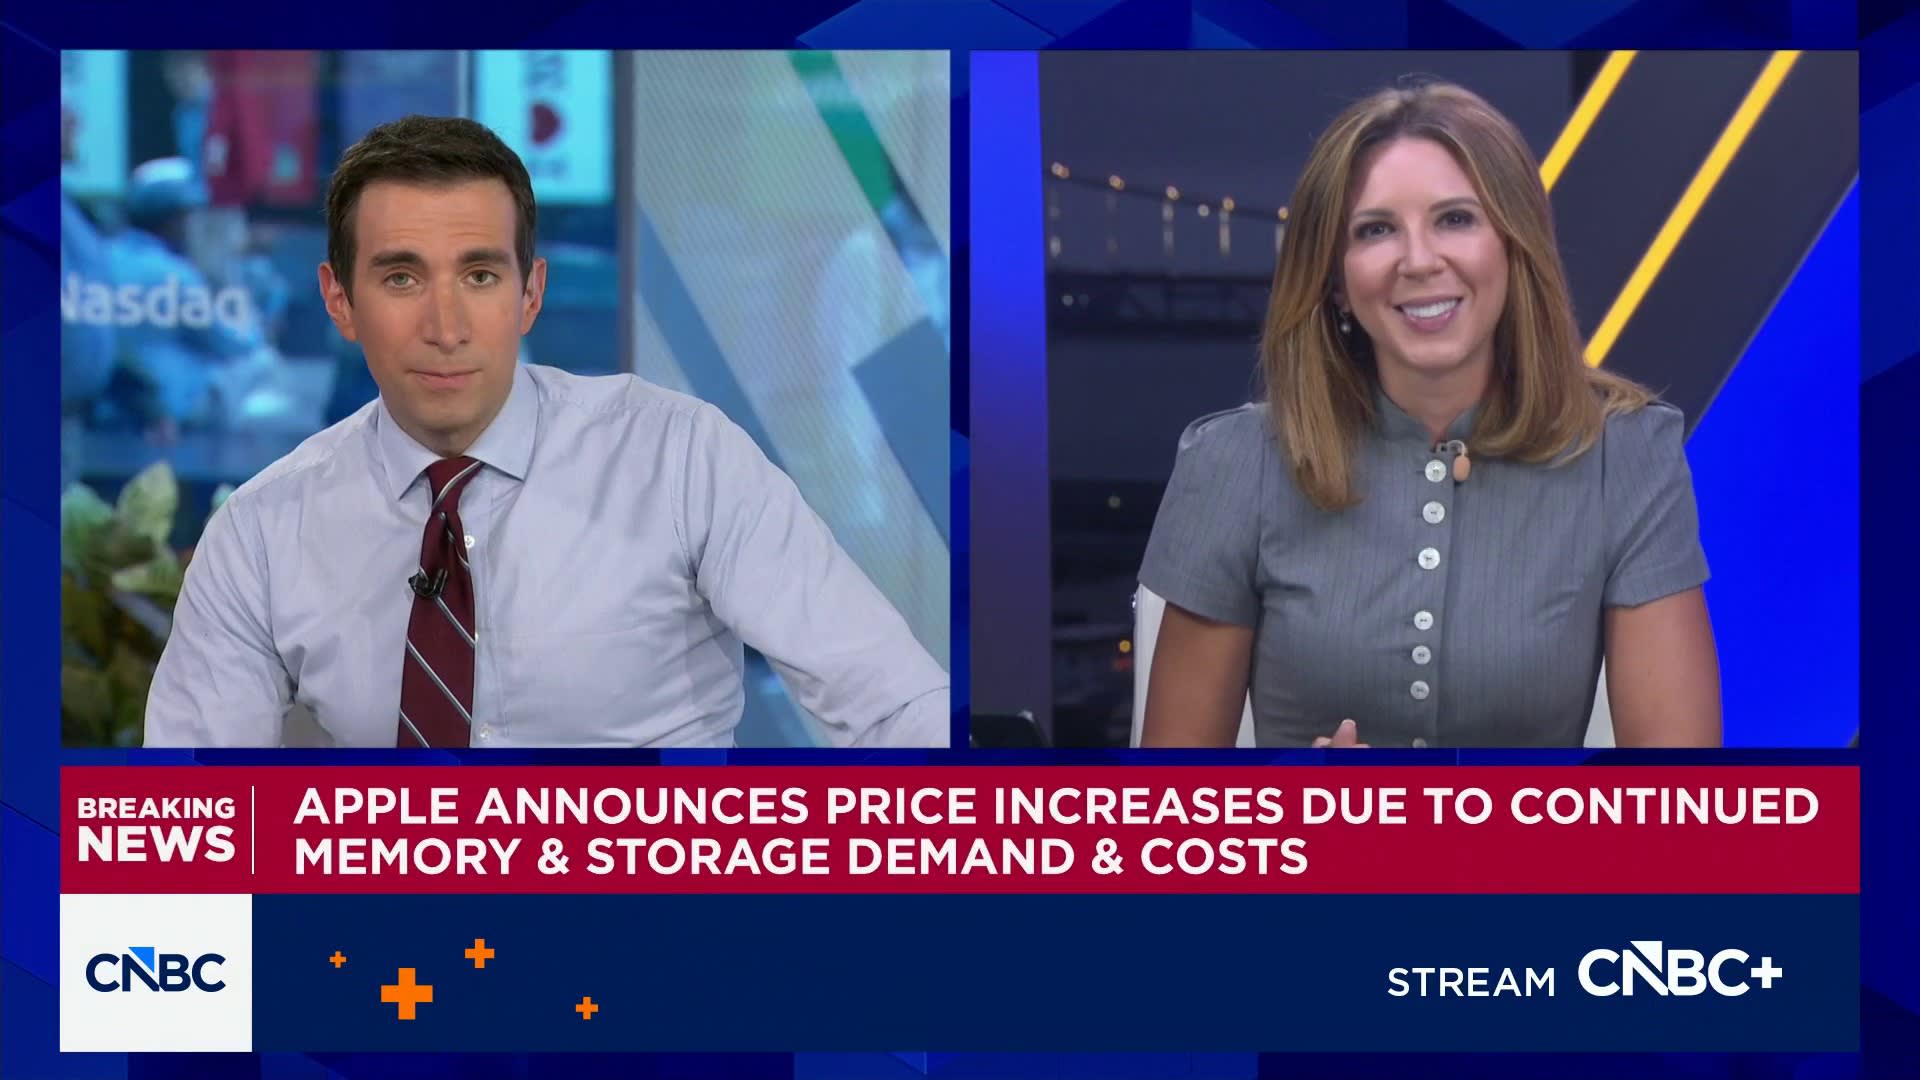
6 月 25 號,Apple 做咗一件十幾年都未試過嘅事 —— 主動同 MacBook、iPad 加價。唔係出新機加,係連住緊賣緊嘅型號都直接抬價。市場反應有幾差?Apple 當日急插 6%,係超過一年嚟最傷嘅一日,一日蒸發嘅市值,夠買起成間中型企業。
網上即刻一面倒鬧:又係關稅啦、又係 Apple 貪心啦、果然信仰稅。但就喺呢個時候,Tim Cook 講咗一句好罕有、好值得record低嘅說話:「我哋從未見過零件加價得咁急、咁多。」
換個角度理解 —— 一間出晒名識壓供應商、識玩供應鏈嘅公司,肯公開認自己 hold 唔住成本,即係件事大到唔係佢可以食硬。咁究竟邊一粒「零件」,可以夾到全世界市值最大嘅公司都要跪低加價?答案唔係 CPU、唔係螢幕,而係一粒平時冇人留意嘅嘢:記憶體 (memory)。呢篇文,就同你由頭拆到尾。
件事到底發生咗乜?Apple 加價清單 + Tim Cook 嘅原話
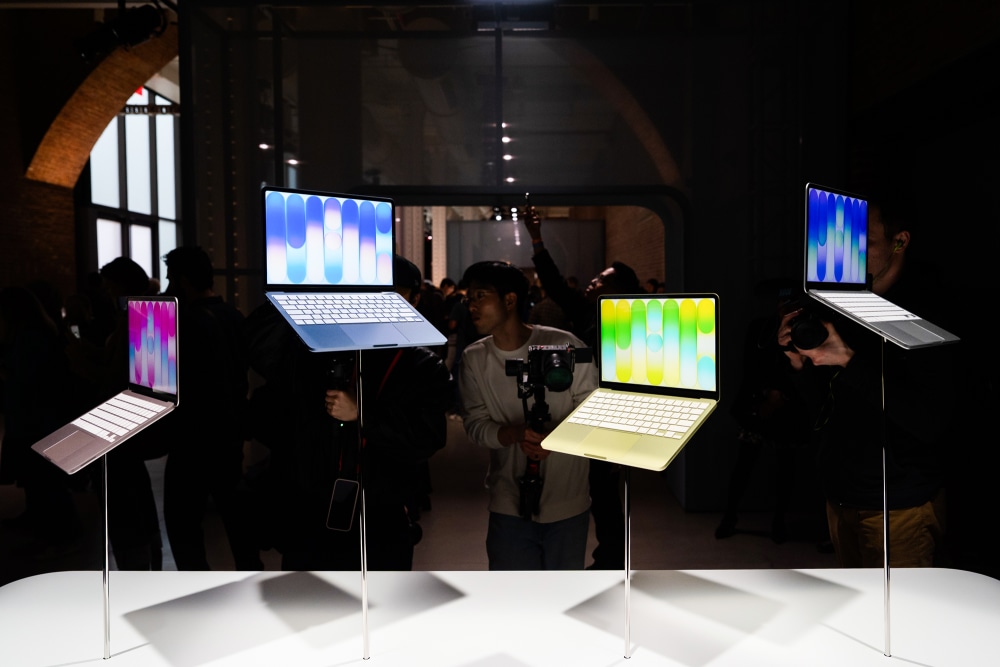
先講清楚發生咗咩事,因為好多人連加咗幾多都未搞清就開始嗌。Apple 今次加價,主力落喺最食記憶體嘅產品線:
- MacBook Neo:起步價由 $599 加到 $699(加 $100)
- MacBook Air:由 $1,099 加到 $1,299(加 $200)
- MacBook Pro、iPad、iPad Air:多個型號同步上調
- iPhone、Apple Watch、AirPods:暫時維持原價
留意呢個 pattern:加價嘅,全部係 大容量、需要塞好多 DRAM 同 NAND 嘅電腦同平板;暫時冇加嘅手機同手錶,記憶體用量相對細。呢個本身就係一條好清楚嘅線索 —— 加價同記憶體含量直接掛鈎。
點解市場反應咁大?因為 Apple 中途為現役產品加價,係極之罕有嘅事。Apple 嘅做法一向係:出新一代先趁機重新定價,中間保持價格穩定,用「同一個價、更強性能」嚟維持需求。今次喺產品週期中段、毫無預警咁直接抬價,等於打破咗自己十幾年嘅定價紀律。市場驚嘅唔淨係呢 $100、$200,而係背後嘅訊號 —— 如果連 Apple 都要中途認輸加價,即係呢個成本衝擊已經唔係短暫,而且會一路傳導落去全條消費電子鏈。
Tim Cook 喺解釋時嘅原話,值得逐句睇:
「我哋一直盡力消化轉嫁畀我哋嘅龐大加幅,亦一直試圖為消費者擋住呢啲成本,但情況已經變到唔可持續……我哋從未見過零件加價得咁急、咁多。」
佢仲特別點名:記憶體大量湧去畀 AI 伺服器用嘅 HBM(高頻寬記憶體),結果「喺消費者最想買嘢嘅時候,供應反而更少,而記憶體廠商正喺度將巨幅加價轉嫁落嚟」。
點解破天荒加價?關稅論一拆即穿
第一個直覺反應一定係:係咪又關稅?呢個講法睇落順理成章,但數據唔 support。
第一,如果係關稅,受影響嘅應該係所有由特定地區入口嘅產品,而唔係單單揀「記憶體含量高」嘅型號加。Apple 今次加價同記憶體容量高度相關,呢個唔係關稅嘅特徵,係零件成本嘅特徵。
第二,Tim Cook 自己親口講係「component(零件)」加價,仲明確點名 memory 同 storage,完全冇提關稅。一間公司寧願認自己 hold 唔住零件成本,都唔賴去政策度,本身已經講緊真相喺邊。
咁如果唔係關稅,點解一粒記憶體可以夾到 Apple?因為大家低估咗記憶體喺一部電腦 BOM(物料清單)成本入面嘅比重。
記憶體一漲價,薄利嘅硬件廠就即刻冇肉食
一部中高階手提電腦,記憶體 + 儲存(DRAM + NAND)可以佔到整機物料成本兩成或以上。當呢嚿嘢嘅合約價喺一個季度內升 80% 至 90%,即係單單一項零件,就足以食掉成部機原本嘅毛利。
Apple 嘅硬件毛利率一向係佢嘅命根。佢可以揀:一係自己硬食、毛利插水;一係加價、保毛利但畀市場鬧。今次佢揀咗後者 —— 而呢個決定本身,就係話畀你聽:記憶體加幅已經大到連 Apple 都唔肯自己硬食。
記憶體去咗邊?AI 數據中心一口吞咗 70%
呢度先係成個故事嘅核心。記憶體唔係突然產量大跌,而係 —— 同一批產能,被搶晒去整 AI 嗰邊。
三大記憶體廠 Samsung、SK Hynix、Micron,手上嘅晶圓產能同無塵室空間係有限嘅。當 Nvidia 嘅 AI GPU 需要大量 HBM,而 HBM 嘅毛利又遠高於普通消費級 DRAM,廠商會點做?梗係將產能優先調去整 HBM。結果就出現一個典型嘅零和遊戲。
每一塊 wafer 餵咗 Nvidia,就少一塊畀你部 laptop
HBM 嘅製造會食掉大量 DRAM 晶圓 —— 業界估計 HBM 已經佔用咗約 23% 嘅 DRAM 晶圓產能。一塊用嚟堆疊成 HBM、賣畀 Nvidia GPU 嘅晶圓,就係一塊唔會再變成你部手機嗰條 LPDDR5X、或者你部手提電腦嗰粒 SSD 嘅晶圓。
結果係:數據中心而家食咗全球大約 70% 嘅記憶體產出。剩返畀消費級 DRAM 同 NAND 嘅,就嚴重短缺。呢個唔係天災,係廠商主動嘅 capacity 分配決定 —— 因為跟 AI 嗰邊賺得多好多。
所以你會見到一個好諷刺嘅畫面:Nvidia、AI、數據中心個個賺到笑;但喺供應鏈最下游、最冇議價能力嗰班 —— 即係你同我呢啲買電腦、買主機嘅消費者 —— 就要硬食加價。
想睇得明成個故事,要先分清三樣嘢。DRAM 係電腦同手機嘅「短期記憶」(RAM),負責即時運算,斷電就清空;NAND flash 係「長期儲存」(SSD、手機儲存),斷電都記得住。兩樣都係消費電子必需品。
而 HBM(High Bandwidth Memory,高頻寬記憶體),其實係將多塊 DRAM 晶片垂直疊高(例如 12 層、16 層)再封裝埋一齊,做到超高速數據傳輸,專門餵 AI GPU。重點係:整 HBM 要食用普通 DRAM 嘅同一條晶圓產線。所以當廠商谷 HBM,等於直接抽走原本造消費級 DRAM 嘅產能 —— 呢個就係「零和」嘅技術根源。

個價升到幾誇張?DRAM 單季 +90%、NAND +75%
講咗咁耐「加價」,究竟個幅度有幾恐怖?睇實數會嚇親你。
- DRAM 合約價:今個季度已經升 80% 至 90%。研究機構 Counterpoint 仲預期,由現價計,記憶體模組價到第二季尾仲會再升多約 50%。
- NAND flash 合約價:2026 年第二季預期按季升 70% 至 75%。
- 供應增長:2026 年 DRAM 供應只增約 16%、NAND 約 17%,兩者都遠低於行業歷史正常嘅 20%–30%。
更關鍵嘅係供應端嘅 timeline:Micron、SK Hynix 嘅新廠房新產能,最快都要 2027 年先有量產。即係話,由依家計,起碼仲有成年幾嘅供應缺口要捱。短期內,呢個價係落唔返嘅。
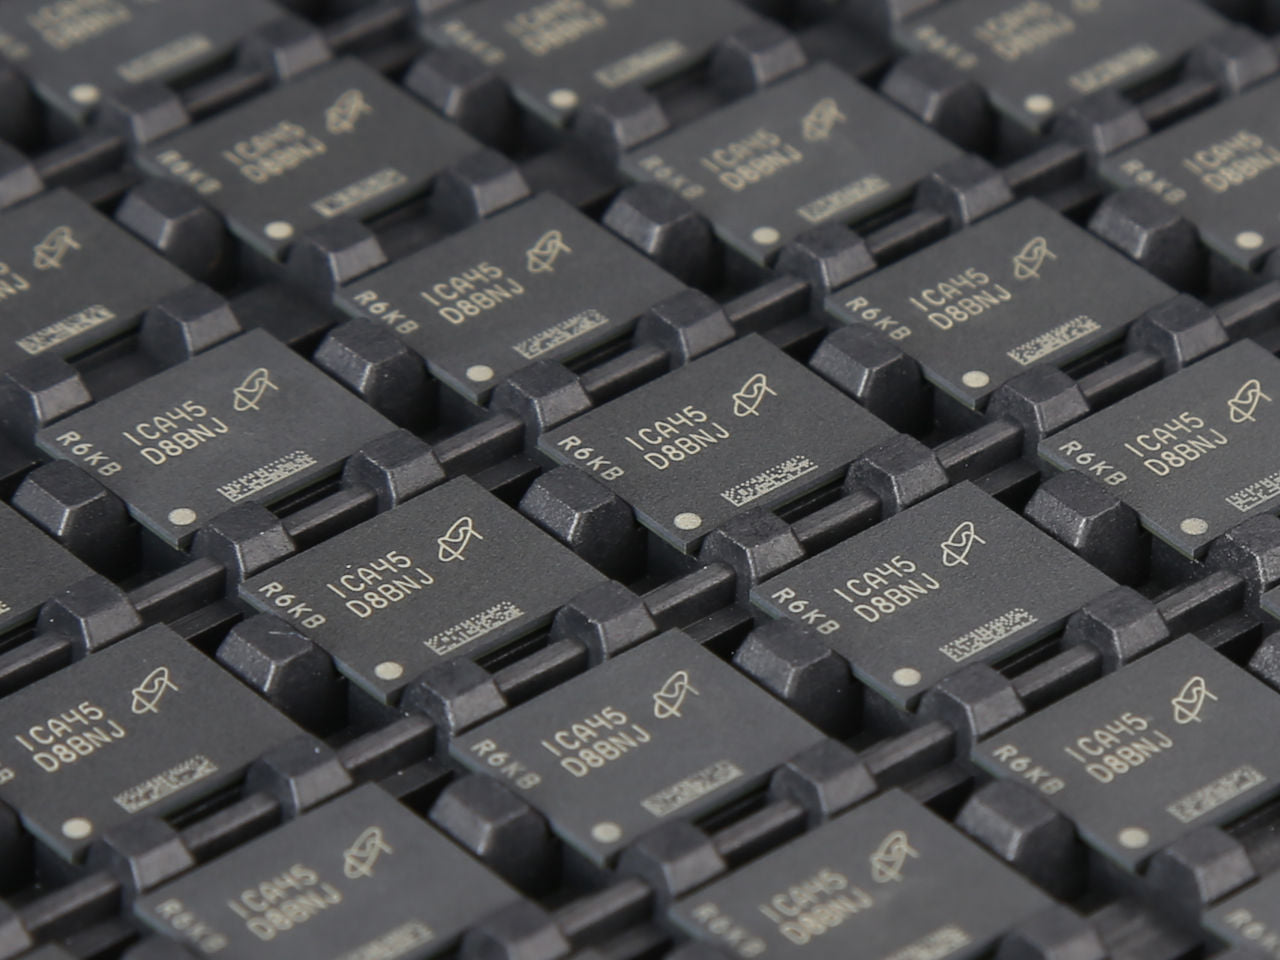
呢個唔係 forecast,係已經喺度發生嘅合約價。當上游零件用呢個速度漲,下游所有要用記憶體嘅產品 —— 電腦、手機、平板、主機、甚至車 —— 冇一個走得甩。
對普通人嘅實際意義係咩?簡單講:未來一兩年想買電腦、換手機、入主機,大機會比以前貴,或者同價但 spec 縮咗水。而呢種加價,同你平時聽嘅通脹唔同 —— 唔係人工成本、唔係能源,而係 AI 數據中心同你爭緊同一批晶圓。亦因為咁,佢唔會跟住一般通脹回落,而係要等到記憶體供應端鬆返先有得平。對消費者係壞消息,但對識得睇成條供應鏈嘅投資者,就係一個清晰嘅 roadmap。
起一間新嘅記憶體晶圓廠,動輒幾百億美元、幾年時間。記憶體廠喺過去幾年週期低谷時被蝕到怕,擴產一向保守;而家就算想追,產能都唔係今日落單聽日有。加上佢哋寧願將有限產能擺去高毛利嘅 HBM,消費級供應自然長期偏緊。
唔止 Apple —— Xbox、PC 廠全部中招,仲玩「縮水式」加價
如果你以為呢個淨係 Apple 嘅問題,咁就睇細咗。同一日,Microsoft 都宣布 Xbox 主機加價,而且情況比 Apple 更尷尬。
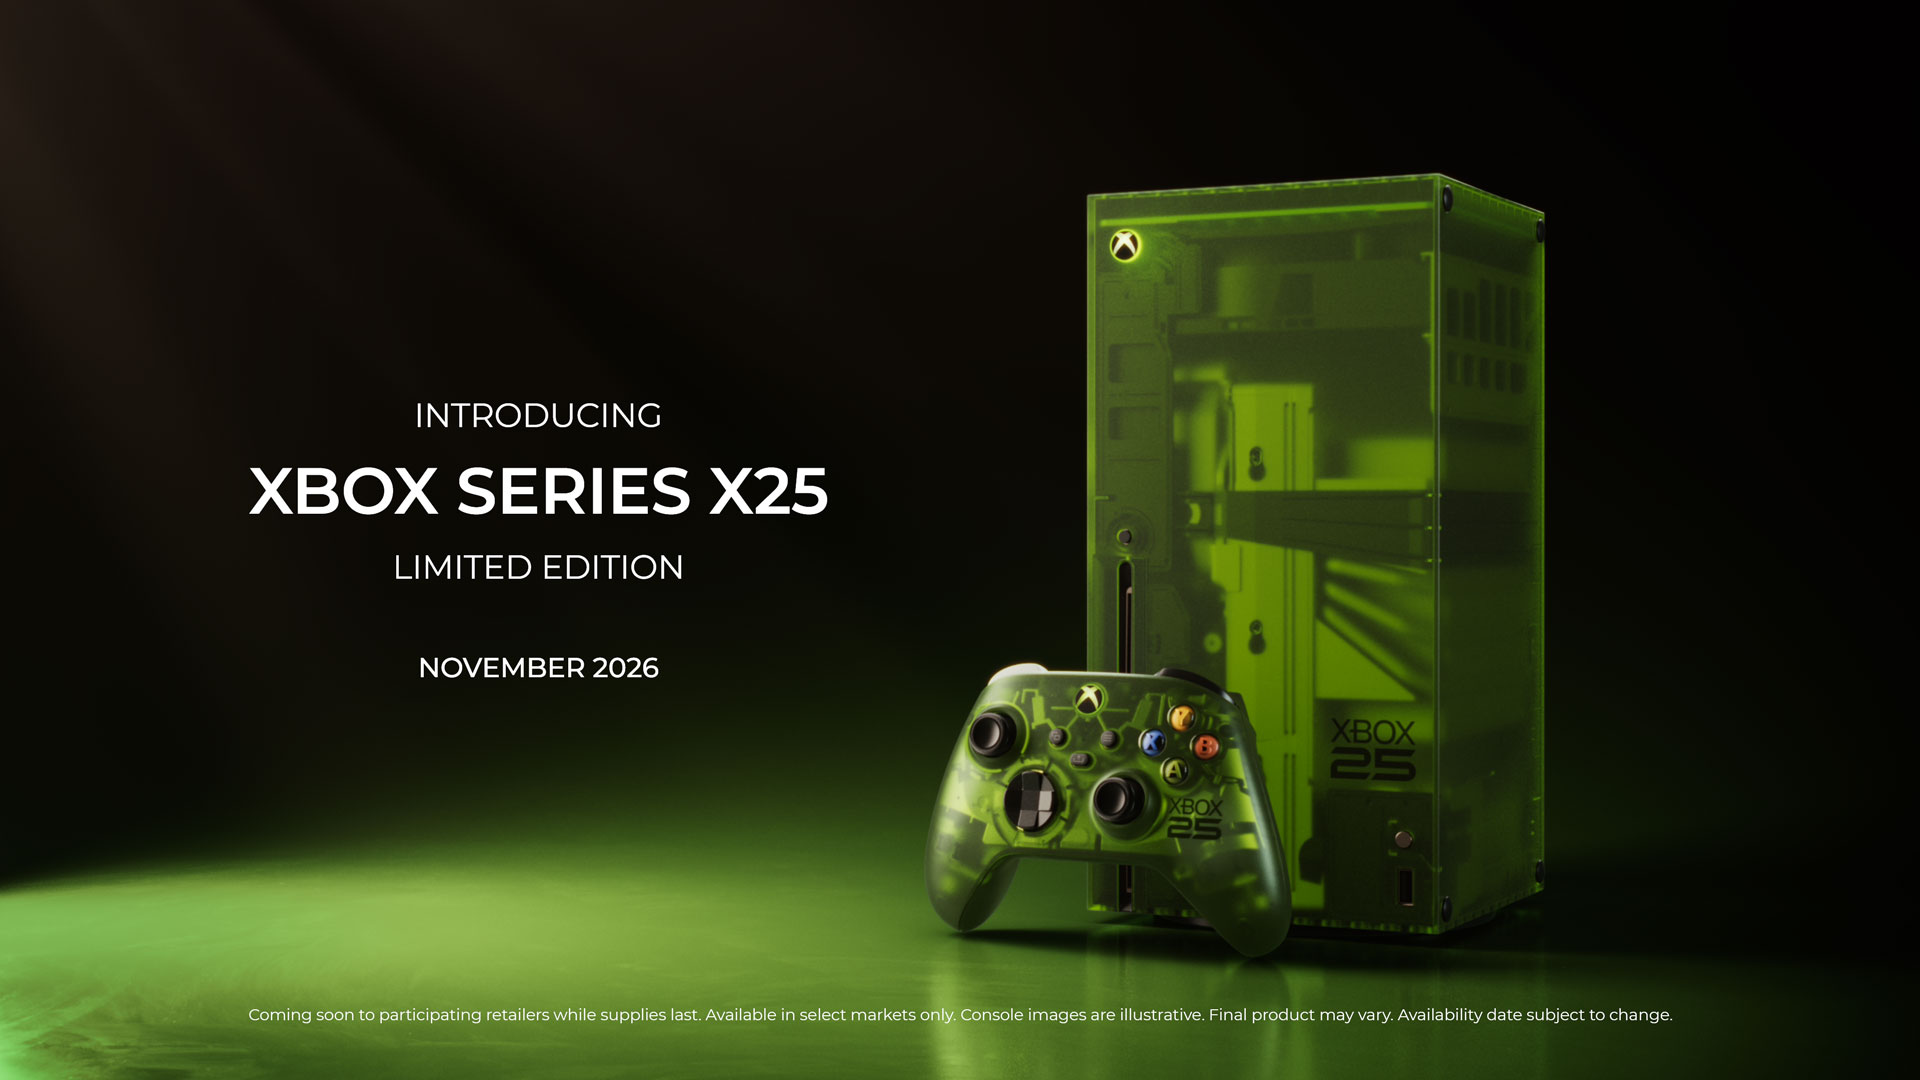
- Xbox 主機 8 月 1 日起加價:512GB 型號加 $100、1TB 型號加 $150,並會停產 2TB 型號。
- Microsoft 直認:主機嘅儲存同記憶體成本已經升咗超過 2.5 倍,並預期到 2027 年秋季仲會再翻一倍。
- 關鍵在於:遊戲主機本身係蝕本賣嘅 —— 廠商靠之後賣遊戲、訂閱賺返。手機電腦至少有毛利可以食,主機冇得退,所以記憶體加價對主機嘅打擊特別狠。
PC 業界亦一樣。多數 PC 廠已經將售價上調 兩成或以上;有啲廠仲玩緊「spec shrinkflation(規格縮水)」—— 同一個價,但偷偷將中階機嘅記憶體由 12GB 減到 8GB,用減配嚟保毛利。即係你畀同樣嘅錢,買到嘅嘢實際上縮咗水。
呢個局面有個名,叫「AI 記憶體稅」(memory tax)。AI 嘅算力盛宴喺數據中心開緊,但張單,係由全世界買消費電子嘅人一齊找。你下次見到部 laptop 貴咗、或者個 spec 縮咗水,唔好淨係鬧個品牌貪心 —— 佢哋好多時都係同你一樣,喺度硬食上游。
同一個故事,點解呢邊喊嗰邊笑?Micron 一夜 +17%
記憶體鬧荒,對消費電子係惡夢;但對製造記憶體嘅人嚟講,係收成期。同一個 6 月,故事嘅另一面係咁:
Micron(MU)6 月 24 號出第三財季業績,直接引爆 —— 收入、毛利率、每股盈利全部高過自己指引上限。經調整 EPS 報 $25.11,大幅拋離市場預期嘅約 $20.78;按年盈利增長以倍數計。公司更披露:2026 年全年嘅 HBM 產能已經 100% 售罄、逐粒都已經訂晒價、簽晒約;畀 Nvidia 新一代 Vera Rubin 平台用嘅 HBM4,已經由 3 月開始出貨,爬升速度比上一代快近一倍。
結果 Micron 業績後一夜彈約 17%。連帶成條記憶體 + 半導體設備鏈一齊起飛:
- Applied Materials(AMAT):單日抽 13.4%,係 2023 年以嚟最大單日升幅。
- SanDisk:抽逾 18%。
- 費城半導體指數(SOX/SOXX)單日反彈約 3.94%,一手扭轉之前嘅科技股拋售。
Fortune 形容,Micron 嘅業績幾乎一隻股扭轉咗全球科技股嘅跌勢,並揭開咗 AI「記憶體稅」嘅真面目 —— 甚至話呢個係一次「估值體制嘅轉變(valuation regime change)」。換句話講:市場開始重新理解,原來 AI 浪潮入面最確定賺到錢嘅,唔一定係出 GPU 嗰個,而可能係出嗰粒「最唔起眼但人人都搶」嘅記憶體。
不過要講返公道:Micron 起飛之前,個市其實先嚇咗一鑊。喺業績出之前嗰幾日,記憶體成本憂慮拖到全球科技股輪流插水 —— 納斯達克綜合指數一度單日跌約 2.21%,連跌四日,係 2 月以嚟首次;南韓 KOSPI 一度急挫近 5%(Samsung、SK Hynix 拖累);連 Microsoft 都被傳出走向 2000 年以嚟最差嘅上半年。即係話,同一個「記憶體」主題,可以一日令半導體鏈大冧、第二日又因為 Micron 一份靚數而 V 形反彈。
呢個就係「敘事敏感」嘅 textbook 例子:基本面冇變(記憶體一直短缺),但市場情緒喺「成本爆 → 利潤受壓」同「短缺 → 賣方賺到盡」兩個故事之間反覆橫跳。波幅會大,但底層嘅供需結構,其實由頭到尾都係同一個。
今次同 2018、2021 嗰幾次記憶體週期,有咩本質分別?
有經驗嘅投資者一定會問:記憶體向嚟係出晒名嘅大上大落週期股,今次會唔會又係「升到爆,然後一夜冧」?呢個問題好關鍵,因為佢決定咗你應該點睇成隻板塊嘅 sustainability。
| 維度 | 過去週期(2018 / 2021) | 今次(2025–2027) |
|---|---|---|
| 需求驅動 | 手機 / PC 換機潮,屬消費週期 | AI 數據中心資本開支,屬結構性投資 |
| 供應行為 | 廠商鬥擴產,最後供過於求 | 廠商主動將產能調去 HBM,刻意收緊消費級供應 |
| 價格形態 | 見頂後急插 | 合約價拾級而上,並已售罄鎖價 |
| 持續性 | 通常一兩季見頂 | 研究指偏緊格局或延續至 2027 年 |
分別在於:過去嘅短缺,係廠商「擴產唔切」嘅被動結果,所以一旦產能追上就會反轉;今次嘅短缺,有相當部分係廠商主動嘅 capacity 取捨 —— 揀咗去服務毛利更高、需求更確定嘅 AI,順帶令消費級長期偏緊。再加上新廠房 2027 先量產,呢個缺口短期係結構性嘅,唔係幾個月就消化到。
投資角度:邊個係贏家、邊個被夾?(綜合公開 research)
以下純粹整理各主要研究機構嘅公開觀點同板塊邏輯,唔構成任何個別買賣建議。一個「記憶體稅」嘅格局,大致可以分成三類角色。
贏家一族:賣記憶體同賣「整記憶體嘅機」嗰啲
- 記憶體三雄:Micron(MU)、SK Hynix(韓股 000660)、Samsung(韓股 005930)—— 直接受惠合約價飆升 + HBM 售罄鎖價。
- 半導體設備 / 材料:Applied Materials(AMAT)、Lam Research(LRCX)、KLA(KLAC)—— 廠商要擴 HBM / 先進製程產能,就要買佢哋嘅機。
- 需求發動機:Nvidia(NVDA)—— HBM 短缺嘅源頭就係 AI GPU 需求;同一條鏈嘅最上游。
- 分散工具:想一籃子捕捉成條鏈,可留意半導體 ETF 如 SOXX、SMH。
被夾一族:用記憶體、但議價力弱嗰啲
- 消費電子組裝廠:Dell、HP、Lenovo 等 —— 毛利薄,記憶體一漲就直接侵蝕利潤,被迫加價又怕影響銷量。
- 遊戲主機:Microsoft、Sony —— 主機蝕本賣,記憶體加價無得轉嫁得咁直接,最受傷。
- Apple 本身:雖然有強勁品牌定價權(pricing power),短期可以靠加價保毛利,但加得太多會壓需求,係一場平衡。
市場對後市嘅分歧亦值得記低:Goldman Sachs 提醒目前科技股「敘事敏感度」(narrative sensitivity)上升,意思係股價對消息嘅情緒反應特別大、波幅會擴大;但同時 JPMorgan 維持相對樂觀,目標睇 S&P 500 去到 7,800 點。即係話,連大行之間都未有共識 —— 呢個正正係波動會大嘅環境。
從數據嚟睇,呢個故事最 clean 嘅一邊,係「賣鏟」嗰邊 —— 賣記憶體、賣設備嘅人,需求確定、價格鎖死。最麻煩嗰邊,係夾喺中間嘅組裝廠。至於 Apple,佢唔等於輸:佢有全世界最硬嘅 pricing power,加價市場短期會鬧,但長線睇佢識唔識用品牌力消化成本。呢個唔係「Apple 玩完」,係「Apple 嘅定價權被攞出嚟壓力測試」。
第一,記憶體股已經升咗一大段,Micron、AMAT 短時間抽幾成,追高嘅回撤風險唔細,估值已經 price in 咗唔少好消息。
第二,記憶體始終係週期股。今次結構性因素令週期拉長,但「結構性」唔等於「冇週期」—— 一旦 2027 新產能釋放、或者 AI 資本開支增速放緩,價格同股價都可以快速反轉。
第三,AI capex 係整個故事嘅地基。如果 hyperscaler(微軟、Google、Meta、Amazon)減慢數據中心投資,HBM 需求一鬆,成個「記憶體稅」邏輯就會逆轉。
以上綜合自 Counterpoint、TrendForce、Morgan Stanley、Goldman Sachs、JPMorgan 等公開研究,僅作教育用途;每位投資者風險承受力不同,請自行研究並諮詢持牌財務顧問。
散戶最易踩嘅三個伏 + 一句總結
最後,用三個提醒收結,等你睇完唔好淨係 FOMO 衝入去。
- 唔好見升就追到天花板。「故事啱」同「依家入場價啱」係兩件事。記憶體鏈嘅 thesis 成立,唔代表今日呢個價就係好 entry。
- 記住睇供應端嘅 timeline。2027 年新產能量產,係呢個週期最可能嘅轉折位。提早留意供應增速、合約價見頂訊號,好過等股價先反應。
- 分清楚「贏家」同「被夾」。同一單新聞,Micron 同 Apple 嘅含意完全相反。Apple 加價係防守、Micron 售罄係進攻,唔好將兩者當成同一個 trade。
一句總結成件事:Apple 加價唔係終點,係 AI 算力成本第一次,清清楚楚咁,行到去普通人嘅銀包前面。數據中心嘅盛宴愈大,呢張「記憶體稅」嘅單就愈長 —— 而識唔識分清楚自己係坐喺賣鏟嗰邊、定係找數嗰邊,就係呢一役散戶嘅勝負手。