道指升 662 點,費半同日插 6.4%
呢個唔係大跌市,係一場大遷徙
重點摘要
- 道指升 662 點收 52,872,SOX 同日跌 6.4%
- 等權重標普 500(RSP)當日升 1.09%
- SanDisk -14.57%、美光 -8.89%,輝達反升 0.71%
- 據報國產 DUV 量產 2026 年約 5 部、2027 年約 20 部
- BIS 將 AI 資本潮同運河、鐵路狂熱及科網泡沫並列
7 月 28 日,美股收市。
道瓊斯工業指數升 662 點,收 52,872,單日 +1.27%。可口可樂升 4.67%,Sherwin-Williams 升 8.88%。
同一日,SanDisk 插 14.57%,美光跌 8.89%,AMD 跌 7.19%。納指 100 正式跌入調整區。
如果你淨係睇 headline「美股大跌市」,你會諗住成個市場喺度崩。但睇埋等權重標普 500 ETF(RSP)當日升 1.09%,你就知道呢個描述錯得好緊要。
市場上一半嘅錢冇消失。佢哋只係搬咗屋。
先睇清楚:邊個跌、邊個升
「大跌市」呢三個字,係一個好懶嘅描述。我哋逐個數字擺出嚟。
| 7月28日收市 | 變幅 | 備註 |
|---|---|---|
| 道瓊斯工業指數 | +1.27%(+662 點)至 52,872 | 藍籌業績帶動 |
| 標普 500 | +0.35% 至 7,439 | 靠非科技板塊撐住 |
| 納斯達克綜合 | −0.01% 至 24,931 | 早段曾跌 1.3%,尾段收復 |
| 等權重標普 500(RSP) | +1.09% | 跑贏市值加權指數 — 廣度其實係正數 |
| 納指 100 | 由 6 月初高位 −10% | 正式入調整區,只用 38 個交易日 |
再睇個股。同一日,同一個市場:
| 跌得最傷 | 變幅 | 升得最好 | 變幅 |
|---|---|---|---|
| SanDisk(SNDK) | −14.57% | Sherwin-Williams(SHW) | +8.88% |
| 美光(MU) | −8.89% | 可口可樂(KO) | +4.67% |
| SK 海力士(SKHY) | −7.73% | 波音(BA) | +5.05% |
| AMD | −7.19% | Alphabet(GOOGL) | +2.51% |
| 英特爾(INTC) | −4.92% | 微軟(MSFT) | +2.29% |
| 卡特彼勒(CAT) | −4.15% | 輝達(NVDA) | +0.71% |
睇到最後一行未?輝達係升嘅。
如果今次真係「AI 泡沫爆破」,全球最大 AI 晶片公司點會升?
再睇埋 Alphabet +2.51%、微軟 +2.29% — 兩間全世界 AI 資本開支最狠嘅公司,當日都係升。
所以呢個唔係「AI 完咗」。呢個係市場喺度做一件更加精細嘅事:喺 AI 產業鏈入面,重新決定邊一段有定價權。
Benzinga 用咗一個好準確嘅字形容當日盤面:「sharply bifurcated」— 尖銳地一分為二。業績贏家同對息口敏感嘅板塊照升,AI 硬件板塊獨自流血。
The Motley Fool 嘅講法更直白:「投資者正以近年未見嘅速度,由昂貴科技股輪動去傳統經濟板塊。」
重災區唔係「半導體」,係「記憶體」
第二個要拆嘅懶惰標籤,係「半導體大跌」。
費城半導體指數(SOX)7 月至今跌超過 23%,當日再跌 6.4% — 呢個數字係真嘅。但成分股裡面嘅分佈,完全唔平均。
再睇距離高位:
- SanDisk 由 6 月高位跌 50% — 但佢仍然係今年標普 500 表現最好嘅股票,年初至今仍升超過 360%
- 三星電子、SK 海力士亞洲時段一度跌超過 15%,南韓 KOSPI 插超過 8%,日本鎧俠跌近 18%,台灣聯發科跌超過 9%
- 南韓市場開市前已經因為波動觸發交易暫停機制
換句話講:呢場係一場記憶體股嘅崩盤,而唔係一場半導體崩盤。
記憶體(DRAM / NAND)同邏輯晶片有一個根本分別:記憶體係接近標準化嘅商品。
輝達嘅 GPU 有軟件生態、有 CUDA、有客戶鎖定。美光同 SK 海力士賣嘅 DRAM,規格標準化,議價力主要來自供需缺口。
所以記憶體股嘅估值,本質上係喺度 price「未來嘅平均售價(ASP)」。而 ASP 係一條週期線,唔係一條增長線。
今次觸發拋售嘅其中一個具體理由,就係市場開始擔心 2027 年下半年 NAND 平均售價會見頂回落 — 唔係今年,唔係明年上半年,係 2027 下半年。
呢個先係關鍵:跌嘅唔係現在嘅盈利,係對 18 個月之後價格曲線嘅假設。
而基本面數字,其實仲係好靚。美光 2026 財年第三季收入 $414.6 億,按年升 345.7%,非 GAAP 每股盈利 $25.11,遠超市場預期嘅 $20.28,第四季指引收入約 $500 億。美光遠期市盈率而家大約 6 倍。
盈利爆升、估值 6 倍、股價插 8.9%。呢個組合,只可能有一個解釋 — 市場唔係喺度重估盈利,係喺度重估「呢啲盈利可以持續幾耐」。
三場跌市,被市場當成一場
去到呢度,講返個核心論點。
過去一個星期發生嘅嘢,傳媒統一叫「AI 拋售潮」。但如果你逐日逐個觸發點去對,你會發現其實有三條完全獨立嘅線索,只係啱啱撞埋一齊。
| 線索 | 本質係咩問題 | 觸發時間 | 影響邊啲股 |
|---|---|---|---|
| #1 資本開支回報 | 估值 / 貼現率問題 | 7月22–23日 Alphabet、Tesla 業績上調 capex | 高倍數科技股、Mag 7 |
| #2 中國自研 DUV | 護城河問題 | 7月27日 The Information 報導 | ASML、應材、Lam、KLA — 半導體設備 |
| #3 融資結構 | 信貸問題 | 6月底 BIS 年報 + SoftBank 持續走弱 | 槓桿最重、循環融資最深嘅一環 |
呢個分類唔係學術遊戲,佢直接決定你點做決定。
如果三條線索都係同一個問題,咁「AI 完咗」就係合理結論,應該全面減倉。
但佢哋唔係。三條線索有唔同嘅時間尺度、唔同嘅受影響對象、亦都需要唔同嘅觀察指標去確認。
混埋一齊睇,最容易犯嘅錯係:因為線索 #2 嘅新聞,去賣一隻只受線索 #1 影響嘅股票 — 或者相反。
逐條拆。
線索 #1:資本開支 — 呢個係估值問題
第一條最多人講,所以講得快啲。
7 月 22 至 23 日,Alphabet 同 Tesla 先後公布業績,兩間都上調 AI 資本開支。以前呢個係利好,今次係利淡 — Alphabet 一日蒸發 $2,940 億,「科技七巨頭」7 月 23 日合計市值蒸發約 $7,970 億,係 2025 年 4 月關稅拋售以嚟最慘單日。
Tesla 嘅數字最能講明個問題:第二季收入 $282.4 億、按年 +26% 高過預期,但營業利潤率由 4.1% 冧到 1.4%,營運開支 +47%,資本開支 +142% 至 $57.9 億,自由現金流 2024 年初以嚟首次轉負。股價全週插 18%。
而 2026 年四大雲端商合計資本開支指引大約 $7,250 億美元,按年 +77%。微軟、Meta、亞馬遜都已經瞄準 2026 年約 $2,000 億級數嘅開支規模。
資本開支問題唔會令一間公司即刻出事。佢係一個估值問題 — 影響嘅係倍數,唔係生存。
而且佢有一個好清晰嘅觀察窗口:微軟同 Meta 星期三收市後公布業績,Apple 同亞馬遜星期四。
四份業績,兩日之內。佢哋嘅資本開支指引,會直接決定呢條線索係繼續發酵定係緩和。
換句話講:呢條線索有明確嘅 catalyst 日期,而且好快到。呢個同另外兩條線索好唔同。
線索 #2:上海一間唔具名公司 — 呢個係護城河問題
呢條線索最新、最少人講,但可能係三條入面結構性影響最深嗰條。
7 月 27 日,《The Information》引述知情人士報導:一間上海、有中國政府背景嘅公司,已經開始量產浸潤式深紫外光(immersion DUV)光刻機。
ASML 當日一度插 6.5%,收市跌超過 8%,單日市值蒸發超過 80 億歐元(彭博數據)。應用材料、Lam Research、KLA 同步下跌。
ASML 最先進嘅係 EUV(極紫外光),全世界只有佢做到,中國從來冇獲准買過,亦複製唔到。
DUV 唔係最尖端。但關鍵係:DUV 已經足夠生產絕大部分電子產品所需嘅晶片 — 由汽車、智能手機,到 AI 推理加速器。
換句話講,中國自研 DUV 唔會令佢追到最前沿,但會令 ASML 喺中國嘅商業邏輯崩塌。呢個先係股價反應嘅重點。
技術規格:新機採用 193 納米波長,為邏輯同記憶體晶片印製精細電路圖案。
細節值得記低:
而 ASML 嘅中國曝險,本身已經喺度縮:中國佔 ASML 淨系統銷售嘅比重,由第一季 19% 跌到第二季 14%。ASML 早前亦警告過,更嚴嘅美荷管制會令佢對中國嘅 DUV 產品線銷售減少 10% 至 15%。
時間點特別敏感:呢個報導出現嘅同一時間,美國國會正推進 MATCH Act — 一項跨黨派法案,目標係禁止中國購買或維修 ASML 大量供應過嘅浸潤式 DUV 機器,並要求荷蘭同日本喺 150 日內同美國規則睇齊。
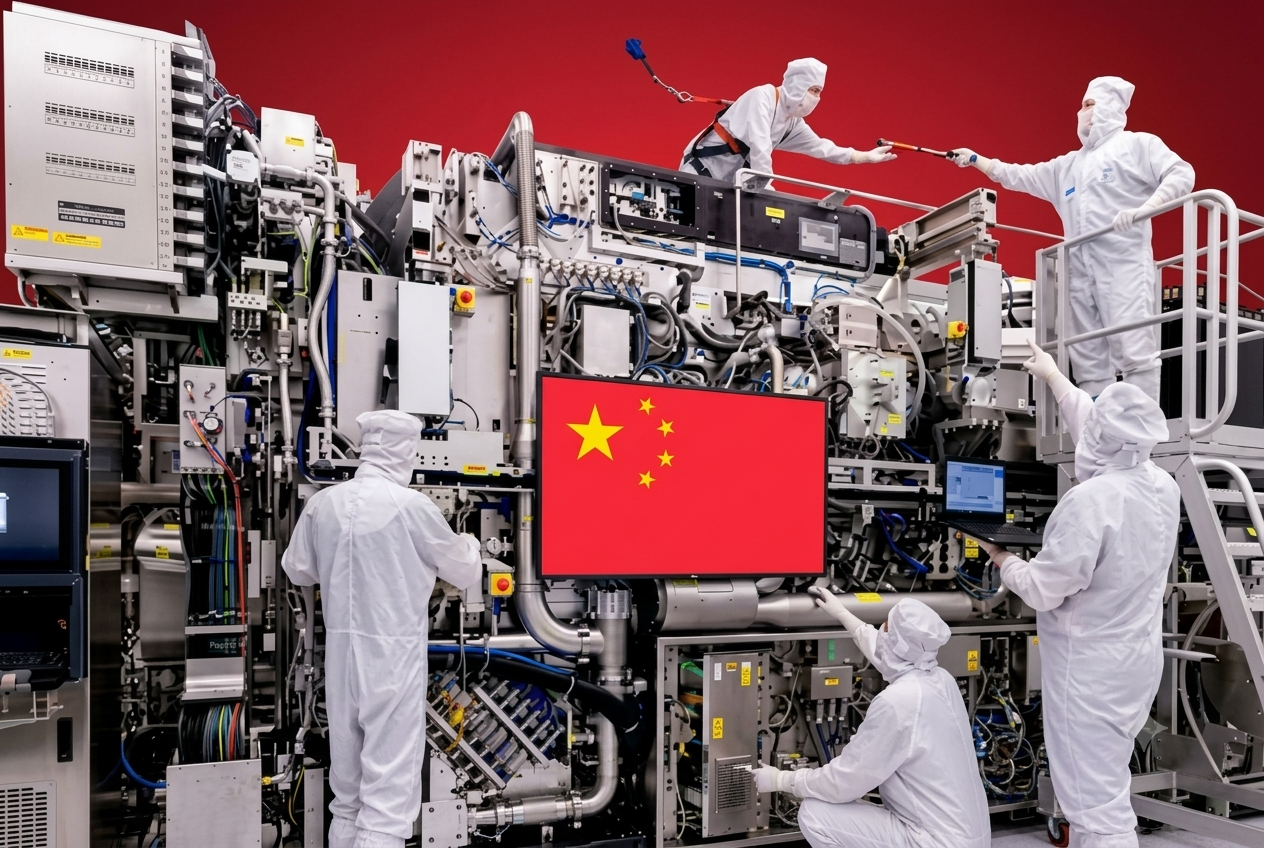
出口管制想拖慢中國,結果可能係逼佢起得更快
The Next Web 嘅一句評語,把整件事講得好準:
「出口管制本來係要拖慢中國。佢哋可能反而畀咗中國一個理由,建得更快。」
呢個唔係新論述,但今次係第一次有具體嘅量產證據。管制嘅邏輯係「你買唔到,所以你做唔到」。一旦「你買唔到,所以你自己整」變成事實,管制嘅威懾力就會反轉 — 由護城河變成催化劑。
對投資者而言,重點唔係中國幾時追到 ASML(短期內唔會),而係:ASML 同美國半導體設備商喺中國嘅「可觸及市場」(TAM),要重新計過。
1. 消息來自單一媒體引述匿名消息人士。ASML 冇即時回應置評請求。整件事至今冇官方確認。
2. 量產規模極細。2026 年 5 部、2027 年 20 部。ASML 一年出貨量係以百部計。
3. 「能夠生產」同「可靠地量產」係兩回事。光刻機嘅良率、稼動率、維修生態,需要好多年先建立到。報導本身亦講明係「如果新機喺生產線上表現可靠」。
4. EUV 缺口冇縮窄。最前沿製程依然由 ASML 獨家把持。
CNBC 亦以「China's reported chip breakthrough comes with some big caveats」為題,專門提醒市場唔好過度解讀。
市場當日嘅反應,係 price 一個尾部風險嘅機率上升,唔係 price 一個已確認嘅事實。兩者分別好大。
線索 #3:融資鏈 — 呢個係信貸問題
第三條線索最少喺股票版出現,但佢係國際清算銀行(BIS)6 月底年報嘅主題。
BIS 係「央行嘅央行」,總部喺巴塞爾,協調全球央行運作。佢哋喺《2026 年度經濟報告》入面,做咗一個唔算客氣嘅類比。
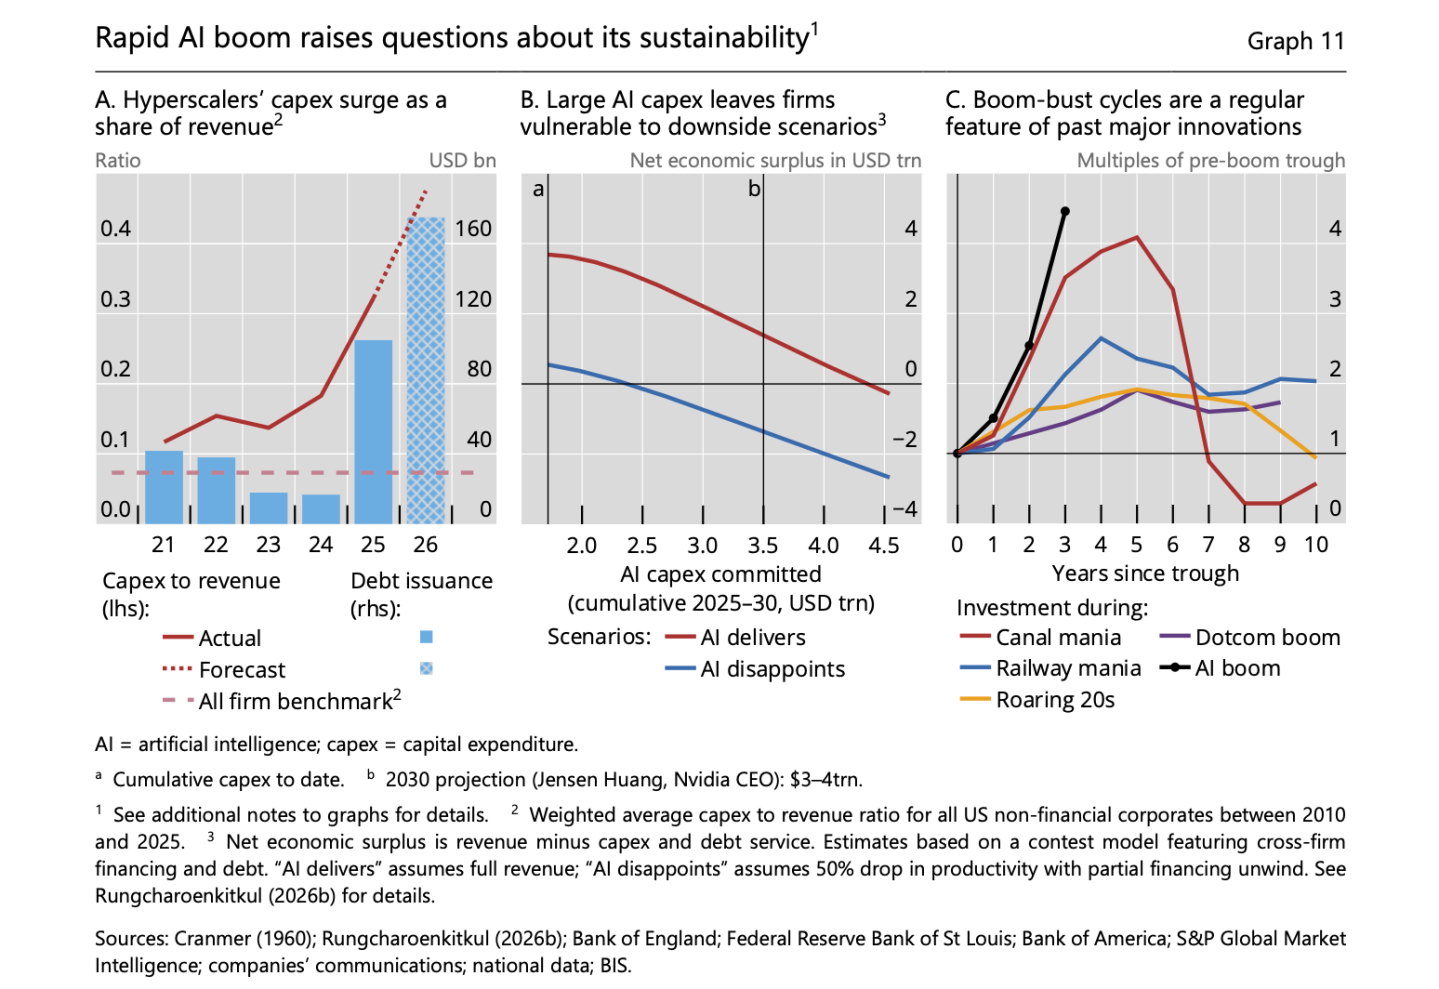
BIS 原文:「當前 AI 投資潮嘅規模同速度,加上對巨大生產力回報嘅預期,同呢啲先例有相似之處⋯⋯呢啲事件最終都以投資逆轉告終,並引發全經濟範圍嘅衰退。」
要講公道:BIS 冇話 AI 係假嘅。報告明確承認,任務層面嘅研究一致顯示 AI 帶嚟 20% 至 50% 嘅時間節省。佢哋擔心嘅係另一樣嘢。
所有人同時落注,因為所有人都信只有幾間會贏
BIS 用競賽理論(contest theory)建模,結論係:
「激烈競爭提高咗企業對回報仍然不確定嘅投資項目過度投入資源嘅風險,令所有企業都暴露於 AI 回報令人失望嘅可能性之下。」
模型指向過度投資約為效率水平嘅 1.5 倍,喺需求彈性較低嘅情況下可達約 3 倍。當競爭壓力推高資本開支,整個板塊嘅淨經濟盈餘(總回報減投資成本)會下降,喺不利情境下甚至可以轉負。
五大雲端商 2025 至 2026 年合計 AI 資本開支超過 $1 萬億美元,已經超出佢哋嘅盈利同自由現金流,迫使部分公司發債填補缺口。
但 BIS 覺得最危險嘅,唔係支出規模本身,而係呢啲錢點樣融資。
報告形容雲端商、晶片商同 AI 實驗室之間,由「一張複雜嘅私人協議網」連住:
循環融資 — 雲端商入股 AI 實驗室,而該實驗室反過來承諾向同一批雲端商多年期採購晶片或算力。
售後回租 — 數據中心外判畀第三方承建商,再由承建商以長年期合約租返畀原公司,合約內嵌退出條款。
BIS 原文:「呢類交易嘅條款通常披露得好差,存在同一項資產被多次抵押嘅風險。」
如果雲端商放慢或停止資本開支,整條供應鏈 — 基建承建商、晶片商、AI 實驗室,同背後嘅私人信貸機構 — 會同時面對收入短缺。而鏈條末端嘅工程及建築公司,資產負債表「相對脆弱」,幾乎冇緩衝。
規模有幾大?Apollo 首席經濟學家 Torsten Slok 5 月中嘅數字:AI 相關發行佔全部投資級債券發行接近一半,佔創投融資 87%,並喺高收益債佔越來越大比重。
直接借貸基金(direct lending)已經係一個超過 $1 萬億嘅生態,過去五年對 AI 及 IT 板塊嘅放貸翻咗四倍,而家約佔其組合 15%。部分面向散戶嘅直接借貸基金,已經開始面對贖回壓力,被迫變賣資產。
BIS 亞太區代表張濤向《南華早報》講得更直接:一旦出現調整,解體速度可能「遠快過以往嘅銀行危機」 — 正正因為好多融資係流經對沖基金同私人信貸工具,監管覆蓋比傳統銀行少。
線索 #1 有業績日,線索 #2 有新聞同出貨數據。線索 #3 冇。
私人信貸、循環協議、售後回租嘅條款,本身就係「披露得好差」。你喺公開市場睇唔到佢惡化,直到佢已經惡化。
可以觀察嘅代理指標:高收益債息差、SoftBank 股價、私人信貸基金贖回新聞、AI 相關投資級債發行成本。SoftBank 7 月一度單日插 11%,同時仍然計劃向日本機構投資者發行約 ¥600 億公司債 — 創辦人孫正義就繼續反駁泡沫論,話呢種講法「荒謬」。
BIS 亦提到,美股而家佔 MSCI 全球指數約 64%,美國家庭股票曝險相對收入自 2010 年以嚟多咗超過一倍。一旦 AI 相關股票大幅重估,「財富效應同消費收縮,可能比過往更明顯」,而且會向全球傳導。
錢去咗邊:油價、債息,同一堆好悶嘅公司
講完點解跌,講返點解另一半升 — 呢個先係「大遷徙」嘅另一邊。
7 月 28 日同一日,三件事一齊發生:
三樣嘢串埋一齊,就係一個完整嘅輪動邏輯:
- 油價跌 — 因為美國暫停對伊朗空襲、轉為外交談判,伊朗同時與阿曼商討石油航運安排。油價由上週 $100 一桶嘅高位回落
- 油價跌 → 通脹預期降 → 債息跌 — 10 年期由 4.67% 回落到 4.60%
- 債息跌 → 對息口敏感嘅板塊受惠 — 消費必需品、公用、金融、地產
- 同時業績季交貨 — 可口可樂、Sherwin-Williams 交出實實在在嘅盈利同上調指引
換個角度理解:市場冇變得悲觀,佢只係變得冇咁有耐性。
「三年後回報」嘅故事被降級,「今個季度已經賺到」嘅故事被升級。呢個唔係恐慌,係存續期偏好(duration preference)嘅切換。
但有一個位好值得留意,而佢推翻咗「傳統經濟 = 安全」呢個簡化結論。
卡特彼勒(CAT)當日跌 4.15%,係道指最大拖累,單一股就拖低道指約 200 點。
卡特彼勒係一間 1925 年成立嘅建築機械公司,完全唔係科技股。點解佢跌?
因為佢係數據中心工程嘅供應商。
呢個細節好重要:市場而家分辨嘅唔係「科技 vs 傳統」,而係「你嘅收入有幾多倚賴 AI 資本開支繼續加碼」。呢條線切過所有行業分類。
BIS 講嘅「鏈條末端嘅工程及建築公司資產負債表相對脆弱」,喺卡特彼勒身上已經開始有反映。
三條線索,三套觀察指標
如果要把成篇文濃縮成一張表,就係呢張。
| 線索 | 睇咩去確認佢惡化 | 睇咩去確認佢緩和 | 時間尺度 |
|---|---|---|---|
| #1 資本開支 | 微軟 / Meta / 亞馬遜再度上調 2026–27 capex 而冇對應收入指引;自由現金流繼續轉負 | capex 指引持平或收窄;AI 相關收入分部披露改善 | 星期三、四即見分曉 |
| #2 中國 DUV | ASML 中國銷售佔比再跌;SMIC / 華虹 / CXMT 確認採用國產機;MATCH Act 通過 | ASML 或官方否認;出貨延遲;良率問題曝光 | 以季度、年度計 |
| #3 融資鏈 | 高收益債息差擴闊;私人信貸基金贖回;AI 債發行成本上升;SoftBank 續弱 | 息差收窄;循環融資條款披露改善;OpenAI IPO 時間表確認 | 最慢浮面,但最快解體 |
錯 1:因為 ASML 新聞去賣輝達。兩者受影響嘅係完全唔同嘅東西 — 一個係中國設備 TAM,一個係 AI 需求。當日輝達其實升 0.71%。
錯 2:見到記憶體股插就以為「AI 需求冧咗」。美光收入按年 +345.7%。跌嘅係 2027 年 ASP 假設,唔係今日訂單。
錯 3:以為買「傳統經濟」就避開晒。卡特彼勒同日跌 4.15%。真正嘅分界線係 AI 資本開支曝險,唔係行業標籤。
部署框架同風險
先講一個前提:本文寫喺 7 月 29 日 FOMC 決議之前。市場定價約 35% 機率加息、約 80% 機率 9 月前加息一次。呢個結果會同時影響上面三條線索,尤其係線索 #1 同 #3。
以下係公開研究機構常被引述嘅框架,分三層。唔係推介,係整理。
| 層次 | 邏輯 | 常被引述嘅工具 |
|---|---|---|
| A. 廣度暴露 | 如果「大遷徙」係主線,市值加權指數會低估市場實際健康度。等權重指數當日跑贏 0.74 個百分點 | RSP(等權重標普 500)、SPY / VOO(市值加權)作對照 |
| B. 現金流確定性 | 存續期偏好切換嘅直接受惠者:今個季度已經賺到錢、派息穩定、對 AI capex 曝險低 | XLP(消費必需品)、XLU(公用)、XLV(醫療) |
| C. 週期性倉位 | 記憶體同半導體設備跌嘅係倍數唔係盈利。但佢哋波幅極大,SanDisk 距高位 −50% 但年初至今仍 +360% | SMH / SOXX(半導體)、DRAM(記憶體 ETF)、個股 MU / SNDK / WDC / ASML |
1. 記憶體板塊嘅波幅已經係非常態。SanDisk 單日 −14.57%、距高位 −50%,但年初至今仍升超過 360%。呢種波幅代表倉位大小比入場價更重要。DRAM ETF 前三大持股(三星、SK 海力士、美光)佔基金淨資產約 72% — 分散程度遠低過個名字暗示。
2. 「輪動」隨時可以逆轉。如果微軟、Meta 星期三交出強勁 AI 收入數據,資金可以一日之內轉頭。單日輪動唔等於趨勢確立。
3. 息口方向未定。油價回落令債息回軟,但 FOMC 未開完。如果出現鷹派結果,防守股同科技股可以同時受壓 — 輪動嘅前提(債息跌)就唔成立。
4. 中國 DUV 消息未經證實。單一媒體、匿名消息、ASML 未置評。任何基於呢單新聞嘅重倉決定,都係押注一個未確認事實。
5. 地緣政治反覆。美伊由停火到重啟衝突再到談判,已經反覆多次。油價假設極不穩定,而油價係今次輪動嘅起點之一。
6. 香港投資者要記住聯繫匯率。美息走向直接傳導至 HIBOR。若 FOMC 轉鷹,本地地產、房託同高息股會同步受壓 — 美股嘅「防守股輪動」邏輯,唔可以直接複製落港股。
最後,講返個標題。
「大跌市」呢個描述,喺 7 月 28 日呢一日係唔準確嘅。道指升 662 點、等權重標普升 1.09%、可口可樂升 4.67%、輝達升 0.71%。
準確嘅描述係:市場正喺度重新分配資金,由「未來三年會賺錢」嘅資產,搬去「今個季度已經賺錢」嘅資產。
而推動呢場搬遷嘅,唔係一個原因,係三個 — 估值、護城河、融資結構。三個嘅時間尺度唔同,確認方式唔同,受影響對象亦都唔同。
從數據嚟睇,呢三條線索最終有機會匯流成一場真正嘅熊市,亦有機會逐條化解。但喺佢哋匯流之前,把佢哋當成同一件事去做決定,係最貴嘅做法。
星期三 FOMC、星期三晚微軟同 Meta、星期四 Apple 同亞馬遜。呢個星期會畀到好多答案。