日債 30 年嚟第一次 3%、美債 4.79% 追平 2025 年高位
全球債市個錨反轉咗,美國叫最大債主加息係咩算盤
重點摘要
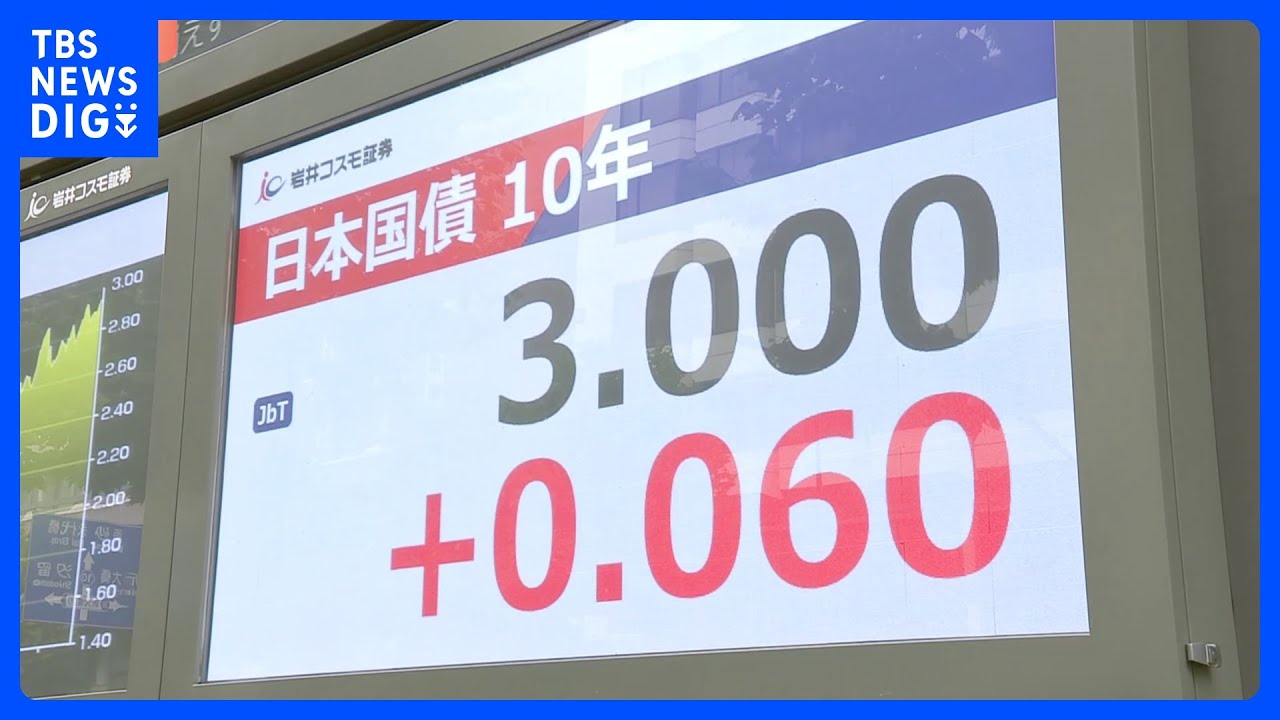
- 日本 10 年期國債盤中觸及 3.000%,1996 年 9 月以嚟首次
- 美國 10 年期收 4.79%,追平 2025 年 1 月高位
- 日本 2 月至 6 月減持 $1,226 億美債,跌 9.9%
- 本欄估算對沖後美債淨袋約 2.4%,JGB 係 3.0%
- hyperscaler 連英偉達上半年發債 $2,250 億,按年 +973.7%
9 月 1 日星期二,東京時間朝早,一個數字喺交易員嘅螢幕上面閃出嚟:日本 10 年期國債孳息 3.000%。
上一次見到呢個數字,係 1996 年 9 月。嗰陣香港仲未回歸,Windows 95 先出咗一年,日本央行嘅零利率仲未開始。之後三十年,日本國債(JGB)係全世界最悶、最平、最穩陣嘅資產 — 悶到成為全球固定收益市場嘅錨:日本人借錢平,所以日本錢流去買全世界嘅債,全世界嘅長息就俾佢壓住。
同一日,美國 10 年期債息收 4.79%,追平 2025 年 1 月嘅高位;德國 10 年期 3.35%,2011 年以嚟最高;英國 10 年期 5.25%,2008 年以嚟最高。財經標題一律寫「油價推高通脹預期,全球債市大跌」。
呢個解釋冇錯,但佢解釋唔到一件事:點解震央喺東京,唔係喺華盛頓。
9 月 1 日:一日之內,五個市場同時破紀錄
先擺低全部數字,因為後面每一章都要用返。以下係 9 月 1 日星期二各地收市或者當日高位,來源已逐項標明:
| 市場 | 9 月 1 日水平 | 上一次見呢個位 | 來源 / 口徑 |
|---|---|---|---|
| 日本 10 年期國債 | 盤中觸及 3%、高見 3.005%,10 年期拍賣後回落至約 2.995% | 1996 年 9 月 | 路透 / TBS;日本財務省 8 月 31 日收市 2.950% |
| 日本 5 年期 | 2.265% | 歷史新高 | 路透 |
| 日本 2 年期 | 1.795%(路透另一篇報 1.81%) | 31 年高位 | 路透 |
| 美國 10 年期 | 4.79% | 2025 年 1 月 13 日(同樣係 4.79%) | 美國財政部官方 par yield |
| 美國 30 年期 | 5.27% | 8 月 21 日同樣係 5.27%;2026 年高位係 8 月 17 日 5.31%(2007 年以嚟最高) | 美國財政部官方 par yield |
| 美國 2 年期 | 4.39% | 2026 年新高(2 月 27 日低位 3.38%) | 美國財政部官方 par yield |
| 德國 10 年期 | 3.35% | 2011 年 | 路透 |
| 法國 10 年期 | 4.21% | 2008 年 | 路透 |
| 英國 10 年期 | 5.25% | 2008 年 | 路透(英國星期一假期,星期二追升 10 點子) |
| 彭博全球政府債券指數孳息 | 3.72%,連升四日 | 2008 年 | Euronews 引述彭博 |
留意美債兩個數。10 年期 4.79% 唔係一個普通嘅「今年新高」— 由 2 月 27 日嘅 3.97% 計起,六個月升咗 82 點子。而 2 年期 4.39% 由同一日嘅 3.38% 升咗 101 點子:短端升得仲快過長端。呢個就係上星期本網講 Warsh Jackson Hole 演講嗰篇文嘅延續 — 曲線唔係「熊陡」,係兩頭一齊升,短端升得更急。
股市反應反而唔算大。標普 500 跌 0.7% 至 7,631.47,道指跌 0.8% 至 52,766.88,納指跌 1.0% 至 26,099.77,羅素 2000 跌 1.2%。費城半導體指數跌 2.14%,係當日最傷嘅板塊。而最值得留意嘅單一股票係 Oracle:單日 −5.23%,收 $141.32 — 後面第七章會講點解係佢。
表面原因:油、通脹、加息 — 但呢個故仔有個窿
主流解釋係三段式:美伊 8 月 30 至 31 日重新交火,布蘭特升約 5% 至接近 $95(AP 口徑 +4.6%;美國原油一個月以嚟首次收市企穩 $90 以上);油價推高通脹預期;市場即刻價入央行加息。
證據確實有:
- 歐元區 8 月通脹 3.3%(7 月 2.9%),能源分項按年 +14.3%,係 Eurostat 9 月 1 日公布嘅初值。路透形容呢個數「坐實」歐央行 9 月加息。
- 美國:Warsh 上星期五 Jackson Hole 一句「we have work to do」,CME FedWatch 9 月加息機率去到約 66%(Forbes 8 月 31 日引述)。聯邦基金利率現時 3.50%–3.75%。
- 日本:東京 8 月核心 CPI 1.8%,扣除生鮮食品同能源 2.0%;日本央行 7 月 30–31 日會議維持 1.0%,但委員高田創已經投票反對、主張加到 1.25%。市場價入 9 月 17–18 日加息機率 80–90%(Euronews)。
所以「通脹 → 加息 → 債跌」呢條線係成立嘅。但佢有個窿。
1. 點解日本震得最勁?日本 CPI 得 1.9%(7 月),係主要經濟體入面最低嗰批;油價衝擊對日本嘅影響同對歐洲差唔多。但日債 10 年期兩年內升咗三倍有多(Euronews),高市早苗上台十個月已經翻咗一倍。歐美債息升幅同期遠遠冇咁誇張。
2. 點解美國嘅長息升幅係「實質利率」推動?OCBC 利率策略主管 Frances Cheung 對路透講得好清楚:歐洲同英國嘅長息升係因為通脹預期,但美國長端「仍然主要由更高嘅實質利率推動」。實質利率升,即係投資者要求更高嘅真實回報先肯借錢俾美國政府 — 呢個唔係通脹故仔,係供求故仔。
3. 點解澳洲債息會跟住爆?路透報道,澳洲 10 年期債息星期二錄得五個月嚟最急升幅,原因之一係「擔心 JGB 孳息更高會令日本人少買澳洲債」。呢句話先係成篇文嘅核心。
換個角度理解:油價係火柴,但柴火係另一樣嘢。要知道柴火係乜,要返去問一個問題 — 過去三十年,全世界嘅長息係邊個壓住嘅?
三十年點解會冇息:由 1996 到 2026 嘅 timeline
要明白 3% 點解係大事,要知道呢三十年日本做過啲乜。以下全部係公開歷史,但擺埋一齊睇會清楚好多:
呢條 timeline 講嘅係一個結構:1999 年至 2024 年,二十五年,日本嘅錢喺屋企搵唔到息,所以出去。而呢啲錢嘅規模,就係下一章會講嘅 ¥561.75 兆對外淨資產。
當屋企俾返 3%,過去二十五年嘅流向就有理由掉頭。呢個係下一章要拆嘅嘢。
JGB 係全球債市個錨,而個錨反轉咗
TD Securities 高級利率策略師 Prashant Newnaha 對路透講咗一句,值得逐字睇:
「It's a genuine regime change. JGBs were the anchor for global fixed income for a long time. Now it has flipped.」
「錨」係乜意思?日本係全世界最大嘅淨債權國之一 — 根據財務省 5 月 26 日公布嘅數字,日本 2025 年底嘅對外淨資產係 ¥561.75 兆(約 $3.53 兆美元),歷史新高(不過排名已經跌到第三,排喺德國 ¥675.5 兆同中國 ¥636.3 兆之後)。呢筆錢嘅一大部分,係日本壽險公司、退休基金、銀行同埋散戶,因為國內債息接近零,所以走去買美債、澳洲債、法國債。
三十年嚟,呢個機制係全球長息嘅天花板:只要日本錢仲喺度買,美國 30 年債就唔會太貴。
而家個機制反轉咗。點解?從數據嚟睇,有三個證據。
證據一:對沖之後,留喺屋企仲好過出去
日本壽險公司買美債,多數會做外匯對沖。對沖成本大致等於兩地短期利率差。用 9 月 1 日嘅數:美國 3 個月國庫券 3.92%(財政部官方數),日本 3 個月 TIBOR 約 1.56%(全銀協定價,本身已經係歷史高位),對沖成本大約 2.4 個百分點。
咁樣計,一個日本壽險公司買美國 10 年債,對沖之後淨袋大約 4.79% − 2.4% ≈ 2.4%。而佢喺屋企買 10 年 JGB,係 3.0%,唔使對沖、唔使匯率風險。如果再計埋日圓美元交叉貨幣基差(日本機構對沖美元嘅額外成本),差距仲會再闊啲。
即係話:留喺日本,多收大約半個到一個百分點。呢個數係本欄嘅粗略估算,唔同機構嘅對沖成本口徑有出入,但方向唔會錯 — 而且係最近一年先第一次出現嘅情況。路透 9 月 2 日嘅分析亦引述瑞穗嘅講法:JGB 息升,令國內債券喺對沖基礎上嘅相對吸引力改善。
證據二:日本人已經開始賣
日本財務省每週數據(TradingEconomics 轉載):截至 8 月 22 日嗰個星期,日本投資者淨賣出 ¥1.9784 兆海外債券,係 8 月第一個淨流出嘅星期,之前一星期係淨買入 ¥1.1373 兆 — 兩星期之間掉轉咗超過 ¥3 兆。
要公道講,每週數字好嘈,一個星期唔代表趨勢。所以要睇埋第三個證據。
證據三:美國財政部自己嘅數
| 月份(2026) | 日本持有美債($ 十億) | 按月變動 | 備註 |
|---|---|---|---|
| 1 月 | 1,225.3 | — | |
| 2 月 | 1,239.3 | +14.0 | 年內高位 |
| 3 月 | 1,191.6 | −47.7 | |
| 4 月 | 1,209.9 | +18.3 | 日本 4 月出手托日圓 |
| 5 月 | 1,143.1 | −66.8 | 日本 5 月再出手 |
| 6 月 | 1,116.7 | −26.4 | 全球外資合共減持 $721 億 |
由 2 月高位到 6 月,日本減持咗 $1,226 億美債,四個月跌 9.9%。同期外國官方機構合共持有量由 $4.011 兆跌到 $3.778 兆,減咗 $2,329 億。呢個係美國財政部 TIC Table 5 嘅官方數字,唔係估算。
而 7 月嘅數(會計入月底嗰次 $500 幾億嘅干預)要到 9 月中先公布。點解干預會影響美債持有量?下一章講。
三十年嚟,市場習慣咗一件事:無論美國發幾多債,總有人接 — 而「總有人」入面最大嗰個,就係日本。
當 JGB 自己俾到 3%,日本錢冇必要再出去。全球最大嘅長債買家,變咗全球最大嘅長債賣家嘅候選人。呢個先係 9 月 1 日真正發生嘅事,油價只係令佢喺呢一日爆出嚟。
托日圓 = 賣美債:干預嘅成本邊個埋單
日本今年已經三度出手托日圓:4 月、5 月,然後係 7 月 31 日星期五 — 而 7 月嗰次唔同,係美國財政部一齊落場,1998 年亞洲金融風暴以嚟第一次聯合買日圓(2011 年嗰次聯合行動係反方向,係壓日圓)。
路透引述日本央行數據,日本單係 7 月 30 日星期四喺紐約時段可能已經沽咗 $589.7 億美元買日圓;Fortune 嘅估算係 $528 億。美國方面嘅金額冇公布,但 Bessent 一張被拍到嘅記事簿顯示大約 $50 至 $100 億。特朗普喺 8 月 2 日嘅講法係:「They have a weakening yen, and they wanted a little bit of help. And we're always there for Japan.」
結果:日圓由 7 月 30 日嘅 163.73 急升到 8 月 3 日嘅 155.20。
然後一個月之後,9 月 1 日,美元兌日圓收 160.19。托返嚟嘅 8 個 yen,用咗一個月就還返晒。
日本嘅外匯儲備約 $1.29 兆(7 月),入面絕大部分係美國國債。當財務省要買日圓,佢要先有美元喺手 — 而攞美元最直接嘅方法,就係賣美債。
所以上一章嗰張表入面 5 月 −$668 億、6 月 −$264 億,好大部分就係干預嘅足印。7 月底嗰次 $500 幾億,會出現喺 9 月中公布嘅 7 月數據入面。
呢個就係點解華盛頓對日圓咁緊張:日本每托一次日圓,美債就多一個賣家。
更加值得留意嘅係美國參與嘅方式。根據 CNBC 同 Fortune 報道,紐約聯儲今次唔係賣美元買日圓,而係賣歐元買日圓。前財政部官員 Edwin Truman 形容呢個做法「weird」;Brookings 嘅 Robin Brooks 直接話會削弱效果:「FX intervention is a confidence game. The last thing you want is to give markets any kind of reason to ask questions.」
點解要用歐元?官方冇解釋。但一個合理嘅讀法係:美國財政部唔想自己嘅行動變成「美國政府賣美元」— 喺長息已經 5.27% 嘅時候,任何令人懷疑美元資產嘅信號都太貴。
前財政部官員、OMFIF 美國主席 Mark Sobel 嘅講法更直接:「The Treasury's Exchange Stabilization Fund isn't a hedge fund.」— 除非干預係日本一套解決根本問題嘅計劃嘅一部分,否則美國落場係唔智嘅。
而呢句話,正正引出第三個真相:美國落場,係有條件嘅。
Bessent 嘅算盤:$40 兆國債嘅債仔,叫最大債主加息
8 月 30 至 31 日,G20 財長同央行行長喺北卡羅萊納州 Asheville 開會。美國財長 Bessent 用咗兩日時間,做一件事:公開叫日本央行加息。
兩邊講法有出入,但市場信咗 Bessent:9 月 1 日日債 5 年期創歷史新高,就係定價 9 月 17–18 日加息。
更加重要嘅係 Bessent 講埋另一句。路透分析(Leika Kihara)引述佢對日本財政政策嘅評語:日本已經戰勝通縮,應該「sit back and enjoy the success of Abenomics and let that run」— 即係話,安倍經濟學可以收工,唔使再大灑錢。一名日本政府官員對路透話:「呢個係俾高市政府嘅信息,唔好再過度擴張財政。」
點解一個 $40 兆國債嘅債仔,要叫佢最大嘅外國債主加息?
表面上唔合邏輯:日本加息 → JGB 更加吸引 → 日本錢更加唔出去買美債 → 美國長息更高。
但由華盛頓嘅角度計條數,有三個選項:
選項 A:日本繼續干預。每次干預都要賣美債,而且路透話效果得一個月。呢個係美國最唔想見到嘅 — 一個 $1.1 兆嘅持有人不斷做賣家。
選項 B:日圓繼續跌。日本進口通脹惡化,高市政府會用更大嘅財政刺激補貼家庭 — 即係發更多 JGB,日債息再升,日本錢再加速返屋企。同時日圓愈弱,日本人愈唔敢買未對沖嘅美債。
選項 C:日本央行加息。日圓靠利率托住,唔使賣美債;財政擴張嘅空間因為利息成本上升而收窄。日本錢會少咗出去,但係有秩序咁少,而唔係一次過斬倉。
三個都唔係好選擇,但 C 係最可控嗰個。呢個就係 Bessent 嘅算盤:寧願失去一個慢慢減少嘅買家,都唔想面對一個隨時要沽貨嘅買家。
但呢個算盤有個代價,下一章講。
高市嘅 ¥143 兆:3.8% 假設利率、¥36.6 兆利息、¥518 兆央行倉
9 月 1 日日債破 3% 嗰日,仲有另一單新聞,係共同社嘅統計:日本各部門 2027 年度預算要求合共約 ¥143 兆,連續第四年創新高。
幾個細節值得逐個睇:
- 假設利率由 3.0% 跳到 3.8%。財務省用呢個數計來年利息開支。8 個月前 10 年債息得 2.1%,而家 3.0% — 假設利率要追住市場升。每升 0.8 個百分點,對一個超過 ¥1,000 兆嘅國債餘額嚟講,長遠係以兆計嘅額外利息 — 呢個亦係點解財務省要將呢個數字寫入預算。
- ¥36.6 兆還本付息,佔 ¥143 兆要求嘅四分一。呢個比例每年升。
- 高市政府為咗「成長投資」項目取消預算上限,經濟產業省喺呢個新類別入面就要咗約 ¥6.3 兆,投向 AI、半導體同機械人。國防省要 ¥8.89 兆,同樣創新高。
- 片山皋月喺 G20 講嘅係另一套:減債、改革預算程序、消費稅減免「唔會加發赤字國債」。
市場睇緊嘅係邊套?BNP Asset Management 策略師木村龍太郎對路透講,債市一直喺度「對財政擴張發出警告」,不過 3% 係心理關口,10 年期拍賣需求強勁顯示呢個水平開始吸引到買家。
央行倉:由 ¥592 兆減到 ¥518 兆
另一個結構性改變係日本央行本身。根據央行 7 月初公布嘅資產負債表(Wolf Street 整理),日本央行持有嘅 JGB 已經由 2023 年高位減咗 ¥73.9 兆(−12.5%)到 ¥518.3 兆;總資產由 2024 年第一季高位減咗 ¥116.9 兆(−15.6%)。30 年期日債 7 月初已經見過 4.0%。
即係話:過去十年 JGB 最大嘅買家(央行)而家係淨賣家,最大嘅海外買家(美債嘅日本持有人)開始返屋企,而發行人(財務省)就話要發歷史新高嘅預算。三個方向一齊推 JGB 息上去,3% 唔係終點,係第一個關口。
要公道講,有唔少機構認為日債息升到呢個水平係「正常化」而唔係危機:
1. 日本央行 QT 嘅節奏其實喺 2026 年 4–6 月已經減半到每季減 ¥2,000 億,並且宣布 2027 年 4 月起停止再縮減買債規模,維持每月約 ¥2 兆 — 即係央行唔會完全離場。
2. 9 月 1 日嘅 10 年期拍賣需求良好,債息即時由 3.000% 回落至 2.995%,顯示 3% 有真實買盤。
3. 日本淨對外資產仲係歷史新高 ¥561.75 兆。一個淨債權國嘅債務危機,同一個淨債務國嘅債務危機,性質完全唔同 — 日本嘅問題係「錢返屋企」對其他人嘅影響,唔係日本本身還唔到錢。
本欄嘅立場:呢三點都啱,但佢哋令「美債邊個接」呢個問題更加嚴重而唔係更加輕 — 因為日本愈穩陣、JGB 愈吸引,出去買美債嘅理由就愈少。
同一批買家,三個賣家:美國財政部、hyperscaler、日本財務省
路透 9 月 1 日嗰篇報道入面有一句好容易略過:「A deluge of bond sales from big tech companies aggressively raising money to fund the AI boom, in an environment where the U.S. debt load has passed $40 trillion, has exacerbated government bond selling in recent weeks.」
翻譯成人話:買債嘅錢就係咁多,而排隊賣債嘅人多咗。
| 賣家 | 規模 | 來源 |
|---|---|---|
| 美國財政部 | 國債總額 8 月 18 日突破 $40 兆;本財年赤字接近 $2 兆 | 財政部 / Fortune 引述 |
| Hyperscaler + 英偉達 | 2026 年上半年發債 $2,250 億,按年 +973.7%;全年步伐 $4,000 億 | S&P Global(Fortune 7 月 31 日) |
| Hyperscaler 表外債務 | $1.65 兆(四年升 8 倍),已經高過表內嘅 $1.35 兆 | 日經 |
| 日本財務省 | 2027 年度預算要求 ¥143 兆;還本付息 ¥36.6 兆 | 共同社 |
| Oracle 一間公司 | 2026 財年自由現金流 −$237 億;發債 $430 億;2027 財年再要 $200 億債 + $200 億股本 | Motley Fool 引述公司數據 |
呢個就係點解 9 月 1 日跌得最傷嘅唔係銀行、唔係地產,係 Oracle(−5.23%)。一間靠借錢起 AI 數據中心嘅公司,喺 30 年美債息貼近 20 年高位嘅一日,市場即刻重新計佢嘅融資成本。Amazon −1.87%、Microsoft −1.24%、Nvidia −1.51%,全部係「借錢起樓」嘅一方。而 Meta 反而 +1.08%,係五大入面當日唯一升嘅一間 — 市場似乎將佢歸類做「錢已經籌咗」嗰邊,而唔係「仲要借」嗰邊。
再對照財政部嘅「救市」:8 月 19 日 Bessent 宣布長債回購單次上限由 $20 億加倍到「至少」$40 億,9 月 9 日至 11 月 4 日執行。本網 8 月 22 日嗰篇週報講過,效果得三日 — 30 年期由 5.28% 撳到 5.19%,星期五已經升返 5.27%。路透 9 月 1 日再補一句:30 年期債息已經收復咗干預後跌幅嘅三分二。
財政部每次回購 $40 億。Hyperscaler 上半年發債 $2,250 億,即係平均每個交易日 $18 億。日本 2 月至 6 月減持美債 $1,226 億,即係平均每個交易日 $14 億。
回購嘅錢,兩日就俾 AI 發債同日本減持食晒。呢個唔係財政部做得唔夠,係個問題嘅量級同工具嘅量級唔匹配。
Euronews 引述嘅數字更加直接:30 年期美債正經歷 2006 年以嚟最差嘅一段走勢。
過去半年本網講過幾次「AI 同政府搶錢」(8 月 19 日、8 月 27 日)。今次新增嘅一塊拼圖係:提供錢嗰邊都變咗。
以前係美國政府同企業喺度搶,而日本錢負責供應。而家日本錢自己有嘢做 — 買返 3% 嘅 JGB。供應少咗,需求多咗,價錢(債息)自然上。呢個唔係通脹故仔,係供求故仔。而供求故仔,唔會因為油價跌返落嚟就完。
香港點解要理:HIBOR、聯匯、你手上嘅 TLT 同日圓
呢件事離香港好遠?睇返幾個數。
1. HIBOR 已經企喺 3%
香港銀行公會 9 月 1 日定價:隔夜 3.28%、1 個月 2.864%、3 個月 3.027%、6 個月 3.213%、12 個月 3.513%。港元同美元掛鈎,如果聯儲局 9 月 16 日加息,HIBOR 冇理由唔跟。H 按供樓嘅人,個數已經喺度。
2. 香港自己都係美債持有人
TIC 數據顯示香港 6 月底持有 $2,558 億美債,單月減咗 $161 億,係第 13 大持有人(排喺瑞士 $2,849 億同新加坡 $2,844 億之後)。外匯基金嘅回報同美債價格直接掛鈎;長債價格跌,即係外匯基金嘅投資收入受壓。
3. 買咗長債 ETF 嘅人
過去一年好多港人聽「減息週期」而入咗 20 年以上美債 ETF。TLT 9 月 1 日再跌 0.79% 至 $81.87。從數據嚟睇,2 年期由 2 月 3.38% 升到 4.39%,10 年期由 3.97% 升到 4.79% — 呢個唔係減息週期,係加息週期嘅定價。
4. 日圓 160:去日本旅行嘅人 vs 買咗日本資產嘅人
對去旅行嘅人嚟講,160 係好消息。但對持有日本樓、日本股票嘅港人,要留意:如果日本央行 9 月加息、JGB 3% 開始吸引日本錢返屋企,日圓嘅方向可能係過去四年第一次真正轉勢。前日本財務省高官篠原尚之對路透講:「加一兩次息唔夠扭轉日圓跌勢。」但 Oxford Economics 已經改口預測 9 月、12 月同 2027 年 4 月三次加息,比原先預期快。
5. 港股入面邊個受惠、邊個受壓
利率上升對銀行淨息差係順風:匯豐(0005)、中銀香港(2388)、恒生(0011)嘅存款成本同貸款收益差距擴闊。相反,靠低息撐估值嘅本地地產股同 REIT — 新地(0016)、恒基(0012)、領展(0823)— 每次 HIBOR 上升都係壓力。呢個規律過去兩年已經驗證過幾次。
9 月 16 日同 17–18 日:同一個星期,兩個央行,四個劇本
聯儲局 9 月 15–16 日開會,日本央行 9 月 17–18 日開會。兩個決定隔住一日,而市場對兩個都價緊加息(CME 約 66%、日本 80–90%)。四個組合,各自有唔同嘅贏家:
| 劇本 | 聯儲局 | 日本央行 | 美債長息 | 日圓 | 最受影響 |
|---|---|---|---|---|---|
| A:雙加(市場主流定價) | 加 25 點子 | 加到 1.25% | 短端升、長端睇供應 | 偏強(利差收窄) | 日本銀行股受惠;TLT、AI 借貸股、港地產受壓 |
| B:美加日不加 | 加 25 點子 | 維持 1.0% | 升 | 急跌,重返 163–164 | 日本再干預 → 再賣美債;美債長息最惡劣嘅組合 |
| C:美不加日加 | 維持 | 加到 1.25% | 回落 | 急升 | 日圓空倉、carry trade 受壓;美股短線鬆一口氣 |
| D:雙不加 | 維持 | 維持 | 先跌後升(通脹預期脫錨) | 跌 | 黃金、成長股短線受惠;但係將問題推後 |
留意劇本 B。呢個係 Bessent 最唔想見到嘅組合 — 因為佢等於選項 A(干預)翻炒。而正正因為 Bessent 已經公開講咗「我有市場冇嘅資訊」,如果日本央行 17–18 日唔加,市場會即刻質疑美日之間嘅默契,日圓嘅反應會比正常情況更加激烈。
換個角度:Bessent 呢句話已經令日本央行冇得唔加。Totan Research 首席經濟師加藤出對路透講:「日本面對一個冇美國幫手就好難控制嘅貨幣危機。對呢種國家嚟講,就算三個月加一次息都可能太慢。」
兩個央行同一個星期開會,但佢哋唔係喺度處理同一個問題。
聯儲局處理嘅係通脹:6 個月 PCE 年化 4.1%(Warsh 嘅講法)。日本央行處理嘅係匯率同財政:日圓 160、預算 ¥143 兆。
但佢哋嘅決定會喺同一個地方碰面 — 美國 30 年期債息。呢個先係下個星期真正要睇嘅數字,唔係加唔加。
邊個贏邊個輸 — 三個籃、六個風險、三個指標
以下按公開研究同 9 月 1 日實際市場反應整理,唔構成投資建議。
利率上升嘅直接受惠者:日本銀行同保險
9 月 1 日全球債市大跌,但日本銀行股逆市升:三菱 UFJ(8306.T / ADR:MUFG +0.35%)、三井住友(8316.T / SMFG +0.74%)、瑞穗(8411.T / MFG +0.94%)。TOPIX 連升九日,而 Nikkei 跌 — 資金由 AI 半導體流向銀行、公用、商社,News On Japan 引述路透嘅講法係「投資者已經唔再將 AI 當一個整體主題買」。
邏輯:日本銀行過去三十年喺零利率下面做生意,淨息差接近零。政策利率由 0 升到 1%、10 年債息由 0 升到 3%,對佢哋嘅盈利模式係根本性改變。壽險公司(第一生命 8750.T、T&D 8795.T)同樣受惠於可以用 3% 嘅 JGB 匹配負債。
ETF:EWJ(MSCI 日本,未對沖)、DXJ(對沖日圓)、FXY(純日圓)。三隻嘅分別就係你信唔信日圓會轉勢。
利率上升嘅直接受害者:長債、AI 借貸股、地產
長債 ETF:TLT −0.79%、TLH −0.79%、IEF −0.69%。9 月 1 日路透引述 SocGen Kenneth Broux 嘅講法:Warsh 鷹派轉向本來想壓住長端,「美伊衝突重燃同能源價格上升,已經有效咁殺死咗呢個想法」。
AI 借貸股:Oracle −5.23% 係最清楚嘅例子。自由現金流 −$237 億、發債 $430 億、今年再要 $400 億 — 每升 50 點子債息,對呢種資產負債表嘅影響係以十億計。同類:CoreWeave、以及本網 8 月 25 日講過嘅英偉達「循環融資」鏈上面嘅公司。
地產同 REIT:香港新地、恒基、領展;美國 VNQ 當日只跌 0.15%,但呢個係已經跌咗好耐嘅板塊。
高估值成長股:費城半導體 −2.14%,係當日最傷。News On Japan 講得直接:更高嘅債息「提高咗投資者要求嘅股票回報,增加咗未來盈利嘅折現率」。
中性 / 等待確認:短債、黃金、能源
短債:美國 3 個月國庫券 3.92%、6 個月 4.00%、1 年 4.18%,SHY 當日只跌 0.37%。喺曲線兩頭都升嘅時候,短端係唯一「息升但價唔點跌」嘅位置。
黃金:GLD −2.86%。本網 8 月 31 日嗰篇講過,實質利率上升時黃金會企錯邊 — 9 月 1 日再驗證一次。但如果劇本 D(雙不加、通脹預期脫錨)出現,黃金會係第一個反彈。
能源:XLE +1.27%、Marathon Petroleum +2.59%。呢個係油價故仔,本網 9 月 1 日嗰篇已經拆過,唔重複。
1. 日本央行「加咗即跌」。市場已經價入 80–90%,加息本身唔係新聞。如果植田同時講「之後會慢」,日圓可能反而跌 — 即係劇本 B 嘅效果,雖然佢加咗。
2. 再干預。日圓貼住 160,財務省講「唔會猶豫」。第四次干預 = 再賣美債,美債長息會再有一浸。
3. 停火。本網 9 月 1 日講過,海峽局勢係雙向風險。如果美伊停火、油價急跌,通脹預期回落,全球債息可以喺幾日內回落 20–30 點子 — 籃 B 會反彈,籃 A 會回吐。但供求問題(第七章)唔會因此消失。
4. 拍賣事故。日本 30 年、40 年期拍賣,以及美國 30 年期拍賣,任何一次需求差過預期,都可以令債息跳升。呢個係「錨反轉」故仔嘅尾部風險。
5. 日本銀行嘅另一面。News On Japan 提醒:JGB 息急升會令銀行持有嘅債券出現估值虧損。籃 A 唔係冇風險,只係風險同回報方向一致。
6. 數據風險。本文用嘅 JGB 3.000% 係盤中觸及、收市約 2.995%;美債用財政部官方 par yield;日本減持美債用 TIC 官方數;對沖成本係本欄粗略估算,各機構口徑有出入。7 月 TIC 數據 9 月中先公布,7 月底干預嘅實際影響要到時先確認。
1. 日本財務省每週海外債券淨買賣。9 月 2 日晚公布截至 8 月 29 日嗰週。如果連續三個星期淨賣出,「日本錢返屋企」由假設變成趨勢。
2. TIC 7 月數據(9 月中)— 日本持有美債。如果由 6 月嘅 $1.1167 兆($11,167 億)再跌 $500 億以上,7 月底干預嘅足印就確認咗。
3. 10 年期 JGB 同對沖後美債嘅息差。只要 JGB 3% 高過對沖後美債(本欄估約 2.4%)半個百分點以上,日本壽險就冇理由出去買。呢個差距收窄,先係美債長息見頂嘅真正信號。
一句話:錨反轉咗,油價只係令你今日先睇到
由 9 月 1 日日債觸及 3.000% 開始,串起嘅係同一條線:
- 日本 10 年債 30 年嚟第一次 3%,5 年期歷史新高,2 年期 31 年高位 — 同日美債 10 年期 4.79% 追平 2025 年高位、德國 3.35%、英國 5.25%
- 對沖之後,日本壽險買美債淨袋約 2.4%,買 JGB 袋 3.0% — 留喺屋企多收半個到一個百分點,三十年嚟第一次
- 日本 2 月至 6 月減持 $1,226 億美債(TIC 官方數),4、5 月嘅減持同干預時間完全重疊;7 月底 $500 幾億嘅聯合干預,9 月中先會喺數據入面出現
- 美國聯合干預用歐元唔用美元、Bessent 公開叫日本央行加息、叫高市「let Abenomics run」— 全部指向同一個目標:唔想日本再做美債賣家
- 但 JGB 息愈高,日本錢愈唔出去。同一時間 hyperscaler 上半年發債 $2,250 億、財政部赤字 $2 兆、日本財務省預算要求 ¥143 兆 — 三個賣家搶同一批買家
- 結果就係:財政部 $40 億回購撐三日,30 年期美債經歷 2006 年以嚟最差走勢,Oracle 一日跌 5.23%
- 9 月 16 日聯儲局、17–18 日日本央行 — 兩個決定會喺美國 30 年期債息碰面
呢個局面有個名,叫「錨嘅反轉」(regime change 係 TD 嘅講法)。
三十年嚟,全世界嘅長息有一個隱形嘅天花板,就係日本錢。當日本自己俾到 3%,呢個天花板冇咗。油價、伊朗、Warsh,全部只係決定邊一日大家先發現。
而對投資者嚟講,重點唔係猜下個星期加唔加息 — 係明白「總有人接美債」呢個假設,由 9 月 1 日開始,要重新證明一次。