700 億美元 5 年期美債拍賣,中標 5.033% 係 2007 年以嚟首次、尾巴 3.1 點子係史上第二大、外國買家縮到 54% —— 同一日 PMI 58.4 係 2021 年以嚟最強、三個聯儲局官員三日內話「唔可以再 look through」、30 年按揭 7.26%
標普 forward 賺息率 5.24% 對 10 年債 5.11%:股票比債券多攞嘅風險溢價,剩返 0.13 厘
9 月 23 日:由 PMI 到拍賣到收市,一日嘅時序
先講呢一日係點行嘅,因為次序本身就係解釋。
開市前,氣氛其實係偏好嘅。前一日(9 月 22 日)Nasdaq 連續第二日收市新高,Brent 跌穿 $100 係兩星期嚟第一次,10 年期回落到 4.96%;Trump 喺聯合國講美國同伊朗代表傾咗三個鐘、「very productive」;Capital.com 分析員 Daniela Hathorn 早上嘅講法係「油價回落為 9 月以嚟主導市場嘅通脹同利率憂慮帶嚟一啲急需嘅喘息」。
9 點 45 分,S&P Global flash PMI 出爐:綜合 58.4(8 月 56.0),服務業 58.7(預期 56.0),製造業 57.0(預期 53.6)。綜合係五年幾以嚟最高,服務業同製造業係四年幾以嚟最高。債市嘅反應係即刻嘅——強到咁嘅經濟數據,加上新聞稿入面寫明「投入成本以四年嚟最急速度上升」,等於幫聯儲局寫好咗 10 月加息嘅理由。
10 點,Barr 喺芝加哥演講。原話係:「喺我嘅基本情境下,進一步政策調整很可能係需要嘅,以確保通脹及時回落至目標」,同埋「通脹高於 2% 目標,而且未見清楚地及時趨向目標;達成通脹目標嘅風險增加咗,勞動市場嘅風險就減少咗」。佢係聯儲局理事,有永久投票權。
下午 1 點,700 億 5 年期拍賣。TheStreet 嘅即時記錄係:1 點 24 分,5 年期孳息突破 5%,係 2007 年以嚟第一次,盤中高見 5.036%。之後成條曲線跟住抽:3 年、5 年、7 年、10 年、20 年全部創 52 週新高。
4 點收市:標普 −0.75% 收 7,706.03,Nasdaq −1.13% 收 26,936.04,道指 −352 點(−0.68%)收 51,511.59,Russell 2000 −1.6%。TheStreet 統計全美 72% 股票收跌;下午 2 時半嘅快照,Russell 2000 嘅 1,972 隻成分股得 340 隻升。11 個板塊只有能源升(XLE +0.96%);跌得最傷嘅係公用(XLU −1.92%)同房地產(XLRE −1.55%)——即係最似債券嗰兩個板塊。
要留意一個細節:10 年期 5 厘唔係今日先發生。本站 9 月 16 日寫過,9 月 15 日官方收市 5.00% 係 2007 年 7 月 19 日之後第一次;之後 9 月 16 日 5.01、9 月 18 日 5.01、9 月 21–22 日回落到 4.96。即係話,今年至今 10 年期收市喺 5 厘或以上嘅日子,連今日計得四日。今日嘅 5.11 唔係「第一次過 5」,係「第一次企穩之後再上一級」——而推佢上呢一級嘅,唔係 10 年期本身,係 5 年期。
700 億賣唔出:拍賣入面三個數比 5 厘更重要
國債拍賣嘅結果,公眾通常只睇一個數:中標息率。但債市睇嘅係另外三個,因為佢哋講嘅唔係「價錢幾多」,係「邊個肯買、肯買幾多」。
尾巴(tail):拍賣前一刻嘅市場報價(when-issued)同最終中標息率嘅差距。正尾巴即係買家要求嘅息率高過市場預期——今次 3.1 個點子,即係財政部要俾多 0.031% 先至賣得出 700 億。呢個年期嘅拍賣平均尾巴通常喺 1 個點子以內。
投標倍數(bid-to-cover):總投標金額除以發行額。2.21 倍即係每 1 蚊嘅債有 2.21 蚊嘅出價;聽落好多,但 5 年期近年平均係 2.33,上次(8 月 26 日)係 2.37,而 TFTC 統計 2.21 係 2018 年 12 月以嚟最低。
間接投標人(indirect bidders):透過一級交易商落標嘅買家,主要係外國央行、主權基金同海外機構——即係「外國人買唔買美債」嗰一欄。今次 54.3%,上次 61.5%,平均 65.2%。直接投標人(direct,通常係美國本土基金)反而升到 29.9%(平均 21.8%),一級交易商(dealer)被迫食 15.8%(平均 12.9%)。
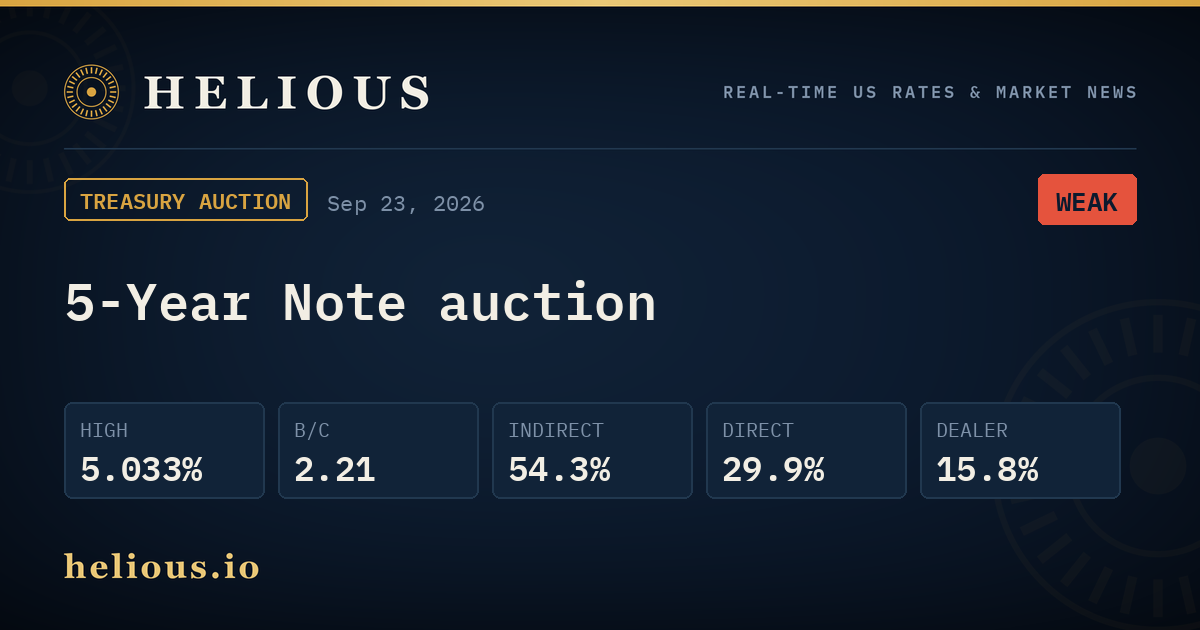
將三個數放埋一齊睇,故事就清楚:唔係冇人買,係外國買家縮咗一大截,本土基金補唔晒,剩低嘅由一級交易商硬食。一級交易商係法律上有義務投標嘅——佢哋係買家嘅買家。15.8% × 700 億 ≈ 110 億美元,即係有 110 億嘅 5 年期紙,係因為冇人出價而落咗銀行資產負債表。呢啲紙唔會長留喺度,銀行會喺之後幾日慢慢出返街,而呢個沽壓就係下午 1 點之後成條曲線抽升嘅其中一個機械原因。
再對比一次 8 月 26 日嗰場同樣 700 億嘅 5 年期拍賣:中標 4.393%,投標倍數 2.37,間接投標人 61.5%。四星期之後,同一個年期、同一個金額,中標息率高咗 64 個點子。TFTC 計過條數:單係呢一批 700 億,每年利息開支多咗約 4.48 億美元。
從數據嚟睇,今次拍賣最值得記低嘅,係 indirect 嗰欄。9 月 16 日本站寫 10 年期 5 厘嗰篇,用嘅框架係「熊市平坦化 = 政策定價,唔係財政或信用定價」,證據係 2 年期升得比 30 年期多好多。呢個框架今日仍然成立(下一章會計條數),但今日多咗一樣 9 月 16 日冇嘅嘢:需求面嘅裂縫。外國買家由 61.5% 縮到 54.3%,唔係政策預期可以解釋嘅——加息預期會令人要求高啲息,但唔會令人唔投標。呢個係要老實寫低嘅位。
可以驗證嘅係下一步。TFTC 提出咗一個好清楚嘅測試:9 月 24 日(今日美東)財政部賣 7 年期。如果尾巴喺 1 個點子以內、投標倍數返上 2.4、indirect 返上 60% 以上,咁 9 月 23 日呢場就係一個流動性空窗(air pocket);如果 7 年期都係咁樣,就係連續兩個數據點,「結構性需求減弱」呢個講法就好難再推翻。呢篇文出街嘅時候,答案已經喺 TreasuryDirect 上面。
拍賣呢樣嘢有一個特性:佢係唯一一個「真金白銀」嘅美債需求數據。日常嘅二手市場報價,反映嘅係已經持有嘅人肯唔肯賣、同肯用咩價賣;拍賣反映嘅係「新錢」肯唔肯入嚟。所以一場尾巴 3.1 個點子、外國人縮到 54% 嘅拍賣,同一日之內可以令 10 年期升 15 個點子、30 年期升 11 個點子——唔係因為 5 年期本身值幾多,係因為佢揭示咗一個所有年期都關心嘅問題:下一場拍賣,邊個接?
今次係曲線中段帶頭:9/16 嘅論點驗證一次,再加一個 9/16 冇講嘅數
9 月 16 日本站寫 10 年期 5 厘嗰篇,核心論點係:今年 2 年期升咗 120 個點子、30 年期只升 50 個,係「熊市平坦化」——即係市場定緊聯儲局嘅政策利率,唔係定緊美國嘅財政信用。如果係財政恐慌,長債會升得比短債多(熊市陡峭化),因為投資者會要求更高嘅期限溢價去持有 30 年嘅美國紙。
今日用財政部官方收市數據再計一次。
| 年期 | 9/22 | 9/23 | 一日變化 | 2025 年底 | 今年至今 | 上一次去到呢個水平 |
|---|---|---|---|---|---|---|
| 2 年 | 4.71 | 4.85 | +14bp | 3.47 | +138bp | 2024 年 6 月 |
| 3 年 | 4.81 | 4.97 | +16bp | 3.55 | +142bp | 2023 年 10 月 |
| 5 年 | 4.83 | 4.99 | +16bp | 3.73 | +126bp | 2007 年 7 月 13 日 |
| 7 年 | 4.89 | 5.05 | +16bp | 3.94 | +111bp | 2007 年 7 月 13 日 |
| 10 年 | 4.96 | 5.11 | +15bp | 4.18 | +93bp | 2007 年 7 月 13 日 |
| 20 年 | 5.33 | 5.45 | +12bp | 4.79 | +66bp | 2004 年 6 月 28 日 |
| 30 年 | 5.29 | 5.40 | +11bp | 4.84 | +56bp | 2004 年 7 月 28 日 |
三樣嘢跳出嚟。
第一,今日升得最多嘅係 3 年、5 年、7 年,各 +16 個點子;2 年 +14,10 年 +15,30 年 +11。曲線嘅「肚」(belly)帶頭,而唔係長端。呢個形態同拍賣嘅年期吻合——賣唔出嘅係 5 年期,所以 5 年期附近升得最多。
第二,今年至今 2 年期 +138 個點子,30 年期 +56 個點子,比例仍然係 2.5 倍。2 年同 10 年嘅差距(2s10s)由年初嘅 71 個點子收窄到 26 個;5 年同 30 年嘅差距由 111 個點子收窄到 41 個。熊市平坦化冇變,9 月 16 日嘅框架仍然成立:市場定緊嘅主要係政策利率路徑。CME FedWatch 對 10 月 28 日加息 25 個點子嘅定價,Yahoo Finance 朝早 11 點幾引係 71%,Reuters 收市後報約 70%(日內早段約 55%),CNBC 引 73%——一日之內由五成幾抽上七成;而 9 月 16 日嘅點陣圖,18 個官員入面有 16 個預期年底前至少再加一次。
第三,係 9 月 16 日冇寫到嘅一個數:20 年期 5.45%、30 年期 5.40%,係 2004 年以嚟最高。10 年期嘅「2007 年以嚟」大家已經聽慣,但長端其實去得更遠——2007 年嗰輪 30 年期最高只係 5.3 幾,今日已經高過嗰個位。點解 10 年期未返到 2007 年高位(5.26%)而 30 年期已經破晒?因為 2004 至 2007 年嗰陣曲線係倒掛或者平嘅,長端冇溢價;今日長端有溢價,雖然溢價今年冇擴闊。換個角度理解:長端嘅絕對水平已經係 22 年新高,但佢唔係今年帶頭升嗰一段——呢兩句要一齊講先至準確。
再講聯儲局。今個星期三日內有三個官員講咗同一件事,而且用字愈嚟愈直接:
Barr 講嘅「衝擊」有四個:關稅、中東戰爭、俄烏戰爭持續、同「最近為支持 AI 建設而激增嘅投資需求」。最後嗰個值得留意——Barr 係本週再一個將 AI 投資需求列為通脹衝擊之一嘅官員(Barkin 前一日已講 AI 建設持續令供應鏈受壓),即係話,本站 9 月 15 日寫嘅 6,300 億美元開支鏈,喺聯儲局眼中已經唔單止係股市題材,係需求推動通脹嘅一部分。Goolsbee 補咗一句:如果通脹壓力係由需求嚟,聯儲局加息就唔使加咁多——但佢話呢個都唔會「painless」。
「Look through」係中央銀行嘅術語,意思係對供應衝擊(例如油價)造成嘅一次性通脹「睇穿佢」、唔理佢,因為加息醫唔到油價。三個官員三日內話唔可以再咁做,等於承認:衝擊唔係一次性,佢哋已經滲入預期。呢個係 9 月 23 日債市抽升嘅政策背景——PMI 同拍賣係火,但柴係聯儲局自己放落去嘅。
58.4 點解係壞消息:PMI 新聞稿入面冇人引嘅幾句
S&P Global 9 月 flash PMI 嘅標題數字,媒體引得好多:綜合 58.4,62 個月新高。但新聞稿有幾段係大部分報道冇引嘅,而嗰幾段先至係債市反應咁大嘅原因。
首席經濟師 Chris Williamson 嘅原話:「美國商業持續蓬勃(US business continues to boom),9 月產出以五年多嚟最快嘅速度增長。歷史比較顯示,最新調查數據指向約 5% 嘅年化增長,第三季整季約 4%。」然後:「撇除疫後重開嗰次需求急升,最新嘅商業活動改善係 2015 年初以嚟最大嘅。」
再落去先係重點:「然而,呢個增長伴隨住撇除疫情之後、近二十年調查史上最嚴重嘅供應鏈樽頸之一,企業亦報告愈嚟愈難搵到合適員工。積壓訂單因此急升。雖然未完成訂單嘅累積對未來幾個月嘅產出同產能擴張係好事,但佢同時顯示企業正建立更強嘅定價權,因此對通脹前景係一個憂慮。」最後一句:「企業投入成本 9 月以四年嚟最急嘅速度上升,燃料同運輸成本因月內油價上升而飆升,呢個將會喺未來幾個月進一步推高售價同通脹。」
拆開嚟睇,呢份報告入面每一個「好」都有一個「壞」嘅倒影。新訂單係 2022 年 3 月(服務)同 4 月(製造)以嚟最強——但需求主要嚟自本土市場,貨物出口量繼續跌。就業係四年嚟最快——但企業話搵唔到人,即係工資壓力。積壓訂單係 2022 年 5 月以嚟升得最急——但供應商交貨時間係 2022 年 7 月以嚟延誤得最普遍。全部都指向同一個結論:經濟撞緊產能天花板。而撞產能天花板嘅增長,喺中央銀行嘅教科書入面,就係要加息嘅增長。
呢度有個位要公道講。同一份報告話,製造業嘅投入成本通脹「仍然低過今年初、中東戰爭頭幾個月嘅高峰」;售價通脹雖然高過 8 月,但「低過 3 月至 7 月嘅水平」。即係話,價格壓力係「再度升溫」,唔係「創新高」。但對債市嚟講,方向比水平重要:8 月係回落緊,9 月掉頭向上,而聯儲局頭一日先講完「唔可以再 look through」。
從數據嚟睇,9 月 23 日嘅市場邏輯係咁:PMI 話經濟年化增長 5%、成本四年嚟最急 → 聯儲局 10 月加息機率抽上七成 → 2 至 7 年期(最直接反映未來兩三年政策利率嗰段)抽升 14 至 16 個點子 → 700 億 5 年期拍賣喺呢個時候出場,買家自然要求更高嘅息 → 尾巴 3.1 個點子 → 一級交易商食咗 110 億 → 成條曲線再抽。四件事係一條鏈,唔係四件獨立嘅事。
「好消息係壞消息」呢句嘢,喺過去三年嘅減息週期入面已經聽到麻木。但今次嘅版本有啲唔同:以前係「數據好 → 減息推遲」,跌嘅係估值倍數;而家係「數據好 → 加息」,跌嘅係折現率同盈利嘅兩邊。PMI 58.4 對企業盈利當然係好事(FactSet 嘅第三季盈利預估增長 28.9%,就係呢種經濟嘅產物),但同一個 58.4 令無風險利率去到 5.11%。第 6 章會計呢兩樣嘢加埋之後,股票剩返幾多。
油:連跌五日之後一日彈 3.9%,伊朗嗰張枱同利比亞嗰個閥
油價係 9 月 23 日呢條鏈嘅另一個起點。Brent 11 月合約收 $103.08,+3.9%,WTI 收 $92.16,+1.8%(CNBC)。呢個彈幅要放喺前五日嘅背景睇:Brent 之前連跌五日,累計跌約一成,9 月 22 日仲以 $99.25 收市跌穿 $100,係兩星期嚟第一次——原因係伊朗放風話如果美國放寬軍事壓力同解除對伊朗港口嘅封鎖,七日內可以重開荷姆茲海峽,加上沙特 9 月 10 至 11 日遇無人機襲擊後停運嘅東西管道 9 月 22 日重啟、紅海 Yanbu 港恢復出口。
然後 9 月 23 日發生咗兩件事,將呢個「和平溢價」收返一半。
第一件係伊朗嘅講法。Guardian 報道,德黑蘭否認喺紐約嘅三小時會談入面放棄咗先前嘅前提條件。外交部發言人 Baghaei 確認會談發生過、係經卡塔爾斡旋,但佢嘅描述係「呢次互動旨在傳達伊朗嘅條件,包括全面結束戰爭、停止美國嘅侵略行動、海上封鎖同經濟戰、釋放伊朗資產等等」——即係傳達條件,唔係讓步。伊朗總統 Pezeshkian 同日喺聯合國大會講:「佢哋測試過伊朗嘅力量同堅定,而佢哋學到伊朗係唔可以被迫投降嘅。」而 Trump 自己前一日喺聯合國嘅講法,係佢好快要決定「殲滅伊斯蘭共和國」定係幫佢變成中東其中一個偉大國家。同一場會談,雙方對外嘅描述差咁遠,油市自然將 9 月 22 日嘅跌幅收返。
第二件係利比亞。一個武裝組織關咗 El Sharara 油田輸油管嘅閥,據新華社同 OilPrice 引利比亞國家石油公司消息,產量由每日約 34 萬桶跌到約 12 萬桶;TheStreet 講呢個油田佔利比亞產量大約三分之一。喺荷姆茲海峽仍然受限、沙特出口啱啱先恢復嘅時候,任何一個供應點出事,市場都冇緩衝。
對美國通脹嚟講,比原油更貼身嘅係柴油。AAA 嘅全美柴油平均價係 每加侖 $6.52,歷史新高(Yahoo Finance);Reuters 引 Saxo Bank 嘅 Ole Hansen 講,喺荷姆茲海峽嘅成品油供應增加之前,佢睇唔到油價有幾多下行空間,因為短缺最嚴重嘅係煉製品,唔係原油。柴油係運輸、農業、建築嘅成本,即係 PMI 新聞稿入面「燃料同運輸成本飆升」嗰句嘅實體。
由此推返去聯儲局。Barr 嘅四個衝擊入面,中東戰爭係第二個;Goolsbee 嘅「一次過模式」講嘅就係油——如果油價升完會跌返,聯儲局可以唔理;但 Brent 由 6 月底 $69.50 升到 9 月 18 日 $101.91(FactSet 數字,+47%),三個月都喺 $100 上下,再加上柴油創新高,「一次過」呢個假設已經冇人信。油價係咁樣由供應問題變成利率問題嘅。
值得記低嘅係,油價高企對股市唔係單向嘅壞事。FactSet 9 月 18 日嘅報告,能源板塊第三季盈利預估增長 109.6%,係 11 個板塊之首,Marathon Petroleum 嘅 EPS 預估由 $10.43 升到 $22.36;9 月 23 日全市場跌,XLE 係唯一升嘅板塊,Chevron +1.53%。今年至今 XLE +39.5%,USO +115%。油價對標普 500 嘅盈利係加分,對標普 500 嘅折現率係減分——呢個矛盾第 6 章會再講。
5 厘點樣落到街:按揭 7.26%、細價股、公用股、同 365 萬億
國債息率係「無風險利率」,但佢真正嘅殺傷力唔係喺國債本身,係喺所有用佢做基準嘅嘢。9 月 23 日可以睇到四條傳導路徑。
路徑一:按揭。Mortgage News Daily 嘅 30 年固定按揭平均利率單日升 9 個點子到 7.26%,追平 2024 年 5 月以嚟嘅最高水平(MND:同 2025 年初嘅高位一樣)。Yahoo Finance 引 MBA 數據,上星期近十分之一申請人揀咗浮息按揭(ARM),因為固定嗰個已經高到接受唔到。Barr 喺同一日嘅演講入面亦講到,高樓價加高按揭利率嘅組合係樓市嘅負擔能力問題。市場嘅反映:住宅建築商 ETF(XHB)9 月 23 日跌 2.33%,由 2 月高位計已經跌咗 20%;Home Depot 跌 2.83%,今年跌 13.8%。
路徑二:細價股。Russell 2000 跌 1.6%,係四大指數入面最傷,1,972 隻成分股得 340 隻升。細價股嘅債務結構同大型股唔同——浮息、短年期、再融資頻密,5 年期升 16 個點子對佢哋係即時嘅利息成本,唔係理論。IWM 距離 8 月高位已經跌 7.6%,而 QQQ 前一日先創新高,呢個分歧本身就係利率敏感度嘅排名。
路徑三:「債券替代品」。公用股(XLU −1.92%)同房地產(XLRE −1.55%)係 9 月 23 日跌得最傷嘅兩個板塊。呢兩個板塊嘅賣點係穩定派息,但當 5 年期國債俾 5 厘、而且係政府信用,一隻派 3 至 4 厘嘅公用股就冇咗存在理由。XLU 今年至今跌 6.9%,由 2 月高位跌 16.7%;同期 TLT(20 年以上美債 ETF)跌 7.7%。即係話,今年買公用股同買長債,都係輸——因為佢哋係同一隻嘢。
路徑四:銀行。區域銀行 ETF(KRE)跌 1.14%,由 8 月高位跌 9.7%。長債息升,銀行手上嘅債券組合就有未實現虧損——呢個係 2023 年 3 月嘅劇本;加上一級交易商今日被迫食咗 110 億冇人要嘅 5 年期紙,銀行係呢條鏈上唯一「被動」增持美債嘅一環。
再將鏡頭拉遠。國際金融協會(IIF)9 月 23 日發表嘅 Global Debt Monitor:全球債務上半年增加超過 10 萬億美元,去到 365 萬億美元以上嘅紀錄新高,連續第六季上升;新興市場增加 6.5 萬億到超過 110 萬億,中國同美國佔大部分增幅。但同一份報告有一句係關鍵:上半年嘅增幅「不足去年同期 21 萬億嘅一半」,原因正正係「更高嘅利率、上升嘅償債成本、飆升嘅能源價格同伊朗衝突令借貸受壓」。Reuters 引報告:七大工業國政府嘅平均借貸成本係 2008 年中以嚟最高,年度利息開支高咗近 85%;發達經濟體過去一年為國際交易嘅政府債券支付咗超過 3.3 萬億美元利息。
換個角度理解:全球債務仲係升緊,但升得慢咗,因為息貴咗。呢個就係 5 厘嘅真正作用——佢唔係令債務消失,係令「借新還舊」呢個動作愈嚟愈貴。而 9 月 23 日嘅 5 年期拍賣,就係「借新」嗰一步喺全世界最大嘅借款人身上第一次明顯地俾人講價。
股票剩返幾多溢價:19.1 倍、5.24%、同 0.13 厘
呢章係全文最重要嘅一條數,而條數好簡單。
FactSet 9 月 18 日嘅 Earnings Insight:標普 500 嘅 forward 12 個月市盈率係 19.1 倍,低過 5 年平均(19.8)、高過 10 年平均(19.0);6 月 30 日係 20.4 倍。市盈率倒轉就係「賺息率」(earnings yield):1 ÷ 19.1 = 5.24%。即係話,以現價買入整個標普 500,未來 12 個月嘅預期盈利相當於股價嘅 5.24%。
而 9 月 23 日,10 年期美債俾你 5.11%——政府信用、無需承受盈利波動。兩者相減,股票比債券多攞嘅回報,即係所謂嘅股票風險溢價(用最粗糙但最多人用嘅「Fed model」計法),係 0.13 個百分點。如果用 30 年期 5.40% 做基準,就係 −0.16——負數。
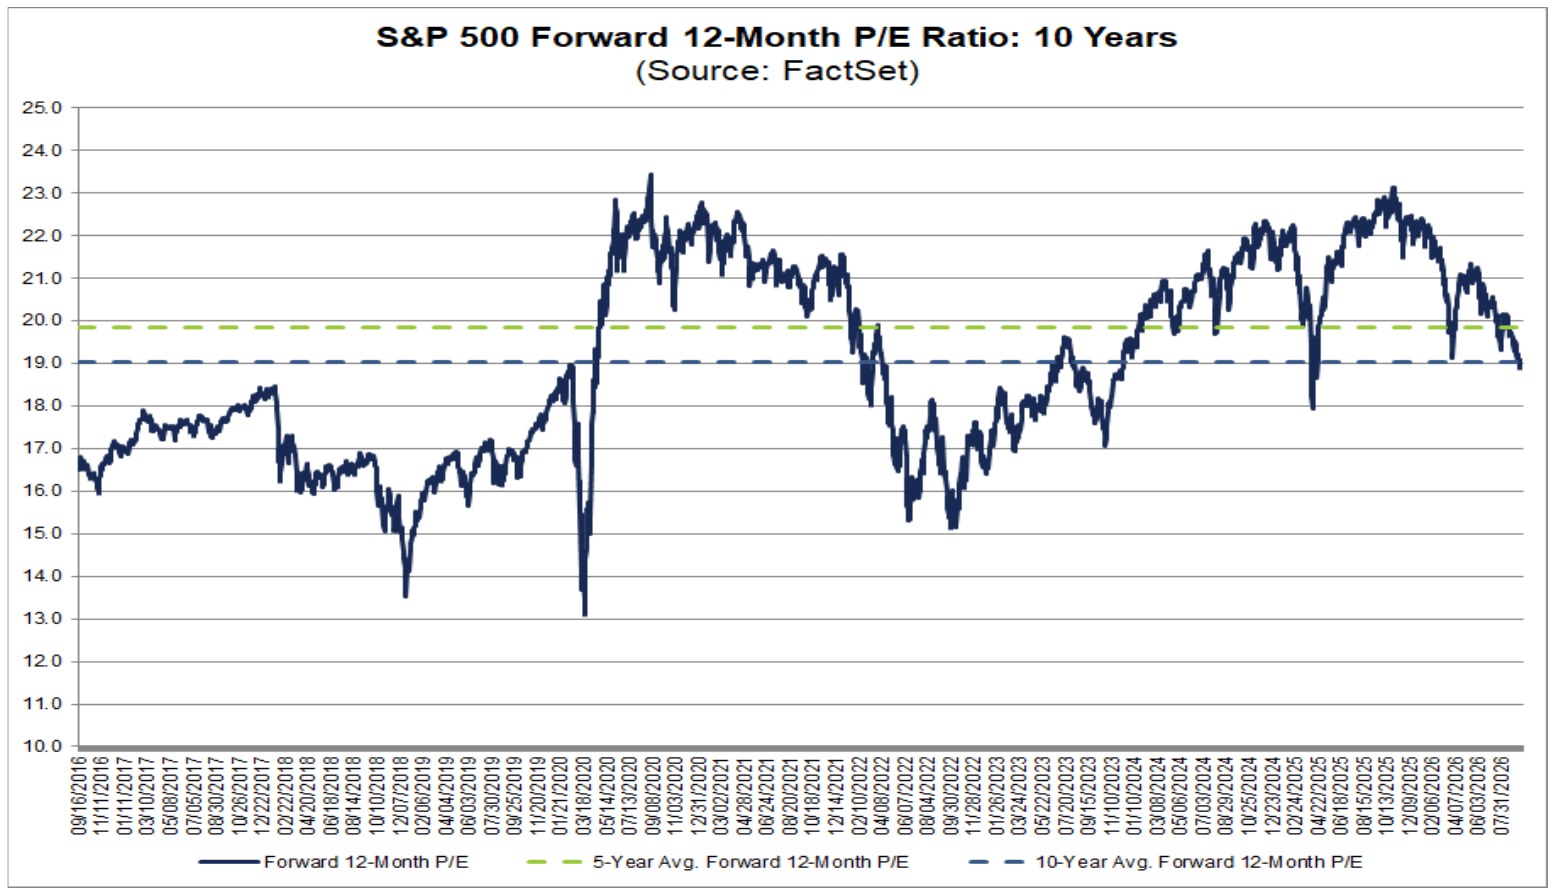
FactSet 嘅圖係咁講嘅:19.1 倍呢個數,喺過去 10 年係「中間偏上」——低過 2020 至 2021 年嘅 22 至 23 倍,低過 2025 年嘅 22 至 23 倍,高過 2022 年嘅 15 至 16 倍。單睇市盈率,市場會話「估值唔貴」。但呢張圖有一樣嘢冇畫出嚟:形成「10 年平均 19.0 倍」嗰十年,10 年期美債嘅平均息率係 2.89%(FRED DGS10,2016 年 9 月至 2026 年 9 月)。即係話,19 倍嘅「正常」,係喺無風險利率 2.9% 嘅世界建立嘅。而家無風險利率係 5.11%,同一個 19 倍,風險溢價由當年嘅兩個幾百分點,變成 0.13。
咁點解股市未跌?因為分母(盈利)升得夠快。FactSet 嘅數:6 月 30 日以嚟指數只升 1.8%,但 forward EPS 升咗 8.8%,所以市盈率由 20.4 縮到 19.1——估值收縮係靠盈利追上嚟,唔係靠股價跌。第三季盈利預估增長 28.9%,係連續第三季超過 25%;2026 全年預估增長 31.8%;淨利潤率 15.0%,係 FactSet 2009 年有紀錄以嚟第二高。呢個就係 PMI 58.4 嘅另一面:經濟 boom,盈利 boom,股票有底氣頂住 5 厘。
但同一份 FactSet 報告嘅下一頁,有一個數係決定呢個平衡幾時打破嘅:2027 年第二季嘅盈利增長預估,係 +1.5%。第一季仲有 18.2%,第二季突然只剩 1.5%——因為 2026 年上半年嘅基數係 30% 增長嘅基數。即係話,「盈利追上估值」呢個機制,喺 FactSet 自己嘅預估入面,大約仲有三個季度嘅壽命。三個季度之後,如果無風險利率仍然係 5 厘,19 倍就要靠折現率而唔係盈利去辯護。
| 2007 年 7 月 13 日 | 2026 年 9 月 23 日 | |
|---|---|---|
| 10 年期美債 | 5.11% | 5.11% |
| 2 年期美債 | 4.94% | 4.85% |
| 2s10s 息差 | +17bp | +26bp |
| 5 年期美債 | 5.01% | 4.99%(盤中 5.036%) |
| 30 年期美債 | 5.19%(2007 年高位 5.35%) | 5.40% |
| 標普 500 指數收市 | 1,552.50 | 7,706.03 |
| SPY 收市價(未調整,Polygon) | $154.85 | $767.81 |
| 距離嗰年嘅收市高位 | 指數 0.8%/SPY 1.0%(頂喺 2007-10-09:1,565.15/$156.48) | 指數約 1.0%/SPY 1.3%(高位 2026-08-13,SPY $777.88) |
上一次 10 年期收 5.11%,係 2007 年 7 月 13 日。嗰日標普 500 收 1,552.50,距離三個月後嘅歷史頂 1,565.15 得 0.8%(SPY 計係 1%);2 年期 4.94%,曲線同今日一樣係平嘅。呢個對照唔係話歷史會重複——2007 年嘅問題係按揭信貸,唔係國債需求——而係想講一件事:10 年期 5 厘同標普距離歷史高位 1% 呢個組合,上一次出現嘅時候,係股市見頂前三個月。當年市場俾嘅解釋同今日一樣:盈利好強,估值唔貴。
0.13 厘呢個數,唔係話股票明日會跌。風險溢價可以長期偏低,2000 年前後試過負數,市場照升。但佢講緊嘅係一個結構:而家買標普 500,你收嘅係一個「同國債差唔多」嘅預期回報,加上一個「盈利要繼續以 30% 增長」嘅假設。前者係事實,後者係預估。當一個資產嘅吸引力全部押喺預估上面,而預估本身喺三個季度後會由 28.9% 變 1.5%,咁 5 年期 5 厘嘅意義就唔係「債券好抵買」,而係「股票冇咗緩衝」。
投資角度:三個劇本、四個籃、一個今日就有答案嘅測試
以下係根據各主要研究機構、財政部同聯儲局公開資料整理嘅框架,唔構成任何投資建議。由今日到 10 月 28 日 FOMC,分水嶺係兩件事:7 年期同之後嘅拍賣有冇人接,同 10 月加唔加息。
| 劇本 | 內容 | 公開資料嘅傾向 | 價格上最敏感嘅資產 |
|---|---|---|---|
| A:流動性空窗 | 9/24 7 年期拍賣正常(尾巴少於 1bp、indirect 高於 60%);5 年期嗰場係一次過;10 年期喺 5.0–5.2% 橫行;10 月加息一次之後聯儲局暫停 | TFTC 自己列出嘅驗證條件;聯儲局點陣圖「年底前至少一次」;FactSet 盈利預估仍然向上修訂 | 長債 ETF(TLT / IEF)反彈;公用、房地產、細價股喘息;標普靠盈利頂住 19 倍 |
| B:需求裂縫確認 | 7 年期同樣尾巴大、indirect 低;10 年期試 5.26%(2007 年高位);30 年期繼續創 2004 年以嚟新高;財政部要靠加碼長債回購(8/19 已由 $2bn 加到 $4bn)按住長端 | IIF:G7 借貸成本 2008 年以嚟最高、利息開支 +85%;一級交易商手上 $110 億待沽 | 所有長年期資產:TLT、XLU、XLRE、XHB、KRE;高倍數增長股折現率上升;美元偏強 |
| C:增長轉弱 | PMI 由 58 回落、油價因伊朗協議跌穿 $90、10 月唔加息;曲線由熊市平坦化轉為牛市陡峭化(短端跌得快) | 伊朗七日重開海峽嘅講法;沙特出口恢復;Goolsbee「如果係需求推動就唔使加咁多」 | 短債(SHY、國庫券)同 2 年期最受惠;能源股回吐;細價股同建築商反彈最急 |
喺呢個框架下,相關資產可以分四個籃睇。強調:以下全部係公開資料整理,唔係推介。
現金同短債:5 厘係實際俾緊嘅數
財政部 9 月 23 日官方收市:1 個月 3.99%、3 個月 4.19%、6 個月 4.31%、1 年 4.49%、2 年 4.85%、5 年 4.99%。即係話,唔使承受任何盈利風險同期限風險,2 年期已經俾 4.85%,同標普 500 嘅 5.24% 賺息率差 0.4 厘。港人透過美股戶口可以買到嘅短債 ETF(例如 SHY 追蹤 1–3 年、BIL 追蹤 1–3 個月國庫券)今年價格變動分別係 −2.05% 同 +0.2%——喺一個 TLT 跌 7.7%、XLU 跌 6.9% 嘅年份,「唔輸」本身已經係一個結果。
要注意嘅係,5 年期 5 厘係「鎖定五年」嘅價錢;如果劇本 B 成真、10 年期試 5.26%,5 年期會再升,而家鎖定嘅價會有帳面虧損。呢個係買長年期同買短年期嘅分別——短年期冇乜升幅可期,但都冇乜跌幅。
利率最敏感嘅一批:公用、房地產、建築商、細價股
XLU / XLRE:9 月 23 日跌得最傷嘅兩個板塊,今年至今 XLU −6.9%、由 2 月高位 −16.7%。佢哋嘅派息率同 5 年期 5 厘比冇優勢,而且盈利唔會因為 PMI 58 而升 30%。呢兩個板塊要等劇本 A 或者 C,先有喘息。
XHB / Home Depot:按揭 7.26% 直接壓住成交;XHB 由 2 月高位已跌 20%,HD 今年 −13.8%。Redfin 之類嘅地產平台仍然話 10 月係買樓嘅好時機,但利率呢一邊冇配合。
IWM:Russell 2000 由 8 月高位 −7.6%,同 QQQ 前一日創新高形成今年最闊嘅分歧之一。細價股嘅債務結構令佢哋對 5 年期最敏感;但反過嚟,劇本 C(增長轉弱、聯儲局停手)下佢哋亦係彈得最快嘅一批——因為佢哋跌得最多。
受惠或者中性嘅一批:能源、金融嘅某啲部分
XLE / Chevron:9 月 23 日唯一升嘅板塊;FactSet 能源板塊第三季盈利預估 +109.6%,forward 市盈率 13.7 倍係 11 個板塊最低。油價喺 $100 上下,能源係少數「利率升、盈利都升」嘅板塊——但佢嘅風險係伊朗:七日重開海峽嘅講法一旦兌現,Brent 五日跌 9% 嘅劇情會重演。
金融:XLF 今年 −0.42%、KRE 由 8 月高位 −9.7%。曲線平坦對銀行嘅淨息差唔係好事(借短貸長嘅差價細);長債息升令債券組合有未實現虧損。FactSet 嘅金融板塊 forward 市盈率 14.7 倍係第二低,但呢個「平」係有原因嘅。
指數本身:19 倍、5.24%、同三個季度
SPY / QQQ:標普距離高位 1.3%、QQQ 距離高位 0.8%,FactSet 嘅 bottom-up 12 個月目標價係 9,260(比 9 月 18 日收市高 21%),59.3% 嘅評級係買入。呢個係華爾街嘅共識。但同一份報告嘅 forward 賺息率 5.24% 對 10 年期 5.11%,係 0.13 厘嘅溢價;而 2027 年第二季盈利增長預估 1.5%,係「盈利追上估值」機制嘅到期日。
港股方面,本地上市公司同美債拍賣冇直接對應;但港元跟美元掛鈎,香港銀行同業拆息同按揭利率會跟隨美息,本站 9 月 16 日已拆過金管局基本利率嘅公式——美國 10 月再加,香港嘅基本利率會自動跟。
拍賣數據嘅解讀風險:「史上第二大尾巴」係市場數據商同評論網站嘅統計,官方 TreasuryDirect 只公布結果、唔做歷史排名;單一場拍賣嘅內部數據有波動性,9/24 嘅 7 年期先係第二個數據點。
利率路徑風險:CME FedWatch 嘅機率喺一日內由五成幾去到七成,反映定價極不穩定;10 月 28 日之前仲有一次 CPI、一次 PCE 同一次就業報告。
地緣風險(雙向):伊朗一旦重開荷姆茲海峽,油價可以喺一星期內跌 10%,能源股同通脹預期同時逆轉;相反,談判破裂或者利比亞、沙特再出事,Brent 有機會重返 9 月中嘅高位。
估值風險:股票風險溢價 0.13 厘係用最簡化嘅 Fed model 計,唔計盈利增長;學術界對呢個模型嘅有效性有爭議。但無論用邊個模型,5 厘嘅無風險利率都令股票嘅相對吸引力比 2016–2025 年任何時候都低。
流動性風險:一級交易商手上嘅 $110 億 5 年期紙、銀行債券組合嘅未實現虧損、同區域銀行嘅存款成本,係 2023 年 3 月嗰類事件嘅前置條件;今日未見,但條件在。
數據時效:本文所有市場數據截至 2026 年 9 月 23 日美東收市;7 年期拍賣結果、9/24 習近平白宮會談嘅市場反應,本文未有涵蓋。
總結:5 厘唔係新聞,邊個唔買先係
返去開頭嗰場拍賣。700 億 5 年期,中標 5.033%,尾巴 3.1 個點子,外國買家 54.3%,一級交易商食 110 億。呢一組數之所以可以喺一日之內令 10 年期升 15 個點子、30 年期去到 2004 年以嚟最高、按揭升到 7.26%,唔係因為 5 厘呢個水平有幾嚇人——9 月 15 日已經 5 厘,市場照升——而係因為佢第一次清楚地顯示:喺呢個價,有一批以前一定會買嘅人,今次縮咗。
從數據嚟睇,9 月 16 日本站嘅框架仍然成立:今年 2 年期升 138 個點子、30 年期升 56 個,曲線係熊市平坦化,市場定緊嘅係聯儲局,唔係美國信用。PMI 58.4 同三個聯儲局官員三日內嘅講話,就係呢個框架嘅最新證據。但今日要加一句 9 月 16 日冇寫嘅:需求面出現咗第一條裂縫,而裂縫喺曲線嘅肚,唔係尾。如果 7 年期拍賣重演,呢個框架就要改。
而對股票嚟講,真正嘅數唔係 5.11%,係 0.13。標普 500 用 19.1 倍、5.24% 賺息率、28.9% 嘅第三季盈利增長,頂住咗一個無風險利率 5.11% 嘅世界,距離歷史高位得 1.3%。呢個唔係泡沫——19 倍唔係 2000 年嘅 25 倍——但佢係一個冇緩衝嘅估值:所有嘢都押喺盈利繼續以 30% 增長上面,而 FactSet 自己嘅預估話,呢個增長率喺 2027 年第二季會變成 1.5%。上一次 10 年期收 5.11%、標普距離頂 1% 嘅時候,係 2007 年 7 月 13 日。
值得繼續睇嘅係四件事:第一,9 月 24 日 7 年期拍賣嘅尾巴同 indirect——呢個係今日就有答案嘅測試;第二,10 月嘅 CPI 同 PCE,決定七成會變成 100% 定係跌返五成;第三,伊朗七日重開海峽嘅講法有冇日期;第四,第三季業績季(10 月中開始)嘅 2027 年指引——如果公司自己都話明年上半年增長會慢,19 倍嘅辯護就要換一個理由。
呢個局面有個名:無風險利率去到 5 厘嘅時候,所有有風險嘅資產都要重新交代自己點解值得持有。9 月 23 日,公用股、房地產、細價股、長債已經交代咗;標普 500 仲未使——因為佢有盈利。問題係,盈利呢張牌,仲可以打三個季度。