金價半年插 27%,點解央行越跌越買?
黃金 30 年首次踢走美債,登上全球儲備第二位
重點摘要
- 金價由 $5,589 跌至 $4,074,半年跌約 27%
- 2025 年底黃金佔央行儲備 27%,美債 22%
- 黃金 1996 年以嚟首次超越美債
- PBOC 連續 19 個月增持,官方持倉 2,322 噸
- WGC 調查:45% 央行計劃未來 12 個月增持
由今年 1 月 28 號嘅歷史高位 $5,589 一安士,跌到今日(6/24)$4,074,黃金半年蒸發咗成 27%,跌穿 $4,100,創 7 個月新低。打開財經新聞,標題全部都係「金市見頂」、「避險神話爆破」、「美元王者歸來」。
但係呢個位有件事好奇怪:金價跌咗成個冬天,全球央行非但冇停手,仲越跌越買。中國人民銀行連續第 19 個月入貨,世界黃金協會嘅調查話破紀錄 45% 央行計劃未來一年加碼。仲有一個更勁嘅數字 — 2025 年底,黃金第一次踢走美國國債,變成全球央行第二大儲備資產,呢個係 1996 年以嚟第一次。
呢個唔係「泡沫爆破」。換個角度理解:你睇緊嘅,係散戶睇價、央行睇結構嘅一場錯位。價跌係 tactical(戰術性),買貨係 structural(結構性)。今日呢篇,我哋拆開呢兩條線,睇下個錢實際上流緊去邊。
散戶睇價,央行睇結構 — ECB 嗰份報告先係重點
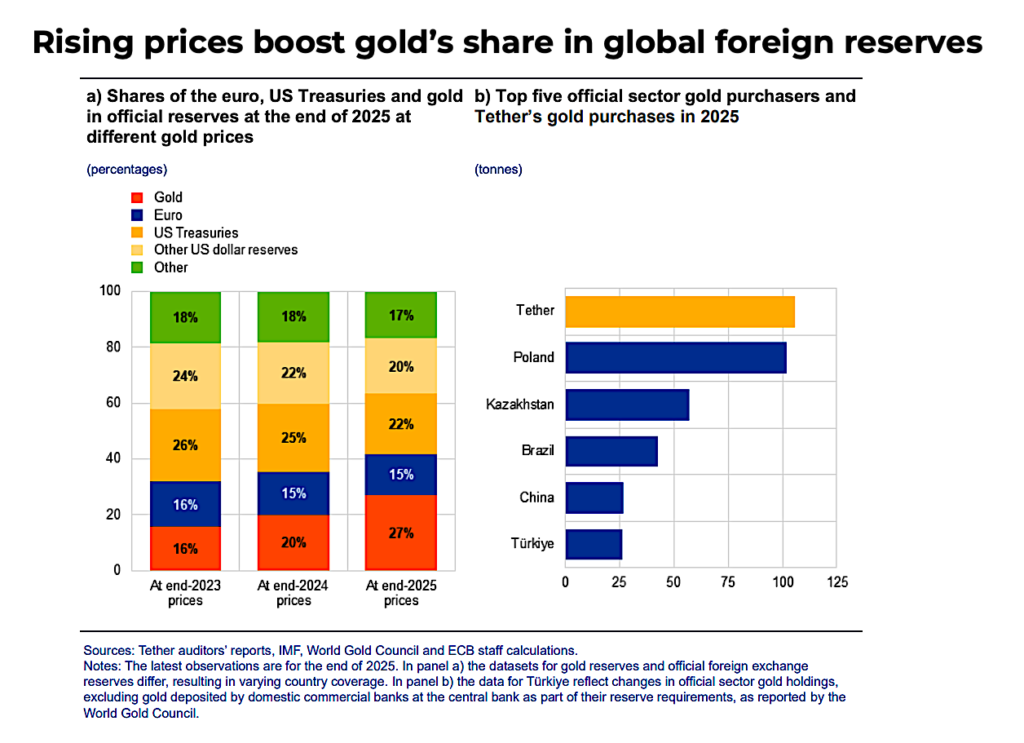
6 月 2 號,歐洲央行(ECB)出咗份年度國際儲備報告,入面有句話震散咗成個 reserve management 圈:到 2025 年底,黃金佔全球央行儲備資產 27%,美國國債只係 22%。黃金正式超越美債,成為全球央行第二大儲備資產。
一年之前係咩光景?黃金得 20%、美債仲有 25%。即係話一年之內,黃金 +7 個百分點、美債 -3 個百分點,一上一落,30 年嚟頭一次掉轉。ECB 主席拉加德(Christine Lagarde)喺報告寫得好白:「地緣政治緊張持續推動央行對黃金嘅強勁需求。」
要講清楚一個位先唔會誤導:美元資產整體(美債 + 其他美元計價)仲係佔 42%,穩坐第一。所以唔係「美元死咗」,而係「美債呢個單一品種」被黃金超越。但呢個 milestone 嘅 symbolic 意義好大 — 全球央行手上嘅黃金,世界黃金協會 1 月已經計過,市值逼近 $4 萬億美元,超過佢哋持有嘅約 $3.9 萬億美元美債。
數字背後嘅體量更加誇:全球央行而家手揸超過 36,000 噸黃金,儲備規模逼近布雷頓森林體系(Bretton Woods)年代 — 即係嗰個各國貨幣同美元掛鈎、美元再同黃金掛鈎嘅舊秩序。一個被「demonetised(去貨幣化)」咗幾十年嘅資產,而家悄悄行返去全球貨幣體系嘅核心。
咁點解金價仲要插?— 三個 tactical 殺手
結構咁好,點解價半年插 27%?因為短線同長線,係兩個完全唔同嘅市場。推冧金價嘅,係三個 tactical(戰術性)因素,同央行嗰條 structural 線冇直接關係。
殺手一:鷹派 Fed。新任主席 Warsh 嘅「higher-for-longer」立場,加上通脹數據黐住唔落,市場由 price-in 減息,變成擔心仲要加息。黃金冇息派,real yield(實質利率)一升,持有黃金嘅機會成本就升,西方機構投資者第一時間減倉。
殺手二:美元轉強。Fed 越鷹,美元越強,以美元計價嘅黃金自然受壓。
殺手三:地緣降溫。美國同伊朗達成臨時停火協議,中東緊張舒緩,避險溢價回吐 — 之前因為打仗炒上去嗰浸,而家瀉返。連華爾街都調咗口風:花旗(Citi)把近期目標由 $4,300 砍落 $4,000,警告短線上望空間有限。
Tactical(戰術性)買家 = 對沖基金、ETF、散戶。佢哋睇 real yield、睇美元、睇 momentum,鷹派 Fed 一出聲就減倉。佢哋主導短線價格。
Structural(結構性)買家 = 主權央行。佢哋睇 20 年,睇 counterparty risk、睇地緣風險、睇儲備多元化目標。月度價格波動對佢哋嚟講係 noise,唔係 signal。佢哋主導長線底部。
呢半年發生緊嘅,就係 tactical 賣壓壓低咗價,而 structural 買家喺低位默默接貨。價跌,唔代表故事完。
真相 #1:黃金冇對手 — 凍唔到、制裁唔到嗰種安全感
要明白點解央行咁堅持,要由 2022 年講起。俄羅斯入侵烏克蘭之後,美國同盟友凍結咗俄羅斯約 3,000 億美元嘅外匯儲備。嗰一刻,全球每一個央行 reserve manager 都學咗同一課:你以為「屬於你」嘅美元資產,只要佢哋政治決定一下,就可以即刻變成你攞唔到、用唔到。
黃金係唯一冇 counterparty risk 嘅儲備資產
美債要靠美國金融基建繼續運作先用得;歐元資產要睇 ECB 政策。但黃金存喺你自己境內金庫,唔受任何外國司法管轄、凍結唔到、制裁唔到、印唔出嚟稀釋唔到。佢完全企喺美元清算系統之外。
對於同美國有地緣摩擦嘅國家,黃金係一件 dual-purpose(雙重功能)嘅工具:一邊分散儲備,一邊削弱對方手上「美元系統話事權」嗰張牌。呢個就係去美元化嘅真正引擎 — 唔係討厭美元,而係唔想再被單一對手卡住條命脈。
去美元化嘅 timeline — 一步步點行到今日
真相 #2:中國連買 19 個月 — 越跌越買嘅冷血邏輯
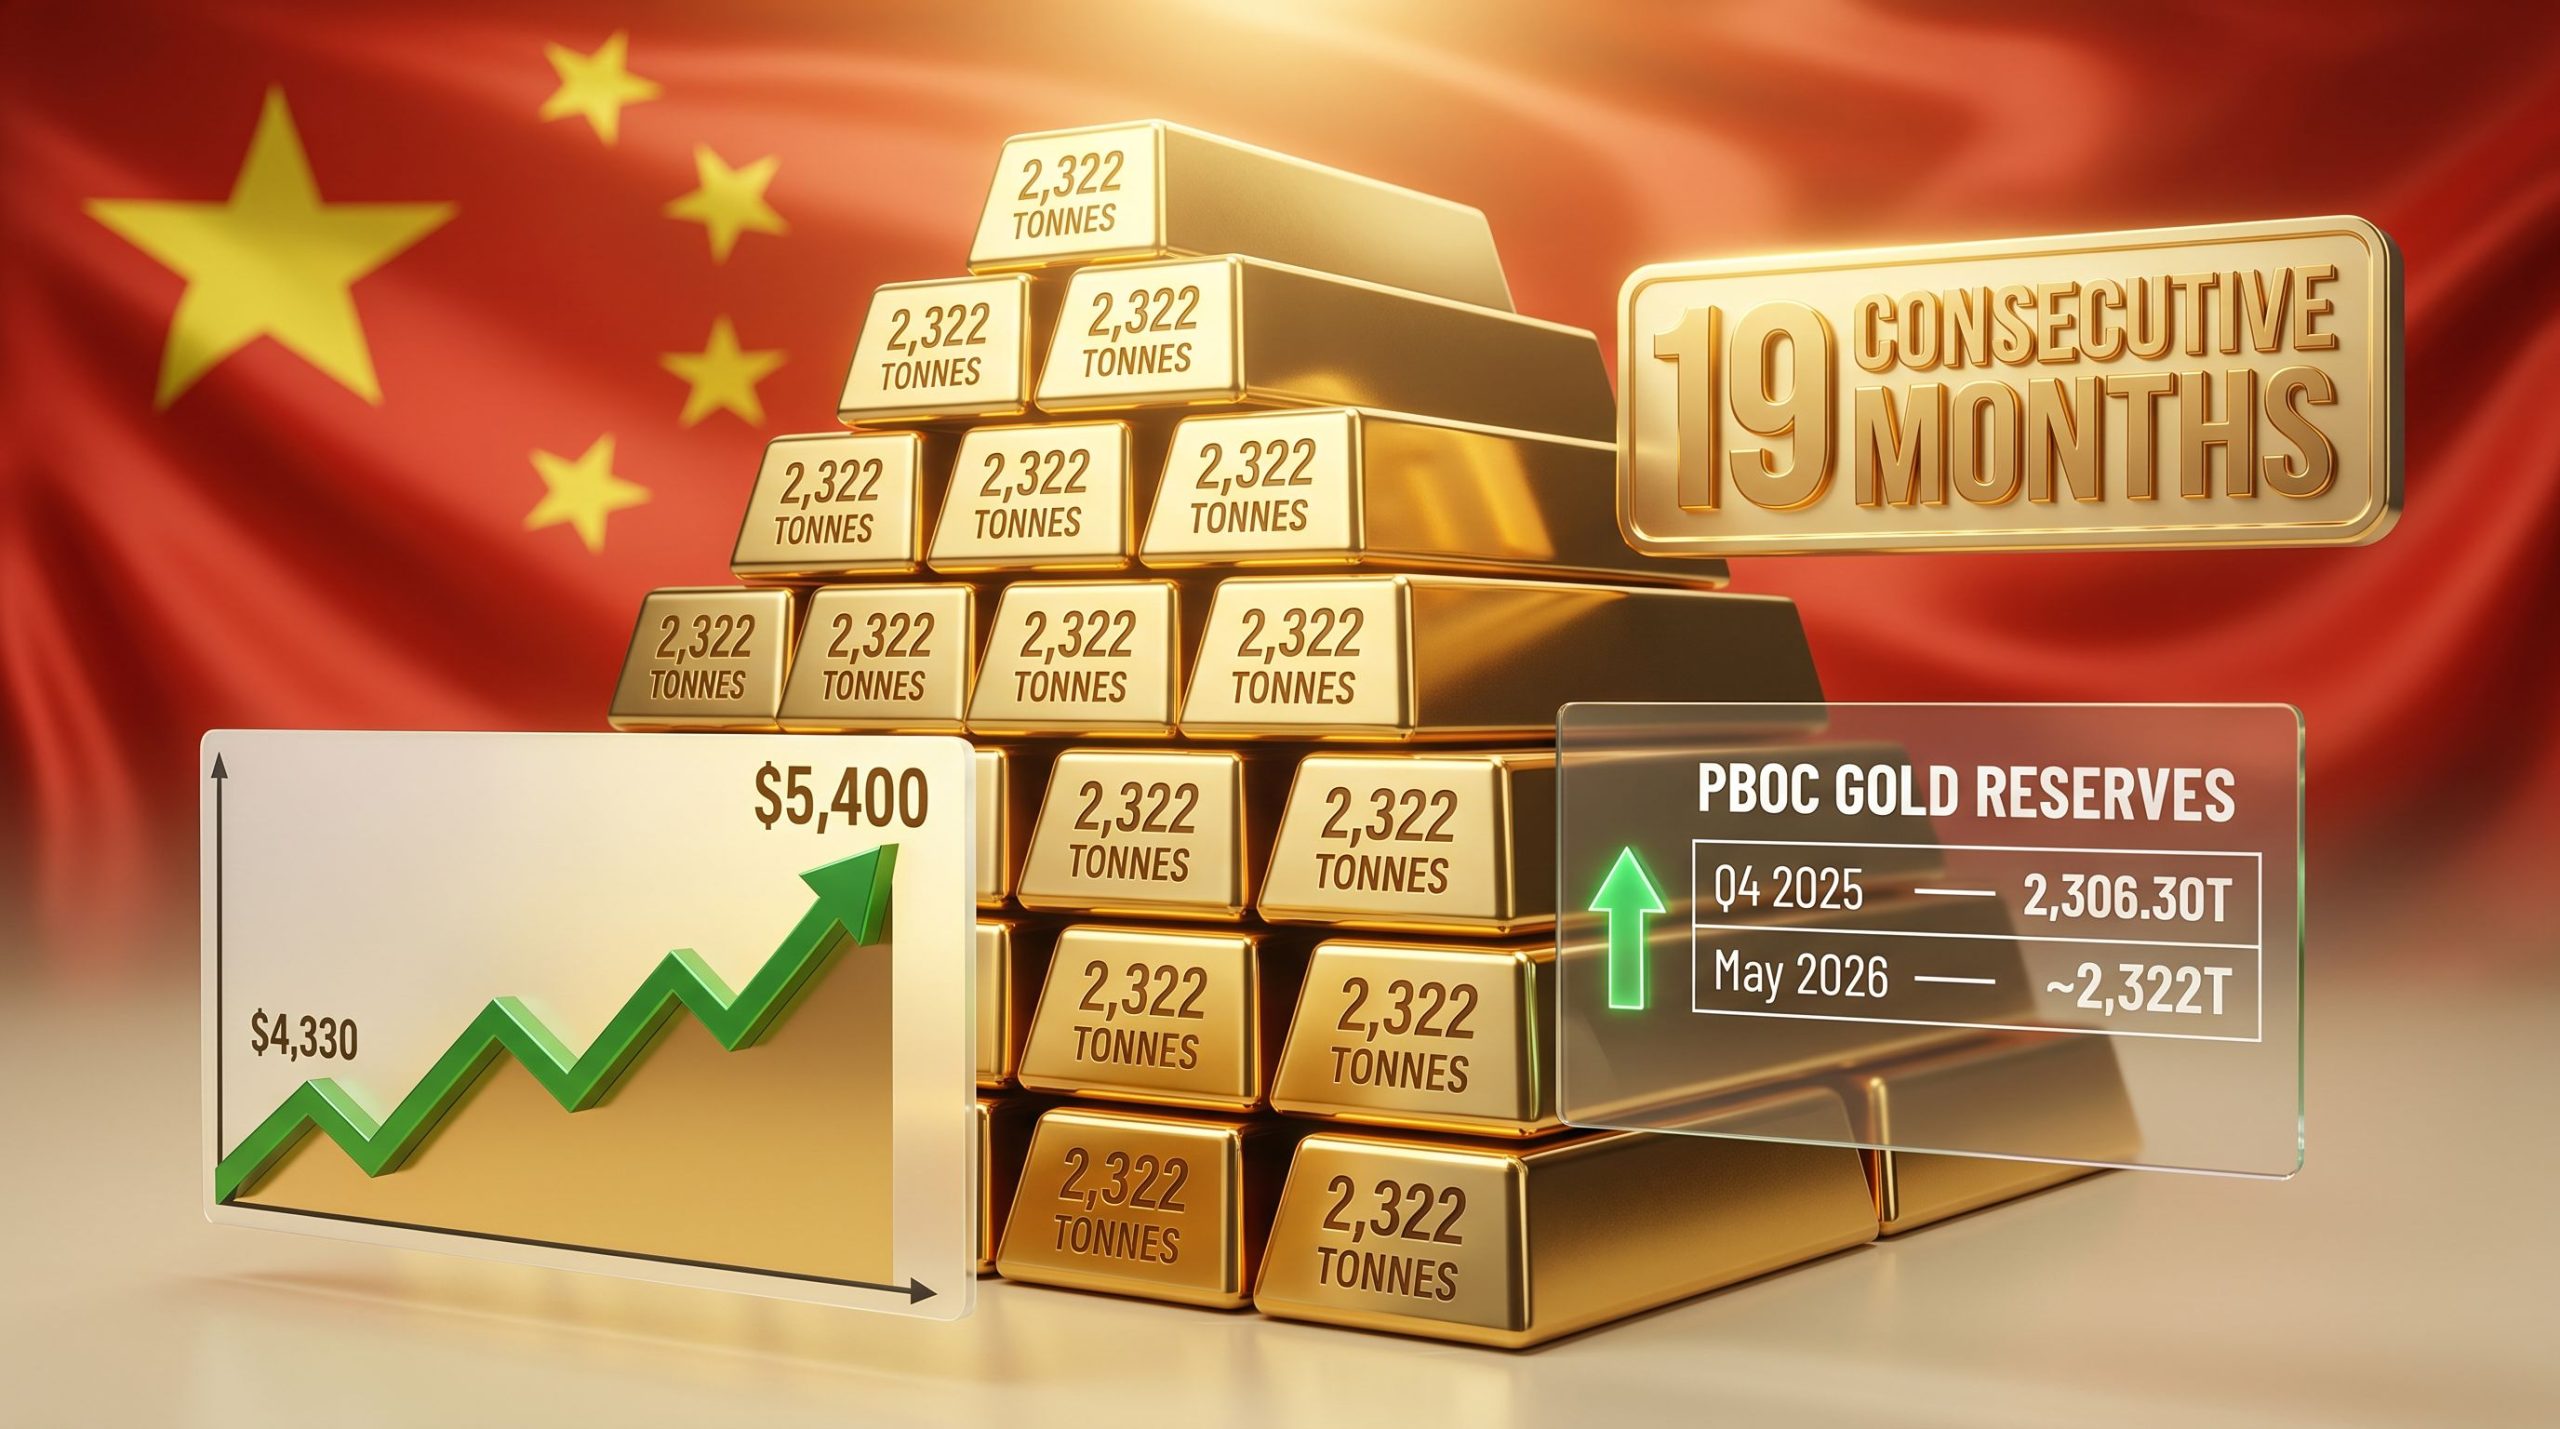
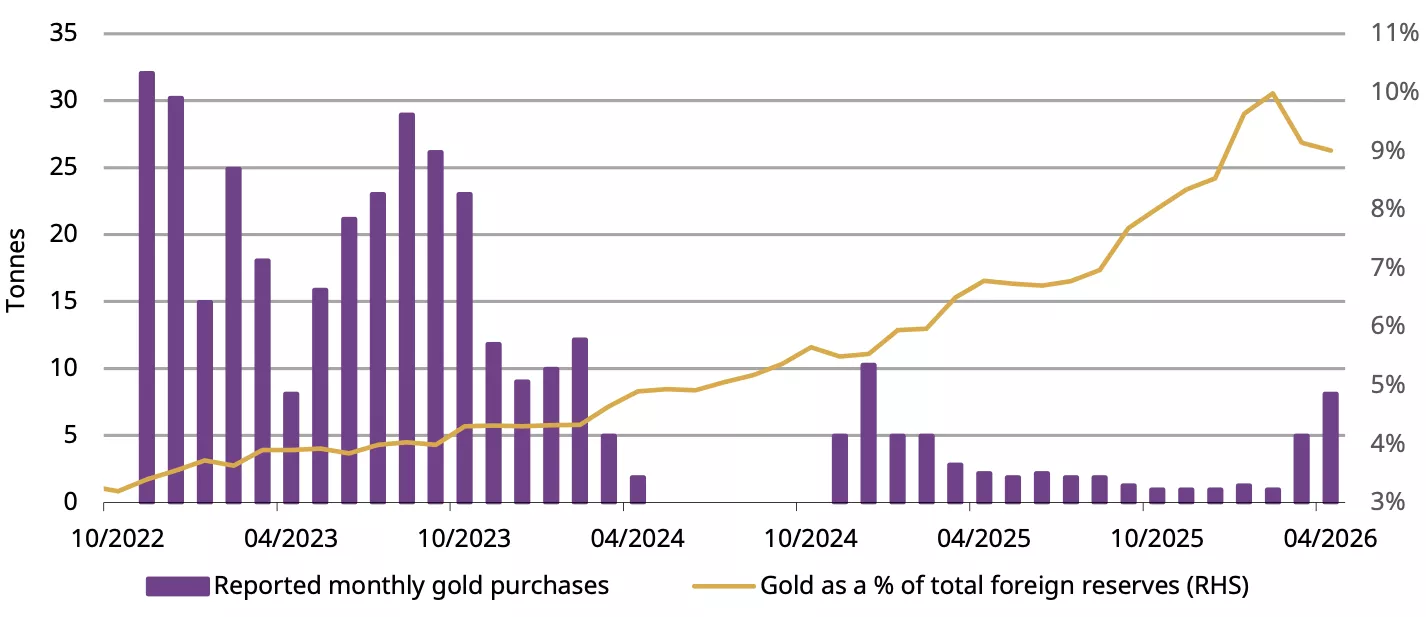
講結構性買家,中國係教科書級示範。PBOC 喺 2026 年 5 月再加 約 9.9 噸(4 月加 8 噸,係 15 個月以嚟最大單月),連續第 19 個月增持 — 係 2015 年公布標準化月度數據以嚟最長嘅連買紀錄。官方持倉到 2,322 噸。
留意個 timing:呢 19 個月,正正係金價經歷高位回調、利率高企、地緣動盪嘅時候。換着散戶,跌咗咁多早就割肉。但 PBOC 用嘅係 cost-averaging(成本平均)策略 — 對佢嚟講,跌價唔係風險,係折扣。一個 20 年期嘅 allocation target,根本唔會理你今個月升定跌。
更關鍵嘅係空間有幾大。中國黃金佔總儲備得 9%。對比下:美國 65-70%、德國約 65%、俄羅斯 25-28%。即係話就算淨係追到俄羅斯嘅水平,中國都仲有成倍嘅 runway要買。睇下個排名表:
| 央行 | 黃金持倉(噸) | 佔總儲備(約) |
|---|---|---|
| 美國 Fed | ~8,133 | 65-70% |
| 德國 Bundesbank | ~3,350 | ~65% |
| 義大利 | ~2,452 | 高 |
| 法國 | ~2,437 | 高 |
| 俄羅斯 | ~2,329 | 25-28% |
| 中國 PBOC | ~2,322 | ~9% |
仲有一個檯底嘅嘢值得知:有 research(Kobeissi Letter、高盛估算)長期質疑中國實際買嘅遠多過官方公布 — 部分估算話真實持倉可能係官方數字嘅兩三倍。呢個係估算、唔係已證實嘅事實,要小心睇待;但就算淨計官方公布嘅數,個方向都已經夠清楚:堅定、持續、唔理價。
真相 #3:唔止中國 — 一場跨國嘅集體轉向
如果淨係中國,你可以話係個別國家嘅地緣盤算。但 ECB 點名:波蘭、土耳其、印度同步擴大黃金配置。世界黃金協會(WGC)6 月嘅 2026 央行調查,先係最震撼嘅證據。
過去四年,央行平均每年買 約 1,000 噸黃金,係對上一個十年速度嘅一倍。WGC 央行業務主管 Shaokai Fan 仲講咗一個趨勢:買家圈正在擴大 — 印尼、馬來西亞、危地馬拉、薩爾瓦多呢啲「新玩家」陸續入場或者重啟買盤。連先進經濟體都有 18% 表示會增持。
更耐人尋味嘅係「搬金庫」呢個動作。今年有更多央行調整黃金存放地點:9% 增加咗境內存放、10% 分散咗海外存放點。背後諗法好直接 — 凍結俄羅斯嗰一課之後,連「金放喺邊」都變成戰略問題。中國甚至透過上海黃金交易所,招攬友好國家嘅央行嚟中國託管黃金,想做亞洲嘅 bullion hub。
由分散風險,到搬金庫,到搶託管權 — 呢啲唔係炒價嘅動作,係重新編排成個貨幣秩序嘅基礎設施。散戶睇嘅係今個月跌咗幾多,央行諗嘅係未來 20 年條船泊喺邊個碼頭。呢個唔係週期,呢個係板塊運動。
等等 — 數字會唔會呃緊你?(逆向 fact-check)
講咗咁多 bull case,呢度要做番個誠實嘅反方查證,因為盲信 narrative 同盲信價格一樣危險。
反證一:買盤其實減緊速。2025 年央行淨買 850 噸,係連續三年破 1,000 噸之後放慢咗。即係話「央行瘋買」嘅力度,其實已經由高峰回落。
反證二:有央行喺賣。土耳其 2026 年初沽出或借出 130 噸,係近年最大宗減持之一(佢之前由 2022 年起累積咗 220 噸)。可見唔係所有央行都單向買,有需要用錢嗰陣一樣會放。
反證三:最大單一買家唔係央行。ECB 講明,2025 年最大單一買家係穩定幣發行商 Tether,買咗超過 100 噸 — 提醒我哋「需求」入面有一部分係非央行嘅新勢力,結構同主權買盤唔同。
仲有一點要老實講:呢一輪由 1 月 $5,589 跌落嚟,唔少高位先入場、用槓桿追嘅散戶同 momentum 基金,係實實在在蝕緊錢。結構性故事講嘅係「方向」同「底部」,但畀唔到你「邊個價位入場」呢個答案。將「長線會升」當成「而家一定要即刻撈」,係兩件唔同嘅事 — 呢個就係散戶同央行最大嘅分別:央行有 20 年 horizon 同無限耐性,散戶冇。
睇好一方:摩根大通(JPM)預期年底見 $5,000;高盛(Goldman)維持年底 $5,400 目標,理由係央行買盤 + 地緣溢價 + 最終減息三條腿。
睇淡 / 審慎一方:花旗砍近期目標至 $4,000、警告上望有限;Heraeus 預期 2026 上半年震盪整固;Saxo Bank 話要企返上 $4,600 先叫重啟升勢。
講白啲:結構性故事係真,但短線方向真係兩派各有道理。結構買盤畀到底部支撐,但畀唔到你 timing。
咁實際點部署?— 四個籃子拆畀你睇
如果認同「tactical 跌、structural 升」嘅框架,部署嘅核心思路係:用唔同工具,對應唔同風險胃納。以下分四個籃子,純粹整理公開可投資嘅工具,唔構成個別推介。
講配置之前要擺正心態:黃金嘅角色係分散同保險,唔係用嚟 all-in 賭身家。各大研究機構(如 State Street、World Gold Council)長期嘅公開框架,都係建議組合入面黃金佔單位數百分比(single-digit %),夠分散到風險、又唔會因為金價波動拖垮成個 portfolio。比例點計,要按個人風險承受能力同現有資產自己決定。
籃子 A — 實金 / 實金 ETF(最低 beta,做壓艙石)
最直接係實物黃金或者實金 ETF,例如 GLD、IAU(美股)。優點係跟足金價、冇個股經營風險;缺點係冇現金流、有管理費。呢個籃子嘅角色係 portfolio 嘅保險,唔係搏升幅。
籃子 B — 金礦股(operating leverage,搏放大)
礦股嘅特性係operating leverage:成本相對固定,金價升,多出嗰部分幾乎全部變利潤,所以升市時通常跑贏實金。分散就用 GDX(VanEck 金礦 ETF,約 $232 億規模、揸 50+ 礦企)。龍頭個股:Newmont(NEM)、Agnico Eagle(AEM)、Barrick(已改名 B)。
籃子 C — 港股 / 中資金(食中國 + 亞洲 flow)
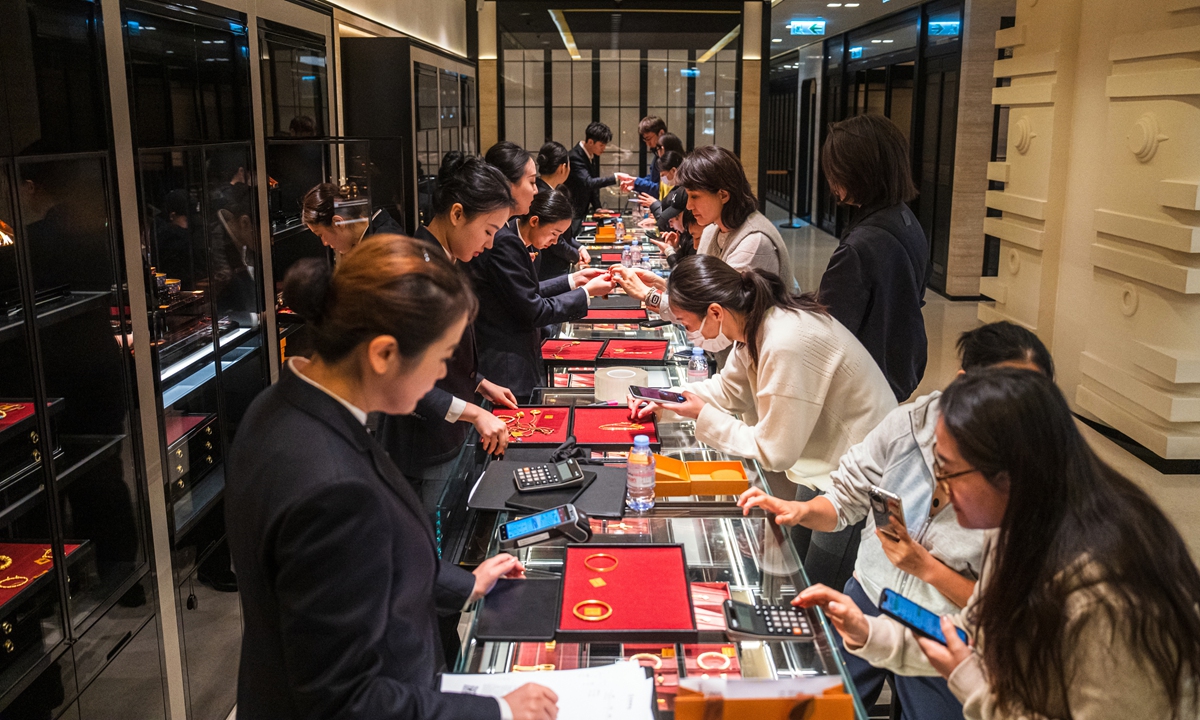
香港投資者最近水樓台:紫金黃金國際(2259.HK)(2025 年 9 月上市,集資 250 億港元,全球最大金礦 IPO)、招金礦業(1818.HK)、山東黃金係上游礦股;下游首飾 / 零售就有周大福(1929.HK)(早前因金價推升盈利股價曾彈 15%)同近排話題度爆燈嘅老鋪黃金。要留意中資金礦有政策同國企管治風險。
籃子 D — 白銀(最高 beta,搏彈性)
想要更大彈性,白銀(SLV 或白銀礦股)係 higher-beta 玩法。2025 年白銀 YTD 升幅曾超過 140%,跑贏黃金;但反過嚟跌起上嚟都更狠,波幅大好多,只啱風險承受力高嘅人小注參與。
另外有一類「royalty / streaming(權利金)」公司,例如 Franco-Nevada(FNV)、Wheaton(WPM) — 佢哋唔開礦,只係收金礦嘅分成,風險介乎實金同礦股之間,行家當佢係「礦股嘅穩陣版」。
點解礦股 ≠ 實金?— 一條公式講清楚
好多人以為買金礦股 = 買金,其實兩樣嘢。礦股係槓桿版嘅金,但個槓桿係雙刃。
舉個簡化例子:假設一間礦企每安士開採成本 $1,500。金價 $4,000 時,毛利 $2,500;金價升 10% 去 $4,400,毛利變 $2,900 — 金升 10%,毛利升 16%。呢個就係 operating leverage。咁先解釋到,點解龍頭礦股可以跑出:Newmont 2026 Q1 錄得 $31 億自由現金流、淨現金 $32 億,仲加碼授權咗 $60 億回購;Barrick 過去一年股價曾升約 136%。
但條公式倒返轉一樣成立:金價跌 10%,礦股毛利可以跌更多。再加上礦股獨有嘅風險 — 罷工、礦區政治、成本通脹、管理層決策。所以礦股升市跑贏、跌市跑輸,波幅必然大過實金。用礦股搏升幅,用實金做底,係行家最常見嘅組合思路。
風險清單 — 唔好淨係聽 bull case
1. 利率風險:Fed 若維持鷹派、real yield 持續上升,黃金(冇息派)嘅機會成本就升,短線可以再尋底 — 多間行家都點名 $4,000 係下一個關鍵測試位。
2. 美元風險:美元轉強會直接壓低以美元計價嘅金價。
3. 地緣降溫:如果中東 / 美伊局勢進一步緩和,避險溢價會繼續回吐。
4. 央行買盤放慢:2025 已由 1,000+ 噸回落到 850 噸,土耳其更加沽過貨;若買盤持續減速,結構性支撐會減弱。
5. 礦股經營風險:罷工、礦區政治、成本上漲;中資金礦另有政策、國企管治、滙率風險。
6. 黃金本身冇現金流:唔派息、唔派利,回報全靠價格。
總結 — 睇住嗰兩條線,唔好被一個價格嚇親
由 $5,589 跌到 $4,074,帳面確實肉痛。但今日想留低嘅,唔係叫你買定唔買,而係一個框架:黃金市場其實有兩條線喺度行緊。
Tactical 線(短線價格):由鷹派 Fed、強美元、地緣降溫主導,呢條線而家向下,可能再試 $4,000。
Structural 線(長線底部):由去美元化、央行儲備多元化主導 — 黃金 30 年來首次超越美債、中國連買 19 個月、45% 央行計劃加碼、買家圈擴大、甚至開始搬金庫搶託管。呢條線,向上,而且仲行緊。
呢個局面有個名,叫做「價跌、貨不散」。價由 tactical 玩家決定,但底由 structural 玩家托住。對長線投資者嚟講,真正要 watch 嘅唔係今日收幾多,而係兩個 signal:(1)PBOC 下個月會唔會繼續買(連買紀錄斷唔斷);(2)Fed 幾時轉鴿(real yield 幾時見頂)。第一個 signal 話你結構未變,第二個 signal 話你 tactical 逆風幾時散。兩個夾埋,先係黃金下一程嘅真正開關。