金價彈返 $4,300,人人話「央行掃貨」
但上半年央行淨買入係 4 年新低
波蘭買 51 噸、中國買 33 噸,但俄羅斯上半年賣咗 43.5 噸
重點摘要
- Q1 央行買金由 244 噸下修到 57 噸,差額 187 噸
- 上半年央行淨增持 345 噸,係四年新低
- 波蘭 Q2 買 51 噸、中國買 33 噸,俄羅斯上半年賣 43.5 噸
- 北美黃金 ETF 上半年流走 61 噸,2013 年以嚟最差
- 74% 儲備管理人預期未來 5 年減持美元資產
今個星期黃金翻身。現貨金一度重上 $4,300,靠油價回落同美元轉弱,有望錄得 1 月以嚟最好嘅一個星期。財經版標題已經開始出現同一個解釋 —「央行第二季掃咗 288.9 噸,破紀錄,所以金價彈」。
288.9 噸呢個數係真嘅,出自世界黃金協會(WGC)7 月 30 日發布嘅 Q2《Gold Demand Trends》。但如果你純粹用呢個數字去解釋今次反彈,你會發現件事根本對唔上。
因為同一份報告入面仲有幾個數,傳媒基本上冇報:上半年央行淨買入只有 345 噸,係四年以嚟最低;第一季嘅數字被統計機構 Metals Focus 由原本嘅 244 噸,一筆過下修到 57 噸;俄羅斯上半年賣咗 43.5 噸;北美黃金 ETF 上半年走咗 61 噸,係 2013 年以嚟最差嘅上半年。
換個角度理解:呢一浸反彈,唔係「央行集體掃貨」推起嘅。真正發生緊嘅係「財政穩健嘅國家買、有壓力嘅國家賣」,同時「西方 ETF 資金走、亞洲場外資金入」。呢兩件事嘅投資含義,同「央行無限買」差好遠。
先對清楚坐標:今次反彈由咩位置起步
2026 年 1 月,金價見到歷史高位接近 $5,598/盎司。之後一路插:3 月至 6 月連續四個月收跌,6 月單月跌 11.7% — 全年最傷嘅一個月。第二季整體跌約 16%,係自 2013 年第二季以嚟最差嘅季度表現。
7 月尾見底之後開始反彈,今日一度重上 $4,300。但由頂位計落嚟,依然係 -24% 左右。
白銀更加誇張。1 月 29 日見過 $121.67 嘅歷史高位,依家得返 $62 上下,幾乎腰斬。所以今次貴金屬反彈,係由一個相當深嘅坑度爬返上嚟,唔係喺高位再創新高。
不過呢度有個好多人搞錯嘅落差 — 你記住嘅係高位,唔係你嘅成本。用美股嘅黃金工具拉長嚟睇:
| 工具 | 現價 | 年初至今 | 過去 1 年 | 距 52 週高位 |
|---|---|---|---|---|
| GLD(實金 ETF) | $395.03 | -6.3% | +21.6% | -22.5% |
| GDX(大型金礦股) | $85.50 | -13.7% | +45.0% | -27.0% |
| GDXJ(初級金礦股) | $111.60 | -16.1% | +52.9% | -29.1% |
即係話,2025 年 8 月入場嘅人,今日仲賺緊兩成到五成。所謂「黃金跌市」,對長線持有者其實只係一次深度回吐。真正輸錢嘅,係今年 1 月喺 $5,500 追高嗰批。
呢個分別好重要:如果今次係「跌浪中嘅反彈」,你要問嘅係反彈有冇燃料;如果今次係「上升趨勢中嘅調整完結」,你要問嘅係買盤結構有冇改變。而答案,就藏喺 WGC 份報告嘅細節入面。
2026 黃金時間線 — 由 $5,598 到今日
好多人淨係記得「金價跌咗」,但唔記得中間發生咗咩。將今年拉成一條線,成件事會清晰好多。
睇完呢條線,你會發現一件事:今年金價嘅每一次大動作,主導變數都係「油價 → 通脹 → 聯儲局 → 實質利率」呢條鏈,而唔係央行買賣。央行買盤係地板,唔係引擎。
Q1 由 244 噸變 57 噸 — 一筆下修,187 噸憑空消失
呢個係成份報告最重要、但最少人講嘅一段。WGC 喺 Q2 報告嘅腳註寫住:
基於新獲得嘅市場數據同額外分析,Metals Focus 已將 2026 年第一季央行黃金需求嘅估算,由 244 噸修訂為 57 噸。當中 187 噸嘅差額,已重新分類為場外交易(OTC)及其他需求。
睇清楚:187 噸。以今日金價計,大約 257 億美元。原本大家以為係「主權國家戰略性增持」,結果統計機構話 — 唔係,呢批係場外私人買家。
要理解呢件事有幾大鑊,睇返時序:今年 5 月,連 VanEck 嘅黃金組合經理 Imaru Casanova 喺月報都仲係引用「央行 Q1 買入 244 噸,按年 +3%」呢個數去支持央行需求韌性嘅論述。到 7 月 30 日修訂公布,同一個季度得返 57 噸。整個市場當時嘅共識,係建基於一個後來被推翻嘅數字。
央行黃金數據唔係實時、更加唔係全部公開。統計機構要靠 IMF IFS 申報、各國央行公告、海關數據同市場情報砌返個估算。當中好大部分係「推算」,尤其係中國、中東同中亞嘅未申報買盤。
當有新資料顯示某批交易其實係私人銀行、家族辦公室或者主權基金嘅場外買賣,就會由「央行」欄搬去「OTC」欄。呢個唔係造假,係統計方法本身嘅不確定性。
但問題係傳播機制:傳媒同散戶會記住第一個數(244 噸),唔會記住三個月之後嘅修訂(57 噸)。錯誤嘅第一印象,通常會留低。
修訂喺 7 月 30 日公布。8 月 1 日,礦業研究媒體 Discovery Alert 出咗篇分析 Q2 黃金需求嘅長文,入面照樣寫住:「Q2 嘅 289 噸,係接續 Q1 買入嘅 244 噸,即係上半年主權累積超過 530 噸,呢個速度如果維持到年底,會創全年紀錄。」
但真實數字係 345 噸,四年新低,唔係 530 噸創紀錄。差咗 185 噸,結論完全相反。
呢個唔係要串邊個 — 而係示範緊一件事:修訂公布之後,舊數字仲會喺市場流通幾個月。你睇到嘅「分析」,好可能建基於已經被推翻嘅輸入值。
呢個修訂改變咗成個敘事嘅重心。原本嘅故事係「主權國家去美元化,不惜代價買金」。修訂之後嘅故事變成「有一大批身份不明嘅私人資金喺場外買金」。
兩個都算利好,但可靠程度差好遠 — 央行買咗好少會賣,私人 OTC 資金隨時可以走。呢個唔係雞毛蒜皮嘅細節,係買盤質素嘅根本分別。
而呢一點,直接影響你應該用幾大注碼、幾長年期去持有黃金。
上半年 345 噸 — 係四年新低,唔係破紀錄
Q1 修訂後 57 噸,Q2 係 288.9 噸,加埋上半年淨買入 345 噸。
對比返歷史:2025 年全年央行淨買入約 863 噸,2022–2023 年係歷史紀錄年份。WGC 自己預測 2026 年全年大約 850 噸,同去年差唔多。
咁上半年得 345 噸,即係下半年要做到 505 噸先追得返全年預測,等於要連續兩季維持 250 噸以上。而 WGC 首席市場分析師 Louise Street 喺報告入面已經先講定:
「央行將會繼續係重要買家,不過步伐會較過去四年略為放緩。」
所以「破紀錄」呢三個字,只係講緊單一季度嘅環比反彈。攤開半年睇,係四年新低。
呢個唔係修辭遊戲。如果你嘅投資邏輯係「央行需求會不斷推高金價」,你要知道呢個引擎今年上半年其實係減緊速 — 而且係發行報告嘅機構自己咁講。
WGC 官方新聞稿寫嘅係 Q2 央行買入「按年 +62%」。但唔少國際傳媒(包括部分大行轉載)寫成「+74%」。兩個數字依家同時喺市場流通。
以發行機構自己嘅 press release 為準,應該係 +62%。呢種細微差異喺財經報道極之常見 — 引用二手數字之前,最好返去睇返原始文件。
邊個買、邊個賣 — 名單先係重點
345 噸係一個「淨」數。淨數最大嘅問題,係將買同賣溝埋一齊,遮住咗結構。拆開嚟睇,兩個陣營非常清晰。
| 陣營 | 國家 | 2026 Q2 動作 | 背後邏輯 |
|---|---|---|---|
| 買 | 波蘭 | +51 噸(H1 共 82 噸,儲備 632 噸) | 公開目標 700 噸,長期去風險 |
| 買 | 中國 | +33 噸(儲備 2,346 噸) | 2023 年 Q4 以嚟最大單季增持 |
| 買 | 烏茲別克 | +16 噸 | 產金國,本地收購 |
| 買 | 哈薩克 | +15 噸 | 產金國,本地收購 |
| 買 | 約旦 / 捷克 | 各 +6 噸 | 小型儲備多元化 |
| 賣 | 俄羅斯 | -22 噸(H1 共 -43.5 噸) | 財政缺口,國內套盧布 |
| 賣 | 土耳其 | -4 噸(Q1 為最大賣家) | 本幣壓力,已明顯放緩 |
睇到個規律未?買方係產金國同財政穩健嘅國家,賣方係財政有壓力嘅國家。
波蘭:最進取嗰個
波蘭國家銀行上半年增持 82 噸,儲備推上 632 噸,並且公開講明目標係 700 噸。以一個 GDP 排全球二十幾位嘅經濟體嚟講,呢個規模非常誇張。
點解?睇地圖就明。波蘭同烏克蘭接壤,對地緣風險嘅定價同西歐完全唔同級數。呢個唔係投資決定,係國防決定。
中國:空間先係重點
中國人民銀行 Q2 加咗 33 噸,係 2023 年 Q4 以嚟最大單季增幅,申報儲備推上 2,346 噸。
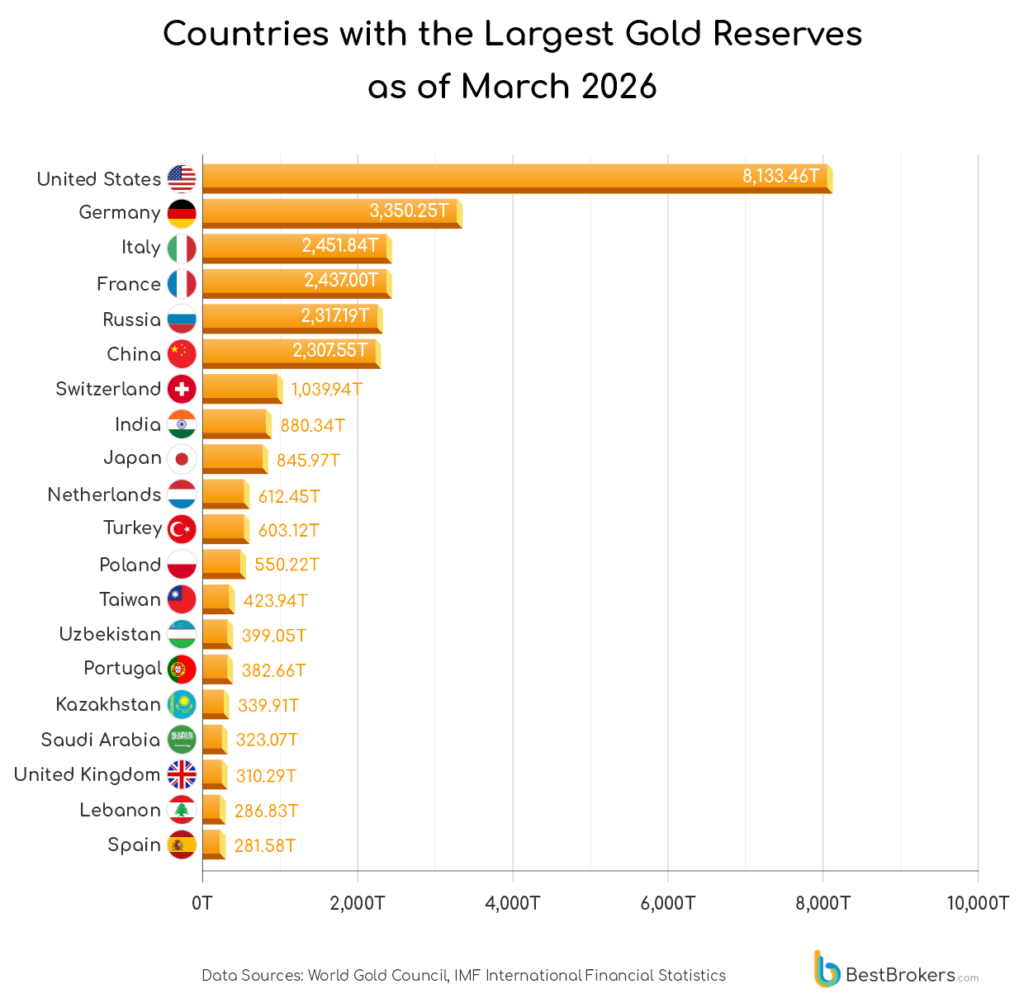
2,346 噸聽落好多 — 全球第六 — 但關鍵唔係絕對量,係佔比。黃金只佔中國外匯儲備約 9%。對比返西歐央行普遍七成以上(德國、意大利、法國),中國嘅理論增持空間以千噸計。
而且 WGC 亦指出,中國存在未申報買盤 — 即係官方公布嘅數字有可能低估實際累積速度。呢個先係長線最大嘅結構性買盤,亦係最難用季度數據去追蹤嘅一環。
俄羅斯賣金 — 唔係唔信黃金,係換唔到硬通貨
俄羅斯呢個 case 最值得拆,因為佢暴露咗黃金作為儲備資產嘅結構性極限。
俄羅斯用咗十幾年時間砌黃金儲備,官方講法一直係「防制裁」。2022 年西方凍結咗佢大約 3,000 億美元 外匯資產,反而完美驗證咗呢個邏輯 — 放喺西方託管行嘅美元資產,話凍就凍;放喺本國金庫嘅實金,遠程凍唔到。
咁點解依家反而要賣?因為上半年聯邦預算赤字接近 6 萬億盧布。要填數。
黃金嘅「抗制裁」係地理性,唔係絕對性
俄羅斯央行可以將金賣畀俄羅斯本地銀行,收返嘅係盧布。呢個填得到國內預算缺口,但換唔到美元或者歐元。
要將實金換成硬通貨,你要經西方精煉廠、西方清算行、西方交易對手 — 即係同一批執行緊制裁嘅人。
所以黃金解決咗「資產被遠程沒收」呢個問題,但解決唔到「跨境結算」呢個問題。實物資產有地理,有地理就有摩擦。
對投資者嘅啟示唔係「黃金冇用」,而係:央行賣金,大部分時候係財政訊號,唔係對黃金睇法轉咗。
所以下次見到「XX 央行減持黃金」嘅標題,第一件事應該去睇嗰個國家嘅財政赤字同本幣匯率,而唔係當成黃金熊市訊號。
最好嘅反證:土耳其 Q1 係最大賣家,Q2 就得 4 噸 — 本幣壓力紓緩咗,即刻收手。呢啲係流動性行為,唔係戰略轉向。
咁金價之前點解會跌?一個自我強化嘅循環
如果總需求持平(1,269 噸,按年打和)、央行仍然淨買入,咁金價點解會由 $5,598 插到 $4,000 邊?
答案唔喺需求面,喺實質利率同美元。VanEck 嘅 Imaru Casanova 將呢個循環講得好清楚:
油價高企 → 通脹預期居高不下 → 聯儲局唔敢減息 → 實質孳息維持高位 → 黃金受壓。呢個係一個自我強化嘅循環。
時間線好清楚。2 月 28 日美國同以色列出手打伊朗,油價爆上。美國汽油由每加侖 $2.98 升到 $4.56,能源價格按年一度升 17.9%。通脹被推高,5 月 CPI 按年 +4.2%(三年新高),6 月回落到 +3.5%,但已經係連續第五年高於 2% 目標。
結果聯儲局由鴿轉鷹。Kevin Warsh 喺 5 月 22 日宣誓接替 Powell 出任主席 — 佢喺提名聽證期間被參議員 Elizabeth Warren 質疑係「政治傀儡」,但上任之後反而係鷹嘅。7 月 29 日議息維持 3.50%–3.75% 不變。
更關鍵係 6 月嘅點陣圖 — 19 位官員入面有 9 位認為今年至少要加息一次,中位數指向 2026 年加一次息。市場依家 price in 緊年內起碼一次加息。
對黃金嚟講,呢個係最差嘅組合:通脹高企但央行更鷹,實質利率不跌反升,持有唔生息資產嘅機會成本上升。所以第二季嘅跌,唔係因為冇人要黃金,係因為持有黃金嘅代價變貴咗。
密歇根大學調查顯示,消費者 1 年期同 5 年期通脹預期分別係 4.7% 同 3.5%。但市場定價嘅 5 年期 TIPS 通脹平衡率只係大約 2.7%。
兩者相差 0.8 個百分點。債市依家唔相信消費者。
如果債市開始向消費者預期靠攏 — 即係名義孳息唔升但通脹預期上移 — 實質利率會迅速趨近零甚至轉負。
歷史上,零至負實質利率係黃金表現最好嘅環境。今個星期油價回落 + 美元轉弱,正正就係呢條方程式開始鬆動嘅第一個訊號。呢個先係今次反彈嘅真正解釋,而唔係央行買咗 289 噸。
需求大挪移:西方 ETF 走,亞洲場外資金入
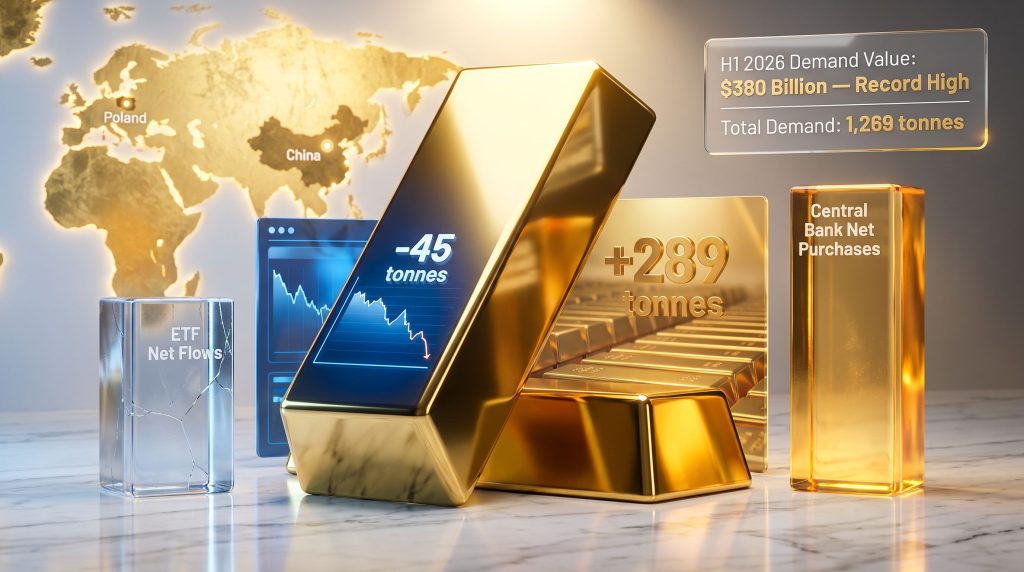
Q2 總需求 1,269 噸,按年持平。表面上悶到嘔。但拆開嚟睇,內部係一次十年一遇嘅大搬遷。
| 需求類別 | 2026 Q2 | 按年變化 | 解讀 |
|---|---|---|---|
| 央行 | 288.9 噸 | +62% | 儲備多元化,唔睇價 |
| 場外交易(OTC) | 327 噸 | H1 達 571 噸 | 亞洲資金主導,唔透明 |
| 金條金幣 | 307 噸 | -3% | 回復正常水平 |
| 黃金 ETF | -45 噸 | 由淨流入轉淨流出 | 西方投資者撤退 |
| 首飾 | 278 噸 | -17% | 價格太貴,轉買輕身款 |
| 總需求 | 1,269 噸 | 持平 | 此消彼長 |
最關鍵嗰行係 ETF。北美掛牌基金第二季流走 45 噸,上半年 61 噸,係 2013 年以嚟最差嘅上半年。同一時間,場外交易上半年做咗 571 噸,由亞洲投資者主導。
呢個係邊際買家嘅換手 —以前推高金價嘅係西方 ETF 資金,依家承接嘅係亞洲場外資金同央行。
亞洲場外買盤有兩個特性,直接影響你點睇數據:
- 唔會即時反映喺 ETF 持倉。你淨係睇 GLD 持倉變化,會系統性低估實際需求。
- 價格敏感度較低、持有期較長。但透明度亦低 — 你唔知佢幾時走。
首飾嗰行都有玄機。Q2 首飾需求 278 噸,係 WGC 有紀錄以嚟最弱嘅其中一季,按年 -17%。中東整體跌 19%,阿聯酋跌 28%,印度跌 15%。
但上半年首飾需求嘅金額反而按年升 22%,達 860 億美元。即係消費者買少咗克數,但畀多咗錢。呢個唔係需求消失,係單價太高,逼到人轉買輕身、低成色產品。WGC 亦指出,金條金幣因為溢價較低、部分市場稅務較有利,反而搶走咗首飾嘅需求。
真正嘅結構性驅動:74% 儲備管理人打算減美元
講咗咁多短期噪音,長線嗰條線反而好清晰。
WGC 2026 年央行黃金儲備調查(全球儲備管理人問卷)結果:
最後嗰個 74% 先係重點。呢個唔係分析員估算,係儲備管理人自己填嘅問卷 — 即係實際控制緊幾萬億美元外匯儲備嗰班人,自己講未來五年會減美元。
推動力好簡單:2022 年凍結俄羅斯 3,000 億美元資產嗰一刻,已經向全世界持有美元資產嘅主權國家發出咗一個訊息 — 你嘅儲備係你嘅,直到華盛頓決定唔係為止。
呢個係一個唔會逆轉嘅認知改變。所以就算 2026 年上半年央行買入放緩,方向性嘅結論唔會變:方向係去美元化,但節奏會受各國財政狀況、本幣壓力同金價水平影響,所以會持續出現「有人買、有人賣」嘅分化局面。
投資上嘅意思:唔好用季度數據去判斷十年趨勢,亦唔好用十年趨勢去解釋一個星期嘅反彈。
供應面藏住一個最強訊號:冇人肯放貨
需求講完,供應面更加有趣,而且好少人講。
Q2 總供應 1,269 噸,按年唔變。當中礦產金升 2% 至 966 噸,主要來自加拿大同智利嘅新產能投產。
但真正嘅訊號係另一項:回收金按年跌 6%。
金價喺歷史高位附近,回收金反而下跌
正常邏輯:金價越高,越多人拎首飾同舊金條去賣,回收供應應該增加。呢個係幾十年嚟嘅穩定關係。
2026 年上半年金價平均徘徊 $4,780/盎司(伊朗戰爭爆發以嚟),遠高於歷史任何一年。但回收金不升反跌 6%。
WGC 嘅解讀係:消費者選擇「持有而唔賣」。呢個反映持有人對後市嘅預期 — 佢哋認為賣咗會後悔。
對供需平衡嚟講,呢個係結構性偏緊嘅訊號:需求端有央行同亞洲場外資金托住,供應端連二手貨都唔肯放。
投資角度:實金、ETF、定係礦股?
將以上拆解翻譯成部署,有三層唔同嘅風險回報。
第一層:實金 / 實金 ETF — 最低波幅
代表工具:GLD(SPDR Gold Shares)、IAU、GLDM(費用率最低),港股可用 2840.HK(SPDR 金 ETF)。
特性:直接跟金價,冇營運風險、冇管理層風險、冇礦難風險、冇國家風險。過去一年 GLD 升 21.6%,年初至今 -6.3%。呢一層屬於「保險」性質嘅配置,唔係用嚟搏爆升。
第二層:金礦股 — 高 beta,而且存在估值折讓
呢層先係今次最值得留意嘅地方。金價由高位跌兩成幾,但礦企嘅盈利能力其實仲喺歷史高位。
Newmont 同 Agnico Eagle — 全球兩大金礦商 — 雙雙錄得紀錄季度盈利。Newmont 純利 17 億美元,按年多過一倍;自由現金流 31 億美元創新高。兩間公司季末都持有約 30 億美元淨現金,並且維持派息同回購。
即使金價回落到 $4,280,以 AISC 大約 $1,475–1,500 計,每盎司仍然有近 $2,800 毛利。呢個唔係邊際生意。
但股價反映咗咩?GDX 年初至今 -13.7%,距 52 週高位 -27%。VanEck 直接寫明:「金礦板塊估值相對歷史水平仍然偏低,現價似乎反映咗比現貨金價更保守嘅假設」。
即係話 — 公司賺緊史上最多錢,股價就當金價已經跌到更低水平。呢種背離唔會永遠維持。
第三層:港股黃金板塊 — 多咗一重中國因素
| 股票 | 代號 | 定位 |
|---|---|---|
| 紫金礦業 | 2899.HK | 銅金雙主線,規模最大;星展目標價 HK$55,預期至 2027 年盈利複合增長 44% |
| 山東黃金 | 1787.HK | 純金礦標的,對金價彈性最高 |
| 招金礦業 | 1818.HK | 山東主力礦區,資源儲量豐厚 |
| 靈寶黃金 | 3330.HK | 細價股,波幅最大 |
| 中國黃金國際 | 2099.HK | 西藏銅金礦,兼具銅價敏感度 |
港股金礦股同美股金礦股唔完全同步。除咗金價之外,佢哋仲受人民幣匯率、內地監管、A/H 股溢價同南向資金流影響。
紫金礦業更加係「銅金混合體」 — 銅價走勢有時比金價影響更大。想純粹賭金價,山東黃金嘅相關性會高啲。
另外要留意:多間券商已上調 2026 年金價預測。星展預期 2026 年平均金價 $4,700/盎司,目標區間上調至 $6,100–6,300。呢啲係賣方預測,唔係保證,主要用嚟理解市場共識喺邊、以及一旦落空會有幾大失望盤。
實物:周生生、周大福、六福等有金條金粒;銀行方面中銀香港有實金買賣。優點係真正持有,缺點係買賣差價闊、要自己保管。
紙黃金 / 黃金存摺:中銀香港「黃金寶」等產品,門檻低、買賣方便,但係銀行負債,有交易對手風險,而且唔可以提取實物。
ETF:港股 2840.HK(SPDR 金 ETF,美元計價)同 3081.HK(價值黃金 ETF,港元計價)。美股可用 GLD / IAU / GLDM,但要留意美國遺產稅嘅潛在安排問題。
礦股:波幅係實金嘅兩到三倍,唔應該當黃金嘅替代品,應該當成股票倉位嘅一部分。
配置比例方面,各主要研究機構(包括 WGC 自身研究、Morningstar 及主流資產配置文獻)公開建議嘅範圍通常喺投資組合嘅 5%–10% 之間,主要作用係分散風險而唔係追求回報。實際比例應該按個人風險承受能力調整。
之後要盯咩?三個可證偽嘅指標
唔好靠感覺同標題。呢三個數字會直接告訴你,今次反彈係咪有實質支撐。
1. 聯儲局真係加息。19 位官員有 9 位支持年內加息。如果通脹再上、聯儲局落實加息,實質利率再升,黃金會有多一輪下跌。$4,000 唔係地板。
2. 中東停火。油價回落 → 通脹預期回落 → 避險溢價消失。黃金今年一部分升幅係戰爭溢價,和平會抽走呢部分。今個星期油價跌帶動金升,反過嚟一樣成立。
3. 礦股唔等於金價。GDX 年初至今跑輸 GLD 超過 7 個百分點,即使盈利創新高。營運成本、產量指引失手、國家風險(非洲、拉美礦區)都可以令礦股同金價長期脫鈎。
4. 央行買盤可以放緩。WGC 自己預期 2026 年央行買入步伐會較過去四年放緩。呢個唔係悲觀假設,係發行機構嘅 base case。
5. 統計數據會被修訂。今次 Q1 由 244 噸下修到 57 噸就係最好例子。任何建基於單季數據嘅投資決定,都有被推翻嘅風險。
6. 白銀嘅教訓。由 $121.67 跌到 $62,幾乎腰斬。貴金屬唔等於避險,槓桿越高、工業需求佔比越大,波幅越誇張。
結論:呢個唔係「央行掃貨」故事,係「買賣分化」故事
將成件事濃縮成一句:2026 年上半年嘅黃金市場,唔係所有人一齊買,而係「財政穩健嘅國家買、財政有壓力嘅國家賣」,同時「西方 ETF 走、亞洲場外資金入」。
今個星期金價彈返 $4,300,如果你淨係睇「289 噸破紀錄」呢個標題,你會覺得已經有無限買盤托住,可以放心追。但拆開之後你會見到:上半年淨買入係四年新低、Q1 數字被下修 187 噸、俄羅斯喺賣、西方資金喺走。
今次反彈嘅真正推手,係油價回落同美元轉弱,唔係央行。呢個分別好重要 — 因為油價同美元可以隨時再轉向,而央行買盤唔會。
咁係咪代表黃金唔掂?都唔係。真正嘅結構性支持有三個,而且全部同今個季度嘅價格無關:
- 中國黃金儲備只佔外儲 9%,對比西歐七成以上,增持空間以千噸計
- 回收金喺歷史高價都跌 6%,持有人寧願揸住都唔放貨
- 74% 儲備管理人預期五年內減持美元,而佢哋手上有幾萬億
換句話講 — 黃金嘅長線論述完好無缺,但短線嘅催化劑係實質利率轉向,而唔係等央行再破一次紀錄。
而金礦股嘅情況更加特別:公司賺緊史上最多錢,股價卻跌咗接近三成。呢種背離唔會永遠維持 — 要麼金價再跌、令盈利向股價靠攏,要麼股價向盈利靠攏。
邊個方向?睇實質利率。呢一次,唔好再淨係睇標題個數字。