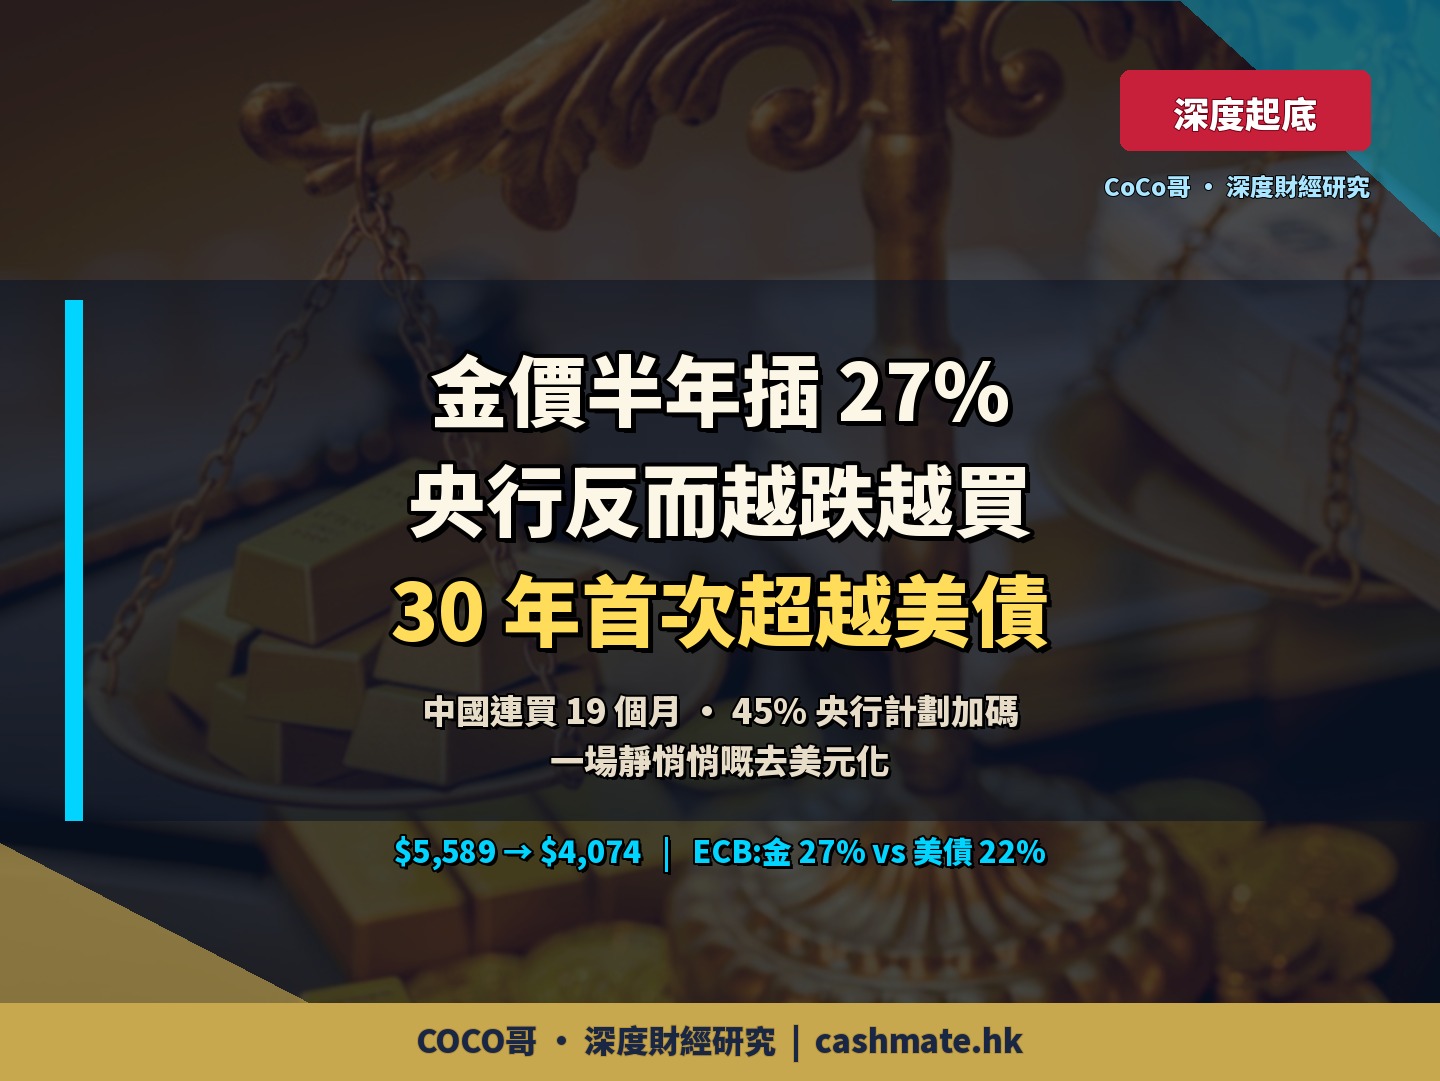
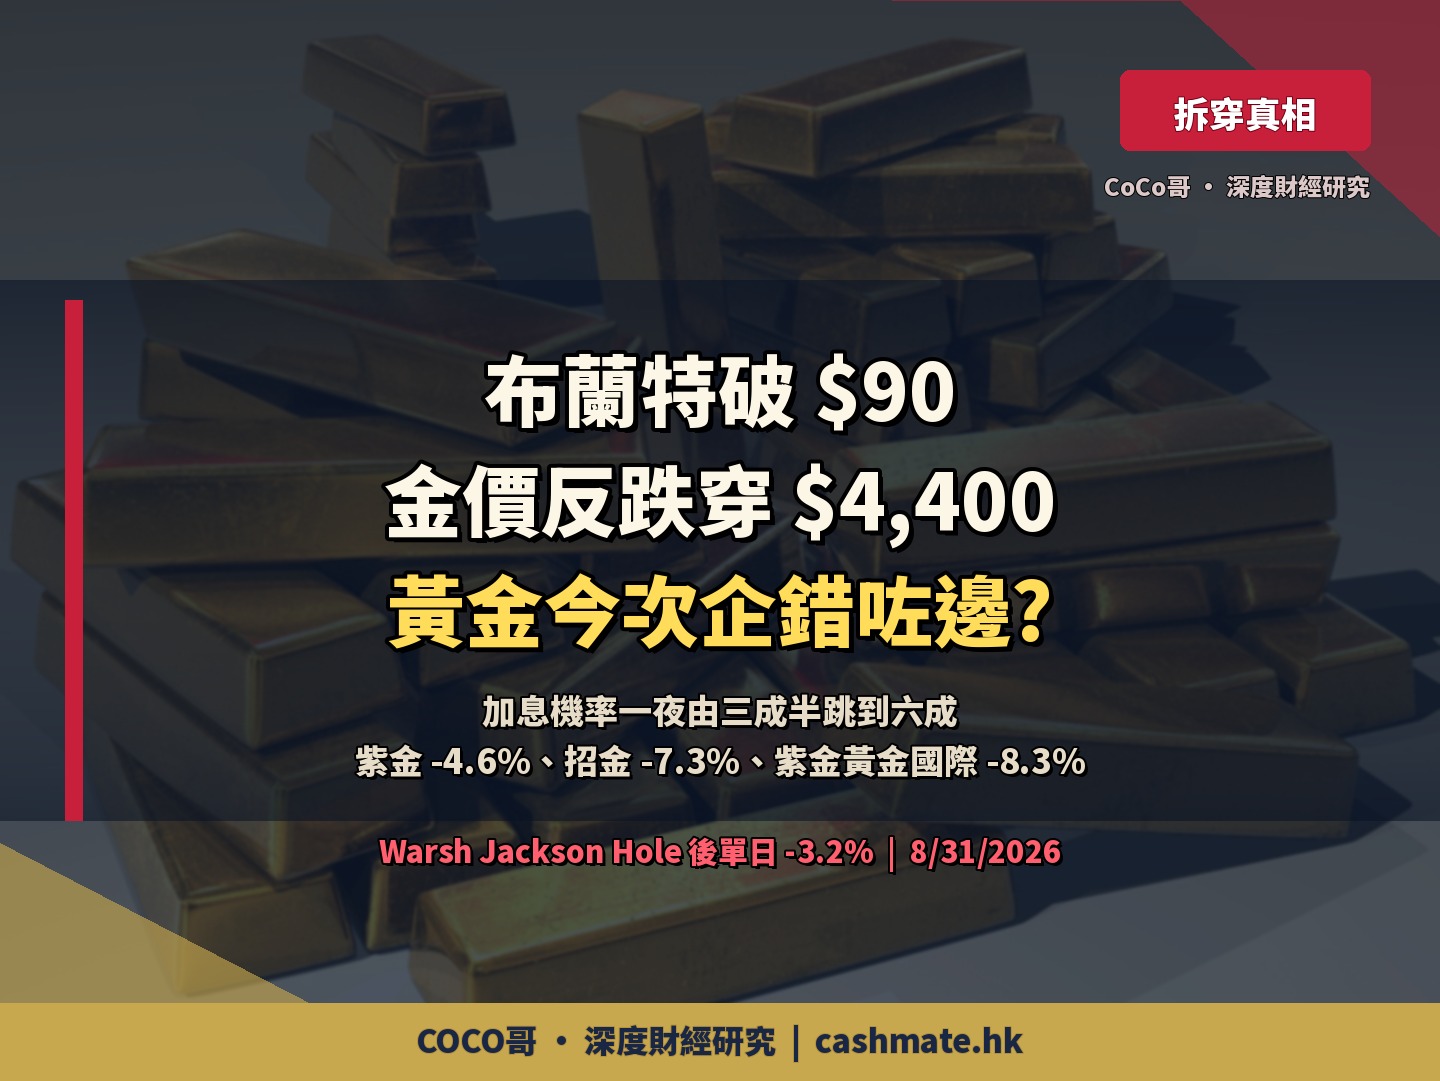
金價由 $5,589 插到 $3,986
散戶以為金牛玩完
點解 6 大行齊叫見返 $6,000?
但 WGC 調查話 89% 央行仲要繼續掃金,PBOC 連續 19 個月增持。
呢場唔係金牛之死,係美元儲備霸權嘅黃昏。
重點摘要
- 現貨金由 $5,589 跌至約 $3,986,跌近 29%
- 過去一個月金價跌超過 11%
- PBOC 連續第 19 個月增持,官方儲備約 2,280 噸
- 2025 年全球官方部門增持約 863 噸黃金
- WGC 調查:89% 央行預期全球黃金儲備上升
今日(6 月 30 日)收市,現貨金跌穿 $4,000 大關,報約 $3,986 一盎司。打開財經版,標題清一色係「黃金神話爆破」、「避險資產都靠唔住」、「半年蒸發三成」。散戶 group 入面開始有人話:通脹明明返咗嚟,點解抗通脹之王反而插水?係咪呃人?
但同一個禮拜,有另一組數字冇乜人提:中國人民銀行連續第 19 個月增持黃金;World Gold Council 訪問全球 76 間央行,89% 話預期全球黃金儲備會繼續上升 —— 係調查有紀錄以嚟最高;高盛、摩根大通、美銀、富國,六間大行嘅年底目標,冇一間低過現價。
同一塊金,散戶見到墳墓,央行見到入場機會。呢篇就拆開呢個落差:金價半年插三成,真兇係咩?點解掃得最狠嗰班人完全唔理個價?以及,呢場戲嘅劇本,其實同「通脹」冇乜關係。
半年插三成 — 件事有幾誇先?
我哋先用數字校準個事實。金價唔係慢慢陰跌,係由一個瘋狂高位急回。2026 年 1 月 28 日,現貨金見歷史高位 $5,589.38;到今日 6 月 30 日,跌到約 $3,986。由頂計落嚟,跌幅接近 29%,單係過去一個月就插咗超過 11%。
對一隻被當成「最穩陣」嘅資產嚟講,半年插三成係心理上嘅大地震 —— 因為買金嘅人,好多本身就係嚟避險嘅,佢哋對波動嘅容忍度本身就低。一見住個本金縮三成,直覺反應就係走。
更難頂嘅係對比。2026 年上半年,資金一窩蜂湧去 AI 同半導體:費城半導體指數年內一度勁升約 99%。當隔籬枱嘅科技股半年翻倍,你手上塊金仲要倒蝕三成,嗰種「揀錯邊」嘅焦慮會放大走資衝動。換個角度理解,黃金嘅下跌唔淨係黃金自己嘅問題,有一大部分係資金被 AI 行情抽走嘅結果。
散戶嘅錯誤劇本 — 「抗通脹之王」呢個標籤本身就誤導
要理解點解咁多人估錯,要先拆穿一個流傳咗幾十年嘅 mental model:「黃金 = 抗通脹」。呢個講法唔係完全錯,但佢係一個過度簡化嘅版本,而個簡化嘅地方,就係今次令一大班人睇錯市嘅根源。
「通脹返嚟,黃金理應升;而家通脹升金又跌,所以黃金抗通脹係呃人。」
呢句嘢混淆咗兩樣完全唔同嘅嘢:名義通脹(物價升幾多)同實質利率(名義利率減通脹)。黃金真正怕嘅,唔係通脹本身,而係實質利率。
金本身唔派息、唔派利率。所以當市場相信央行會大力加息、實質利率向上,持有黃金嘅「機會成本」就會變貴 —— 你揸住塊金,對面有人攞緊 5 厘嘅實質回報,塊金就冇咁吸引。反過嚟,當通脹高但央行唔願加息、實質利率變負,黃金先至大爆發。
今次嘅情況,啱啱就係前者:通脹係升咗,但 Fed 嘅反應係轉鷹、撐住高息唔減,於是實質利率向上。對黃金嚟講,「通脹升」呢個利好,被「實質利率升」呢個利淡完全蓋過。明白咗呢點,你就唔會問「點解通脹返嚟金又跌」呢條問錯咗嘅問題。
舉個簡單例子:假設你有一舊資金,選擇 A 係買 10 年期美債、實質回報 2 厘;選擇 B 係買金、回報 0(金唔派息)。當實質利率由 1 厘升到 2 厘,選擇 A 嘅吸引力大增,自然有資金由金流向債 —— 金價就受壓。黃金嘅敵人從來唔係通脹,係「有息資產嘅實質回報」。呢個就係點解,理解金價一定要睇實質利率,而唔係淨係睇 CPI 標題數字。
真兇 #1 — 美元同 Fed 嘅週期(噪音,唔係結構)
由高位插三成,直接導火線可以還原成一條清楚嘅因果鏈。呢條鏈每一環都係週期性嘅,即係話 —— 佢哋會逆轉。
留意第 ⑤ 點。由 $5,589 嗰種垂直上升,本身就吸引咗大量槓桿投機盤。當頭幾環(油、通脹、Fed、美元)一齊轉向,呢班槓桿盤就要平倉,而平倉本身又會推低個價、再觸發更多止蝕 —— 呢個就係典型嘅「擠倉」(position washout),同黃金嘅長期基本面冇關。
呢度有個關鍵分野要記住:令金價短線插水嘅嘢(美元、Fed、槓桿盤),同令央行長期掃金嘅嘢(下面會講),係兩套完全唔同嘅力量。
一套係週期(會逆轉),一套係結構(唔會因為一次回調而消失)。散戶嘅錯,係用第一套嘅波動,去否定第二套嘅趨勢。呢個唔係金牛之死,係一次週期性嘅洗倉。
真兇 #2(其實係信號)— 央行先係幕後莊家
而家講真正重要嗰套力量。散戶喺度恐慌嗰陣,有一班買家完全唔理個價,照掃如儀 —— 各國央行。
中國人民銀行係最佳例子。PBOC 喺 2024 年 11 月恢復增持之後,一路無停,到 2026 年中已經連續 19 個月增持,係 2015 年有較頻密公布以嚟最長嘅一段。中國官方黃金儲備而家約 2,280 噸,全球第 6 大;單係 2025 年就加咗超過 225 噸。
2025 年,全球官方部門(各國央行)合共買入約 863 噸黃金 —— 係 2010 至 2021 年每年平均 473 噸嘅近 1.8 倍。
摩根大通預期 2026 年央行買盤約 755 噸,即係話依然遠高於歷史正常水平。
重點唔係邊個數字,而係呢類買家嘅性質:佢哋唔係嚟賺差價,係嚟改變儲備結構。對佢哋嚟講,$3,986 定 $5,589 唔係重點 —— 揸幾多比例先係重點。
而且呢個唔係中國一個國家嘅故事。近幾年掃金掃得最狠嘅,反而係一班新興市場央行:波蘭(NBP)曾經係單一最大買家、土耳其、印度儲備銀行(RBI)、哈薩克、新加坡都係榜上常客。佢哋背景唔同、立場唔同,但行為高度一致 —— 一齊增持黃金、一齊減低對單一貨幣嘅依賴。當咁多互相之間冇協調嘅國家做同一件事,呢個就唔係炒作,係一個結構性嘅集體選擇。
呢一輪央行掃金潮嘅特徵,係分散喺好多國家,而唔係得一兩個大戶。買家橫跨亞洲、歐洲、中東同中亞。
意思係:就算其中一兩個國家放慢,整體買盤都有其他國家頂住。呢種「多點開花」嘅結構,令官方部門嘅需求遠比想像中有韌性 —— 唔會因為單一國家嘅政策轉向而塌。
呢個分別好重要。散戶同對沖基金係「價格敏感」嘅買家:平先買、貴就走。央行係「政策敏感」嘅買家:夠唔夠分散、安唔安全先係考慮,個價反而係次要。當一個市場最大、最有耐性嘅買家根本唔睇價,塊金嘅地板,其實比散戶想像中硬好多。
央行點解唔理個價照掃?— 三張底牌
要明白央行嘅行為,就要問一條問題:佢哋掃金,究竟係喺對沖咩?答案唔係通脹,係美元本身。呢度有三張底牌。
美元被「武器化」之後,儲備安全嘅定義改咗
2022 年俄烏戰爭爆發,西方凍結咗俄羅斯約 3,000 億美元嘅外匯儲備。對全世界非西方央行嚟講,呢件事傳遞咗一個信息:你揸住嘅美元同美債,理論上係可以一夜之間被凍結嘅。
黃金嘅獨特之處,就喺呢度 —— 實金冇交易對手風險(no counterparty risk),放喺自己國家金庫,任何人都凍結唔到、制裁唔到。呢個唔係收益率嘅問題,係主權安全嘅問題。
中國要減低美元曝險,同時為人民幣鋪路
中國約 3.2 萬億美元外匯儲備,估計仍有約 60% 係美元計價資產。逐步增持黃金、減持美債,就係結構性去美元化(de-dollarization)。
更深一層:更厚嘅黃金儲備,有助提升人民幣作為潛在儲備貨幣嘅可信度 —— 當你想叫貿易夥伴用人民幣結算,背後有大量實金做底,個說服力就唔同。配合自己嘅跨境支付系統(CIPS)逐步擴張、減少對 SWIFT 嘅倚賴,黃金就成為呢套「替代結算基建」嘅信用錨。黃金喺度,係貨幣野心嘅抵押品。
新興市場嘅黃金配置,仍然「偏低」
相比歐美發達國央行動輒幾成儲備係黃金,好多新興市場央行嘅黃金佔比仍然係單位數。喺「美元唔再絕對安全」嘅新認知下,呢班央行有強烈動機去追落後、補配置。
WGC 2026 年調查正正反映呢點:68% 央行計劃喺未來一年增持黃金,高過去年嘅 62%。趨勢唔單止冇停,仲喺度加速。
WGC 嘅鐵證 — 89% 呢個歷史新高,代表咩?
World Gold Council 每年都會做央行調查。2026 年訪問咗 76 間央行,結果有兩個數字要分清楚,因為佢哋成日被人混淆:
- 89% 嘅受訪央行,預期全球黃金儲備喺未來一年會增加 —— 呢個係調查有紀錄以嚟最高。
- 68% 嘅受訪央行,計劃增持自己嘅黃金儲備(去年 62%)。
第一個數字講「大勢」,第二個講「自己會唔會落手」。兩個都升,而且都係高位,意思好清楚:增持黃金已經由「個別國家嘅特殊操作」,變成全球央行嘅共識。
呢個就係散戶同央行嘅最大認知差。散戶睇住 K 線,問「金牛係咪玩完」;央行睇住嘅,係未來十年儲備體系點樣由「美元獨大」走向「美元 + 黃金 + 其他」嘅多極格局。一個係交易,一個係制度。制度級嘅買盤,唔會因為半年插三成而消失。
點解 6 大行齊叫見返 $6,000?
如果以上都仲嫌「太宏觀」,咁睇返華爾街自己點落注。即使經歷咗呢一輪急跌,主流大行嘅年底目標,冇一間低過現價 —— 而且係大幅高過。
| 機構 | 2026 年底金價目標(盎司) | 對比現價 ~$3,986 |
|---|---|---|
| 高盛 Goldman Sachs | $4,900(6/20 下調後) | +23% |
| 摩根士丹利 Morgan Stanley | $5,200 | +30% |
| 瑞銀 UBS | $5,500 | +38% |
| 美銀 BofA | $6,000 | +51% |
| 摩根大通 JPMorgan | 約 $6,000 | +51% |
| 富國 Wells Fargo | $6,100 – $6,300 | +53% – 58% |
留意一個細節:高盛喺 6 月 20 日下調咗目標到 $4,900 —— 即係連最保守、啱啱調低咗嘅大行,都仲係睇高現價兩成幾。而最進取嘅富國,目標係現價嘅一倍半有多。現價同大行共識之間,隔住一個 23% 到 58% 嘅缺口。
大行嘅 forecast 經常射失,呢點要老實講,唔可以當聖旨。但當六間立場唔同、模型唔同嘅大行,喺一次急跌之後不約而同仲係企喺睇升嗰邊,呢個一致性本身就係一個信號:佢哋睇到嘅,唔係技術圖上嘅那條跌勢線,而係背後央行買盤同去美元化呢個結構性故事。
呢個唔係叫你撈底 —— 係叫你分清楚:你係喺睇「個價今個禮拜點」,定係喺睇「未來十年儲備體系點變」。
投資角度 — 三個 Basket,點樣部署?
如果你認同呢個結構性故事,部署上有三種思路,風險同回報層層遞進。以下純粹係常見工具嘅整理,唔構成任何買賣建議。
Basket A — 實物 / 現貨 ETF(最穩,跟足金價)
呢類同金價貼得最近,波動最細,適合做核心倉。美股有 GLD(SPDR Gold Shares)、IAU(iShares Gold Trust)、GLDM(低費率版);香港散戶可以用中銀香港等嘅紙黃金、或者實物金條金幣。特點:跟價、唔派息、貴在簡單直接。
Basket B — 大型金礦股(有槓桿,放大波幅)
金礦股對金價有營運槓桿:金價升 10%,成本相對固定,利潤可以升幾倍;但跌嘅時候同樣放大。美股代表有 Newmont(NEM)、Barrick(B / GOLD)、Agnico Eagle(AEM);ETF 有 GDX(大型)、GDXJ(中小型,波幅更大)。
Basket C — 港股黃金 + 特許權(Royalty)
港股有 紫金礦業(2899)、山東黃金(1787)、招金礦業(1818)、中國黃金國際(2099),直接受惠人民幣金價同中國掃金主題。另一條較少人講嘅路係特許權公司:Franco-Nevada(FNV)、Wheaton Precious Metals(WPM)、Royal Gold(RGLD) —— 佢哋唔自己開礦,靠收取產量分成,避開咗開採成本通脹嘅風險,風險回報介乎 ETF 同礦股之間。
Basket A:想對沖、想穩 → 跟金價,做底倉。
Basket B:睇好後市、肯食波幅 → 金礦股放大回報,但要揹埋營運風險。
Basket C:想要中國主題或想避開礦股成本風險 → 港股礦業 + 特許權公司。
分散(而唔係 all-in 一隻)係呢類週期性、波動大嘅板塊嘅基本紀律。
仲有一點關於節奏:呢類波幅大、而家又處於急跌後嘅資產,一次過瞓身入場嘅心理壓力極大 —— 買完再跌兩成你就坐唔定。比較多人用嘅做法係分注、定期入場(dollar-cost averaging),用時間溝淡入場價,等基本面(央行買盤、實質利率見頂)同價格慢慢對齊,而唔係去捕捉嗰個冇人捉得到嘅最低點。配置比例上,黃金通常係組合裡面嘅配角(對沖 + 分散),唔係主角 —— 呢點同你揸幾多 AI 股嘅邏輯啱啱相反。
風險 — 唔好淨係睇升嗰邊
講完結構性利好,要老實畫返另一邊。呢篇唔係叫你瞓身買金,以下風險每一個都係真嘅。
1. 短線仲可以再跌。只要實質利率高企、美元再轉強、Fed 維持鷹派,觸發今次下跌嗰套力量未消散之前,金價完全可以再試低位。「結構性睇好」唔等於「唔會再跌」。
2. 黃金唔派息。持有成本就係機會成本 —— 當你揸金嗰陣,放埋一邊嘅債息、股息就係你嘅代價。橫行市對揸金嘅人特別磨人。
3. 礦股係雙刃劍。營運加財務槓桿,金價跌嗰陣礦股跌得更狠;開採成本通脹、礦場營運事故、所在國政治風險,全部會蝕入利潤,令礦股表現同金價脫鈎。
4. 央行買盤唔係永恆。如果金價急升到某個水平,部分央行可能放慢甚至轉為淨賣;呢個買盤係趨勢,但唔保證每個月都喺度。
5. 大行 forecast 會錯。$4,900 到 $6,300 嘅目標係預測,唔係承諾。過去幾年大行射失金價目標嘅例子多不勝數。
從數據嚟睇,今次黃金嘅故事可以一句總結:短線睇美元同 Fed,長線睇央行同美元霸權嘅退潮。散戶嘅錯,唔係買咗金,而係用短線嗰把尺,去量度緊一個十年級數嘅結構轉變。塊金有冇玩完,要睇你問緊邊一條問題。