Dell 爆升 16%、成交 7 倍,Credo 同日插 20%
四份破紀錄 AI 硬件財報三份被殺,市場而家只俾錢買一樣嘢:margin
重點摘要
- Q2 收入 $469.7 億,按年升 58%;AI 訂單 $609 億
- AI backlog 由 $513 億升至 $950 億
- ISG 經營利潤率 15.0%,按年升 620 個基點
- 自由現金流 $9.86 億,按年跌 47%;存貨升至 $213 億
- Credo 收入升 114.7% 但毛利率跌,股價插 20.04%
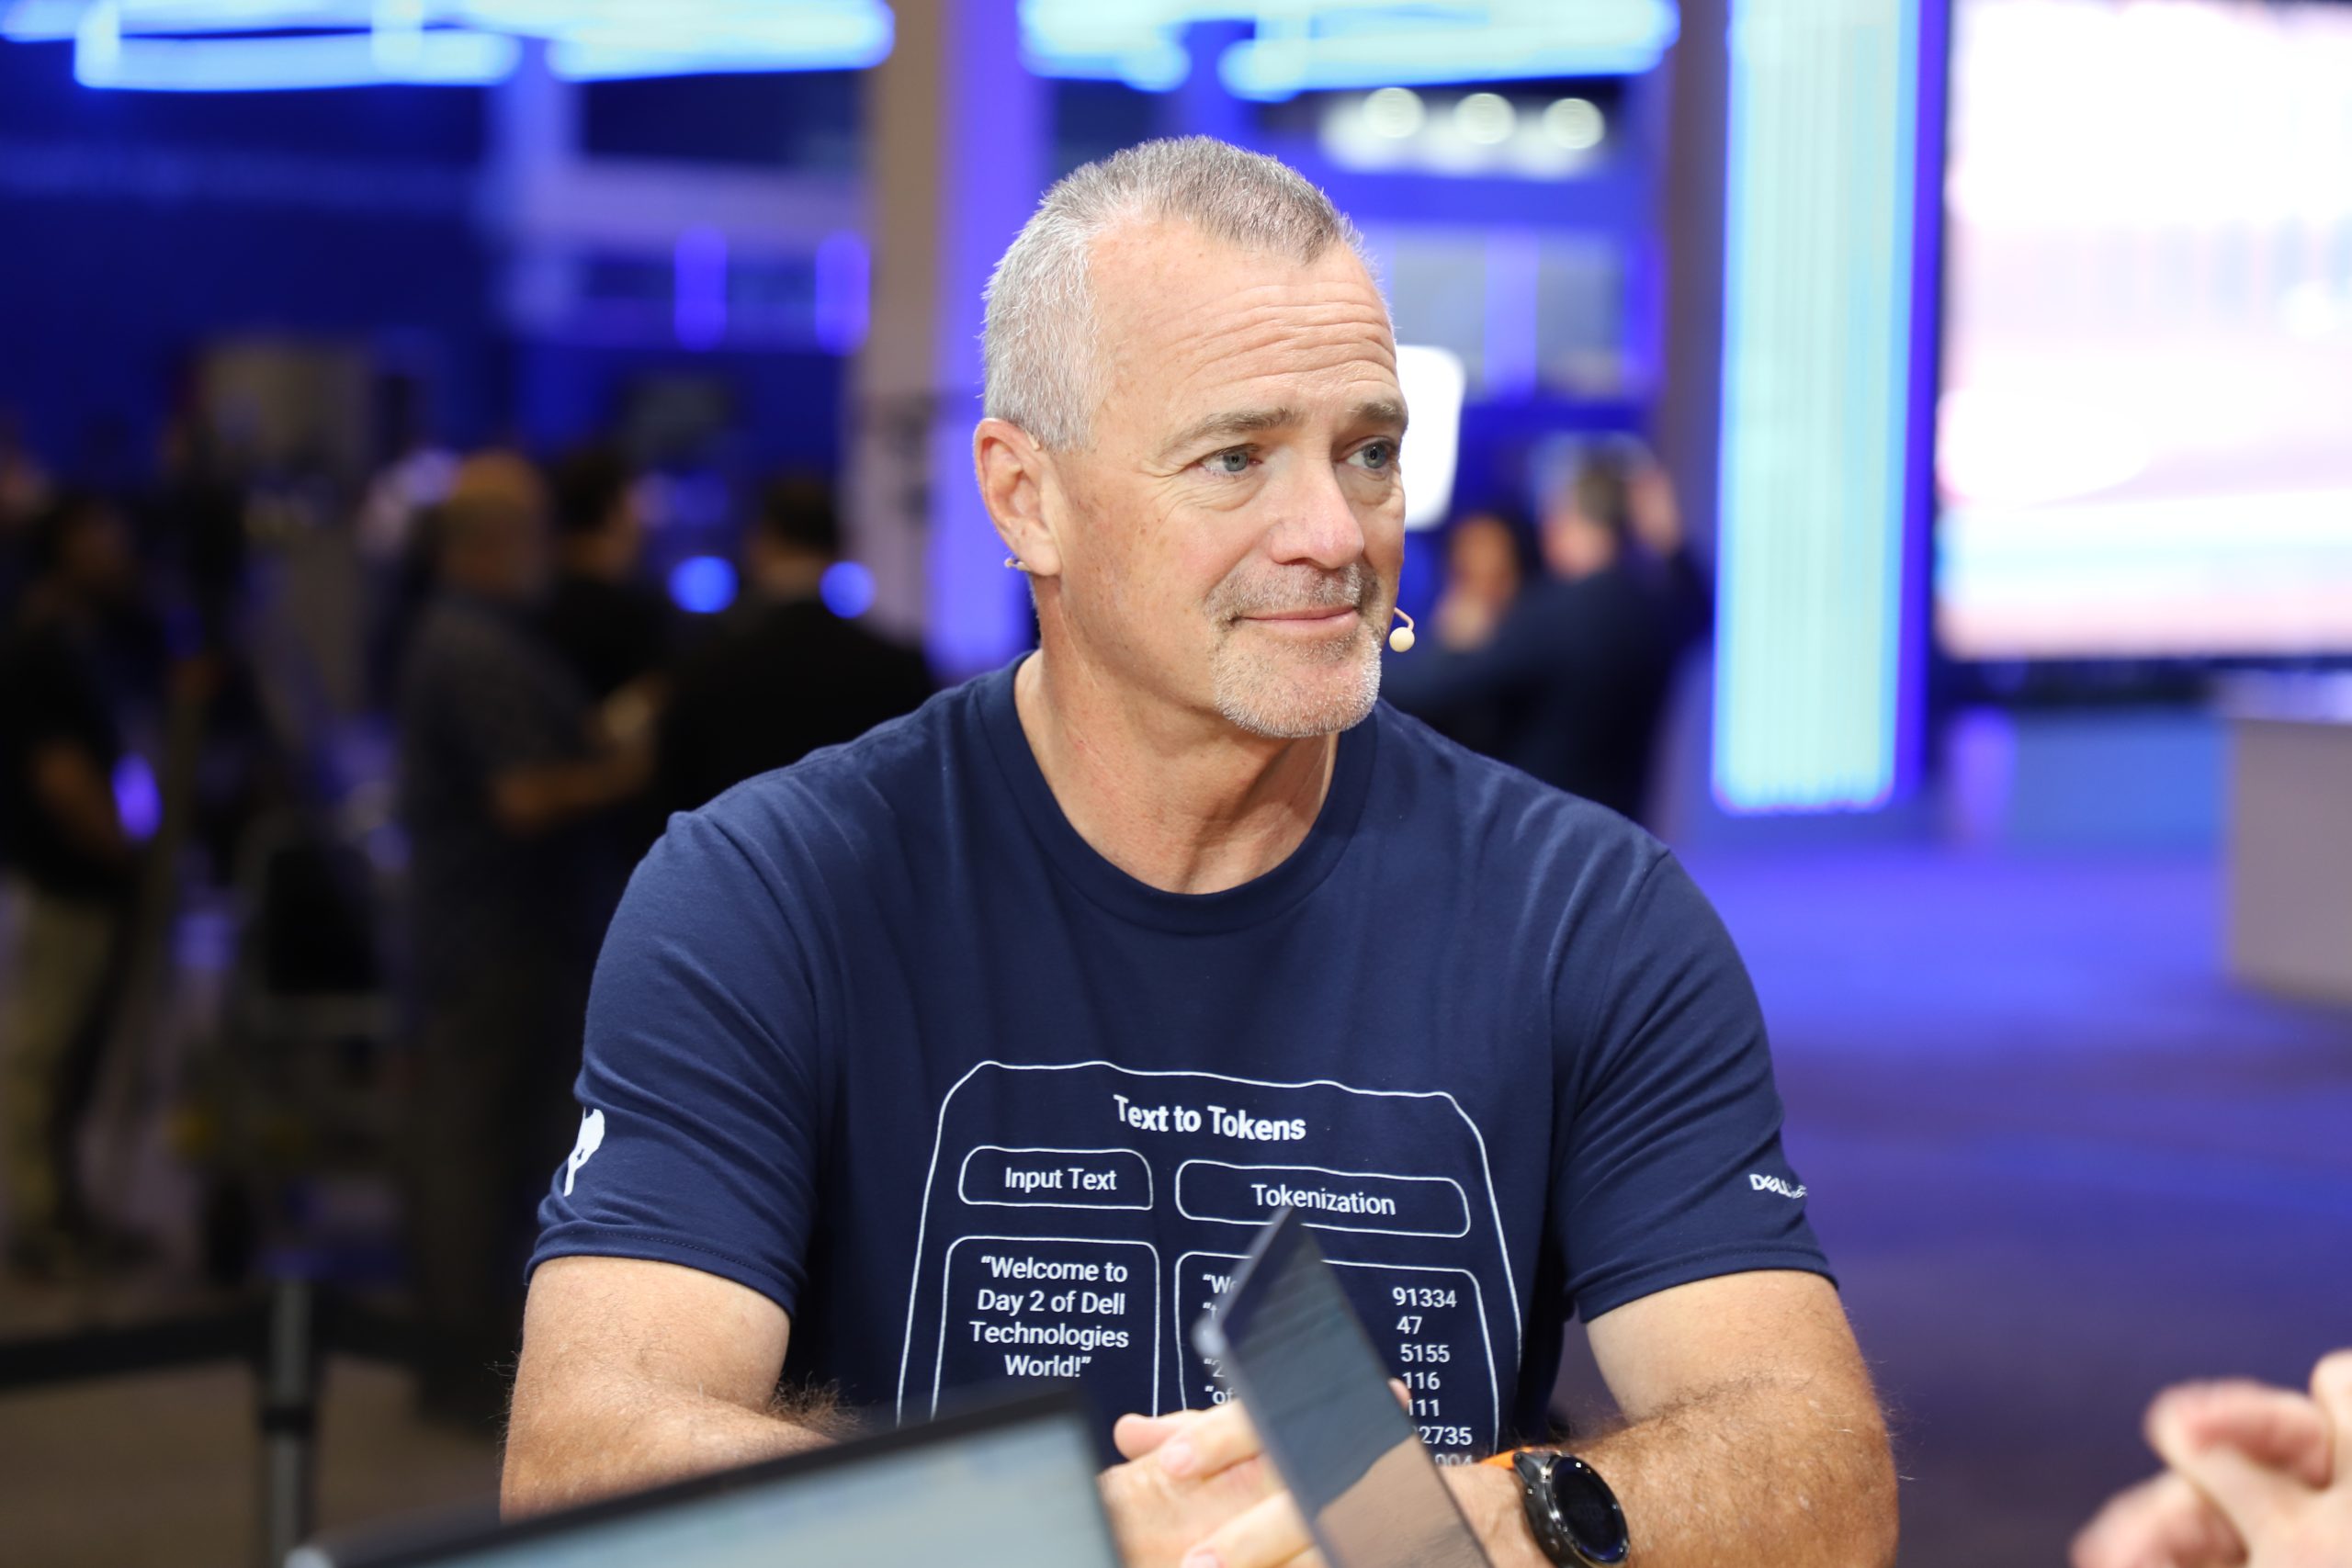
9 月 2 日美股開市,Dell(DELL)高開 8.7%。40 分鐘之後,升幅收窄到只係 +1.7%($432.27),追高嘅人全部被困。然後由 11 點開始一路推上去,收市前半個鐘見 $497.99,最後收 $492.20,+15.81%,成交 3,672 萬股,係之前 20 個交易日平均 541 萬股嘅 6.8 倍。由日內低位到高位,波幅 15.2%。一日之內,一隻市值 $3,200 億嘅公司,行咗一隻細價股嘅路線。
同一日,AI 光學連接股 Credo(CRDO)收入按年升 114.7%,股價插 20.04%。收市之後,NetApp(NTAP)收入 +30%、經營利潤率 31.9%,盤後跌 8.9%;HPE 收入 +34%、AI backlog $76 億破紀錄,盤後跌 4.07%。四份破紀錄嘅 AI 硬件財報,24 小時之內出齊,三份被殺,一份爆升 16%。
從數據嚟睇,呢個唔係「AI 硬件股見頂」,亦唔係「Dell 特別勁」咁簡單。四間公司講嘅都係同一個故事:訂單多到做唔切、零件貴到日日重新報價、backlog 破紀錄。分別只有一樣嘢 — Dell 嘅 margin 向上,其餘三間嘅 margin 或者指引向下。市場用一日時間講清楚咗:而家買硬件股,唔係買訂單,唔係買增長,係買 margin。呢篇文拆三個真相:Dell 個 15% 利潤率邊度嚟、自由現金流插 47% 去咗邊、記憶體通脹最後邊個孭。
巨震點樣行:由 −6.8% 到 +15.8% 嘅 48 小時
要明白 9 月 2 日嗰下爆升,先要睇返 9 月 1 日。財報前一日,Dell 收 $425,跌 6.80%,成交 1,595 萬股,已經係平時嘅三倍。嗰日冇任何分析師降級,亦唔係 Credo 拖累 — Credo 係 9 月 1 日收市後先出業績。真正嘅原因係成個市場 risk-off:中東有新一輪空襲、原油單日升 5%、美國 10 年期債息企喺 4.8%,Nasdaq 跌 1.03%、S&P 500 跌 0.70%。高 beta 股被沽得最狠:SPHB(高 beta ETF)跌 2.1%,SPLV(低波幅 ETF)只係跌 0.2%。Dell 今年升咗接近三倍,係高 beta 入面最高 beta 嗰批,財報前一日自然係減倉對象。
換句話講,9 月 1 日嗰 6.8% 跌幅,係「唔敢揸住個倉過財報」嘅人沽出嚟嘅。期權市場當時對財報嘅隱含波幅大約 10%,即係上落都有可能行 $40 幾。結果財報一出,盤後即時升 6.2% 到 $451.40,之後電話會議講到訂單 $609 億、backlog $950 億,盤前再推到 +10%。
開市之後先係戲肉。9 點半嗰支半小時 K 線:開 $462.05、高 $483.94、低 $447.57、收 $452.26,半個鐘成交 829 萬股,即係平時成日嘅成交量。10 點嗰支再插到 $432.27 — 對比 9 月 1 日收市價 $425,只係升 1.7%。呢一刻,所有開市追入嘅人全部蝕緊錢,盤前 +10% 嘅升幅蒸發晒。之後嘅走勢係教科書式嘅 V 型:11 點 $450.86、12 點 $458.55、1 點半 $463.43、2 點見 $479.69、2 點半 $485.32、3 點 $489.94,最後半個鐘見全日高位 $497.99,收 $492.20。盤後再回落到 $484 至 $488 之間。
呢種走勢有幾個訊號。第一,開市頭 40 分鐘嘅拋售,係 9 月 1 日盤後同盤前入貨嘅短線客獲利離場加上財報前沽出嘅人「見高就沽」— 佢哋覺得 +8% 已經反映晒。第二,由 10 點半開始嘅買盤係持續、有耐性、唔追價嘅,成交量一路放大而股價一路推高,收市前半個鐘先見全日高位 — 呢種係機構喺重新建倉,唔係散戶追入。第三,全日成交 3,672 萬股,以 $470 左右嘅均價計,即係大約 $170 億嘅成交金額喺一日之內換手,相當於公司市值嘅 5% 以上。
再放大個畫面。Dell 52 週低位係 1 月 21 日嘅 $110.22,8 月 13 日見過 $514 嘅歷史高位。由 2025 年 12 月 31 日收市 $125.88 計,年初至今升 291%。同期英偉達升 20.3%、SOXX 升 66.5%、S&P 500 升 12.2%。即係話,2026 年至今,「買 AI」最賺錢嘅唔係買晶片,係買砌機嘅人。呢個輪動係點發生、有冇道理、可以行幾耐,係第七章嘅題目。
順帶一提當日大市:S&P 500 收 7,666.60(+0.5%)、道指 53,061.95(+0.6%)、Nasdaq 26,217.83(+0.5%)、羅素 2000 2,953.17(+1.1%),結束三連跌;10 年期債息 4.78%,布蘭特原油結算 $95.63(+1%)。即係話,Dell 呢一日嘅爆升,係喺一個平淡、略為偏好嘅大市入面發生,唔係跟大市升,係自己升。
份數點解咁勁:$470 億收入、$609 億訂單、15% ISG 利潤率
先睇份數本身。Dell 2027 財年第二季(截至 2026 年 7 月 31 日)收入 $469.7 億,按年 +58%;市場預期大約 $445 億至 $453 億,Dell 自己 5 月畀嘅指引係 $440 億至 $450 億。產品收入 $411 億(+72%),服務收入 $59 億(持平)。上半年累計 $908 億,+71%。
盈利先係真正超標嘅地方。GAAP 毛利率 20.9%(去年同期 18.3%),non-GAAP 毛利率 21.1%(18.7%)。營運開支 $44 億,只係收入嘅 9.5%(去年 12.3%);non-GAAP 營運開支比率 8.5%,而全年指引約 8%,CFO David Kennedy 話係公司 42 年歷史上最低。GAAP 經營利潤 $53.9 億、經營利潤率 11.5%(去年 6.0%);non-GAAP 經營利潤 $59.3 億、12.6%。淨利潤 $41.3 億,+255%。GAAP EPS $6.34(+273%),non-GAAP EPS $7.04(+203%)— 對比市場預期 $4.92 至 $4.95、Dell 自己指引 $4.80±$0.10,係超標 40% 以上。
分部睇,基建方案集團(ISG)收入 $317.8 億,+89%:AI 伺服器 $164 億(+100%)、傳統伺服器及網絡 $105.3 億(+122%)、儲存 $48.5 億(+26%)。ISG 經營利潤 $47.8 億,經營利潤率 15.0%,按年升 620 個基點(去年同期 8.8%,上季 10.5%,上上季 14.8%)。ISG 已經佔全公司分部經營利潤嘅 81%。客戶方案集團(CSG,即 PC)收入 $150.3 億(+20%):商用 $131.9 億(+22%)、消費 $18.4 億(+7%),經營利潤率 7.6%。
訂單同 backlog 係嗰啲令股價盤前升 10% 嘅數字。季內 AI 訂單 $609 億(上季 $244 億,即係按季升 2.5 倍);AI backlog 由 $513 億跳到 $950 億;過去 12 個月累計 AI 訂單 $1,317 億。AI 客戶超過 6,500 個,最近三季新增 3,300 個 — 而頭 3,200 個客用咗八個季度先累積到。Michael Dell 喺 X 上面得一句:「如果你 EPS 年年升 200% 以上,總會有啲好事發生。」
| Q1 FY27(截至 5/1) | Q2 FY27(截至 7/31) | 變化 | |
|---|---|---|---|
| 收入 | $438 億 | $470 億 | 按季 +7%,按年 +58% |
| AI 訂單(季內) | $244 億 | $609 億 | 按季 2.5 倍 |
| AI backlog | $513 億 | $950 億 | +85% |
| ISG 經營利潤率 | 10.5% | 15.0% | +450 個基點 |
| 全年收入指引 | $1,670 億 | $1,920 億 ±$20 億 | +$250 億 |
| 全年 AI 伺服器指引 | $600 億 | $740 億 | +$140 億 |
| 全年 non-GAAP EPS 指引 | — | $25.50 | 按年 +148% |
指引方面,第三季收入 $490 億 ±$5 億(+81%),non-GAAP EPS $6.50、GAAP EPS $6.10;ISG 第三季預計增長約 145%,AI 伺服器收入約 $190 億。全年收入指引由 $1,670 億上調到 $1,920 億 ±$20 億(+69%);AI 伺服器全年由 $600 億上調到 $740 億(+200%);non-GAAP EPS $25.50(+148%),GAAP EPS $24.37。傳統伺服器全年增長「剛好超過 100%」,儲存中十位數,CSG 經營利潤率約 6%。
仲有一個容易被忽略嘅產品訊號:第 18 代(18G)PowerEdge 伺服器下個月(10 月)出貨,整合比率 12 至 14 比 1,即係一部新機可以取代 12 至 14 部舊機。Dell 話全球仍然有 120 萬部第 14 代或更舊嘅 Dell 伺服器喺度運行,呢批機係傳統伺服器 +122% 嗰截增長嘅來源 — 唔係 AI,係企業換機。呢一點同第三章有直接關係。
盤前 +10% 睇嘅係 $609 億訂單同 $950 億 backlog;開市後被沽到 +1.7% 係因為呢兩個數其實喺盤後已經反映晒;由 +1.7% 一路買到 +15.8%,買盤睇嘅係另外三個數:ISG 經營利潤率 15.0%、non-GAAP 營運開支比率 8.5%、全年 EPS 指引 $25.50。前者係「有生意」,後者係「有錢賺」。同一日 Credo 有生意但 margin 跌,插 20%。呢個對比就係成篇文嘅核心。
15% ISG 利潤率邊度嚟:賺錢嘅唔係 AI 伺服器,係換機潮
ISG 經營利潤率由 8.8% 升到 15.0%,係呢份財報最值錢嘅一個數,亦係最需要拆開嚟睇嘅一個數。因為 AI 伺服器本身,Dell 自己講過,目標利潤率只係「中單位數」— CFO 喺上一季電話會議講嘅係 mid-single-digit。呢一季冇重申,但亦冇改。即係話,$164 億嘅 AI 伺服器收入,如果按 5% 計,經營利潤大約 $8 億左右;ISG 全個分部嘅經營利潤係 $47.8 億。粗略推算,其餘 $154 億嘅傳統伺服器加儲存收入,貢獻咗大約 $40 億經營利潤,即係接近 25% 至 26% 嘅利潤率。呢個係推算,Dell 冇披露分部以下嘅利潤,但 KeyBanc 嘅結論同呢個推算一致:「非 AI 業務先係利潤嘅驅動力」。
CFO David Kennedy 對呢 620 個基點嘅解釋值得逐句睇。佢話「需求環境強勁,產品組合有利」,其中規模效應(scale)貢獻咗「剛好超過 400 個基點」,全年指引入面規模效應貢獻「超過 650 個基點」;儲存業務嘅利潤率因為 Dell 自家 IP 產品佔比上升而改善;仲有「強勁嘅營運定價紀律」。然後係最重要嗰句:「雖然我哋唔預期每一項好處都會持續喺呢個水平,但我哋預期 ISG 經營利潤率全年按年升剛好超過一個百分點,即使 AI 伺服器收入增加超過三倍。」
將呢句話翻譯做投資者聽得明嘅版本:15% 係高位,唔係新常態;2026 財年全年 ISG 利潤率係 11.7%,加一個百分點多啲,即係全年大約 13%,而唔係 15%。因為下半年 AI 伺服器佔 ISG 收入嘅比例會繼續升(第三季 AI 伺服器 $190 億,ISG 增長 145%),而 AI 伺服器嘅利潤率係中單位數 — 賣得越多 AI,分部平均利潤率就越被拉低。市場 9 月 2 日買嘅係 15%,但管理層自己畀嘅全年數係 13% 左右。仲有一個歷史數字要記住:上一次 ISG 利潤率高過 15%,係 2025 財年第四季嘅 18.1%,之後兩個季度跌到 8.8% — 呢個分部嘅利潤率,本身就係咁上落。
咁傳統伺服器 +122% 又係咪可持續?Jeff Clarke 喺電話會議專門回應「係咪客戶提前買貨(pre-buy)」呢個問題,答案係否定嘅。佢畀嘅三個原因:第一,17G 伺服器嘅整合比率係 6 至 8 比 1,企業換機係為咗慳電、慳位、慳 licence;第二,安全同後量子密碼(post-quantum cryptography)嘅要求,舊機做唔到;第三,agentic AI 工作負載開始落到企業自己嘅數據中心,需要新嘅通用算力。佢話傳統伺服器嘅增長「主要嚟自我哋歷史上嘅企業客戶」,而且「需求超過供應」,Dell 過去兩季喺傳統伺服器市場搶咗超過 10 個百分點嘅份額。
但同一個 Jeff Clarke,喺同一個電話會議,講咗另一句更值得記低嘅話:「呢啲零件比上一季、上上季都貴。我哋嘅增長入面有一個通脹嘅成分(there's a notion of inflation inside our growth)。」即係話,傳統伺服器 +122% 入面,有一部分係「賣多咗機」,有一部分係「同一部機賣貴咗」— 因為記憶體、硬碟、CPU 全部加價,Dell 將成本轉嫁畀企業客戶,收入同利潤率一齊升。呢個係第五章嘅題目,但要先記住:15% 嘅利潤率,有一部分係定價紀律,有一部分係通脹紅利。
| 分析師 | 目標價 | 評級 | 核心觀點 |
|---|---|---|---|
| Melius | $650 → $735 | 買入 | 毛利率 21.1% 高過共識 390 個基點;下季毛利率指引高過預期約 200 個基點,「即使記憶體通脹係已知」 |
| Bernstein | $500 → $650 | 跑贏 | FY27/FY28 EPS $25.88 / $29.63;22 倍 FY28 |
| JPMorgan | $565 → $635 | 增持 | 「AI 動力不言自明」;多年期合約鎖定供應 |
| Citi | $515 → $600 | 買入 | 指引已計入供應限制,留有上行空間 |
| BofA | $505 → $600 | 買入 | FY27 需求高過供應約 30%,FY28 差距更大 |
| Mizuho | $500 → $600 | — | AI pipeline 由 $1,150 億升到約 $2,000 億 |
| Morgan Stanley | $434 → $499 | 持平 | 質疑 ISG 定價同利潤率捕捉嘅持續性;目標價低過 9/2 收市價 |
| UBS | $455 → $500 | 中性 | 目標價僅略高於收市價 |
| KeyBanc | — | 板塊持平 | 4% 收入超標細過上季;共識早已計入超標;非 AI 業務先係利潤來源;企業支出可以維持幾耐? |
從數據嚟睇,Dell 個 15% 唔係「AI 伺服器開始賺錢」— AI 伺服器仍然係中單位數利潤率嘅組裝生意。15% 係傳統伺服器換機潮 + 儲存自家 IP + 零件通脹轉嫁 + 營運開支壓到歷史最低四樣嘢加埋。四樣入面,換機潮同儲存組合係結構性嘅,通脹轉嫁係週期性嘅,營運開支比率 8.5% 係規模效應。市場而家用 18 至 19 倍 NTM 市盈率去買呢個組合,即係當晒佢係結構性。Morgan Stanley 同 KeyBanc 唔肯跟嘅原因,就係佢哋覺得入面週期性嘅部分太大。邊個啱,要睇 11 月尾第三季 ISG 利潤率係咪仲企得住 13% 以上。
自由現金流插 47%:Dell 開始做埋客戶嘅銀行
呢個係成份財報入面最少人講、但最值得講嘅一個數。第二季經營現金流 $22.3 億,按年跌 13%;資本開支 $12.4 億;自由現金流 $9.86 億,按年跌 47%。一間季度收入 $470 億、淨利潤 $41 億嘅公司,自由現金流得 $10 億 — 即係淨利潤嘅四分之一都轉唔到做現金。
Dell 自己嘅講法係另一個數:「調整後自由現金流」$81.5 億,按年升 224%。點樣由 $9.86 億變 $81.5 億?加返兩樣嘢:融資應收帳(financing receivables)嘅變動 +$66.7 億,同埋經營租賃設備 +$4.96 億。即係話,「調整後自由現金流」入面有 88% 係加回項,而加回項嘅意思係:呢啲錢 Dell 已經賺咗,但客戶未俾,Dell 借咗畀客戶。
再睇資產負債表,畫面就更清楚。由 1 月 30 日到 7 月 31 日,半年之間:存貨由 $104 億升到 $213 億(翻咗一倍);應收帳由 $176 億升到 $229 億;融資應收帳(短期加長期)由 $143 億升到 $204 億;應付帳由 $336 億升到 $497 億。即係 Dell 一邊囤多咗 $109 億零件,一邊借多咗 $61 億畀客戶,同時欠供應商多咗 $161 億。整條供應鏈嘅營運資金,由 Dell 嘅供應商(記憶體廠、硬碟廠)出錢,經 Dell 嘅倉,去到 Dell 嘅客戶(AI 雲、企業)手上,而 Dell 喺中間做咗一間銀行。
Jeff Clarke 對呢件事嘅講法係正面嘅:「Dell Financial Services(DFS)幫客戶由落單到產生第一個 token 之間嗰個過渡點,係我哋認為令我哋有分別嘅嘢。」翻譯過嚟:AI 雲客戶落單買幾百個機櫃,錢未必即刻有,Dell 借畀佢哋,機先出,token 產生到、收到客戶錢之後先還。呢個對搶單係有用嘅 — 同樣嘅產品,SMCI 要你先俾錢,Dell 可以先出機後收數,客戶自然揀 Dell。$609 億訂單入面,有幾多係靠 DFS 搶返嚟,Dell 冇講,亦冇分析師問。
季內 Dell 發債 $43.9 億(去年同期 $9.6 億),同時回購 $38 億(950 萬股,均價 $401)、派息 $4 億,合共回饋股東 $43 億,係單季紀錄,上半年 $63 億。留意呢條數:自由現金流 $9.86 億,回饋股東 $43 億,發債 $43.9 億。回購嘅錢唔係嚟自營運,係嚟自借貸。股東權益由 −$24.7 億改善到 −$14.3 億,但仍然係負數。CFO 話季末現金 $142 億、槓桿比率 0.8 倍,即係財務上仍然安全 — 但方向係向緊「用債養回購、用融資養訂單」行。
呢個模式唔係 Dell 獨有。8 月 27 日我哋寫英偉達第二季財報嗰篇,講過同一件事:英偉達經營現金流按年跌 52%,應收帳週轉日數由 45 日升到 60 日,供應承諾(主要係記憶體同產能)13 個星期內加咗 $1,600 億到 $2,790 億。上游嘅英偉達喺幫客戶延長數期,下游嘅 Dell 喺幫客戶做融資,中間嘅記憶體廠喺收訂金簽 take-or-pay 合約。成條 AI 供應鏈,由上到下都喺度用自己嘅資產負債表幫客戶買貨。呢個唔係問題,直到有一日客戶俾唔到錢。
9 月 1 日電話會議,冇一個分析師問自由現金流跌 47% 呢件事。原因唔難理解:市場而家嘅框架係「訂單 → backlog → 收入 → EPS」,現金流唔喺條鏈入面。但 24/7 Wall St 嘅評語值得記低:「ISG 經營利潤率差唔多翻倍到 15%,而自由現金流跌 47%,暴露咗擴張 AI 硬件嘅營運資金成本。」同一份財報,用 EPS 睇係 +203%,用自由現金流睇係 −47%,兩個數都真。分別在於,EPS 入面嘅利潤有一部分仲喺客戶手上,同埋仲喺 $213 億存貨入面。
對投資者嚟講,要留意嘅係「調整後自由現金流」呢個口徑。Dell 過去幾季都用呢個口徑,而加回項嘅比例一路升。如果下季融資應收帳再升 $50 至 $60 億,而報告出嚟嘅「調整後 FCF」再創新高,就要問返一句:呢啲錢幾時先真正返到 Dell 嘅銀行戶口。
記憶體通脹:「DRAM, DRAM, followed by NAND, NAND」— 最後邊個孭
有分析師問 Jeff Clarke 供應樽頸喺邊,佢嘅答案係一句幾乎可以做標題嘅話:「限制同之前一樣。DRAM,DRAM,然後係 NAND,NAND。CPU 有零星短缺,硬碟有短缺,ABF 基板、T-glass、光學元件都有。」5 月嗰次電話會議佢講得更直接:「我哋好似日日都喺度重新報價(We're repricing, it feels like, every day),我肯定客戶都感受到呢種痛。」
個背景係記憶體市場自 2025 年下半年開始嘅超級週期。根據 TrendForce 8 月 25 日嘅最新報告,伺服器 DRAM 合約價 2025 年下半年累計升 64%,2026 全年預計累計升約 270%;企業 SSD 2025 年下半年升 35%,2026 年預計升約 235%。7 月嗰份報告講第三季伺服器 DRAM 合約價按季再升 13% 至 18%,而且 2027 年 RDIMM 位元供應只會增加 15% 至 20%,合約價會由 2026 下半年到 2027 下半年逐季升。TrendForce 仲有一個數:DRAM 加 NAND 佔雲服務商資本開支嘅比例,2026 年係 47%,2027 年預計升到 68%。即係話,兩年之後,一個 AI 數據中心嘅錢,三分之二係俾記憶體廠。
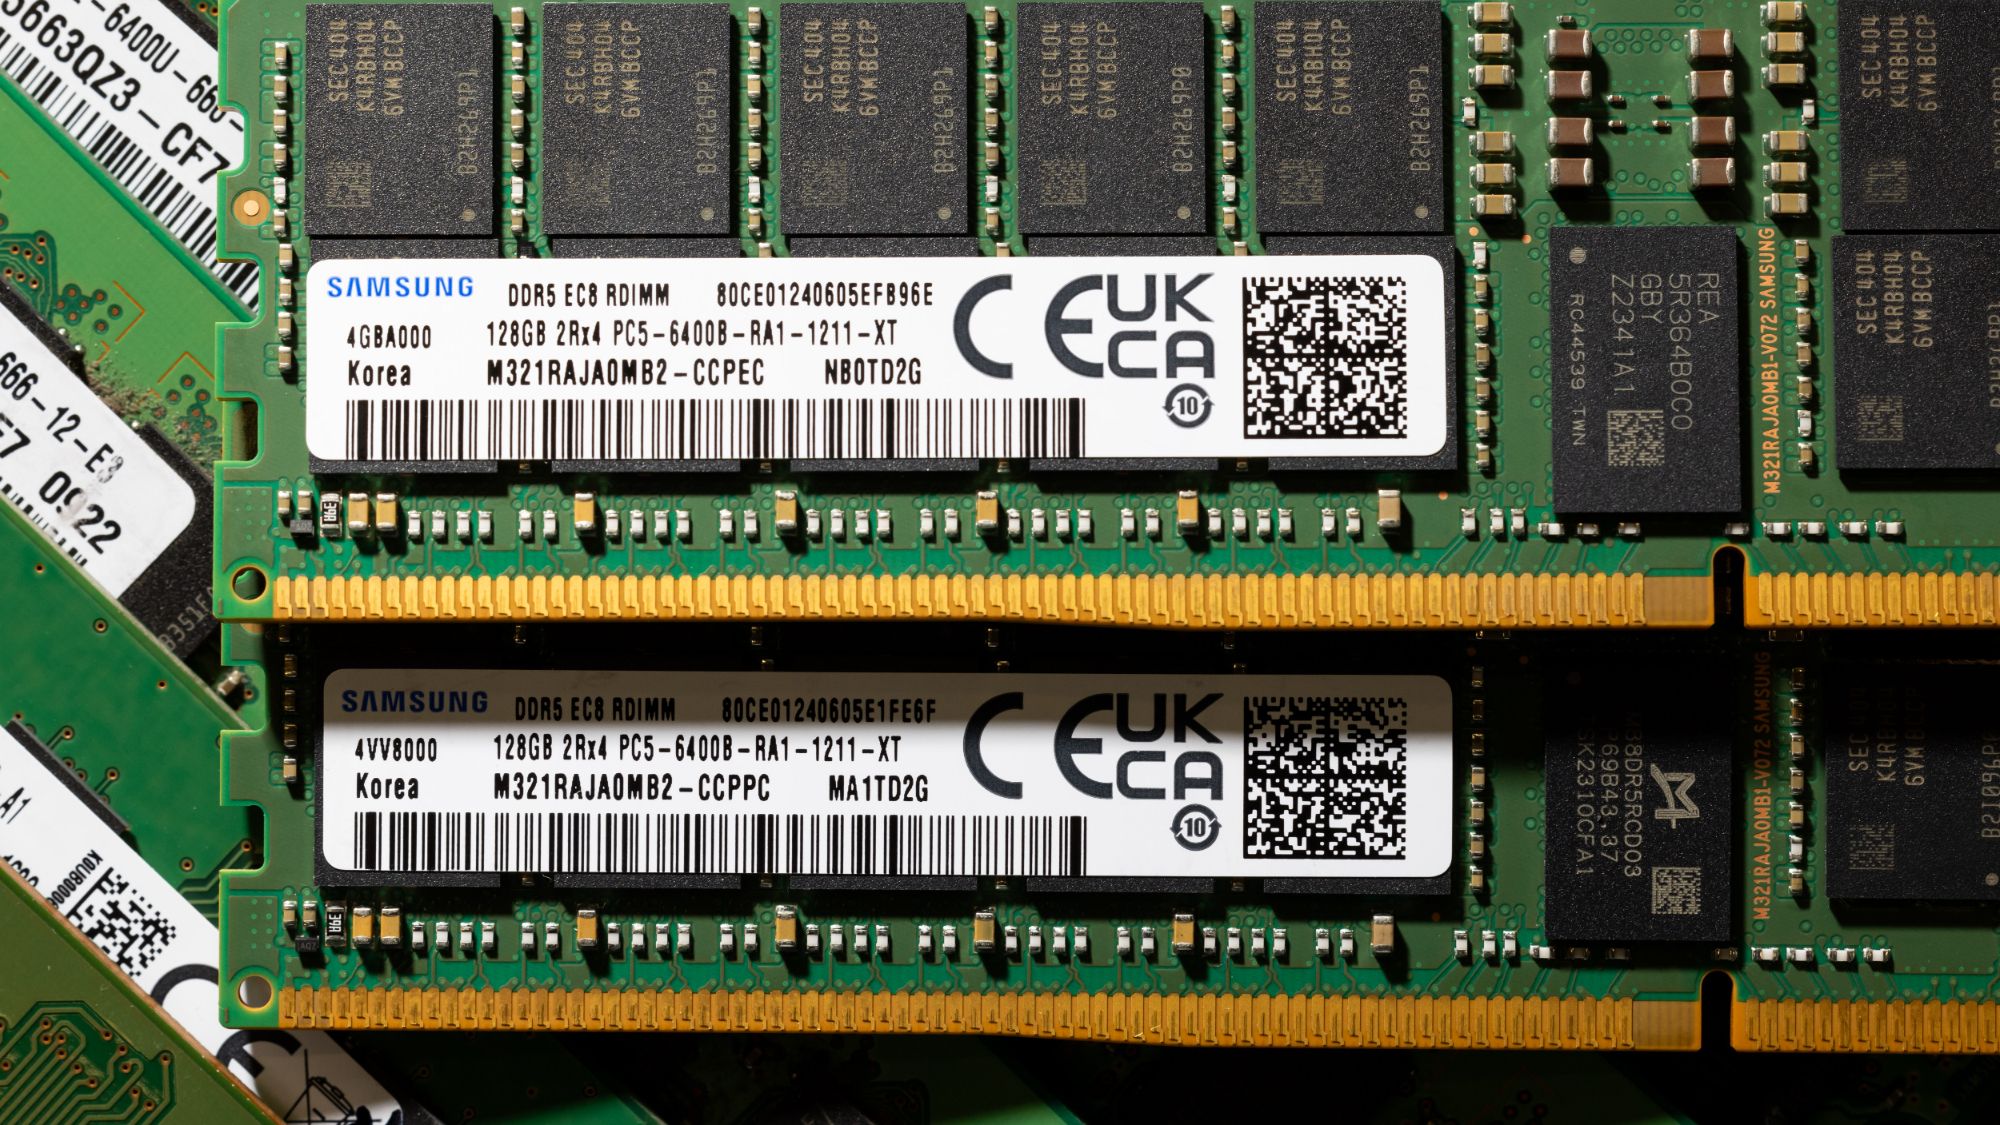
記憶體廠自己嘅講法更加誇張。Micron 6 月 24 日嘅第三財季:收入 $414.6 億,GAAP 毛利率 84.6%,第四財季指引 $500 億 ±$10 億、毛利率約 86%,9 月 30 日出業績。CEO Sanjay Mehrotra 話「緊張情況會持續到 2027 年之後」、「我哋睇唔到記憶體供應幾時可以追上需求」,客戶想要嘅量比 Micron 可以供應嘅多大約 50%。佢 8 月喺 CNBC 講咗一句:「我哋所有客戶……會買晒我哋生產嘅所有嘢。」Micron 已經同客戶簽咗 16 份 take-or-pay 供應合約,覆蓋 2026 至 2030 年,大約 20% 嘅 DRAM 同三分之一嘅 NAND 產量,最低收入約 $1,000 億,收咗 $220 億訂金。SK hynix 第二季經營利潤率 76%,CEO 郭魯正 7 月同路透講「明年會係行業歷史上供應最差嘅一年」,需求超過供應嘅情況「甚至會延續到 2030 年之後」。
咁邊個孭呢個成本?到目前為止,答案係:無人孭,因為 OEM 轉嫁到。Dell ISG 利潤率 8.8% → 10.5% → 15.0%;HPE 雲及 AI 分部經營利潤率由 7.0% 升到 17.0%;SMCI 毛利率由上季 9.9% 升到 17.5%。記憶體貴咗兩三倍,但三間伺服器廠嘅利潤率全部向上,即係佢哋唔單止轉嫁咗成本,仲加咗價。呢個就係第三章講嘅「通脹紅利」:當所有人都缺貨,有貨嘅人可以定價。
但有兩個訊號話俾你聽,呢個紅利唔會永遠。第一個係 HPE:HPE 存貨由 $63.5 億升到 $118 億,公司話係「反映更高嘅商品成本同針對性採購」;訂單增長 42% 但收入增長只有 34%,差距係供應(DDR5、DDR4、NAND、晶圓)。HPE 畀嘅 2027 財年經營利潤率指引係 14% 至 15%,低過本季嘅 16.2%,管理層直接講下季利潤率可能因為 AI 系統佔比上升同定價壓力而回落。第二個係 backlog 本身:Dell $950 億嘅 backlog,有幾多係用舊嘅零件成本報價?如果一張 6 個月前簽嘅單,用嘅記憶體價錢係今日嘅一半,咁交貨嗰陣嘅利潤率就唔係 15%。Investing.com 嘅分析講得直接:「如果記憶體成本升得比定價快,或者客戶延遲 AI 部署,backlog 可能變成利潤率壓力嘅來源。」
Dell 嘅口徑:「增長入面有通脹嘅成分」— 承認收入有一部分係加價,但強調定價紀律。HPE 嘅口徑:下季利潤率會回落,2027 財年 14–15% — 承認轉嫁能力有上限。NetApp 嘅口徑:產品毛利率靠「因應零件成本上升而採取嘅定價行動」支撐 — 承認毛利率係加價撐住嘅。三間公司同一個星期講同一件事,只係 Dell 講得最有信心,市場亦最信 Dell。但邏輯上,如果記憶體係最終樽頸,定價權最終會流向記憶體廠,而唔係組裝商。Micron 毛利率 86%、SK hynix 經營利潤率 76%,同 Dell 嘅 21% 毛利率放埋一齊睇,邊個係食物鏈頂層,好清楚。
同一個星期被殺嘅三份財報:Credo、NetApp、HPE 各自輸咗乜
如果淨係睇 Dell,你會以為市場而家對 AI 硬件係有幾多買幾多。但同一個 24 小時入面,另外三份財報講咗相反嘅故事。三間公司都交出紀錄收入,三間都被沽。逐份拆開睇,會發現佢哋輸嘅唔係同一樣嘢,但全部都同「margin 嘅方向」有關。
Credo(CRDO):收入 +114.7%,毛利率跌 370 個基點,插 20%
Credo 做 AI 數據中心入面嘅高速連接(AEC 有源電纜、光學 DSP),係今年頭八個月最強嘅 AI 細價股之一,9 月 1 日之前年初至今升 43.6%。9 月 1 日收市後公布 2027 財年第一季(截至 8 月 1 日):收入 $4.79 億,按年 +114.7%、按季 +9.6%;non-GAAP EPS $1.20。問題出喺毛利率:GAAP 毛利率 64.5%,上季 68.2%,去年同期 67.4%,即係按季跌 370 個基點;non-GAAP 毛利率 68.0%。下季指引收入 $5.25 億至 $5.35 億,但 GAAP 毛利率指引 62.9% 至 64.9%,再跌。營運開支 $9,520 萬亦高過指引,主要係研發。全年講法係收入增長「超過 85%」、光學收入超過 $6 億。
9 月 2 日 Credo 開 $188.64(已經低開 8.7%),一路跌到 $161.95,收 $165.22,−20.04%,成交 3,011 萬股。一日之後,年初至今升幅由 43.6% 變成 14.8%。點解咁狠?三個原因:第一,Credo 收市前估值係 59 倍過往盈利,beta 3.2,市場價入咗「毛利率繼續擴張」,結果毛利率收縮;第二,客戶集中 — 頭四個客佔收入 33%、28%、13%、10%,頭三個客佔 74%,任何一個客轉單都係大事;第三,季內完成收購 DustPhotonics,現金由 $14.4 億跌到 $7.64 億。收入翻倍、指引上調、毛利率跌 — 市場揀咗睇毛利率。
NetApp(NTAP):收入 +30%、經營利潤率 31.9%,盤後跌 8.9%
NetApp 9 月 2 日收市後公布 2027 財年第一季:收入 $20.3 億,+30%,其中大約 4 個百分點嚟自季內多咗一個星期;non-GAAP EPS $2.58(+66%);non-GAAP 經營利潤率 31.9%,按年升 610 個基點;毛利率 70.6%,微跌 50 個基點。全年收入指引上調 $6.5 億到約 $81 億。表面上冇得彈,但盤後跌 8.9%,原因喺管理層自己嘅兩句話:第一,季內有「少數大客戶加速採購」;第二,全年指引上調嘅幅度「意味住下半年增長明顯減速」。再加一句:產品毛利率靠「因應零件成本上升而採取嘅定價行動」支撐。即係話,NetApp 講咗三件事 — 呢季有人提前買、下半年會慢、毛利率係加價撐住嘅。三件事加埋,市場嘅結論係:呢個 31.9% 係高位。
HPE:收入 +34%、AI backlog $76 億破紀錄,盤後跌 4.07%
HPE 同日收市後公布 2026 財年第三季(截至 7 月 31 日):收入 $122 億,+34%;GAAP 毛利率 40.1%,按年升 1,090 個基點;non-GAAP 經營利潤率 16.2%,按年升 770 個基點;non-GAAP EPS $1.11,遠高過自己 $0.88 至 $0.93 嘅指引。網絡業務(含 Juniper)收入 $29 億,+74.9%,經營利潤率 22.0%;雲及 AI 分部 $90 億,+25.4%,經營利潤率由去年 7.0% 升到 17.0%,入面伺服器 $68 億(+35.3%)。季內 AI 訂單 $31 億(紀錄),AI backlog $76 億($68 億系統加 $8 億網絡),累計 AI 訂單入面 59% 嚟自主權同企業客戶。
咁點解跌?因為 HPE 畀咗 2027 財年嘅框架:收入 +13% 至 17%,non-GAAP EPS $4.40 至 $4.60(+16% 至 20%),non-GAAP 經營利潤率 14% 至 15% — 低過本季嘅 16.2%。管理層仲直接講,下季經營利潤率可能會因為 AI 系統佔比上升同定價壓力而回落。訂單增長 42% 但收入增長 34%,差距係供應(DDR5、DDR4、NAND、晶圓);存貨由 $63.5 億升到 $118 億。HPE 講嘅其實同 Dell 講嘅係同一件事 — AI 賣得越多,平均利潤率越低;記憶體越缺,存貨越大 — 只係 HPE 將個結論寫入咗指引,Dell 冇。
| Dell | Credo | NetApp | HPE | |
|---|---|---|---|---|
| 收入增長 | +58% | +114.7% | +30%(含額外一週約 4 點) | +34% |
| 利潤率方向 | ISG 15.0%,+620bps ↑ | GAAP 毛利 68.2% → 64.5% ↓ | 經營利潤率 31.9%,+610bps ↑(但靠加價撐) | 經營利潤率 16.2%,+770bps ↑ |
| 指引訊號 | 全年 EPS $25.50、AI 伺服器 $740 億 ↑ | 下季毛利率 62.9–64.9% ↓ | 全年上調 $6.5 億,但「下半年明顯減速」 | FY27 經營利潤率 14–15% < 16.2% ↓ |
| 市場定價 | 18–19 倍 NTM | 59 倍過往盈利、beta 3.2 | — | 12.6 倍 NTM |
| 股價反應 | +15.81% | −20.04% | 盤後 −8.9% | 盤後 −4.07% |
| 年初至今(9/2) | +291% | +14.8%(9/1 前 +43.6%) | +68.8% | +115.8% |
四份財報放埋一齊,個規律好清楚:市場已經唔再為「收入增長」俾錢,因為所有人都有增長。Credo +115%、Dell +58%、HPE +34%、NetApp +30%,全部都係破紀錄,全部都係供應唔夠嘅結果。當增長變成必然,市場就轉去睇下一樣未必人人有嘅嘢 — 利潤率嘅方向。Dell 係四間入面唯一一間本季利潤率升、而且指引冇講會跌嘅公司,所以佢係唯一一間升嘅。8 月 28 日美股週報我哋寫過「市場已經唔肯再為『更快嘅增長』俾錢」,呢個星期硬件股再證實一次:唔係唔肯俾錢,係只肯為 margin 向上俾錢。
呢個局面有個名:供應短缺溢價 — 由晶片輪到砌機嘅人
再退後一步睇 2026 年。由 12 月 31 日到 9 月 2 日,英偉達升 20.3%,Broadcom 升 6.1%,SOXX 升 66.5%;但 Dell 升 291%、HPE 升 115.8%、Micron 升 235%、NetApp 升 68.8%。即係話,今年「AI 交易」入面最賺錢嘅,唔係設計晶片嘅人,係賣記憶體嘅人同砌機嘅人。呢個輪動有一個好簡單嘅解釋:當一樣嘢供應唔夠,價格由有貨嘅人決定。2024、2025 年供應唔夠嘅係 GPU,所以英偉達毛利率七成幾;2026 年 GPU 供應追上嚟喇,供應唔夠嘅變咗記憶體同「可以將所有零件砌成一部完整機櫃並準時交貨」嘅能力,所以定價權流去 Micron、SK hynix,同 Dell。
用數字睇呢個定價權有幾大。SMCI 2026 財年全年接咗「超過 $600 億」新訂單,Dell 用一個季度就接咗 $609 億。HPE 由開始計 AI 系統到而家累計訂單 $164 億,大約等於 Dell 一個季度確認嘅 AI 伺服器收入。Dell 同 HPE 同 SMCI 賣嘅產品,本質上係同一批英偉達 GPU、同一批 Micron 記憶體,但客戶願意排隊等 Dell — 原因係規模、交付紀錄,同埋第四章講嘅 DFS 融資。呢個就係「供應短缺溢價」:唔係 Dell 嘅產品有溢價,係 Dell 嘅交付能力有溢價。
估值反映咗呢個溢價。根據路透引述 LSEG 嘅數據,Dell 未來 12 個月市盈率 18.12 倍,HPE 12.56 倍,SMCI 8.06 倍。用 Dell 自己嘅全年 non-GAAP EPS 指引 $25.50 計,9 月 2 日收市價係 19.3 倍。三間賣同一類產品嘅公司,估值相差超過一倍,市場俾嘅溢價就係「邊個嘅 margin 最可信」。SMCI 8 倍係因為第四財季 17.5% 毛利率被 Goldman(沽出評級)形容為「異常強勁、大概率會正常化」、BofA 亦話利潤率「唔可持續」,加上董事會仲喺度獨立審查出口管制相關交易;HPE 12.6 倍係因為佢自己已經話下年利潤率會跌;Dell 18 倍係因為佢話唔會跌。
但供應短缺溢價有一個天然壽命:供應追上嗰日就完。BofA 估計 Dell 2027 財年嘅需求高過供應約 30%,2028 財年差距更大,即係話 backlog $950 億入面有相當部分係「想買但未有貨」;當記憶體廠 2027 年新產能出嚟、當 18G 伺服器嘅換機潮過咗第一波、當英偉達 Vera Rubin 供應充足到客戶唔使排隊,Dell 對客戶嘅議價能力就會由「你等我」變返「我求你」。到時 ISG 利潤率會由 15% 返去邊?歷史答案係:2025 財年第四季 18.1%,兩季之後 8.8%;2026 財年全年 11.7%。而 AI 伺服器佔比越高,呢個數嘅底就越低。
另一個要留意嘅係分析師目標價嘅分佈。9 月 2 日之後,最高係 Melius $735,最低係 Morgan Stanley $499 同 UBS $500 — 兩個都低過或者等於收市價。一隻股升咗 291%,仍然有大行話「持平」、「中性」,而且理由唔係估值貴,係「質疑 ISG 定價同利潤率捕捉嘅持續性」。呢個分歧唔會喺下一季解決,因為第三季指引已經鎖定 — 真正嘅考驗係 2027 財年第四季(2027 年 1 月底)同 2028 財年第一季,即係 18G 出貨半年之後、記憶體 2027 年合約價定咗之後。
訂單係過去式,margin 係現在式,現金流係未來式
Dell 呢份財報三個時態同時存在:$950 億 backlog 係已經簽咗嘅單,代表未來 12 至 18 個月嘅收入基本上鎖定;ISG 15% 利潤率 係呢一季嘅定價權,反映而家供應有幾缺;自由現金流 $9.86 億 係呢啲訂單同利潤最後有幾多變成真錢。市場 9 月 2 日買嘅係第一同第二個數。第三個數會喺 2027 年先講嘢。
投資角度:三個籃子、一條供應鏈、同一個問題
以下係根據各主要研究機構嘅公開觀點整理嘅角度,唔係買賣建議。硬件股呢一輪嘅核心變量得一個:利潤率嘅方向。所以三個籃子嘅睇法,全部圍繞住「邊個仲可以轉嫁成本,邊個開始轉嫁唔到」。
籃子 A — 伺服器 OEM:DELL、HPE、SMCI
Dell(DELL)係三間入面利潤率最高、估值最貴(18 至 19 倍 NTM)、backlog 最大嘅一間。跟進呢隻股要睇三個數:ISG 經營利潤率(管理層全年指引係去年加一個百分點多啲,即係第三、四季會低過 15%;如果第三季仲企喺 13% 以上,係好訊號);自由現金流對比「調整後自由現金流」嘅比例(加回項佔 88% 係警號,如果下季回落到 60% 以下,代表客戶開始還錢);存貨($213 億,如果再升而收入指引唔升,代表囤貨多過出貨)。HPE 估值只有 Dell 嘅七成,但管理層自己已經將利潤率下行寫入指引,2027 財年 14% 至 15%,AI backlog $76 億只係 Dell 嘅 8%,市場當佢係「AI 落後者」。SMCI 8 倍 NTM 係板塊最平,但 17.5% 毛利率被兩間大行話唔可持續,加上公司治理嘅獨立審查未完,平係有原因嘅。
籃子 B — 記憶體:MU、SK hynix、Samsung、SNDK
如果第五章嘅邏輯成立 — 記憶體係最終樽頸,定價權最終流向記憶體廠 — 咁記憶體股先係呢條食物鏈嘅頂層。Micron(MU)9 月 30 日出業績,第四財季指引收入 $500 億、毛利率約 86%,年初至今已經升 235%,52 週高位 $1,255(9 月 2 日收 $956.08,距高位 24%)。SK hynix(000660.KS)經營利潤率 76%。Samsung(005930.KS)係三大記憶體廠入面估值最低嘅一間,因為佢有半導體以外嘅業務拉低平均。SanDisk(SNDK)係 NAND 純度最高嘅美股。呢個籃子嘅風險係「supply 追上」— 而記憶體廠自己講嘅係緊張持續到 2027 年之後。
籃子 C — 被殺嘅零件商:CRDO、ANET、NTAP
Credo 一日跌 20% 之後,估值由 59 倍過往盈利壓咗落嚟,但毛利率方向仍然係向下(下季指引 62.9% 至 64.9%),客戶集中風險仍然係頭三個客佔 74%。呢類股要等毛利率企穩先有機會。Arista(ANET)9 月 2 日跌 1.67%,年初至今 +42%,係 AI 網絡入面毛利率最穩定嘅一間,但同樣面對客戶集中。NetApp 盤後跌 8.9%,管理層話下半年減速,31.9% 經營利潤率大概率係高位。三隻嘅共通點係:市場而家對「收入超標但 margin 冇擴張」嘅反應係即刻沽,唔會等。
ETF 同港股
費城半導體 ETF(SOXX)同 SMH 覆蓋記憶體同晶片,但唔包 Dell、HPE 呢類 OEM;XLK(科技 SPDR)有 Dell 但權重細。港股方面,聯想(0992.HK)同 Dell、HPE 喺同一條伺服器供應鏈,同樣面對記憶體通脹同 AI 伺服器低利潤率嘅問題,但本文冇核實佢最新一季嘅分部數字,唔喺度落結論。
供應鬆 → 定價權消失:Dell 15% 利潤率有一部分係「有貨嘅人定價」;記憶體 2027 年新產能、GPU 供應追上、18G 換機潮過咗第一波,任何一個發生都會壓縮 OEM 嘅議價空間。Backlog 用舊成本定價:$950 億入面有幾多係記憶體升價之前簽嘅單,Dell 冇披露;如果比例高,交貨期嘅利潤率會低過 15%。客戶集中同 DFS 信貸風險:融資應收帳半年升 $61 億,借款人係 AI 雲同大型企業,任何一個客戶嘅 AI 部署延遲,都會同時打擊收入確認同應收帳質素。估值:18 至 19 倍 NTM 市盈率對一間毛利率 21% 嘅硬件組裝商嚟講係歷史高位,Morgan Stanley 同 UBS 嘅目標價已經低過現價。宏觀:9 月 16 日 FOMC 加息機率約六成(見 8 月 31 日文)、布蘭特 $95、10 年期債息 4.78%、中東局勢 — 9 月 1 日 Dell 跌 6.8% 已經示範過高 beta 股喺 risk-off 日會點。關稅:成品伺服器嘅進口關稅政策仍然係變數。
根據各主要研究機構嘅公開建議,硬件股呢類高 beta、高估值、利潤率週期性明顯嘅股票,倉位應該同個人風險承受能力匹配,並且要有明確嘅止蝕紀律;過往表現唔代表未來回報。
總結:四個日子,一個問題
9 月 2 日呢一日,市場用四份財報講清楚咗硬件股嘅新規則:破紀錄收入係入場券,唔係獎品;獎品淨係俾利潤率向上而且指引唔跌嘅公司。Dell 攞到獎品,因為 ISG 利潤率 15%、營運開支比率 8.5%、全年 EPS $25.50,三個數全部向上,而且管理層冇講會跌 — 只係話「唔預期每項好處都持續喺呢個水平」。Credo、NetApp、HPE 冇攞到,因為佢哋嘅利潤率或者指引有一個方向係向下。
但呢份財報入面有兩個數,市場 9 月 2 日冇理,而 2027 年一定會理:自由現金流 $9.86 億(−47%),同存貨 $213 億(半年翻倍)。Dell 而家嘅模式係向供應商賒數、囤零件、砌機、借錢畀客戶買、等客戶產生到 token 先收數。呢個模式喺供應短缺、客戶有錢、記憶體升價嘅環境入面係印鈔機;喺供應鬆、客戶延遲部署、記憶體跌價嘅環境入面,就係三重打擊。冇人知道邊一日轉,但知道邊幾個日子會有線索。
最後用一句總結成篇文:Dell 9 月 2 日爆升 16%,唔係因為佢接咗 $609 億訂單 — Credo、HPE、NetApp 都接咗紀錄訂單,全部被殺。Dell 升係因為佢係四間入面唯一一間可以話俾市場聽「我轉嫁到成本」嘅公司。呢個能力值 18 倍市盈率,直到佢轉嫁唔到嗰日為止。而記憶體廠嘅毛利率 86%,正喺度話俾你聽,真正有定價權嘅人喺食物鏈邊一層。