Anthropic 向 Akamai 落 116 億美元七年 CPU 大單,盤中最多炒上 16%、收市剩 3%
張單等於七成市值,但要先使 55 億、送最多 5% 認股權:AI agent 帶旺 CPU,錢先落咗上游袋
講個香港人好易明嘅場景先。假設你喺旺角有個舖位,有個大租客行埋嚟話:「我租你七年,總共俾你 116 億。」聽落好似發達,但細看條件:成個舖要你自己出錢重新裝修,裝修費 55 億,今年年尾就要開始俾;租客 2027 年下半年先開始交租,要去到 2028 年年底先交足每個月嘅全額;另外,你仲要送一張認股權證畀佢,等佢將來可以用今日嘅價錢,買入你公司最多 5% 股份。
呢單嘢唔係假設。9 月 24 日美股收市後,美國老牌網絡公司 Akamai 公布同 AI 公司 Anthropic 簽咗一張七年、116 億美元嘅雲端合約,專門畀 Anthropic 用嚟跑 CPU 運算,將來仲可以再加最多 90 億,即係合共大約 200 億。呢個係 Akamai 有史以嚟最大嘅合約,亦係佢第一次喺雲端合約入面附送認股權證。
市場第一個反應好興奮:盤後最多升 17%(《華爾街日報》;CNBC 報接近兩成),第二朝盤前一度升 21%;9 月 25 日開市 $125.23,最高見 $128.46,比前一日收市高 16.4%。然後就一路漏,收市 $113.94,淨升 3.2%。成交 3,195 萬股,大約係之前 20 日平均嘅 9 倍。
更加值得細諗嘅係對比:今年 5 月,Akamai 同一個客簽咗張 18 億美元嘅單,只係今次嘅六分一左右,股價嗰日升咗 27%。今次張單係嗰張嘅 6.4 倍,股價收市反而仲低過 5 月嗰日收市價 23%。
呢篇文想拆清楚一件事:市場唔係唔信「AI agent 要用好多 CPU」,恰恰相反,呢個故事而家好多人信。市場開始計嘅,係另一條數:呢條鏈入面,邊個先收錢、邊個先出錢、邊個揹住中間嗰幾年嘅風險。答案喺 Akamai 份 8-K 同埋佢當晚嘅投資者電話會議入面,寫得好清楚。
由 +21% 到 +3%:一張 116 億合約嘅 24 個鐘
我哋睇返個 timeline 先。呢張單唔係突然跌落嚟,佢同 Akamai 今年成個故事係連住嘅。
成條 timeline 最關鍵嘅一格,係 8 月嗰次。當時市場已經開始唔鍾意 Akamai 嘅「大單模式」:收入增長係有,但每簽一張大單,就要先使一大筆資本開支,利潤率同自由現金流都俾佢拖低。9 月 24 日呢張單,係將同一個模式放大到 6 倍幾。
9 月 25 日一日之內,至少十間大行出咗報告,睇法分成兩邊,揀其中九間:
| 大行 | 評級 / 目標價 | 重點 |
|---|---|---|
| Guggenheim | 買入,$190 → $225 | 有錢賺,但利潤率低過核心業務 |
| DA Davidson | 買入,$185 | 今年大單合計經營利潤率約三成 |
| Oppenheimer | 跑贏大市,$180 | 估計約 77MW 用電 |
| Morgan Stanley | 增持,$165 | 2027 年增長可達約 16% |
| Piper Sandler | 增持,$125 → $158 | Akamai 轉型做「超高速增長」資產 |
| JPMorgan | 中性,$158 → $167 | 想見到更分散嘅客戶來源 |
| TD Cowen | 持有,$140 → $149 | 需求反映算力短缺,未必係持久優勢 |
| UBS | 中性,$143 → $148 | 55 億資本開支可能要額外融資 |
| RBC | 與大市同步,$135 | 風險回報平衡 |
九間入面冇一間降級,目標價全部都高過收市價。問題係,連睇好嘅報告都有個共同位:佢哋讚嘅係收入增長,擔心嘅係資金同利潤率。收市時股價停喺 $113.94,只比 Anthropic 手上張認股權證嘅行使價 $111.33 高 2.3%,市場畀張單嘅溢價,一日之內差唔多食晒。
張單大過半間公司,而且今年嘅大單有 93% 嚟自同一個客
先用 Akamai 自己嘅尺度去量呢張單。
Akamai 本身係一間做咗廿幾年嘅公司,主要生意係內容傳遞網絡(CDN)同網絡保安,即係幫網站將內容放喺全世界幾千個節點,令你睇片、開網頁快啲,順便擋住黑客攻擊。呢兩盤生意好穩陣,但增長好慢,2025 年全年收入 42.1 億美元,只係升 5%。
所以 Akamai 過去幾年一直想轉型做雲端運算,2022 年收購咗 Linode,之後將呢部分叫做「雲端基建服務」(CIS)。2025 年 CIS 收入 3.14 億,佔總收入唔夠一成;今年第二季升到 9,900 萬一季,增長 39%,係全公司增長最快嘅部分。
今次張單全速運行之後,每年收入大約 17 億美元。假設 Akamai 其他生意企喺 2026 年指引中位數 44.9 億唔變,單係呢張單就會令 Anthropic 一個客佔 Akamai 總收入大約 27%。再加埋 5 月嗰張 18 億,比例仲會再高啲。
Akamai 財務總監 McGowan 喺電話會議講,今年簽落嘅大型合約合共 144 億美元(有券商寫 146 億)。其中 Anthropic 5 月嗰張 18 億、今次 116 億,加埋 134 億,即係 93%。JPMorgan 分析員就係喺呢個位上面表態,話想見到「更分散嘅客戶需求來源」。
香港人對呢種結構唔陌生。以前好多港資廠做 OEM,一間廠七八成單都嚟自同一個國際品牌,旺嗰陣好風光,但個客一轉單,成間廠就要跟住搖。分別只係,Akamai 呢個客而家估值接近 1 萬億美元,增長快過世上幾乎所有公司。
8-K 寫明,116 億嘅承諾要視乎 Akamai 能否符合指定嘅交付同服務可用率要求,雙方喺特定情況下都可以終止合約。例如 Anthropic 可以因為「重大服務中斷」終止個別項目計劃;如果 Akamai 俾 Anthropic 嘅直接競爭對手收購,Anthropic 亦可以終止整份協議。
另一邊,McGowan 喺電話會議話呢張係「take-or-pay」合約,即係只要 Akamai 交得出貨,Anthropic 就要俾錢,唔理佢用唔用。詳細條款要等 Akamai 喺第三季 10-Q 入面附上主服務協議全文先睇得到。
錢嘅時間差:55 億先使,收入要 2028 年底先去到全速
第二個問題係時間。116 億係七年總數,但錢係點樣流入流出,McGowan 喺電話會議講得好清楚。將佢講嘅數排埋一齊:
| 時段 | Akamai 要使嘅資本開支 | Akamai 收到嘅收入 |
|---|---|---|
| 2026 年第四季 | 約 17 億美元(主要係預購記憶體等零件) | 0(2026 年收入指引不變) |
| 2027 年 | 約 31 億美元 | 1.5 億至 3 億美元(下半年先開始) |
| 2028 年 | 約 7 億美元 | 逐步爬升,年底去到每年約 17 億嘅速度 |
| 2029 年之後 | 合約冇要求更換硬件 | 每年約 17 億,直至七年期滿 |
即係話,去到 2027 年年底,Akamai 已經使咗大約 48 億美元,收返嚟嘅收入最多只係 3 億。中間呢兩年,全部要靠 Akamai 自己個資產負債表頂住。
咁 Akamai 頂唔頂得住?睇返佢自己嘅規模:2025 年全年資本開支 8.2 億美元,經營現金流 15.2 億,扣除資本開支之後嘅自由現金流大約 7 億。今次一張單嘅資本開支 55 億,係 2025 年全年資本開支嘅 6.7 倍,差唔多等於 8 年自由現金流。
Akamai 手上有 46 億現金,加埋 10 億循環信貸額,McGowan 話資本開支會分兩年使,如果要再融資,會同董事會再決定。今年 5 月佢啱啱發咗 35 億美元零息可換股債券,當時講明部分係用嚟加快 CIS 資本開支。零息聽落好抵,代價係將來債券持有人可以換股;不過 Akamai 有做對沖,將有效換股價推高到遠高於現價,所以短期攤薄有限,真正用咗嘅係將來嘅融資空間。
另外一個容易忽略嘅成本:啲現金本來放喺度係收息嘅。McGowan 叫分析員按 4% 至 4.5% 計返少咗嘅利息收入。10 年期美債而家 5 厘幾,46 億如果全部用晒,每年少收嘅利息大約 1.8 億至 2.1 億美元,差唔多係張單 2027 年全年收入咁多。
JPMorgan 分析員 Samik Chatterjee 喺電話會議問咗個好關鍵嘅問題:Akamai 以前講,每使 1 蚊資本開支,大約可以換到 0.5 蚊年收入;今次呢張單只係大約三分一。McGowan 嘅解釋係:CPU 嘅用電效率唔同、合約年期長咗、規模大所以要俾價錢優惠。
用佢哋自己畀嘅數粗略計一計回本期。Akamai 喺第二季電話會議講過,呢類大型合約嘅現金毛利率大約喺六成幾至七成幾之間。全速之後每年 17 億收入,即係每年大約 11 億至 13 億現金毛利;要收返 55 億資本開支,大約要 4 至 5 年全速運行(呢個毛利率框架係講佢所有已簽大單同洽談中項目,唔係單指呢張;亦未計其他營運開支同稅)。張合約七年,但頭一年幾都未去到全速,真正賺錢嘅係最尾嗰兩三年,而嗰陣啲 CPU 已經用咗五六年,管理層叫大家按七年折舊。
換個角度理解:呢張單本質上似「包租」多過似「賣雲端服務」。Akamai 將一大筆錢鎖死喺為一個客度身訂造嘅硬件上面,換返一條七年嘅租金收入。咁做唔一定錯,香港好多收租公司都係咁搵食,但收租股嘅估值方法,同高速增長科技股好唔同。
市場 9 月 25 日開市嗰陣,用緊嘅係「增長股」嗰把尺;收市嗰陣,好似換咗把「收租股」嘅尺返嚟。UBS 講得最白:Akamai 以 2027 年企業價值對銷售計,已經大約 5 倍,但自由現金流撐唔起。
送最多 5% 認股權畀客:同 AMD 嗰兩張「一仙權證」有乜唔同
今次最多人討論嘅係張認股權證。我哋將 8-K 附件 4.1 嘅條款逐條拆:
- 數量:387,051 股 B 系列優先股,每股可以換 20 股普通股,即係 7,741,020 股,佔而家股數大約 5.4%(新聞稿寫「約 5%」)。
- 行使價:每股普通股 $111.33,即係 9 月 18 日之前連續 30 個交易日嘅成交量加權平均價。
- 歸屬:第一批 40%(約 2% 股本)唔係簽約即有,要等 Anthropic 就第三份項目計劃俾第一筆錢先歸屬;之後每額外加 30 億美元合約,再歸屬 20%(約 1%),加足 90 億就全數歸屬。
- 其他:要用現金行使、冇投票權、有效期七年;Anthropic 賣股有限制,唔可以賣畀競爭對手或者維權基金。
本站 9 月 22 日寫 AMD 嗰篇拆過另一種權證:AMD 分別畀咗 OpenAI 同 Meta 各 1.6 億股認股權證,行使價係 1 仙。1 仙嘅意思係,只要達到指定嘅部署同股價門檻,對方差唔多係免費攞股份,AMD 股價愈高,送出去嘅價值就愈大。
Akamai 呢張唔同。行使價係市價,Anthropic 要真金白銀每股俾 $111.33,全數行使要俾 Akamai 大約 8.6 億美元。以 9 月 25 日收市價 $113.94 計,第一批權證嘅「內在價值」只係大約 800 萬美元。Akamai 行政總裁 Leighton 喺電話會議話,將要歸屬嗰部分嘅公允價值「略多於 1.5 億美元」,全數 5% 都「少於 4 億」。呢筆公允價值會喺收入度扣減,已經計咗入 116 億同埋收入指引入面。
| AMD → OpenAI / Meta | Akamai → Anthropic | |
|---|---|---|
| 行使價 | 每股 $0.01 | 每股 $111.33(約市價) |
| 數量 | 各 1.6 億股 | 774 萬股(約 5%) |
| 歸屬條件 | GPU 部署里程碑 + AMD 股價門檻(最高 $600) | Anthropic 首筆付款;之後每加 30 億合約 |
| 對客戶嘅價值 | 股價愈高愈值錢,接近送股 | 只有 Akamai 升過 $111.33 嘅部分 |
| 對 Akamai 嘅成本 | — | 公允價值約 1.5 億(首批),約合約額 1.3% |
所以單計錢,呢張權證其實係一個大約 1.3% 嘅折扣,加一條綁住 Anthropic 繼續加單嘅繩。真正值得留意嘅唔係個金額,而係佢透露咗邊個手上有議價能力。
TechCrunch 指出,一般所謂「循環 AI 交易」係供應商入股 AI 公司,AI 公司再用啲錢返轉頭買供應商嘅嘢,例如 Amazon、Google、Microsoft、AMD 都係一邊投資 Anthropic、一邊賣算力畀佢。今次係倒轉:供應商唔係入股客戶,而係送自己嘅股份畀客戶。
點解要送?因為 Akamai 喺條鏈中間,兩邊都唔係佢話事
而家全世界 CPU、記憶體、電力都唔夠。Intel 行政總裁陳立武話佢哋只可以供應到大約五成需求;伺服器記憶體價格今年第二季單季升咗五成幾。真正稀缺嘅係上游嘅晶片同記憶體,唔係 Akamai。
另一邊,Anthropic 過去 11 個月據報簽咗最多 5,170 億美元算力合約,有大把供應商排隊。對 Anthropic 嚟講,Akamai 係其中一個選擇;對 Akamai 嚟講,Anthropic 係今年 93% 嘅大單。
夾喺中間嘅結果就係:上游要現金、要預付,下游要折扣、要股份。Leighton 接受 Bloomberg 訪問時都承認,送權證係一個好認真嘅決定,只係放喺呢單交易度,佢認為係合理嘅。
點解係 CPU:一個 agent 做嘢,八個步驟有七個唔使 GPU
講咗咁多錢嘅問題,要公平講返:呢張單背後嘅需求係真嘅。問題係點解 Anthropic 要咁多 CPU,而唔係大家熟悉嘅 GPU?
過去兩年講 AI 算力,大家講嘅都係 Nvidia GPU,因為訓練模型、同埋模型「諗嘢」嗰一刻(推理),都係 GPU 嘅工作。但 AI agent 唔止識諗,仲要識做:開檔案、寫 code、跑 code、上網搵資料、叫其他工具、再將結果讀返入嚟。呢啲「做」嘅部分,大部分係 CPU 嘅工作。
IEEE Spectrum 8 月一篇報道將呢件事講得好清楚。Intel 研究員 Souvik Kundu 形容,CPU 負責解讀模型輸出、決定用邊個工具、執行 API 或者程式碼、收集結果再餵返畀模型。AMD 副總裁 Madhu Rangarajan 更直接:喺 AMD 嘅測試入面,真實 agent 工作流程嘅八個階段有七個完全喺 CPU 上面行。
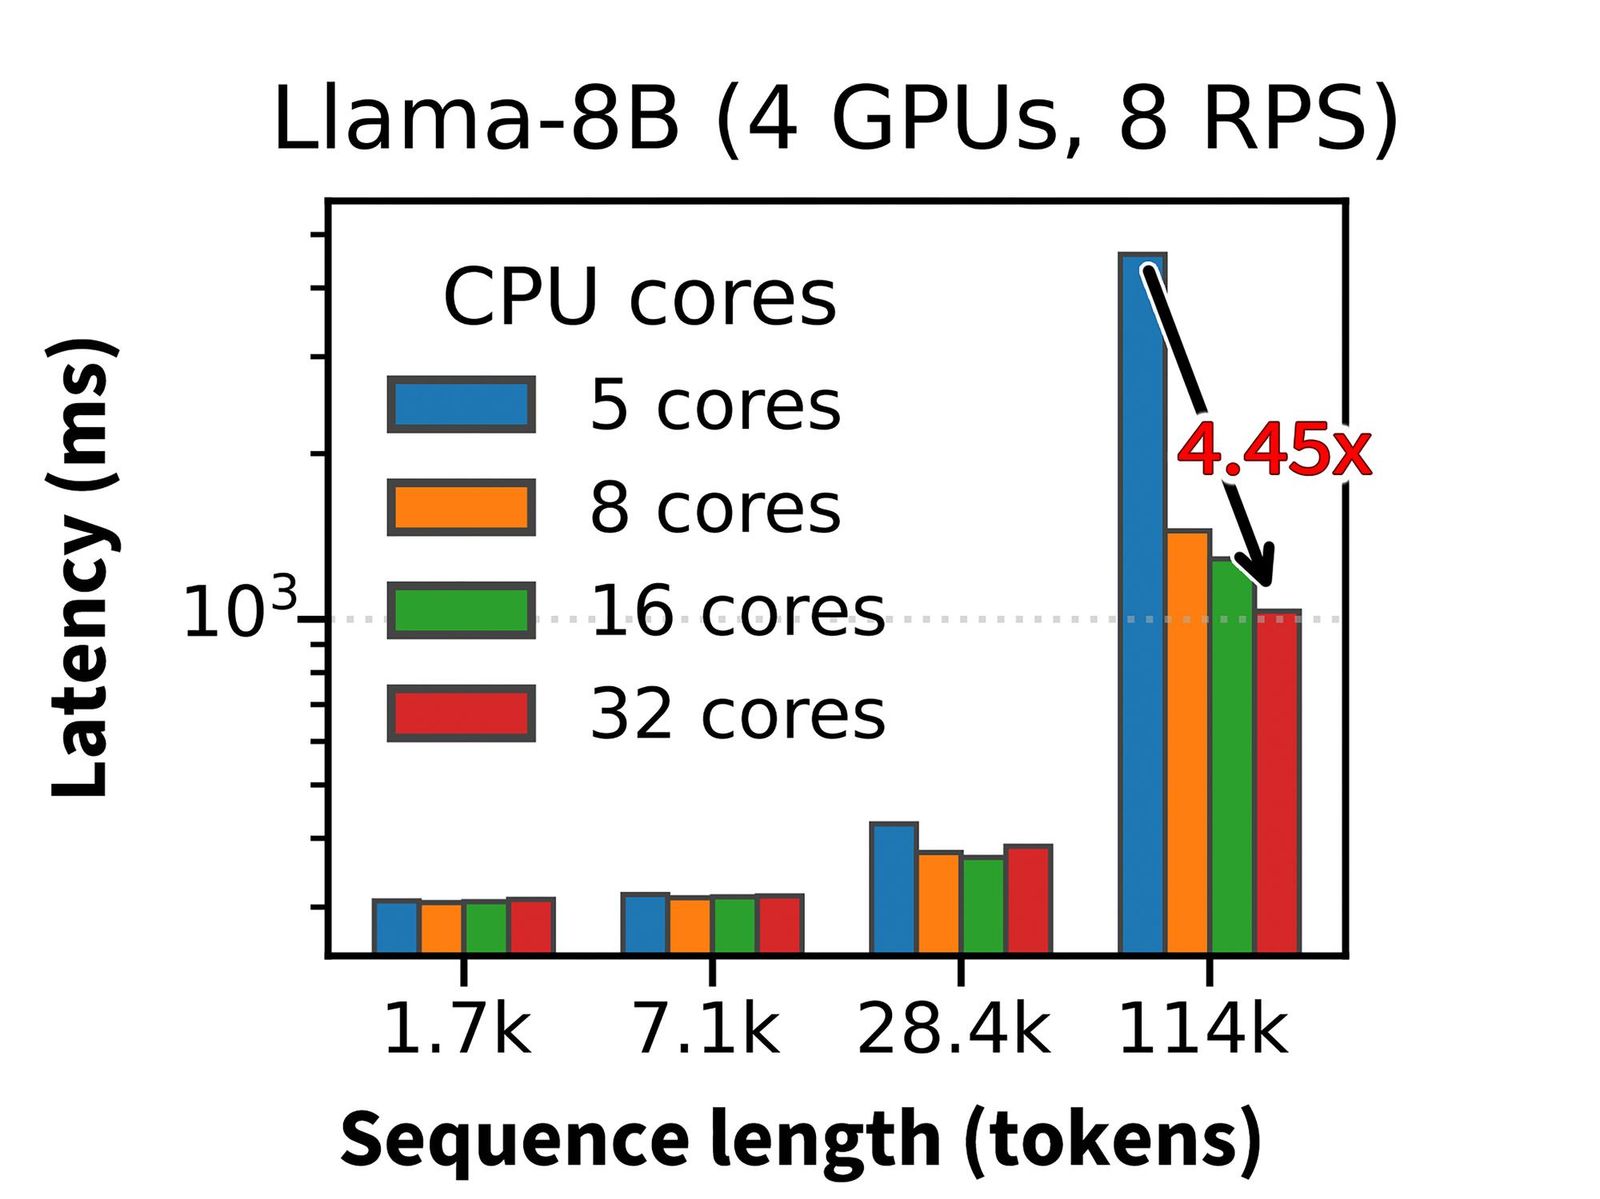
上面張圖係同一篇報道引用嘅研究:當 agent 要處理 11.4 萬個 token 嘅長對話,CPU 核心由 5 個加到 32 個,延遲可以減少 4.45 倍,因為每次叫完工具,成段對話都要重新切成 token,呢個步驟係 CPU 做嘅。對話愈長、工具叫得愈多,CPU 就愈重要。
需求去到幾緊?幾個訊號:
- IEEE Spectrum 引述報道,Amazon AWS 今年要求工程師「不惜一切」慳 CPU 運算週期,因為等 CPU 伺服器嘅時間大幅拉長。
- Intel 伺服器 CPU 至少到今年年底已經賣晒;陳立武 9 月話 Intel 只可以供應到大約一半需求。
- AMD 行政總裁蘇姿丰 5 月話,數據中心入面 CPU 對 GPU 嘅比例,正由以前嘅 1:4 或 1:8,走向 1:1,agent 多嘅話甚至 CPU 仲多過 GPU。
- Nvidia 今年都推出自己第一款「為 agent 而設嘅 CPU」Vera。5 月底嘅新聞稿列出正評估 Vera 嘅 AI 公司包括 Anthropic,計劃部署嘅雲端供應商就包括 Akamai 同 Cloudflare。
所以 9 月 21 日 Muse 帶起「agent 要用 CPU」概念嗰日,Arm、Intel、AMD 一齊爆升,本站 9 月 22 日同 25 日兩篇文都寫過呢條線。由 9 月 18 日收市計到 9 月 25 日,Intel 一個禮拜升 13.3%、AMD 升 12.6%、Arm 升 12.6%。
Akamai 冇公開 Anthropic 用呢批 CPU 做乜。從公開資料可以肯定嘅係兩點:第一,Akamai 喺全球有幾千個網絡節點,由核心數據中心到「邊緣」都有機器,呢個係佢做 CDN 廿幾年留低嘅底;第二,McGowan 講明呢張單全部係 CPU,唔包 GPU。
至於係咪用嚟跑 agent 嘅工具調用、程式碼沙盒,定係強化學習嘅訓練環境,市場有好多估計,但 Akamai 同 Anthropic 都冇確認,呢度唔當係事實。
「agent 要用 CPU」呢個故事愈真,對 Akamai 反而愈係雙刃劍。需求真,張單先會出現;但需求愈真,上游 CPU 同記憶體就愈貴、愈難買。Akamai 賣嘅係「用 CPU 嘅時間」,但佢自己要先買 CPU 返嚟。故事愈熱,入貨成本愈高。
17 億美元記憶體:喺高位入貨,而賣家同買家原來係同一班股東
新聞稿有一句好容易略過:Akamai 2026 年資本開支會額外增加大約 17 億美元,用嚟「確保及預先購買關鍵供應鏈零件,包括記憶體」。
8-K 講得更具體:Akamai 9 月 24 日授權電子代工廠 Jabil 代佢買入大約 17 億美元記憶體,Jabil 收貨之後 Akamai 就要俾錢,Jabil 用寄售方式代存,用到先按成本買返。另外 9 月 23 日同 Lenovo 簽咗硬件供應協議。即係話,Anthropic 一分錢都未俾,Akamai 已經要先俾 17 億出去買記憶體。
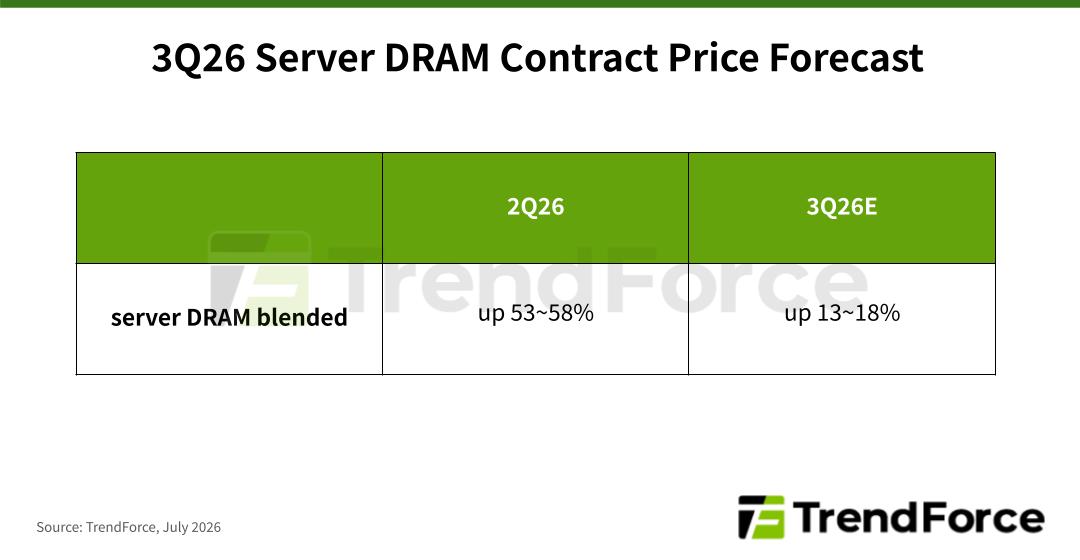
時機係咪好?睇 TrendForce 數字:伺服器 DRAM 合約價今年第二季單季升 53% 至 58%,第三季預計再升 13% 至 18%。TrendForce 仲預計,由 2026 年下半年到 2027 年下半年每季都會繼續升,只係升幅慢慢收窄;2027 年 RDIMM 記憶體供應只會增加 15% 至 20%,追唔上伺服器 CPU 出貨。
換句話講,Akamai 係喺一個升咗好多、但可能仲會再升嘅價位鎖貨。鎖貨嘅好處係唔怕之後更貴、唔怕冇貨;壞處係如果兩三年後記憶體價格回落,Akamai 就揸住一批貴貨。5 月嗰張 18 億嘅單,McGowan 當時講過有「零件成本變動」嘅價格調整機制;今次呢張有冇,要等完整合約公開先知。
再睇埋另一個細節。Anthropic 5 月嗰輪 650 億美元融資,TechCrunch 報道參與嘅「策略性基建夥伴」包括 Samsung、SK Hynix 同 Micron,即係全世界三大記憶體廠。個圈係咁行嘅:
條鏈上面,最早收到現金嘅係最上游,最遲收到現金、又揹住硬件同融資風險嘅,係中間嗰層。呢個唔係 Akamai 獨有,今年股價已經講得好清楚:
| 位置 | 公司 | 2026 年至今(至 9/25 收市) |
|---|---|---|
| 上游:賣晶片、記憶體 | Micron | +279.2% |
| Intel | +233.3% | |
| AMD | +194.5% | |
| Arm | +183.9% | |
| 中間:買硬件、租算力 | DigitalOcean | +190.4% |
| Cloudflare | +77.0% | |
| Akamai | +30.6% | |
| CoreWeave | +22.3% | |
| Oracle | −29.7% | |
| 大市 | 標普 500 ETF(SPY) | +13.1% |
上游四隻全部升兩倍左右或以上。中間層就分化得好厲害:客戶分散、以中小企為主嘅 DigitalOcean 同樣升咗接近兩倍;但資本開支重、大客戶集中嘅幾間,Akamai、CoreWeave、Oracle,全部排喺下面。市場畀分嘅方法,同今次 9 月 25 日畀 Akamai 嘅反應,係同一套邏輯。
Anthropic 本數:年化收入 650 億,11 個月簽咗最多 5,170 億算力
中間層最大嘅風險,最終落喺客戶身上:Anthropic 七年後仲俾唔俾得起?呢度要公平咁睇兩邊。
先睇好嘅一面。根據 Bloomberg 報道、TechCrunch 引述,Anthropic 嘅年化收入 2025 年底係 90 億美元,今年 2 月 140 億,5 月 470 億,去到 7 月底已經超過 650 億。5 月最新一輪融資 650 億美元,投後估值 9,650 億;《華爾街日報》9 月 18 日報道,佢計劃 11 月上市,估值大約 2 萬億美元,集資最多 1,000 億,會係史上最大嘅 IPO(時間表仍然可能改變)。
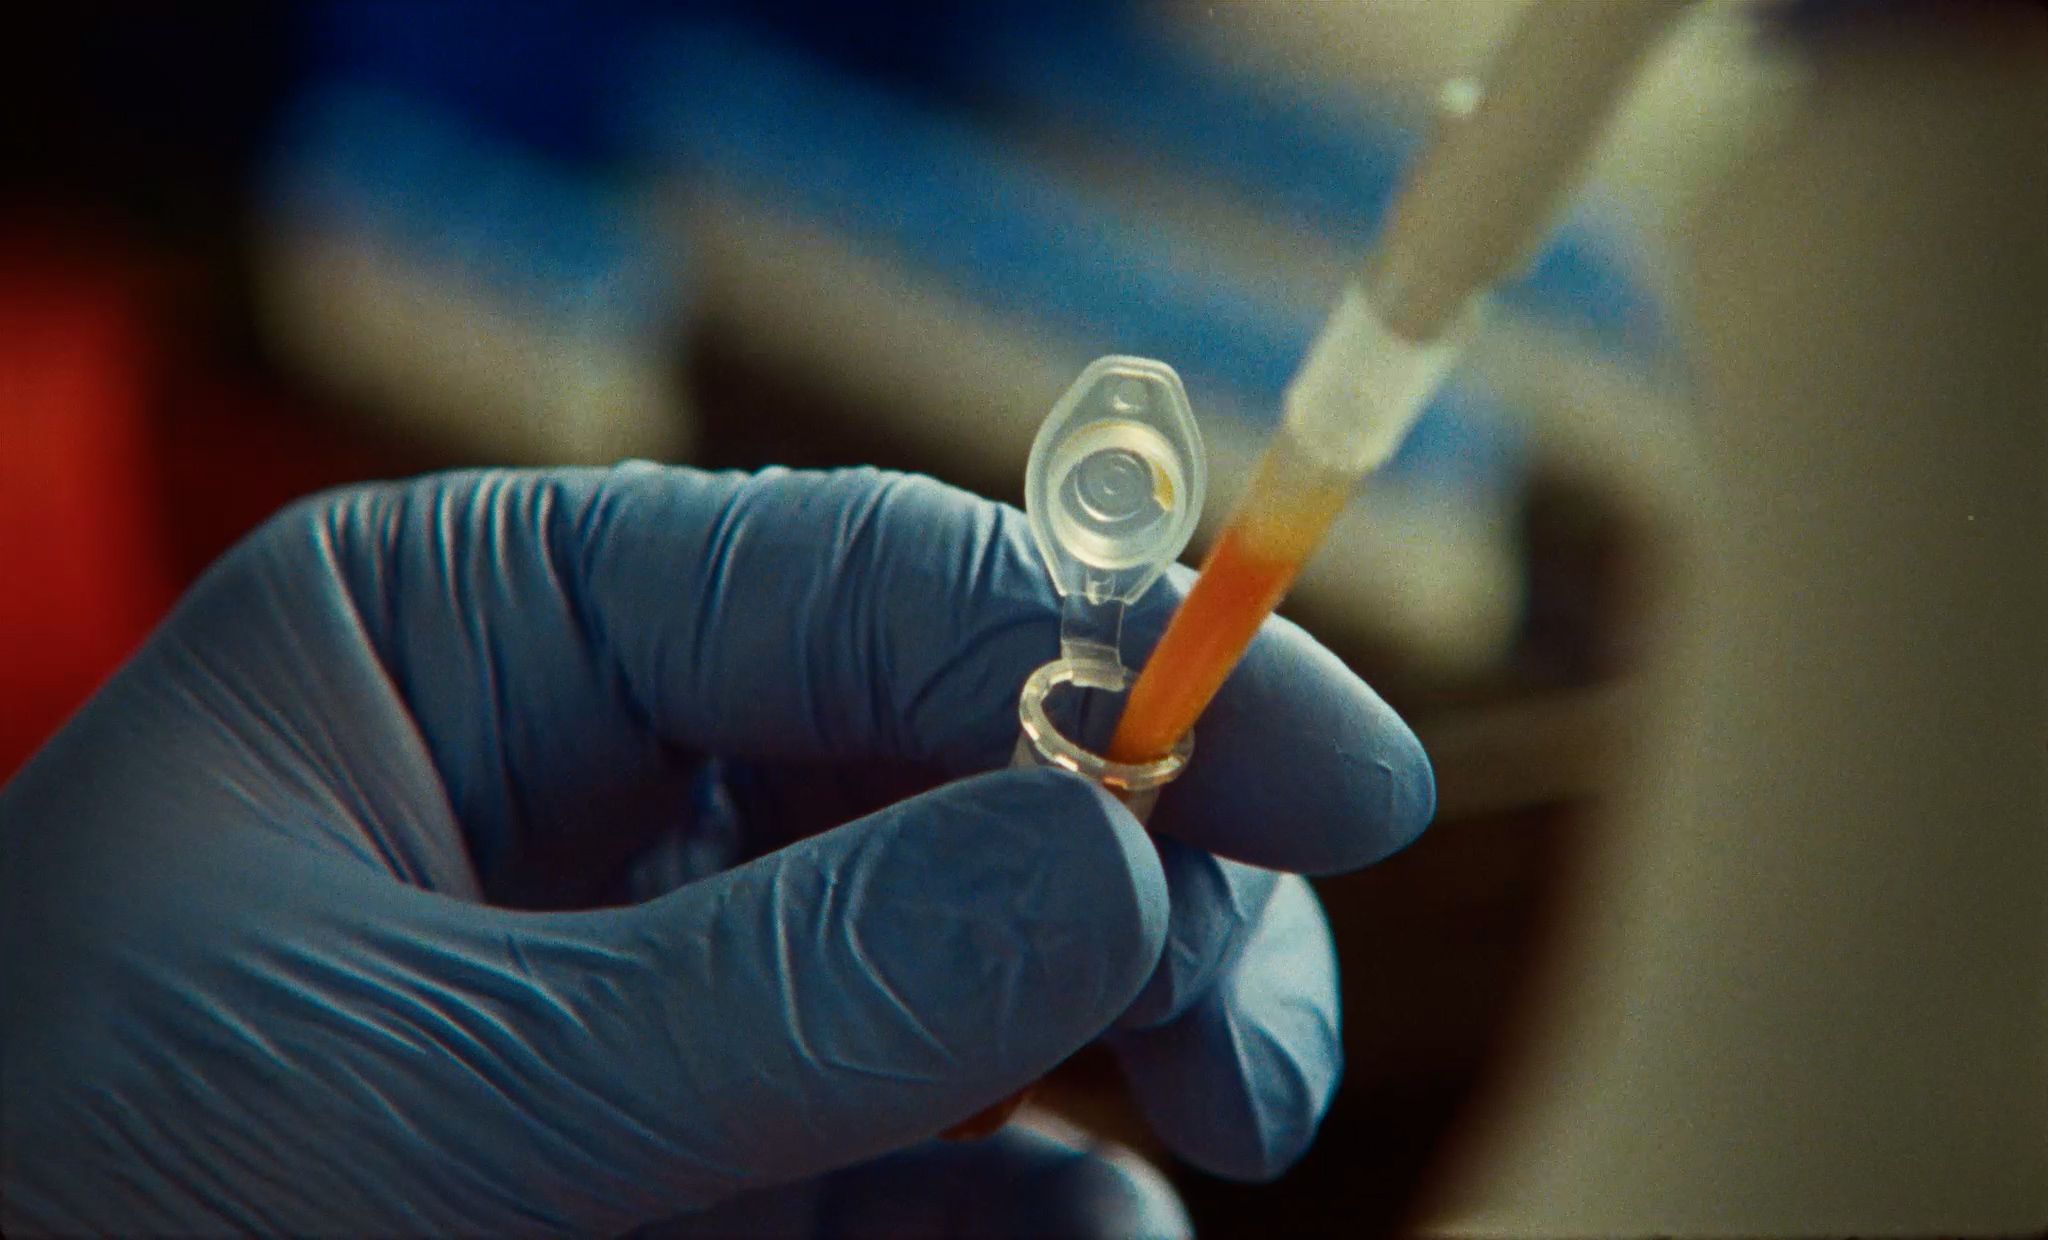
需求亦唔係講吓。Anthropic 9 月 23 日公布,佢哋新成立嘅生物實驗室用大約 950 個 Claude agent、連續 21 個鐘、用咗 2.1 億個 token 去搜一個基因數據庫,搵到一種新嘅酶系統。一個研究項目就用近千個 agent,每個 agent 背後都要 CPU 幫手開檔、跑分析、叫工具,呢個就係 CPU 需求嘅樣。9 月 22 日佢又推出 Opus 5.5,輸出價格由每百萬 token 25 美元減到 20 美元,平咗,用嘅人通常只會更多。
再睇另一面。據 The Information 報道、The Decoder 引述,Anthropic 由 2025 年 10 月到今年 9 月初,11 個月內簽咗最多 5,170 億美元算力合約,鎖定咗最少 14.8GW 電力。將主要幾單排出嚟(未盡列,例如仲有 SpaceX、CoreWeave 等):
| 日期 | 對手 | 規模 |
|---|---|---|
| 2025 年 11 月 | Microsoft Azure | 採購 300 億美元(Nvidia、Microsoft 分別入股最多 100 億、50 億) |
| 2025 年 11 月 | Fluidstack(自建數據中心) | 投資 500 億美元 |
| 2026 年 4 月 | Amazon AWS | 十年超過 1,000 億美元(Amazon 再入股) |
| 2026 年 4 月 | Google 入股最多 400 億美元(同月另有 Google/Broadcom 多 GW TPU 協議) | |
| 2026 年 7 月 | AMD | 最多 2GW GPU,AMD 入股最多 50 億美元 |
| 2026 年 8 月 | Volta / Nscale / Lambda | 100 億 / 約 450 億 / 350 億美元 |
| 2026 年 5 月 + 9 月 | Akamai | 18 億 + 116 億美元(可再加 90 億) |
將兩個數放埋一齊:116 億對 Anthropic 嚟講,大約係佢 11 個月算力合約嘅 2%;對 Akamai 嚟講,係七成市值。一張單,兩邊嘅份量完全唔對稱。
Anthropic 自己都好清楚風險喺邊。財務總監 Krishna Rao 喺一個 podcast 講過一句好直白嘅話:如果你買太多算力,公司會執笠。行政總裁 Dario Amodei 去年 12 月亦同《紐約時報》講,Anthropic 唔會用「同其他玩家一樣嘅規模」去做呢類循環交易。反對聲音亦有:早期 Uber 投資者 Bradley Tusk 9 月 25 日喺 Yahoo Finance 話 OpenAI 同 Anthropic 都「嚴重高估」。
Anthropic 由去年年底到今年 7 月底,年化收入七個月內由 90 億去到超過 650 億,變成原本嘅七倍幾,好難搵到一間咁快嘅公司。但 5,170 億嘅合約,遠遠大過佢而家 650 億嘅年化收入,要靠收入繼續高速增長,加上 IPO 集資,先可以喺未來幾年消化。
對 Anthropic 嚟講,如果增長放慢,佢要揀優先保留邊啲合約;對 Akamai 嚟講,佢係 Anthropic 眾多供應商之一,但 Anthropic 係佢今年 93% 嘅大單。兩邊一旦要「減磅」,議價能力喺邊一邊,前面已經睇到。
前車:Oracle 一日升 36% 之後嘅一年,同埋 9 月 24 日嗰封信
要明白市場點解咁快由興奮變冷靜,要睇返一年前嘅 Oracle。
2025 年 9 月 9 日收市後,Oracle 公布「剩餘履約責任」(RPO,即係已簽但未入帳嘅合約金額)按年升咗 359%,去到 4,550 億美元,Oracle 話係同三個客簽咗四張數十億美元級合約,之後嘅報道指最大嗰張嚟自 OpenAI。第二日股價升 35.95%,收 $328.33,係 1992 年以嚟最大單日升幅,一日加咗 2,440 億美元市值。
一年之後,Oracle 9 月 25 日收 $137.10,比嗰日收市低 58.2%,今年至今跌 29.7%。合約冇消失,但市場慢慢計清楚:要將 4,550 億合約變成收入,Oracle 要先借錢、先起數據中心、先買晶片,而大客本身都要靠融資先俾得起錢。
9 月 24 日,就係 Akamai 公布合約嗰日,Bloomberg 報道 Oracle 向新墨西哥州 Stargate 數據中心「Project Jupiter」嘅發展商(Blue Owl 旗下公司)發出「不可抗力」通知。TechCrunch 引述報道:Oracle 唔係想退租,而係如果呢個 2.45GW 嘅園區趕唔切 2028 年投產,Oracle 可以延遲俾錢。園區要靠燃料電池發電,但輸氣管已經延遲差唔多半年到 2027 年 2 月 1 日,空氣質素許可證仲未批。Oracle 回應話項目按計劃進行,Blue Owl 亦話財務承諾冇變。Oracle 當日跌 3.5%。
呢封信本身未必代表有事,但佢示範咗條鏈點樣運作:發展商起樓,Oracle 做租客,OpenAI 係用家。一出現延誤,每一層都會用合約條款將風險推去隔籬嗰層。Akamai 份 8-K 入面,Anthropic 可以因為重大服務中斷終止項目計劃,道理一樣:交付同運作嘅風險,寫明係 Akamai 揹。
RPO 同呢類七年合約,好似發展商賣樓花。賣咗樓花唔等於收咗錢:發展商要先俾地價、先起樓,買家收樓先俾大部分樓價。樓市好嘅時候,樓花係好生意;一旦工程延誤、成本飆升,或者買家上唔到會,發展商就要自己頂住。
9 月 25 日開市嗰陣,市場似係將 116 億當成「已收樓價」去炒;收市嗰陣,就返返去當佢係「樓花」去計。
公平啲講,Akamai 同 Oracle 有幾個重要分別:Akamai 今次資本開支 55 億,規模細好多;買嘅係 CPU 唔係最貴嘅 GPU;合約係 take-or-pay;而 Anthropic 嘅收入增長,比一年前嘅 OpenAI 仲要快。Akamai 本身 CDN 同保安生意每年仲有十幾億經營現金流墊底。所以呢章唔係話 Akamai 會行 Oracle 條路,而係解釋點解市場唔會再因為一個合約金額就畀足溢價。
投資角度:三個劇本、四個籃,同埋五個檢查點
以下係根據公開資料整理嘅分析框架,唔係買賣建議。同一件事,喺唔同劇本下受惠嘅人完全唔同。
如期落地:2027 下半年開始收錢,2028 年底全速
電力、機房、硬件全部準時到位,Anthropic 上市順利集到錢,信貸風險大減。記憶體價格如 TrendForce 預期續升,Akamai 預先鎖貨反而變成優勢。咁樣 Akamai 由「慢增長 CDN 公司」變成「有長約嘅雲端公司」,估值方法可能重新定過。
執行出事:延誤、超支、服務中斷
每個新機房大約要 60 至 90 日先 ramp 起,任何一環延誤都會推遲收入但唔會推遲開支。如果要再發可換股債券融資,喺 10 年期美債 5 厘幾嘅環境,成本唔平。重大服務中斷仲會觸發 Anthropic 嘅終止權。呢個劇本下,Akamai 揹晒中間嘅風險。
需求放慢:客戶增長降溫,或者記憶體價格掉頭
如果 AI 公司收入增長放慢、IPO 延遲,佢哋就要喺幾千億合約之間揀優先次序;如果記憶體兩三年後回落,Akamai 就揸住一批高價貨。呢個劇本下,已經收咗現金嘅上游最安全,中間層最傷。
四個籃(按喺條鏈嘅位置分類)
| 籃 | 代表 | 邏輯 | 要留意 |
|---|---|---|---|
| A. 上游收現金 | AMD、Intel、Arm、Micron;ETF:SOXX | CPU 同記憶體需求唔理邊個中間商贏都受惠,而且先收錢 | 今年已經升咗兩三倍,估值已反映好多 |
| B. 中間租算力 | Akamai、Cloudflare、DigitalOcean、CoreWeave、Oracle | 攞長約收入,但要先投資本開支 | 逐間睇:每蚊資本開支換幾多年收入、最大客戶佔幾多、點樣融資 |
| C. 砌機同供應鏈 | Jabil、Lenovo(港股 0992)、Dell、Supermicro | 8-K 點名 Jabil 代購記憶體、Lenovo 簽硬件供應協議 | 毛利率薄,受惠程度視乎實際訂單 |
| D. AI 公司股東 | Amazon、Alphabet、Microsoft、Nvidia | Anthropic 如果按報道 2 萬億估值上市,入股嘅大股東有帳面收益 | 上市時間表同估值都仲可能變 |
對香港投資者嚟講,港股入面同今次合約有直接關係嘅,主要係 8-K 點名嘅聯想集團;記憶體方面,Samsung 同 SK Hynix 喺韓國上市,Micron 喺美國。
五個檢查點
- Akamai 第三季業績同 10-Q(通常 11 月初公布):主服務協議全文會附上,睇有冇零件成本調整條款、終止條款細節、同埋新嘅全年資本開支數字。
- Anthropic 上市文件:《華爾街日報》報道目標 11 月。招股書會披露佢嘅算力承諾總額同現金,係評估所有供應商信貸風險嘅最好資料。
- 第二批權證有冇歸屬:即係 Anthropic 有冇再加 30 億合約。加單代表需求真係持續;唔加,116 億就係頂。
- TrendForce 第四季伺服器 DRAM 合約價:繼續升,Akamai 鎖貨係著數;轉跌,就係高位入貨。
- 11 月 23 日 Project Jupiter 空氣許可證:新墨西哥州環境部要喺呢日之前決定,係睇 Oracle 條鏈會唔會延誤嘅訊號。
一、客戶集中:Akamai 今年 93% 大單嚟自 Anthropic,任何一方出事都會直接影響收入同估值。
二、資本開支先行:未來兩年大約 48 億美元開支會先於絕大部分收入,自由現金流短期會大幅下降,可能要額外融資,可換股債券會帶來攤薄。
三、利率:10 年期美債喺 5 厘以上,長年期現金流嘅折現值會被壓低,對「而家使錢、將來收錢」嘅模式特別唔利。
四、零件價格同供應:記憶體同 CPU 供應緊張,價格波動大,預購存貨有減值風險。
五、AI 板塊整體波動:本週半導體 ETF 一個禮拜升 7.4%,單日 5% 以上嘅上落近期好常見,個股波幅更大。
總結:市場開始分清楚「合約金額」同「現金」
將成篇文收埋做五句:
- 需求係真:AI agent 做嘢要大量 CPU,Intel 賣晒、AMD 將 CPU 對 GPU 比例講到 1:1、Nvidia 都出埋 agent 專用 CPU,Anthropic 116 億嘅單就係呢個需求嘅證明。
- 但張單對兩邊份量唔同:對 Anthropic 係 11 個月算力合約嘅大約 2%,對 Akamai 係七成市值、今年 93% 嘅大單。
- 錢嘅次序對 Akamai 唔利:2027 年底前使大約 48 億,收最多 3 億;每蚊資本開支只換到大約三毫子年收入。
- 權證揭示咗議價能力:行使價係市價,金額唔算大,但係 Akamai 第一次要附送認股權證先攞到單,夾喺上游同大客之間嘅位置好清楚。
- 市場學識咗 Oracle 嗰課:一年前 4,550 億合約可以一日炒升 36%;今日 116 億合約盤中最多炒上 16%,收市剩 3%。
呢個唔代表 Akamai 張單係壞生意。如果劇本 A 發生,2028 年之後佢會係一間收入結構完全唔同嘅公司。但由 9 月 25 日開始,市場對呢類「AI 大單」嘅問題已經唔再係「張單有幾大」,而係「錢幾時入袋、中間邊個頂住」。下一次再有公司公布幾百億嘅 AI 合約,呢兩條問題值得先問。