零件成本升 38%、售價只加 9.1%
$250 塊屏幕錢仲要落咗 Samsung 袋
重點摘要
- iPhone Duo 起價 $1,999,2TB 版 $3,199,10 月 23 日發售
- AAPL 9/9 至 9/11 升 5.37%,市值增加 $2,470.7 億
- TrendForce 估 iPhone 18 Pro 零件成本升 38%,售價升 9.10%
- 據爆料 Samsung Display 每塊摺疊面板約收 $250
- SWKS 兩日升 15.43%,源自同 Qorvo 合併審批進展
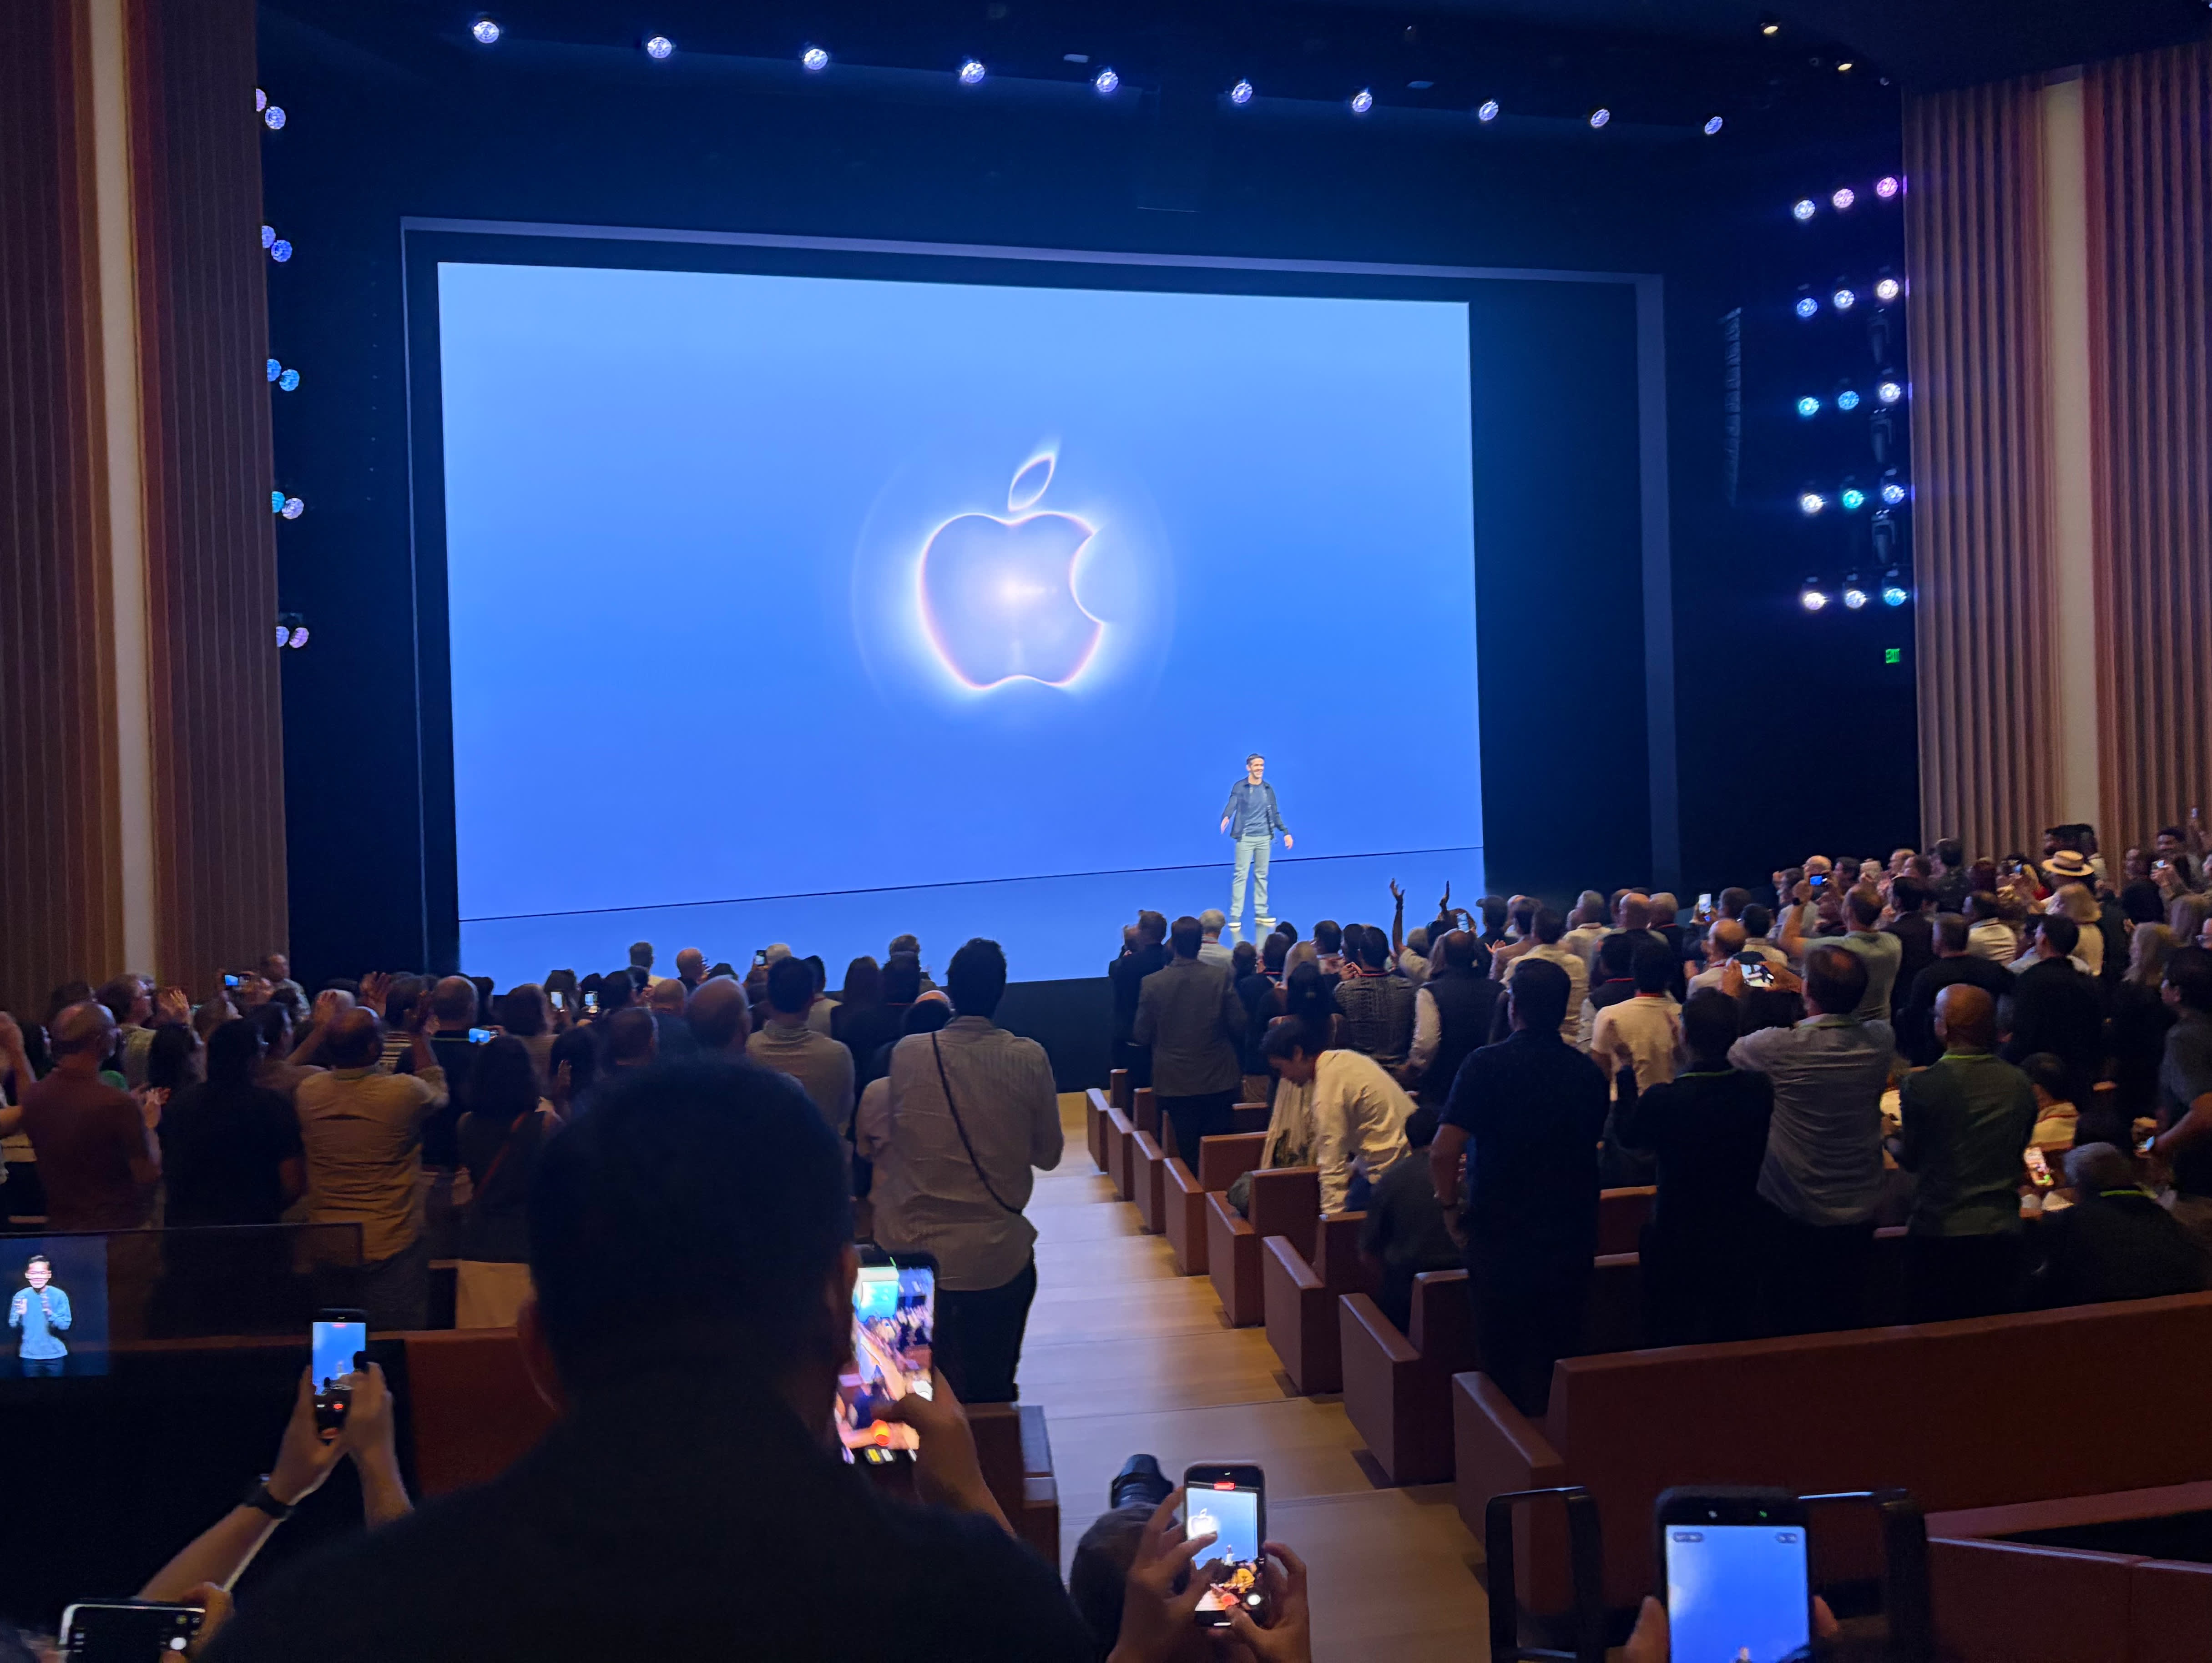
2026 年 9 月 9 日,Cupertino 嘅 Steve Jobs Theater 坐滿人。台上企住嘅唔係 Tim Cook —— 係 John Ternus,51 歲,9 月 1 號先接任 CEO,呢場係佢第一次主題演講。Cook 坐喺台下,身份已經係董事長。
Ternus 公布咗 iPhone Duo:Apple 第一部摺機,打開 7.6 吋、摺埋 5.4 吋,起價 $1,999 美金,2TB 版本 $3,199,10 月 23 號發售。用 Fortune 嘅講法,呢個係 iPhone 接近二十年歷史入面最大嘅一次改動。
然後個股價跌咗。
9 月 9 號當日 AAPL 收 $315.34,跌 0.28%,盤中一度低見 $309.90 —— 較前一日收市低足足 2.0%。要到第二日、第三日,市場先突然轉軚:9 月 10 號爆升 3.56%,9 月 11 號再升 1.75%。兩日之間,Apple 市值由 $4.6021 兆升到 $4.8492 兆,多咗 $2,470.7 億美金,折合接近 HK$1.93 兆。
呢個數字大到咩程度?TrendForce 估 iPhone Duo 2026 年賣 500 萬部。500 萬部 × $1,999 = 大約 $100 億美金收入。換句話講,市場喺兩日之內,為一件產品加咗相當於佢第一年全部收入 24.7 倍嘅市值上去。
所以呢篇文唔會同你講部機靚唔靚、摺痕明唔明顯。呢篇文只做一件事:由 9 月 9 號到 9 月 11 號,逐個數字拆開睇,錢實際上流去咗邊。零件成本升幾多、售價加幾多、差額邊個食、邊幾隻「摺機概念股」係真、邊幾隻係搭順風車。
拆完之後你會見到三件同主流敘事唔同嘅事。
發布會當日,股價係跌嘅
先擺清楚時序。呢四日嘅收市價全部嚟自 Polygon 調整後日線,唔係任何網頁上面嗰條會延遲幾個鐘嘅報價欄。
| 日期 | 收市價 | 單日變動 | 當日發生咩事 |
|---|---|---|---|
| 2026-09-08 | $316.22 | −1.17% | 發布會前一日,大市已經喺度回吐 |
| 2026-09-09 | $315.34 | −0.28% | 發布會日。盤中低見 $309.90(−2.00%) |
| 2026-09-10 | $326.57 | +3.56% | 成交 7,001 萬股;當日大市同晶片板塊係紅,AAPL 逆市升 |
| 2026-09-11 | $332.27 | +1.75% | 盤中高見 $336.22;大市反彈 |
Fortune 當日報道嘅講法係:Apple 股價開頭跌大約 1.5%,公布 Duo 之後「爬返上正數區」,收市後交易升幅不足 1%。要補充嘅係,盤中最高 $319.15 確實高過前一日收市,但收市仍然係跌 0.28%。即係話,發布會本身並冇即時說服到市場。
呢個時序好重要,因為佢直接否定咗一種好流行嘅講法 ——「Apple 出咗摺機,所以股價爆升」。如果真係咁簡單,升幅應該喺 9 月 9 號出現,唔係喺 9 月 10 號同 11 號。
實際發生嘅事係:9 月 10 號開始,一批大行報告出咗。Citi 維持買入、目標 $365;TD Cowen 買入、目標 $400(全場最高)。而 Deepwater 嘅 Gene Munster 將 Duo 佔 2027 財年 iPhone 收入嘅估算,由 5% 直接調高一倍到 10%。
不過呢度要即刻講清楚:大行意見其實係分裂嘅,唔係一面倒睇好。詳細名單喺 Chapter 10。
換個角度理解:9 月 9 號市場睇到嘅係一部機,9 月 10 號市場睇到嘅係一份 Excel。
科技產品發布會有個好穩定嘅模式:預期喺發布前已經 price in,發布日反而係兌現離場。真正決定股價方向嘅,通常係之後幾日行家更新完模型嘅數量假設同定價假設。
今次特別之處在於:更新模型嘅方向唔係「賣幾多部 Duo」,而係「呢條全新嘅價格線,會點樣拉高成條 iPhone 產品線嘅平均售價」。呢個分別,係成篇文嘅起點。
咁市場喺個 Excel 入面睇到咩?要答呢條問題,就要離開發布會,去睇成本。
零件成本升 38%,售價只加 9.1% — 差額邊個食?
今年 8 月 10 號,TrendForce 出咗一份智能手機成本分析,MacRumors 引述咗。入面有幾個數,係理解 2026 年整個消費電子行業嘅鑰匙:
- 256GB iPhone 18 Pro 嘅物料清單成本(BOM),比同容量 iPhone 17 Pro 高約 38%
- 記憶體佔 256GB iPhone Pro 總零件成本嘅比重:一年前約 10% → 2026 年第三季約 34% → 2027 年上半年超過 40%
- 到 2027 年,面板同應用處理器(AP)呢兩個以前最大嘅開支項目,成本佔比會跌到單位數百分比
- 記憶體價格由 2025 年初計起,已經升咗 5 至 7 倍
睇清楚中間嗰條柱:34%。一部 iPhone Pro 嘅零件成本入面,超過三分一係記憶體。一年之前係十分一。
而 Apple 實際點樣定價?
| 機型 | 2025 年(17 Pro) | 2026 年(18 Pro) | 變動 |
|---|---|---|---|
| Pro 256GB | $1,099 | $1,199 | +$100(+9.10%) |
| Pro Max 256GB | $1,199 | $1,299 | +$100(+8.34%) |
| Pro 1TB | $1,499 | $1,799 | +$300(+20.0%)(MacRumors) |
| 零件成本(BOM) | 基準 | +38% | TrendForce 估算 |
成本升 38%,售價升 9.1%。呢兩個數擺埋一齊,就係今次發布會最值得留意嗰件事。
做個簡單算術:如果 Apple 想維持相同嘅毛利率,售價就要同成本同比例上升。$1,099 × 1.38 = $1,516.62。而佢實際賣 $1,199。
中間嘅缺口係 $317.62 一部,佔新售價 26.5%。
$1,516.62 唔係任何行家發布嘅數字,係本文自行計算:以 TrendForce 嘅 +38% 成本假設,反推「毛利率維持不變」所需嘅售價。
幾個必須講清楚嘅限制:
- TrendForce 嘅 BOM 只涵蓋零件同組裝,唔包研發、行銷、渠道。整體毛利率唔等於硬件毛利率。
- Apple 從來唔公布單一機型毛利率,所以任何人講「iPhone 18 Pro 毛利率係 X%」都係推算。
- 如果用「維持相同毛利金額」而唔係「毛利率」嚟計,缺口會細好多 —— 但咁樣 Apple 嘅毛利率一樣會跌。
- 做敏感度分析:假設 17 Pro 嘅 BOM 佔零售價 45%/50%/55%,成本升 38% 之後,同一部機嘅毛利率會由 55.0%/50.0%/45.0% 跌到 43.1%/36.8%/30.4%,即壓縮 11.9 至 14.6 個百分點。呢個範圍係推算,唔係事實。
但無論用邊個假設,方向都係同一個:Apple 今次冇將成本全數轉嫁俾消費者。
而呢個結論,TrendForce 自己喺 8 月已經預告咗。佢哋嗰份報告嘅標題就係 「Leaving Apple to Sacrifice Margins to Sustain Shipments」 —— 令 Apple 要犧牲毛利去保住出貨量。MacRumors 引述時嘅講法係 Apple 會「give up part of its gross margin」,同原文意思一致。
結果就係 $100。
呢個就係第一件同主流敘事唔同嘅事:市場兩日俾咗 $2,470 億市值嘅呢間公司,同一時間喺硬件毛利率上面正喺度俾人剝一層皮。兩件事都係真嘅,只不過一件寫喺頭條,另一件寫喺 TrendForce 嘅附註入面。
從數據嚟睇,「Apple 加價」呢四個字係被誤讀得最嚴重嘅一個說法。
加價通常代表定價權 —— 品牌夠強,所以可以收多啲。但當你隔籬睇到成本升 38%、加價只升 9.1%,呢個就唔係定價權,係成本傳導失敗。分別喺邊?定價權會令毛利率上升;成本傳導失敗會令毛利率下跌。
所以睇 Apple 接下來嗰兩份業績,最重要嗰行唔係 iPhone 收入,係產品毛利率(Products gross margin)。收入升而毛利率跌,等於呢單生意做大咗但做薄咗。
加價唔喺頭位 — 喺容量階梯同時間表
如果 Apple 只加咗 $100,點樣追返 38% 成本?答案唔喺標價,喺兩個唔會出現喺主題演講 PPT 上面嘅位置。
容量階梯
MacRumors 9 月 9 號一篇報道標題講得好白:「iPhone 18 Pro 加 $100?如果你要 1TB,其實加咗 $300」。實際數字係:1TB iPhone 18 Pro 賣 $1,799,而 1TB iPhone 17 Pro 係 $1,499 —— 加幅 20.0%,係入門版 9.10% 嘅兩倍以上。
邏輯好直接。TrendForce 話記憶體價自 2025 年初已升 5 至 7 倍,而貴嘅正正係容量本身。所以起步價只加 $100(保住「入場費」個心理關口),但容量越高,加得越狠。
對投資者嚟講,呢個叫 mix(產品組合)。同一部機,賣去高容量版本嘅比例每升一個百分點,平均售價(ASP)就跟住升。而 ASP 唔洗多賣一部機都可以推高收入。
時間表
Bank of America 喺發布後嘅報告入面指出一件事:iPhone 18 基本版唔會喺今個秋季推出,要等到 2027 年春季。呢個係 Apple 標準做法(基本版同 Pro 版一齊出)嘅改變。
BofA 原文:「The split launch could support mix and average selling prices but creates some risk that price-sensitive consumers defer upgrades until the lower-priced models arrive.」
翻譯過嚟:分開推出可以撐住產品組合同平均售價,但有風險 —— 價格敏感嘅消費者會索性等平機出咗先換。
即係話,今個秋季想換 iPhone 嘅人,揀擇係 $1,199 起嘅 Pro、$1,299 起嘅 Pro Max、或者 $1,999 起嘅 Duo。冇平嘅揀。
呢兩個位置加埋,就係一個完整嘅平均售價工程:移走低價選項、同時將高價選項嘅價差拉闊。收入可以升,出貨量可以唔升。
而 iPhone Duo 喺呢個工程入面扮演嘅角色,唔係「主要銷量來源」,係價格錨。當產品線最頂係 $3,199(Duo 2TB),$1,299 嘅 Pro Max 睇落去就唔再似貴。呢個係零售業教科書第一課。
呢度有個好容易被忽略嘅風險。ASP 工程有效嘅前提係消費者照換機。如果佢哋見到今年冇平機,索性唔換、等到 2027 年春天,咁 Apple 就會出現一個「本財年出貨量受壓、下財年基數異常」嘅局面。
BofA 嗰句「creates some risk that price-sensitive consumers defer upgrades」,唔係客套話,係一個可以喺 12 月季度業績度驗證嘅預測。
$250 一塊屏幕,錢落咗最大對手個袋
摺機最貴嘅零件係咩?答案唔係處理器,唔係鏡頭,係嗰塊摺得埋嘅 OLED 屏幕。
9 月 11 號,MacRumors 同 9to5Mac 同日引述中國爆料者 Instant Digital(微博)嘅消息:Samsung Display 同 Apple 簽咗三年獨家供應協議,供應 iPhone Duo 同後續摺機嘅摺疊面板;Apple 每塊面板大約俾 $250 美金,係整部機最貴嘅零件之一。iPhone Duo 亦係市場上第一部採用 Samsung M16 OLED 材料組嘅裝置。
$250 同「三年獨家」呢兩個說法,來源係爆料者,Apple 同 Samsung 都冇官方確認過。要講清楚:MacRumors 同 9to5Mac 雖然係兩間媒體,但佢哋引述緊同一個爆料者 —— 兩間報道唔等於兩個獨立來源。
可以確認嘅部分:Seoul Economic Daily 9 月 11 號報道,韓國業界人士認為 Samsung Display 實際上係 iPhone Duo 摺疊 OLED 嘅唯一供應商。呢一點多個來源指向同一方向。
假設 $250 呢個數大致準確,計一計:$250 ÷ $1,999 = 12.5%。
即係話 Apple 每賣一部 iPhone Duo,零售價入面有八分一,直接流去咗全球摺機市場份額第一嘅 Samsung。而根據 TrendForce,Samsung 2026 年預計出貨 710 萬部摺機,Apple 500 萬部 —— Apple 一邊搶佢嘅市場,一邊係佢嘅客。
呢種關係喺電子行業唔罕見(Samsung 多年嚟一直供應 iPhone 嘅 OLED 同記憶體),但今次個規模唔同:三年獨家意味住 Apple 喺摺機呢條線上面,短期內冇第二個供應商可以制衡價格。
摺疊 OLED 唔係「屏幕」咁簡單。TrendForce 指 iPhone Duo 嘅內屏模組係 10 層超薄材料堆疊,加上納米紋理表面處理嚟減少反光同令摺痕唔咁明顯。要同時做到超薄玻璃(UTG)、光學膠(OCA)、OLED 模組同支撐結構嘅協同設計,全球做得到而且有量產規模嘅廠,數得出。
換言之,呢個唔係採購問題,係產能同良率問題。而呢一點,正正解釋咗點解摺機咁貴。
順帶講埋 Samsung 自己嘅摺機生意,因為佢係量度「摺機到底有冇需求」嘅最佳參照。
Fortune 9 月 8 號訪問咗 Samsung Electronics America 流動體驗業務執行副總裁 Dave Das。佢俾嘅數字:最新一代摺機銷量按數量計按年升 30%,而去年亦已經升咗約 30% —— 即係連續兩年三成增長,仲要係喺記憶體成本推高售價嘅情況下。
另一個數更有意思:由對手品牌轉會過嚟嘅新客戶,摺機比直板機高 25%。Das 講「the response to foldables has been tremendous」。Fortune 亦指出,呢班轉會客入面有相當一部分係由 Apple 轉去 Android。
但 Fortune 自己加咗一個好重要嘅但書:呢個 +30% 只係「one month's worth of data」(一個月數據) —— Galaxy Z Fold 8 同 Z Flip 8 七月先推出。即係話,「連續兩年三成增長」呢個講法,第二年嗰part 而家只有一個月樣本。引用嗰陣要記住呢一點。
Samsung Galaxy Z Fold8 起價 $1,899.99,Z Fold8 Ultra 起價 $2,099.99。Apple 嘅 $1,999 剛剛好坐喺中間 —— 遲咗入場,但冇收品牌溢價。
呢個市場到底有冇喺度大?兩間行家俾咗方向相反嘅答案
講到呢度,最自然嘅問題係:摺機市場幾大?升緊定跌緊?
本文查咗三間主要研究機構嘅公開數字,結果係 —— 佢哋唔同意。而分歧大到唔可以當成小數點差異。
| 來源 | 發布時間 | 2026 年全球摺機市場 | 細節 |
|---|---|---|---|
| TrendForce | 2026-09-10 | 約 2,020 萬部,+0.5% | Apple 500 萬部(24.8%)、Samsung 710 萬部(35.1%)、華為約 500 萬部(24.8%);撇除 Apple,Android 陣營約 1,520 萬部,按年跌超過 20% |
| IDC | 2026 年 8 月更新 | 約 2,290 萬部,+12.6% | 同時估 Apple 首年出貨超過 1,000 萬部,係 TrendForce 嘅一倍 |
| Counterpoint | 2026 年 | +20% | 報告標題:「Foldable Smartphone Market Set for 20 percent Growth in 2026」;另指摺機去年佔全球手機銷量不足 2% |
| ⚠️ 已被 IDC 自己 8 月嘅更新取代,唔應該再引用 |
由 +0.5% 到 +20%,三間行家對同一年、同一個市場俾咗三個唔同答案。呢個唔係「睇法略有不同」,係連「呢個市場今年有幾多增長」都未有共識。
而呢度仲有一個更值得學嘅教訓。IDC 喺 2025 年 12 月出過一份新聞稿,標題係「Worldwide Foldable Smartphone Market to Grow 30% YoY in 2026, Boosted by the First Apple Foldable iPhone」。呢個 +30% 至今仍然喺網上不斷被引用 —— 但嗰份報告同時假設摺疊 iPhone 喺 2026 年第一季推出、平均售價 $2,400、市佔超過 22%,三個假設全部已經被現實推翻(實際 10 月 23 號先出、起價 $1,999)。IDC 自己 8 月嘅更新已經改咗做 +12.6%。
引用行家預測嗰陣,日期同標題一樣重要。
三個數字背後係唔同嘅假設:
- TrendForce(最保守):零件成本(尤其記憶體)升到咁上下,Android 品牌會減產甚至砍產品線。Apple 加入帶嚟嘅 500 萬部,主要係抵銷其他品牌嘅跌幅,唔係淨增長。佢原文寫得好清楚:「incremental demand generated by the iPhone Duo is primarily offsetting declines among existing brands」。
- IDC 同 Counterpoint(較樂觀):Apple 入場會擴大整個品類嘅需求池,帶動整體增長。
如果 TrendForce 啱,咁 iPhone Duo 就大致係一單零和交易 —— Apple 賺嘅每一部,都係由 Samsung、華為或者其他 Android 品牌手上攞返嚟。如果 IDC 同 Counterpoint 啱,咁就係開拓新市場。
兩種情況對供應鏈嘅意義完全相反:零和情況下,摺機零件商嘅總需求唔會增加,只係客戶名單換咗人;擴張情況下,成條鏈都會受惠。
本文唔會揀邊一份報告係啱。三間都係業界標準來源。呢類分歧喺新品類嘅第一年好常見,因為冇歷史數據可以錨定。
可以做嘅係記低驗證方法:2027 年初,Samsung 摺機出貨量同Android 陣營整體摺機出貨量嘅實際數字出嚟嗰陣,就知道 Apple 嗰 500 萬部係新增需求定係搶返嚟。呢個係一個可以證偽嘅問題,而唔係一個意見。
順帶一提一個好少人講嘅數:Counterpoint 話摺機去年佔全球手機銷量不足 2%。
即係話,就算取最樂觀嗰個數(IDC 嘅 2,290 萬部),佢喺一個年銷量十幾億部嘅市場入面,仍然係一個接近小數點後嘅品類。
呢個唔代表佢唔重要 —— 高單價產品對毛利嘅貢獻可以遠高於佢嘅出貨量佔比。但當有人同你講「摺機會改變智能手機行業」嗰陣,記住個分母。
「摺機概念股」行情 — 逐隻查真因
發布會之後,社交媒體同財經版即刻出現一堆「Apple 摺機供應鏈受惠股」名單。本文將 9 月 9 號收市到 9 月 11 號收市嘅實際表現拉晒出嚟,然後逐隻去查當日到底發生咗咩事。
結果係今次研究入面最意外嗰部分。
升幅頭兩名 —— Skyworks Solutions(SWKS)+15.43%、Qorvo(QRVO)+10.84% —— 遠遠拋離 Apple 自己嘅 +5.37%。任何人見到呢張表,第一反應都會係:摺機要多一套天線、多一組射頻前端,所以射頻股爆升。
呢個推論係錯嘅。
$220 億併購,喺同一日過咗中國關卡
9 月 10 號,Skyworks 行政總裁 Phil Brace 喺 Goldman Sachs 嘅會議上面確認:Skyworks 同 Qorvo 嘅合併已經進入最後階段,中國市場監管總局(SAMR)嘅審查到咗最後階段,目標年底前完成交易。
呢單交易 2025 年 10 月首次公布,現金加股票,作價 $220 億美金。對套利資金嚟講,「中國批唔批」一直係最後亦係最大嘅不確定性 —— 一旦呢個風險消失,兩隻股嘅價格就會向交易對價收斂。
當日盤中:SWKS 升 10% 報 $84.24、QRVO 升 6% 報 $111.49。收市:SWKS $84.03(+9.78%)、QRVO $112.36(+6.77%)。Yahoo Finance 當時就寫得好明白 —— 嗰日整個晶片板塊係紅嘅,所以呢對股嘅同步上升,framing 係「併購套利重新定價」,唔係板塊行情。
一星期計(9 月 4 號收市 $74.02 → 9 月 11 號收市 $88.35):SWKS +19.36%;QRVO($102.84 → $116.65)+13.43%。Benzinga 指 SWKS 有機會成為當週標普 500 表現最好嘅股份。Qorvo 創 52 週新高。
當 A 公司宣布用 $X 收購 B 公司,B 嘅股價唔會即刻升到 $X,會停喺一個折讓位。呢個折讓反映嘅係交易失敗嘅機率 —— 監管唔批、融資出事、股東否決。
每當一個障礙清除,折讓就會收窄,兩隻股同步跳升。所以呢類升幅嘅驅動力係機率重估,唔係盈利預測改變。
點分辨?睇三樣嘢:①兩隻股係咪同日同向大升 ②有冇監管/股東/融資嘅消息 ③同板塊其他股係咪跟唔到。今次三項全中。
如果有人喺 9 月 10 號見到「SWKS 升 10%」,以為係 Apple 摺機帶動,然後去追買同類射頻股 —— 佢買嘅係一個唔存在嘅主題。
更重要嘅係後果唔對稱:併購套利嘅升幅,喺交易完成嗰日就會停。如果中國審查最後出現變數,跌返落去嘅速度會快過升上嚟。呢隻風險同 iPhone 賣幾多部完全無關。
日期重疊唔等於因果。呢句嘢講落好阿媽係女人,但今次佢值 15 個百分點。
咁邊隻先係真・Apple 含量?
拆走咗併購嗰兩隻,名單上面真正同 Apple 掛鈎嘅,就得返幾隻。
Apple 含量最高嘅上市公司係 Cirrus Logic(CRUS) —— 德州奧斯汀嘅音訊同高效能混合訊號晶片商。佢自己嘅 10-K 年報寫明:2026 財年 91% 收入嚟自 Apple(2025 年係 89%)。呢個集中度喺標普成分股入面幾乎冇對手。
CRUS 兩日升 7.29%,一星期(9 月 4 號 → 9 月 11 號收市)升 4.93%。
本文搵唔到 9 月 10 至 11 號 CRUS 嘅特定公司消息。有 Street research 提到分析員目標價由 $152.50 上調到 $184.25,理由包括潛在嘅 Apple 新增內容(content wins),但呢啲報告嘅日期無法精確對應到呢兩日。
所以本文唔會宣稱「CRUS 因為摺機而升」。可以講嘅只係:佢係全市場最純粹嘅 Apple 含量代理,喺一個 Apple 大升嘅窗口入面跟住升,呢個相關性合理,但因果未經證實。
不過 CRUS 有個數字值得擺出嚟,因為佢講咗一個同「供應鏈受惠」完全相反嘅故事:
| 股票 | 9/9 → 9/11 | 2026 年至今(YTD) | 定位 |
|---|---|---|---|
| AAPL | +5.37% | +22.22% | 品牌/整機 |
| CRUS | +7.29% | +0.24% | Apple 佔收入 91% |
| SWKS | +15.43% | +39.33% | 射頻(併購中) |
| QRVO | +10.84% | +38.03% | 射頻(被併購) |
| QCOM | +3.16% | +6.38% | 基頻/射頻 |
| APH | +3.17% | +24.20% | 連接器/機構件 |
| GLW(康寧) | −1.22% | +90.04% | 蓋板玻璃 |
| SPY | +0.25% | +12.08% | 大市 |
睇清楚 CRUS 嗰行:兩日升 7.29%,但全年只係 +0.24%。即係話,喺 Apple 升 22%、標普升 12% 嘅一年入面,全市場 Apple 含量最高嗰間公司,基本上係打和。
康寧(GLW)更加直接:作為蓋板玻璃嘅主要供應商、摺機敘事入面經常被點名嘅受惠者,喺呢兩日跌咗 1.22%。但佢全年升 90.04% —— 佢今年嘅升幅,同摺機冇乜關係,同 AI 數據中心光通訊生意嘅關係大得多。
呢個對比講出咗一個結構性事實:喺 Apple 嘅供應鏈入面,做「零件」同做「品牌」嘅回報分佈,完全唔同。
Apple 有定價權(雖然今年被記憶體咬咗一啖)、有服務收入、有股票回購。供應商就要面對單一客戶、年年被壓價、而且冇議價空間 —— Cirrus 91% 收入靠一個客,佢喺談判枱上面嘅位置係點,唔洗畫圖都明。
所以「摺機供應鏈受惠」呢個講法,需要一個補充:受惠嘅前提係單機零件價值(content per device)上升幅度,要大過被壓價嘅幅度。呢個要等業績先驗證得到,唔係發布會當日可以知。
目前為止,唯一可以確認單機零件價值大幅上升嘅環節 —— 係 Samsung Display 嗰塊 $250 屏幕。
成本嗰邊:同一個窗口,記憶體股喺度跌
成篇文最矛盾嘅畫面喺呢度。
Apple 加價嘅原因係記憶體貴。但喺 Apple 升 5.37% 嘅同一個窗口,記憶體同儲存股全線下跌:
9 月 10 號當日,Roundhill Memory ETF(DRAM)收市跌約 4.9%、iShares Semiconductor ETF(SOXX)跌 2.74%(數字經 Polygon 核對)。財經報道歸咎於三個原因:
- 利率 —— 油價同伊朗局勢推高美債孳息,令高估值成長股受壓
- 供給增加 —— Samsung 同 SK Hynix 公布擴產,預期記憶體價格會隨供應追上而轉弱
- AI 資本開支見頂 —— 市場預期 AI capex 喺 2026 年見頂之後回落
要補一個時序細節:市場明確 price in「聯儲局下星期加息」,係喺 9 月 11 號 8 月 CPI 出咗之後先真正成形;9 月 10 號當日嘅主因係油價同孳息,加息只係背景憂慮。呢兩件事好容易被壓縮成一件,但佢哋相差一日。
呢個同本網 9 月 10 號嗰篇〈30 年債息 5.37%⋯⋯〉記錄嘅同一個交易日吻合 —— 嗰日科技同原材料板塊領跌、SMH 跌 2.44%,而 AAPL 係少數上升嘅大型股之一。
一個 5% 至 7% 嘅回吐,喺呢批股身上係咩概念?睇 2026 年至今:
- SanDisk(SNDK):+588.07%
- Micron(MU):+241.70%
- Seagate(STX):+201.45%
- Western Digital(WDC):+159.58%
對比同期標普 ETF(SPY)+12.08%、納指 ETF(QQQ)+16.37%。
換句話講,呢幾日嘅跌幅,喺一條升咗五倍嘅曲線上面連一個明顯嘅缺口都畫唔出。將呢個叫做「記憶體週期見頂」係言之過早;將佢叫做「一年嚟最強板塊喺加息預期下嘅正常回吐」比較貼近數據。
但呢個現象本身有個資訊價值:成本轉嫁嘅兩邊,而家喺市場眼中都唔係贏家。
Apple 因為食咗成本而毛利率受壓;記憶體廠因為市場開始擔心加息同擴產而估值受壓。兩邊都跌緊「未來嘅好日子」嘅折現。中間隔住嗰舊價值 —— 消費者多俾嗰 $100 —— 其實邊個都冇完全袋到。
呢個局面有個名:成本推動型通脹傳到終端嗰陣,通常唔會有人贏,只會有人輸少啲。
分銷端:電訊商肯唔肯幫手找數?
一部 $1,999 嘅手機,喺美國市場好少會有人一筆過俾錢。真正決定佢賣得郁定賣唔郁嘅,係電訊商補貼。
所以當 AT&T 行政總裁 John Stankey 喺 Yahoo Finance 訪問度開口嗰陣,佢講嘅每一隻字都有重量。
Stankey 原話:「The best characterization I can give is, looking at the foldable phones that have been out in the market, this is not new.」(我可以俾到嘅最好形容係 —— 睇返市面上已經有嘅摺機,呢樣嘢唔新。)
佢再補充:Android 陣營嘅摺機已經出咗幾年,而佢哋「tends to function more as a specific niche type application as opposed to it's broadly accepted」—— 傾向係一個特定嘅小眾應用,而唔係被廣泛接受。至於 iPhone Duo 會唔會有分別,佢話要 wait and see。
分析師 Michael Gartenberg(前 Apple 市場推廣)對 Fortune 表達過同一個意思。Fortune 嘅原文係間接引述、唔係直接引號:Duo 賣成點,好大程度取決於電訊商肯唔肯俾出可觀嘅補貼,或者有幾多人肯俾足 $2,000 以上。
而全美第三大電訊商嘅 CEO,喺產品公布後第一時間講嘅係「呢樣嘢唔新」、「小眾」、「睇定啲」。
呢個唔等於佢唔會補貼 —— 電訊商補貼旗艦機係搶用戶嘅標準武器。但佢嘅語氣,同「我哋準備好大手推呢部機」之間,距離唔細。順帶一提,AT&T(T)9 月 11 號由 $25.55 升到 $26.06 收市,升 2.00%(Polygon)。
而另一邊有同樣有份量嘅反方意見。
Apple 投資者 Gene Munster 對 Fortune 講:「This is the first time since AirPods came out that this is a product that people really want.」(自從 AirPods 之後,呢個係第一次有一件產品係人哋真係想要嘅。)佢再加一句:「I left feeling like they got a little bit of their product mojo back.」
Gartenberg 自己都話,Apple 近年嘅發布會「been a wash, rinse, and repeat cycle」(洗、沖、重複),但今次「was a good event for Apple and a good start for the new CEO」,並且認為 Apple 雖然比 Samsung 同 Google 遲入場,但交出咗一代紮實嘅摺機。
所以現實係:產品評價正面,渠道態度保留。呢兩件事可以同時為真,而佢哋會喺 10 月 16 號預售、10 月 23 號發售嗰陣撞埋一齊。
華爾街俾咗咩數?
呢度要好小心。如果只揀睇好嗰幾份,會得出一個完全錯嘅印象 —— 發布會之後,華爾街其實係分裂嘅。
以 9 月 11 號收市 $332.27 計算:
| 投行 | 評級 | 目標價 | 距 9/11 收市 | 備註 |
|---|---|---|---|---|
| TD Cowen | 買入 | $400 | +20.4% | 全場最高 |
| Bank of America | 買入 | $370 | +11.4% | 由 $380 下調 |
| Citi | 買入 | $365 | +9.9% | 稱 Duo 係 Apple Watch/AirPods 以嚟最大嘅新硬件品類 |
| Morgan Stanley | 增持 | $360 | +8.3% | ⚠️ 該目標價日期為 9 月 2 日,發布會之前 |
| Oppenheimer | Perform(中性) | — | — | 指供應只夠 800 萬至 1,000 萬部 |
| Needham(Laura Martin) | Hold(中性) | — | — | 指平價機要等到明年春季,威脅短期銷量;AI 進度「太少、太遲」 |
| Rosenblatt | Neutral | $303 | −8.8% | 低過現價 |
| 市場平均 | — | 約 $335 | 約 +3.5% | 區間由 Barclays $245 到 TD Cowen $400 |
睇最後兩行。市場平均目標價約 $335,只比收市價高 3.5%;最低嗰個(Barclays)$245,比收市價低 26%。呢個先係完整嘅圖畫。
而最值得拆嘅係 Bank of America 嗰個下調。
表面睇,「股價升咗,目標價反而減」好似係估值太貴。但 BofA 嘅理由唔係估值,係毛利。
分析員 Wamsi Mohan 寫「iPhone Duo stole the show」,並且上調出貨量預測(2026 財年 +200 萬部、2027 財年 +500 萬部)。但佢同時:
- 下調平均售價 $14 —— 因為 Apple 定價低過佢預期(BofA 原本估 Duo $2,099、Pro 系列加 $150 至 $200)
- 將 2027 財年每股盈利由 $9.92 下調到 $9.46
即係話:賣得多咗,但每部賺少咗,加埋之後盈利淨係跌。
呢個正正係本文 Chapter 02 講嘅同一件事,只不過由一間投行用佢自己嘅模型計出嚟:Apple 今次嘅定價,低過一個「正常成本轉嫁」應有嘅水平。
另一邊,Deepwater 嘅 Gene Munster 將 iPhone Duo 佔 2027 財年 iPhone 收入嘅比重,由 5% 一口氣調高一倍到 10%。呢個係目前最激進嘅假設,亦係最值得 stress test 嘅一個。
Fortune 指 iPhone 大約佔 Apple 總收入一半。如果 Duo 要佔 2027 財年 iPhone 收入 10%,需要嘅出貨量要遠高於 TrendForce 2026 曆年估嘅 500 萬部。
換句話講,10% 呢個假設隱含咗第二年出貨量顯著放大,同時隱含咗 ASP 維持喺高位(唔減價、唔推平價版)。
呢兩個條件唔係不可能 —— IDC 自己就估 Apple 首年出貨超過 1,000 萬部,Oppenheimer 估 800 萬至 1,000 萬部,TD Cowen 估 2026 下半年約 600 萬部。但佢哋全部都唔係 2026 年 9 月可以驗證嘅事。而市場已經喺兩日之內俾咗 $2,470 億市值。
$2,470 億到底買咗啲咩?用公司自己嘅數拆一次
到呢度,可以用 Apple 自己申報嘅財務數字,將成件事收返埋。以下數據來自 Apple 向美國證交會提交嘅季度報表(經 Polygon 讀取),唔係任何人嘅估算。
| 財政季度 | 截止日 | 收入(億美元) | 毛利(億美元) | 毛利率 |
|---|---|---|---|---|
| 2025 財年 Q4 | 2025-09-27 | 1,024.66 | 483.41 | 47.18% |
| 2026 財年 Q1 | 2025-12-27 | 1,437.56 | 692.31 | 48.16% |
| 2026 財年 Q2 | 2026-03-28 | 1,111.84 | 547.81 | 49.27% |
| 2026 財年 Q3 | 2026-06-27 | 1,094.17 | 547.70 | 50.06% |
| 過去四季合計 | — | 4,668.23 | 2,271.23 | 48.65% |
如果你讀到 Chapter 02 嗰度,以為 Apple 而家毛利率喺度插水 —— 暫時未係。
睇最右嗰欄:整體毛利率由 2025 財年 Q4 嘅 47.18% 一路升到 2026 財年 Q3 嘅 50.06%,五個季度以嚟最高(對比 2025 財年 Q3 係 46.49%)。主要動力係服務業務佔比上升 —— 服務嘅毛利率遠高於硬件。
咁點解本文仲要講記憶體?因為時間差:iPhone 18 Pro 9 月 18 號先發售、Duo 10 月 23 號先發售。用貴咗 38% 嘅物料造出嚟嘅機,要到 2026 財年 Q4(9 月底止)同 2027 財年 Q1(12 月底止)先大規模入賬。
所以呢張表唔係反證,係基準線。下一份業績嘅產品毛利率跌定唔跌、跌幾多,就係本文所有推算嘅第一次真正檢驗。
有咗呢啲數,就可以計市場到底 price in 咗幾多。
過去四季 Apple 純利合共 $1,289.3 億(Q4'25 $274.66 億 + Q1'26 $420.97 億 + Q2'26 $295.78 億 + Q3'26 $297.89 億)。以 9 月 11 號收市市值 $4.8492 兆計,往績市盈率約 37.6 倍。
而家做一個簡單嘅反推:如果市場按同一個 37.6 倍嘅估值去俾錢,咁兩日多咗嘅 $2,470.7 億市值,隱含市場相信 Apple 每年會多賺:
計法:$2,470.7 億 ÷ 37.6 = 約 $65.7 億嘅年度額外純利。
而 iPhone Duo 可以貢獻幾多?500 萬部 × $1,999 = $99.95 億收入。用過去四季嘅整體純利率 27.62% 去乘($1,289.3 億 ÷ $4,668.23 億),得出 約 $27.6 億純利。
$27.6 億 ÷ $65.7 億 = 42%。
換句話講,即使 TrendForce 嘅 500 萬部完全實現,iPhone Duo 本身只解釋到市場兩日加上去嘅市值嘅四成。
餘下嗰六成,市場係為咩嘢俾錢?答案已經喺前面幾章:成條 iPhone 產品線嘅平均售價重構 —— Pro 同 Pro Max 各加 $100、1TB 加 $300、基本版押後半年、頂部新增一條 $3,199 嘅價格線。呢啲加埋,覆蓋嘅係成個秋季換機潮,而唔係一部小眾機。
呢個「42%」有幾個方向相反嘅誤差來源,兩邊都要講:
令 42% 偏高(即 Duo 貢獻其實更細):
- 用整體純利率 27.62% 去乘 Duo 收入係簡化。硬件利潤率一般低過公司平均(服務業務拉高咗平均),所以 Duo 嘅真實純利貢獻大機會低過 $27.6 億。
令 42% 偏低(即 Duo 貢獻其實更大):
- 本文用 $1,999 入門價當成平均售價,但 SKU 階梯去到 $3,199。如果實際平均售價係 $2,400,Duo 收入就係 $120 億,同一條算式得出約 50%。
- 更重要嘅係出貨量假設。本文用 TrendForce 嘅 500 萬部,但 IDC 估 Apple 首年超過 1,000 萬部、Oppenheimer 估 800 萬至 1,000 萬部、TD Cowen 估 2026 下半年約 600 萬部。出貨量假設一倍上落,個 42% 就會由四成變成八成以上,本文「Duo 只解釋到四成」呢個結論就唔成立。
- 另外,TrendForce 嗰 500 萬部係曆年 2026 數字,而部機 10 月 23 號先出 —— 即係約十星期做到 500 萬部,本身已經係一個唔保守嘅假設。
其他:市場唔會用固定市盈率去 price in 新消息,估值倍數本身會變,所以呢個計算係量級參考而唔係精算。而 $2,470.7 億入面嘅大市因素接近零(同期 SPY 只升 0.25%、QQQ 跌 0.20%),呢一點反而令歸因更乾淨。
結論應該咁讀:唔係「Duo 一定只解釋到四成」,而係「用最主流嘅出貨量預測去計,Duo 本身解釋唔到大部分升幅;而出貨量假設就係整條推理最脆弱嗰一環」。
對返數:三個月前寫過嗰個劇本,兌現咗
2026 年 6 月 26 號,本網寫過一篇〈Apple 一年嚟最傷一日插 6% — MacBook 突然加價,真兇唔係關稅,係 AI 搶光晒全世界記憶體〉。
嗰陣 Apple 突然喺 Mac、iPad、Apple TV、HomePod 同 Vision Pro 全線加價(Fortune 指 Mac、iPad 同家居裝置嘅加幅介乎 15% 至 33%),而股價當日插 6%。
三個月之後,同一條劇本演到 iPhone 身上:
| 時間點 | 發生咗咩事 | 來源 |
|---|---|---|
| 2026 年 6 月 | Mac/iPad/Apple TV/HomePod/Vision Pro 全線加價 15%–33% | MacRumors、Fortune |
| 2026 年 7 月 | Tim Cook 形容記憶體短缺係「100-year-flood」事件 | Fortune |
| 2026 年 7 月 | Apple 就財政年度第四季發出令人失望嘅收入指引,理由係供應鏈限制 | Fortune |
| 2026 年 8 月 | TrendForce:18 Pro BOM 升 38%,預期 Apple 會「放棄一部分毛利」 | MacRumors 引述 TrendForce |
| 2026 年 9 月 | iPhone 18 Pro/Pro Max 加 $100;1TB 版本加 $300;基本版押後到 2027 春 | Apple、MacRumors、BofA |
值得講清楚嘅係:6 月嗰篇文嘅論點係成本推動、唔係關稅推動,而呢三個月嘅發展完全站喺呢一邊 —— TrendForce 嘅成本拆解、Cook 自己嘅「百年一遇洪水」、以至今次加價集中喺高容量版本,全部指向記憶體。
亦即係話,今次 iPhone 加價,唔應該當成 Apple 定價權變強嘅證據。佢係一個已經運行咗一年、由 AI 搶記憶體引發、而家終於傳導到消費者手上嘅成本週期嘅最新一格。
換個角度理解今次成件事:iPhone Duo 係一個非常成功嘅注意力管理。
發布會嗰日,全世界討論嘅係摺痕、鉸鏈、Apple Pencil、5 級鈦金屬。冇乜人討論「iPhone 18 基本版去咗邊」、「1TB 點解貴咗 $300」、「毛利率會點」。
呢個唔係陰謀,係產品發布嘅正常效果。但作為投資者,兩件事要分開睇:令你興奮嗰樣嘢(摺機),同決定張損益表點樣嗰樣嘢(記憶體成本同產品組合),唔係同一樣嘢。
由而家到年底,四個可以驗證嘅時間點
呢篇文入面有好多推算。推算嘅價值唔在於佢啱唔啱,而在於佢幾時會被證實或者證偽。以下係接下來嘅日程:
為咗誠實,列出本文最可能出錯嘅位置:
- $250 面板價係爆料,唔係官方數字。如果實際遠低於 $250,「12.5% 落咗 Samsung 袋」呢個論點嘅力度會大幅減弱。
- BOM +38% 係 TrendForce 估算,唔係 Apple 披露。所有由呢個數推導出嚟嘅毛利率結論,都繼承咗呢個不確定性。
- Apple 有好多對沖工具:長期供應合約、預先採購、服務收入(毛利率遠高於硬件)、股票回購。硬件毛利率下跌唔一定等於每股盈利下跌。
- 摺機市場可能真係大爆發。IDC 嘅 +30% 唔係亂寫,Samsung 連續兩年 30% 增長係實實在在嘅數據。如果 Apple 帶動咗品類擴張,本文「零和」嗰個假設就會錯。
- 記憶體週期可能快過預期見頂。Samsung 同 SK Hynix 擴產如果令價格 2027 年回落,Apple 嘅成本壓力會自然消失,而今日呢篇分析就會變成一個已經過去嘅問題。
最後將成篇文濃縮返做三句:
一,Apple 兩日市值多咗 $2,470 億,但呢兩日市場真正重估嘅唔係摺機銷量,係成條 iPhone 產品線嘅平均售價結構 —— 移走低價選項、拉闊高容量價差、加設一個 $3,199 嘅價格錨。
二,呢個結構升級嘅背後,係一個冇人贏嘅成本傳導:零件成本升 38%、售價只加 9.1%,記憶體佔一部 iPhone Pro 嘅零件成本由 10% 升到 34%,而 $250 嘅屏幕錢流去咗最大對手度。
三,市場上流傳嘅「摺機供應鏈」名單,最少有兩隻(SWKS、QRVO)嘅升幅同摺機完全無關,而係一單 $220 億併購喺中國過咗關。喺呢類主題行情入面,查清楚每一隻股當日實際發生咗咩事,比記住個主題重要好多。