央行狂掃 289 噸黃金?
世界黃金協會靜雞雞將 Q1 數字砍走 187 噸
重點摘要
- Q1 央行淨購入由 244 噸修訂至 57 噸,減 187 噸
- Q2 央行淨購入 288.9 噸,按年升 62%,唔係 74%
- 上半年央行合計 345 噸,2022 年以嚟最低
- OTC 同庫存流動上半年 571 噸,比央行多 66%
- 波蘭 Q2 買 51 噸居首,中國人民銀行買 33 噸
7 月 30 號,世界黃金協會(World Gold Council)出咗份 Gold Demand Trends Q2 2026。全球財經傳媒即刻推同一個標題:「各國央行第二季狂掃 289 噸黃金,破紀錄」。
數字冇錯。288.9 噸,對比去年同期 177.9 噸,升 62%,係有紀錄以嚟最強嘅第二季。
但份報告嘅腳註入面,有一句冇乜人讀嘅嘢:「新數據同分析令我哋將 Q1 央行需求估算由 244 噸大幅修訂至 57 噸。」
187 噸。以 8 月中嘅金價計,大概值 265 億美元。呢批黃金,半年前全世界都以為係各國央行買咗。而家世界黃金協會話:唔係。
咁係邊個買?呢篇文就係拆呢條數。
先搞清楚條時間線:金價點樣由 $5,595 跌返 $4,000
要理解點解呢個修訂咁重要,首先要記得 2026 年上半年金市發生過乜。因為市場敘事同實際數據,喺呢六個月裂開咗。
好多人以為「打仗 = 金價升」。2026 年上半年推翻咗呢個直覺。
美伊開戰之後,能源價格抽升 → 通脹預期上升 → 市場反而預期聯儲局要 更耐先減息 → 實質債息升 → 持有唔生息嘅黃金機會成本變貴 → 金價跌。同時美元轉強,再多踩一腳。
換個角度理解:黃金唔係「怕打仗」嘅資產,係「怕實質利率」嘅資產。地緣風險只係其中一個輸入項,唔係唯一嗰個。
187 噸去咗邊?逐格拆世界黃金協會嘅修訂
我哋睇返個實際數字。以下全部係世界黃金協會官方表格嘅數,唔係二手轉述。
| 項目 | 原本公布 | 修訂後 | 差異 |
|---|---|---|---|
| 2026 Q1 央行淨買入 | 244 噸 | 57 噸 | −187 噸 |
| 2026 Q2 央行淨買入 | — | 288.9 噸 | vs 去年 177.9 噸,+62% |
| 2026 上半年合計 | — | 345 噸 | 2022 年(241 噸)以嚟最低上半年 |
| Q2 相對 Q1 倍數 | — | 約 5 倍 | 因為 Q1 被砍到得 57 噸 |
睇清楚最後兩行。「Q2 係 Q1 嘅五倍」呢個聽落好誇張嘅講法,其實一半原因係分母被改細咗 — 唔係 Q2 特別勁,係 Q1 由 244 噸變咗 57 噸。
更加值得留意嘅係上半年總數:345 噸,係 2022 年以嚟最低嘅上半年。2022 年當時係 241 噸。即係話,如果你淨係睇「上半年」呢個時間框,2026 年央行買金唔單止唔係破紀錄,而係四年以嚟最疲弱。
但傳媒標題唔會咁寫。因為「破紀錄」同「四年新低」擺喺同一份報告入面,而編輯只可以揀一個做標題。
唔少報道(包括中東同亞洲幾間大報)將 Q2 增幅寫成「按年升 74%」。呢個數計錯咗。
世界黃金協會官方表格寫得好清楚:Q2'25 係 177.9 噸,Q2'26 係 288.9 噸。288.9 ÷ 177.9 = 1.624,即係 升 62%,唔係 74%。
74% 呢個數應該係用咗未修訂前嘅舊基數計出嚟。同一份報告、同一日出街,已經有兩個版本喺市面流傳 — 呢個本身就係一個訊號:大家引嘅數,好多時冇返去核對原表。
187 噸冇消失 — 佢淨係換咗個名
呢度先係整件事最有意思嘅地方。
世界黃金協會冇話「Q1 少咗 187 噸需求」。佢做嘅係將呢 187 噸由「央行」呢一格,搬去「OTC 同庫存流動」(OTC and stock flows)嗰一格。
報告投資章節嘅原文係咁寫:「OTC 同庫存流動呢部分喺 Q2 係 327 噸。加埋向上修訂後嘅 Q1 數字(244 噸),呢個類別嘅上半年總數達到相當可觀嘅 571 噸。」
睇到未?上半年「睇唔到嘅買家」買嘅黃金(571 噸),比全世界所有央行加埋(345 噸)仲要多 66%。
咁「OTC 同庫存流動」究竟係啲乜?世界黃金協會自己嘅定義好誠實:呢一格捕捉「投資需求入面比較唔可見嘅部分,以及數據嘅統計殘差」。翻譯做人話 — 就係「我哋知有人買咗,但我哋唔知係邊個」嗰批。
報告提供咗兩條線索:
- 線索一:美國期貨市場入面,資產管理人嘅淨好倉由 4 月底開始穩步上升,已經返到 1 月金價見頂嗰陣未見過嘅水平。即係話,喺金價跌嘅時候,專業投機資金反而係加倉。
- 線索二:行業消息顯示,OTC 買盤「大部分集中喺亞洲市場,而唔係全球平均分布」。
將呢兩條線索同前面嘅修訂擺埋一齊,個圖畫就出嚟喇。
呢個唔係「央行買金」嘅故事,係「亞洲檯底錢買金」嘅故事。
分別喺邊?央行買金係要向 IMF 申報嘅,有時間表、有紀律、有政治含義,而且通常買得慢同穩。OTC 買盤冇呢啲約束 — 佢可以一次過大手掃,亦可以一次過走人。
換句話講,如果你之前嘅睇好邏輯係「央行結構性買盤托住個底」,呢份修訂應該令你重新檢視。因為托住上半年個底嘅,有相當大部分其實係一批冇名冇姓、隨時可以掉頭嘅資金。
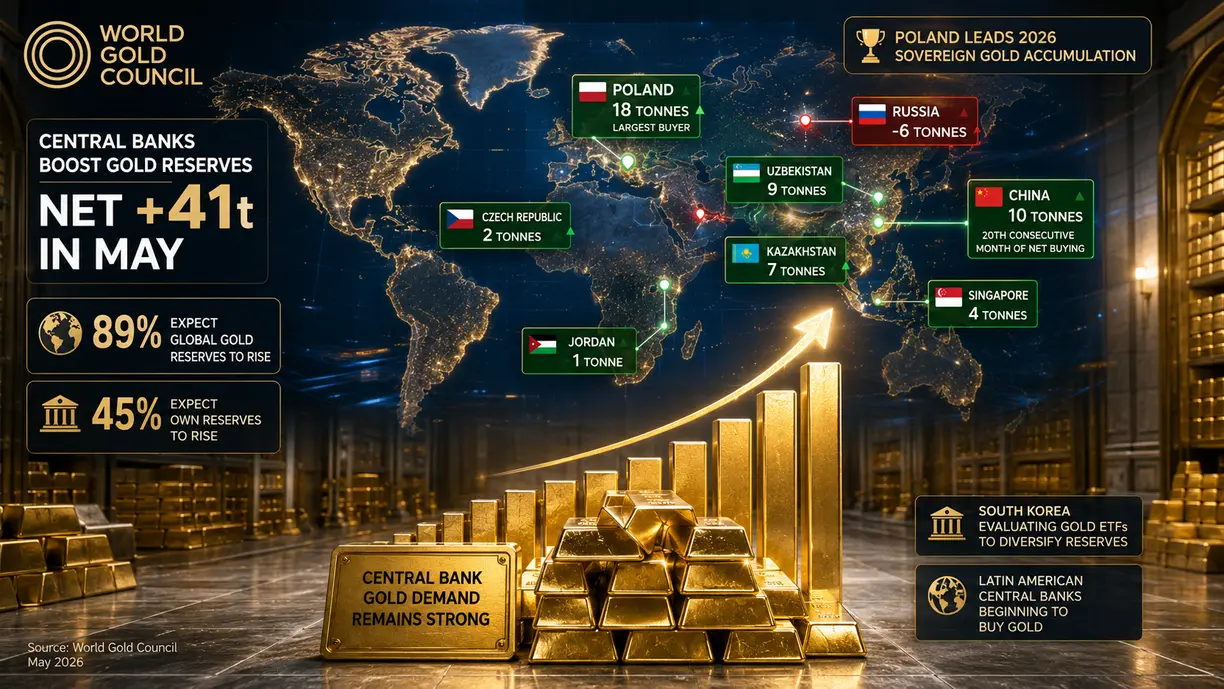
真正嘅央行買家名單:波蘭第一,中國第二
剔走 OTC 之後,真正有申報、有名有姓嘅央行買家係邊幾個?
| 央行 | Q2 淨買入 | 最新持有量 / 備註 |
|---|---|---|
| 波蘭國家銀行 | +51 噸 | 6 月底儲備達 632 噸;上半年合共買 82 噸,向 700 噸目標推進 |
| 中國人民銀行 | +33 噸 | 自 2023 年第四季(44 噸)以嚟最大單季增持;上半年 +40 噸,申報持有 2,346 噸 |
| 烏茲別克央行 | +16 噸 | 細規模儲備國持續增持 |
| 哈薩克國家銀行 | +15 噸 | 見文中金庫圖片 |
| 約旦央行 | +6 噸 | — |
| 捷克國家銀行 | +6 噸 | — |
| 加納 / 新加坡金管局 / 阿聯酋 / 吉爾吉斯 | 小額 | 顯示買盤覆蓋面仍然闊 |
兩個位值得停一停。
波蘭:一個中型經濟體嘅極端配置
波蘭上半年買咗 82 噸,係全球第一。佢公開講明目標係 700 噸,而家 632 噸。呢個唔係分散投資,呢個係國家層面嘅政策決定 — 一個直接同俄羅斯接壤、經歷過主權消失嘅國家,對「放喺人哋手上嘅資產」有幾唔信任,睇數就知。
中國:表面慢,空間大
人民銀行 Q2 買 33 噸,聽落唔多,但已經係兩年半以嚟最大單季。真正嘅重點喺比例:中國申報嘅 2,346 噸黃金,大約只佔佢外匯儲備嘅 9%。西歐主要央行普遍係 70% 以上。
呢個差距就係空間。就算中國只想追到 20%,以現價計都仲要買幾千噸。所以市場一路會有一種預期:PBoC 嘅買盤唔會停,只會慢。
世界黃金協會喺報告入面兩次提到:Q2「未申報買盤」(unreported buying)再次處於偏高水平,而且持續係市場一個顯著特徵。
即係話,官方數字之外,仲有一批央行或官方機構喺度買緊,但唔申報。呢批嘢最終會唔會被追認、幾時追認,冇人講得準 — 而今次 Q1 由 244 噸改到 57 噸,正正示範咗呢類估算可以錯得幾遠。
賣家嘅故事仲精彩:俄羅斯點解要賣自己嘅保命金
上半年 345 噸呢個「四年低位」,唔係因為冇人買,而係因為有人喺度大手賣。
俄羅斯 — 一個關於黃金極限嘅實驗
俄羅斯央行 Q2 淨賣 22 噸,係季內最大賣家;上半年合計賣出約 43.5 噸(部分行業媒體報 44 噸)。
背景係:俄羅斯 2026 年上半年聯邦財政赤字接近 6 萬億盧布。
諷刺嘅地方喺:俄羅斯用咗差唔多十年建立呢批黃金儲備,明確目的就係防制裁。而家真係要用,佢先發現一件事 — 黃金賣畀本國銀行,收返嚟嘅係盧布,唔係美元或者歐元。
黃金確實解決咗「資產被遠距離凍結」呢個問題。但佢冇解決「喺財政壓力下跨境結算」呢個問題。實物黃金有地理位置,要搬要對手方,而佢嘅對手方就係執行緊制裁嗰班人。
土耳其 — 由最大賣家變成幾乎停手
土耳其央行係 Q1 嘅最大賣家,亦係拖低上半年數字嘅主因之一。
但 Q2 佢只賣咗 4 噸,同時將未平倉嘅黃金掉期(swaps)由高峰超過 80 噸,減到 6 月底約 60 噸。
即係話,土耳其嘅賣盤主要係 流動性驅動嘅一次性行為,而唔係策略性減持。呢個對睇好嘅一方係好消息 — 佢已經賣完。
另外兩個:亞塞拜疆嘅國家石油基金(SOFAZ)喺 Q1 有明顯減持;德國央行 Q2 減 1 噸,規模好細,同鑄幣業務相關,屬於例行操作。保加利亞轉咗 2 噸畀歐洲央行 — 呢個係因為加入歐元區嘅技術性安排,世界黃金協會喺圖表入面已經剔除。
所以整個上半年嘅正確理解係:買方需求其實幾健康而且分布好闊,但被少數幾個因財政壓力被迫賣金嘅國家抵消咗。呢個同「大家對黃金失去興趣」係兩件完全唔同嘅事。
散戶嗰邊:ETF 大逃亡,但金條照掃
央行同 OTC 講完,睇返睇得見嘅散戶錢。呢邊嘅分裂更加明顯。
ETF:六月一個月走咗 74 噸
實物支持嘅黃金 ETF Q2 掉頭,全球持倉減 45 噸,令上半年淨增幅收窄至 18 噸。個反轉集中喺 6 月 — 單月流走 74 噸。以金額計,Q2 淨流出 40 億美元,上半年淨流入由此收窄至 80 億美元。
分地區睇,個畫面好唔平均:
- 北美:Q2 走 45 噸,上半年走 61 噸 — 係該區自 2013 年以嚟最差嘅上半年。除咗金價回落,報告點名咗四個原因:新任聯儲局主席嘅鷹派訊號、美伊衝突帶嚟嘅通脹憂慮、實質債息上升、美元轉強。
- 亞洲:上半年 +70 噸,係該區有紀錄以嚟最強嘅上半年;但 Q2 蝕返 15 噸,而且 6 月創咗單月流出紀錄。原因係中國投資者轉去追本地股市,日本投資者就因為日本央行加息而走。
- 歐洲:Q2 唯一錄得正數嘅地區,+16 噸,主要靠英國(+17 噸,同本土政治不確定性有關)。瑞士同法國都有小額流出,集中喺 6 月,同歐洲央行加息 25 點子有關。
- 印度:逆市加 4 噸 — 當地投資者將回調當成入場機會。
金條金幣:睇落跌得勁,其實係回復正常
Q2 全球金條金幣需求 307.1 噸,按年只跌 3%,但按季跌 36%。呢個 36% 好嚇人,直到你知道 Q4'20 至 Q3'25 五年嘅季度平均係 305 噸。
即係話,Q2 嘅 307 噸完全等於長期正常水平。真正唔正常嘅係之前兩季 — Q4'25 嘅 428 噸同 Q1'26 嘅 477 噸。上半年合計 784 噸,依然係史上最強嘅上半年之一。
而且因為金價高咗,同樣噸數嘅金額大好多:Q2 金條金幣投資值 445 億美元,去年同期係 333 億美元。
睇黃金需求數據,最易中伏嘅就係「按季比較」。因為金市有明顯嘅搶購潮同冷靜期,一個爆升季之後嘅「暴跌」,好多時只係回歸平均。
比較穩陣嘅做法係同 五年季度平均 比,或者用上半年 / 全年數。今次 Q2 就係典型例子:按季 −36% 睇落好差,對比五年平均 305 噸就知咩事都冇發生過。
中港分裂:內地掃出史上最強上半年,香港得 0.2 噸
呢章對香港讀者最有直接關係。
中國內地 Q2 金條金幣需求 107.2 噸,按季由 Q1 嘅 206.9 噸跌 48%,按年跌 7%。但上半年合計 314 噸,係有紀錄以嚟最強嘅上半年。中國依然係全球最大嘅金條金幣市場。
然後睇香港:Q2 淨需求 0.2 噸,按年跌 68%。
0.2 噸即係 200 公斤。全個香港,一季。同期台灣 2.4 噸,新加坡 2.3 噸,泰國 10.9 噸(2019 年以嚟最強第二季),印尼 14.5 噸(按年 +40%)。
| 市場 | 2026 Q2 金條金幣需求 | 按年變化 |
|---|---|---|
| 中國內地 | 107.2 噸 | −7% |
| 印度 | 50.3 噸 | +9% |
| 土耳其 | 19.5 噸 | +27% |
| 印尼 | 14.5 噸 | +40% |
| 美國 | 13.8 噸 | +28% |
| 泰國 | 10.9 噸 | +10% |
| 南韓 | 6.6 噸 | +24% |
| 台灣 | 2.4 噸 | +1% |
| 香港 | 0.2 噸 | −68% |
| 日本 | −2.7 噸(淨賣出) | 由買轉賣 |
| 澳洲 | 1.5 噸 | −59%(數據史上最低季) |
幾個結構性原因值得留意:
內地稅制改革幫咗金條一把
中國嘅增值稅改革之下,投資性黃金產品維持免稅。原本有部分消費者係買首飾嚟做投資用途嘅,而家直接轉去買金條、金幣同積存金產品。呢個係一個從首飾需求「抽水」去投資需求嘅結構轉移。
報告亦提到,銀行提供嘅積存金計劃(gold accumulation plans)需求持續強勁 — 呢類產品掛鈎實物黃金但有交易功能,大幅降低咗入場門檻。
首飾嗰邊,全球都好慘
Q2 全球首飾需求跌到 278 噸,係世界黃金協會紀錄入面最弱嘅其中一季。中東按年跌 19%,其中阿聯酋跌 28%,印度跌 15%。
報告嘅解釋好直接:消費者喺適應高金價 — 輕量化產品市佔上升,亞洲部分地區低成色設計擴張。同時,投資產品(溢價較低、稅務處理有時更有利)持續搶走首飾嘅需求。
香港 0.2 噸呢個數,唔應該解讀成「香港人唔買金」。
更可能嘅解釋係渠道轉移:香港投資者買黃金,好大程度上唔係去金舖買金條,而係經證券戶口買 ETF、經銀行做紙黃金、或者直接買港股金礦股。呢啲全部唔會計入「金條金幣需求」呢一格。
而且香港市場細,基數低,一兩間大行嘅回收操作就足以令淨數字大幅擺動。單季 −68% 睇落嚇人,實際上係由去年同期 0.8 噸變 0.2 噸 — 統計噪音成分好高。
點解央行要喺跌市入面繼續買?三個核心
金價由 1 月高位跌超過兩成,央行仲要買。呢個行為表面上唔理性 — 直到你明白佢哋買嘅唔係「回報」。
2022 年凍結俄羅斯外儲,重寫咗所有人嘅風險模型
2022 年,西方凍結咗俄羅斯大約 3,000 億美元 外匯儲備。呢件事向全世界每一個持有美元資產嘅主權國家傳達咗一個訊息:呢啲儲備係你嘅,直到華盛頓決定唔係為止。
存喺西方託管行嘅美元資產,可以被行政命令凍結。存喺自己國家金庫嘅實物黃金,唔可以被遠距離沒收。
呢個係一單交易:用收益率,換走對手方風險。對於喺西方聯盟結構以外運作嘅主權國家嚟講,呢單交易越嚟越抵做。
黃金嘅定位由「通脹對沖」變成「財政對沖」
呢個係近年最重要嘅觀念轉變。
通脹已經由疫後高位回落,但發達經濟體嘅政府債務仍然以難以持續嘅速度累積。美國持續錄得極大財赤,聯邦債務軌跡不可持續,利息支出佔政府收入嘅比例不斷上升。
投資者關注嘅焦點,由「物價會唔會升」轉去「財政信譽會唔會崩」、「央行最終會唔會被迫配合政府融資」。
喺呢個框架下,黃金唔止係通脹對沖,而係對「法定貨幣同政府財政信心逐步侵蝕」嘅保險。就算只係對財政可持續性有輕微疑慮,都足以合理化更高嘅策略性貴金屬配置。
供應彈性極低 — 想加產都要等好多年
需求結構性上升,供應卻係相對固定。
新金礦由勘探到投產,通常要經歷以年計嘅開發周期;回收金只可以部分抵消新增供應嘅不足。
當「結構性上升嘅需求」遇上「相對無彈性嘅供應」,長期價格方向傾向向上 — 即使中間會被整固期打斷。
而今次同以往牛市有個關鍵分別:需求主力唔係投機資金或者 ETF,而係投資年期極長嘅主權機構。呢種需求成分嘅轉變,唔會快速逆轉。
世界黃金協會 2026 年央行黃金儲備調查嘅數字,可以量化呢種態度:
呢個數字經常被過度演繹。要留意兩點。
第一,「減少美元權重」同「放棄美元」係兩件事。冇乜人認真質疑美元喺可見將來仍然係全球主導儲備貨幣 — 分別只係由 60% 減到 55%,定係減到 50%。
第二,呢個過程極慢。全球外儲規模以萬億美元計,每年幾百噸黃金(約幾百億美元)喺入面只係邊際調整。呢個係一個以十年計嘅趨勢,唔係一個交易訊號。
投資角度:三個籃,同一個必須講嘅風險
講咗咁多結構,實際點部署?以下整理咗市場上主要嘅參與途徑同相關公開研究,唔構成任何買賣建議。
籃 A:實物 / 實物支持 ETF — 最直接,冇營運風險
美股:SPDR Gold Shares(GLD)、iShares Gold Trust(IAU)、SPDR Gold MiniShares(GLDM,費用率最低嗰批)。
港股:SPDR 金 ETF(2840.HK)、價值黃金 ETF(3081.HK)。港股途徑對本地投資者嘅好處係港元計價、港股交易時間、可以用現有證券戶口。
呢個籃嘅特性:直接跟金價,冇公司經營風險、冇管理層風險、冇成本超支風險。代價係冇任何營運槓桿 — 金價升 10%,你就升約 10% 減管理費。
籃 B:金礦股 — 營運槓桿,雙刃劍
美股 ETF:VanEck Gold Miners ETF(GDX)、Junior Gold Miners ETF(GDXJ)。個股:Newmont(NEM)、Agnico Eagle(AEM)。
港股:紫金礦業(2899.HK)、招金礦業(1818.HK)、山東黃金(1787.HK)。
點解要考慮金礦股?因為 2026 年出現咗一個近十五年冇見過嘅現象。
金礦股喺 2026 年 2 月底進入所謂「跑贏模式」— GDX 同 GDXJ 雙雙創歷史新高。喺此之前,礦股相對金價折讓交易咗接近十五年。
拉長時間睇,GDX 三年、五年、十年年化回報分別係 37.5%、19%、11.6%,對應 GLD 係 27.7%、17.5%、11.4%。
背後嘅機制係 全維持成本(AISC):礦企嘅成本喺短期內大致固定,金價升嘅時候,增量收入幾乎全部直接落到盈利底線。所以礦企盈利增長可以遠快過金價本身。
大行對港股礦業板塊嘅公開睇法:花旗曾將紫金礦業港股同 A 股目標價上調超過三成,理由係上調金價同鋰價預測、以及黃金銷量增加;摩根士丹利將紫金 H 股目標價由 55 港元上調至 61 港元,並引述公司 2025 至 2028 年銅同黃金產量複合增長目標分別為 12.5% 同 14.5%;瑞銀曾預期 2026 年平均金價升約 39.3% 至每盎司 4,700 美元。
籃 C:分散工具
如果唔想單押黃金,市場上常見嘅做法係將貴金屬同廣義商品、抗通脹債券(TIPS)一齊配置,減低單一金屬價格波動嘅影響。白銀(SLV)波動性明顯高過黃金,兼具工業需求屬性,唔可以當成「便宜版黃金」睇待。
1. 營運槓桿係雙向嘅。令礦股喺升市跑贏黃金嘅同一個機制,喺金價回落或者成本上升嘅時候會反向放大 — 毛利壓縮會被放大,跌幅通常遠深過金價本身。2026 年上半年礦股同時出現過大幅回撤,唔係單邊故事。
2. 支撐上半年金價嘅買家,有相當部分係匿名 OTC 資金。呢批錢冇申報責任、冇政策紀律,可以一次過離場。將「央行結構性買盤」當成價格地板,喺今次修訂之後已經站唔太住。
3. 實質利率係最大單一變數。2026 年上半年已經示範咗:就算地緣衝突升級,只要實質債息升同美元轉強,金價一樣可以跌兩成。新任聯儲局主席嘅取態、能源價格帶動嘅通脹路徑,都會直接影響呢條線。
4. 港股礦業股有額外風險層。紫金等公司同時經營銅、鋰等其他金屬,盈利唔係純黃金曝險;另外亦要考慮中國政策、匯率同海外礦場所在地嘅地緣風險。
5. 上半年 345 噸係四年新低。唔好只記住「Q2 破紀錄」。如果 Q3 央行淨買入回落到接近 Q1 水平,同時 IMF COFER 數據顯示美元儲備份額回升,「去美元化」呢個論述就要重新評估。呢個係一個可以被證偽嘅測試點,值得留意 10 月出嘅 Q3 報告。
總結:三句話
第一,「央行破紀錄買金」呢個標題,只喺單季維度成立。上半年 345 噸係 2022 年以嚟最低,而且 Q1 原本嘅 244 噸已經被砍到 57 噸。
第二,真正嘅上半年主角係 OTC。571 噸,比全球央行加埋仲多 66%,而且集中喺亞洲、身份不明。呢個係一個比央行買盤脆弱好多嘅支撐。
第三,長線邏輯冇被推翻,但短線敘事需要重寫。託管風險、財政風險、供應彈性 — 呢三條結構性理由依然企得住。變咗嘅係:唔好再用「央行接火棒」嚟解釋每一次回調。