25 歲贏 439% 都要爆倉
由 Sowood 到 AI 少年股神,點解 19 年後接電話嘅仲係 Ken Griffin?
重點摘要
- 基金 2026 上半年淨回報 439%(FT)
- 據 CNBC 報道槓桿達 4 倍
- 7 月 30 日公開組合以大宗交易整批賣畀 Citadel
- 頭五大持倉佔 13F 組合 76%,持 Core Scientific 8.2%
- Kospi 由 6 月 22 日高位起 25 個交易日跌 34%
2007 年 7 月 29 日,星期日朝早。一通電話打入 Citadel。打嚟嘅係 Sowood 資產管理嘅創辦人 Jeff Larson:佢隻基金喺眨眼之間蝕咗超過一半,必須喺聽日開市前將成個組合清走。規模:30 億美元。而市場,仲有唔夠 24 小時就開門。
當晚仲有另一家大行喺度競標。對方嘅資深負責人深夜打嚟,語氣好鬆弛:太夜喇,聽朝再傾。電話呢邊嘅人平靜咁答:「到咗朝早,唔會有任何嘢留返畀你哋。」然後佢召集團隊,通宵做盡職調查。第二朝開市前,成個組合易主。
嗰個通宵冇瞓嘅人,叫 Ken Griffin。
2026 年 7 月 30 日 — 一日不差,整整 19 年之後 — 同一個劇本再演一次。只不過今次,打電話嗰邊嘅人 25 歲。而佢喺 6 日之前,仲係全世界表現最好嘅基金經理。
6 日:由世界第一,到清倉離場
先睇時間線,因為呢單嘢嘅殘忍程度,全部藏喺日期入面。
7 月 24 日仲喺度開認購窗叫人入錢,7 月 30 日成本書清晒。由「年內最佳買入機會」到被迫沽清所有嘢,中間只隔咗 6 日。
順帶講清楚一個數字爭議:CNBC 話基金規模高峰去到 $450 億,WSJ 早前嘅報導就話係 $200 億左右。差距咁大,好可能係一個計 gross exposure(計埋槓桿)、一個計淨資產。無論邊個口徑,由 $2.25 億做起,都係 18 個月 100 倍上落嘅故事。
少年股神係邊個?
Leopold Aschenbrenner,德國出世,今年 25 歲。佢嘅履歷讀落唔似真:15 歲入 Columbia,19 歲以全級第一名(valedictorian)畢業。2023 年加入 OpenAI 嘅 superalignment 團隊 — 嗰陣個 team 由聯合創辦人 Ilya Sutskever 同 Jan Leike 領軍。
2024 年,OpenAI 以「不當披露內部資料」為由炒咗佢。同年 6 月,佢發表咗一份 165 頁嘅論文,叫《Situational Awareness: The Decade Ahead》— 講 AGI 會喺幾年內出現,而真正嘅樽頸唔喺演算法,喺物理世界:電力、記憶體、GPU 產能、數據中心。
份論文喺矽谷同華盛頓瘋傳。幾個月後,佢直接將論文變成一隻對沖基金,名都懶得改:Situational Awareness LP。
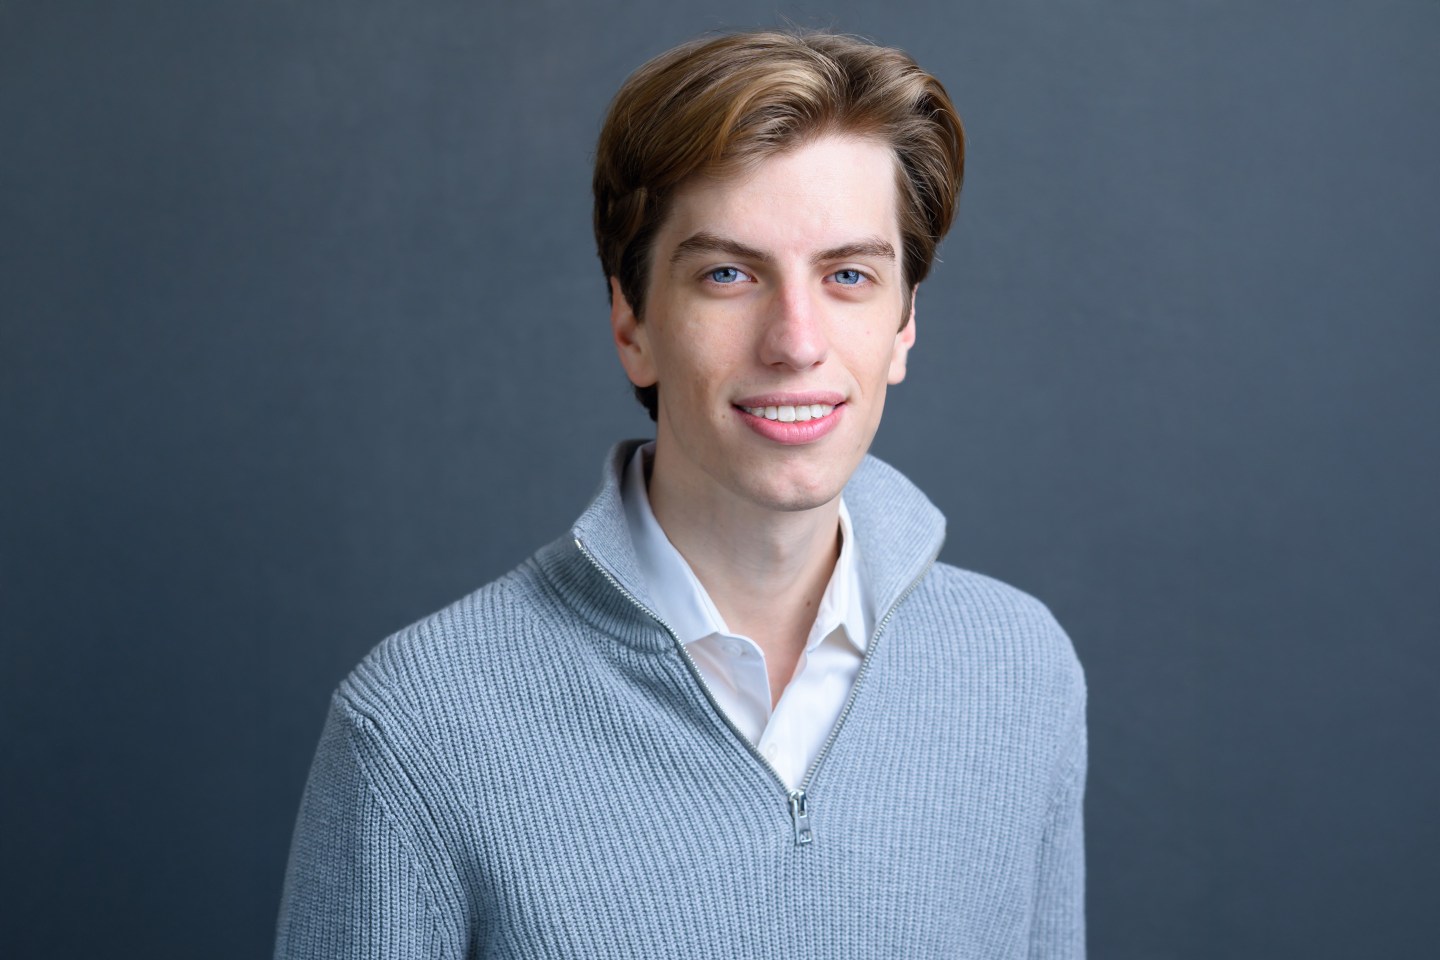
留意佢背後嘅金主名單,呢個唔係一般散戶集資:量化交易巨頭 Jane Street、Stripe 創辦人 Patrick 同 John Collison 兩兄弟、前 GitHub CEO Nat Friedman、Meta AI 高層 Daniel Gross。佢冇任何交易經驗 — 呢班全世界最識計數嘅人照樣落注。
Fortune 引述同行對佢嘅形容:「intense」、「scarily smart」、「brash」。一個履歷上冇任何理由識得炒股嘅人,靠一份論文攞到咗機構級嘅信任。
439% 係點嚟嘅:一本睇 13F 就明嘅書
基金嘅第一季 13F 文件(截至 3 月 31 日)完全解釋咗個奇蹟 — 同埋個災難。披露嘅美股長倉得 $38.6 億、26 隻股票,而且極度集中喺「AI 嘅物理層」— 唔係 Nvidia 呢啲第一層受惠股,係第二層嘅電力、儲存、算力樽頸:
| 持倉 | 主題 | 佔 13F 組合 | 佔該股流通量 |
|---|---|---|---|
| Bloom Energy(BE) | 燃料電池發電 | 22.8% | 2.3% |
| SanDisk(SNDK) | 儲存 / NAND | 18.8% | 0.8% |
| CoreWeave(CRWV) | GPU 雲 | 14.4% | 1.7% |
| IREN | 礦場轉 AI 算力 | 10.4% | 3.5% |
| Core Scientific(CORZ) | 礦場轉 AI 算力 | 10.1% | 8.2% |
頭五隻倉佔咗成本書 76%。仲有一個更加危險嘅數字:佢一隻基金持有 Core Scientific 8.2% 嘅流通股,Applied Digital、CleanSpark、WhiteFiber 都各持 4–5%。13F 以外,仲有韓國嘅 SK 海力士、3 月之後大手建立嘅 Nebius 倉,同埋兩筆「對沖」:$20 億名義值嘅 SMH(半導體 ETF)認沽 + $16 億嘅 Nvidia 認沽,再加埋做空 Adobe 等一批「已經被市場當 AI 受惠者定價」嘅老牌軟件股。
個結構讀出嚟就係佢份論文:做多 AGI 嘅物理樽頸,做空會被 AI 顛覆但市場仲當寶嘅軟件現任者。呢個判斷,18 個月內準到得人驚。
講句公道說話:佢嘅選股眼光係真材實料。SK 海力士、SanDisk、CoreWeave、Nebius — 呢啲全部係 2025 至 2026 年最勁嘅股票,佢喺大部分人仲爭論「AI 係咪泡沫」嘅時候已經重倉。
問題從來唔喺佢「睇啱咗乜」,喺佢點樣持有:26 隻票、頭五倉 76%、單一股票 8% 流通量、4 倍槓桿。呢個唔係一個投資組合,係一張槓桿化嘅單一論點。
個「對沖」根本唔係對沖
表面睇,呢本書係長短倉:有長倉、有 SMH/NVDA 認沽、有軟件空倉,好似幾平衡。但拆開睇,三個部分其實係同一個宏觀因子:
- 長倉:第二層 AI 基建(neocloud、儲存、電力)— 高 beta,AI 情緒一冧佢哋跌得最狠;
- 認沽「對沖」:SMH 同 Nvidia — 第一層 AI 龍頭,同一個板塊,但波動細過長倉幾倍;
- 軟件空倉:Adobe 呢類 — 佢哋嘅升跌同 AI 板塊負相關:AI 冧市,資金反而流返去呢啲「穩陣現金流」。
結果 7 月一嚟:第二層長倉單月插 27% 到 54%(Nebius、SanDisk、Micron、CoreWeave),但用嚟做對沖嘅第一層龍頭跌得遠遠冇咁深 — 對沖冚唔住;與此同時 Adobe 月底反彈,空倉嗰邊都蝕埋。
長倉跌、對沖唔冚、空倉升 — 長短倉基金最致命嗰種三殺。
總持倉係自有資本 4 倍嘅時候,長倉組合跌 30%,對自有資本嘅打擊係 30% × 4 = 120% — 理論上已經輸凸。
就算對沖冚返少少,個數都係致命。而佢啲核心倉 7 月係跌緊 27–54%,唔係 30%。
之後就係教科書式嘅死亡螺旋:淨值燒穿主經紀商維持保證金線 → margin call → 被迫減倉 → 喺自己持有 8% 流通量嘅股票度沽貨,自己沽冧自己個價 → 再觸發下一輪 call。7 月呢批股票跌得咁誇張,好可能有一部分正正係佢自己減倉造成。
行刑嗰把刀,係佢自己最大嘅利好
最諷刺嘅一幕喺呢度:觸發成場災難嘅,正正係佢最大主題嘅勝利時刻。
7 月 10 日,SK 海力士登陸 Nasdaq,集資 $265 億,認購超額幾倍 — AI 記憶體需求嘅終極認證。但一場咁大規模嘅集資,同時亦都抽走咗市場嘅資金,仲畀咗韓國散戶一個完美嘅獲利了結藉口。
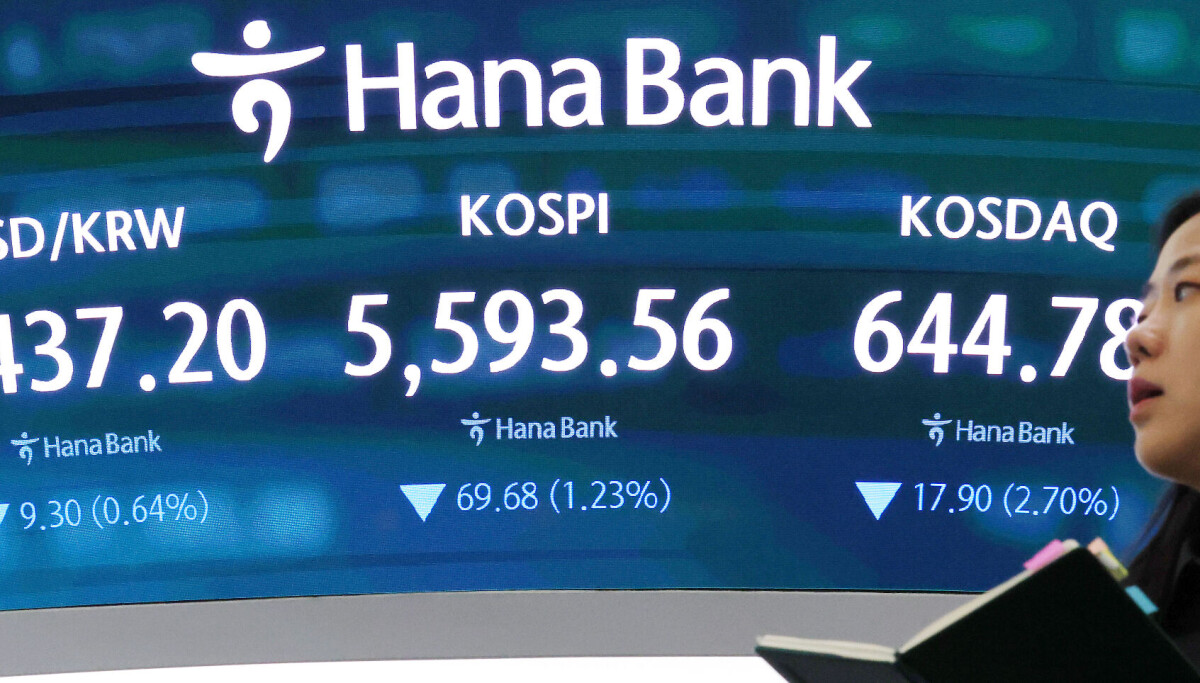
Kospi 喺之前 15 個月升咗 297% — 韓國自 1982–89 年以嚟最勁嘅牛市 — 入面塞滿咗槓桿倉。6 月 22 日見頂,之後開始鬆動。7 月 28 日,中國國產 DUV 光刻機量產嘅消息一出,直接斬落記憶體雙雄嘅命脈:Kospi 單日插 10.8%,三星 -13.4%,海力士 -14.7%,25 個交易日累計冧 34%,韓國政府要緊急開會,槓桿盤 2.3 萬億韓圜被強制平倉。
SKHY 美股 7 月 28 日收 $143 — 上市唔夠三個禮拜,已經跌穿 $149 招股價。
對 Situational Awareness 嚟講,呢個係完美風暴嘅最後一塊:美股嗰邊嘅第二層基建股已經冧緊,而家連佢喺韓國嗰邊嘅核心倉都一齊冧。三家主經紀商嘅電話,幾乎同時響起。
7 月 24 日:「年內最佳買入機會」;7 月 30 日:清倉
佢畀投資人嘅信寫喺 7 月 24 日 — 嗰陣個組合已經插緊。佢話今次拋售創造咗年內最吸引嘅機會之一,開咗 8 月 1 日嘅認購窗口,想投資人加錢、佢加倉。
Bloomberg 報導,新資金冇到位。佢又試過 ad hoc 咁問投資人同貸款方撲水,甚至將皇冠上嘅寶石 — Anthropic 私募股份 — 攞出嚟兜售。都唔夠。
6 日後,成本公開書賣咗。佢唔係唔信自己嘅論點 — 佢信到最後一刻。問題係 4 倍槓桿之下,信念嘅保質期由市場話事,唔係由佢話事。
接電話嗰個人:39 年前都係一個少年股神
而家講電話另一頭嗰個人。因為呢個故事最深刻嘅地方,係接電話嗰個,曾經同打電話嗰個一模一樣。
Ken Griffin,1968 年生於佛羅里達 Daytona Beach,唔係金融世家。少年時喺《福布斯》讀到一篇講 Home Shopping Network 嘅文章,人生第一筆交易係買佢嘅認沽期權,賺咗 $5,000。1986 年入哈佛讀經濟,大二想玩可換股債券套利 — 但呢個策略需要即時報價,而 1987 年冇互聯網,即時數據係機構交易大堂嘅特權。
於是呢個 19 歲學生同哈佛校方傾掂咗一件事:喺宿舍天台裝一個衛星天線,自己接市場數據。佢用 $26.5 萬起步 — 錢嚟自佢嫲嫲、佢個牙醫、同一個經紀。
然後,1987 年 10 月 19 日,黑色星期一,市場單日暴跌 22.6%。呢個喺宿舍入面揸住認沽倉嘅男仔 — 賺咗錢。
1990 年,22 歲,佢用 $460 萬創立 Citadel。之後 36 年,佢嘅模式只有一個:喺其他人被迫沽嘅時候,做嗰個仲買得起嘅人。
佢成日引一句託名林肯嘅說話解釋自己一生 — 雖然歷史學者從來查唔到林肯講過:「等待嘅人或者會有所收穫,但佢哋得到嘅,只係拼搏者剩低嘅嘢。」
2008 年:Griffin 自己都做過電話嗰頭嘅人
但呢個故事唔可以淨係講佢贏嘅部分,否則你會學錯嘢。
2008 年,輪到 Citadel 自己。雷曼一冧,可換股債市場凍結,Citadel 嘅槓桿一度去到 7 比 1。嗰年旗艦基金 Kensington/Wellington 蝕咗 55%。Griffin 被迫落閘(gate),唔畀投資人贖回。成個市場都係「Citadel 要清盤」嘅傳聞。
佢頂住咗。到 2012 年,基金先至收復晒 2008 年嘅全部虧損 — 用咗 4 年。而 Citadel 由嗰次重生:更低槓桿、更嚴嘅流動性管理、更加分散嘅多策略平台。
所以 2026 年 7 月 30 日呢單交易,你可以讀成兩個時空嘅對話:
一個 25 歲、贏咗 439% 但用 4 倍槓桿嘅人,遇上一個 58 歲、蝕過 55% 然後用咗 17 年確保自己永遠唔會再被逼埋牆角嘅人。佢見過 1987 — 嗰年佢 19 歲,佢賺咗;佢見過 2008 — 嗰年佢被逼到牆角。佢知道俾人追孖展係咩滋味,所以佢亦都知道:電話嗰頭嘅人,已經冇得揀。
呢單交易有個好重要嘅市場結構細節:成個組合 — 長倉連空倉 — 一筆過賣畀單一買家,啲貨冇經過市場。
如果係逐隻沽:一個持有 Core Scientific 8% 流通量嘅倉斬出街,會係連續幾日嘅無差別拋售,拖冧成個 AI 基建板塊,再逼其他持相同倉位嘅基金一齊減。大宗交易轉手就冇呢個效果 — 貨只係換咗主人。
所以消息一出,受影響嗰批股票唔跌反穩,交易員嘅反應係「THE UNWIND IS OVER」— 強制沽售者離場,壓咗成個月嘅超額供應消失。而接貨嘅係全世界資本最深嘅多策略平台之一,可以慢慢揸、慢慢梳理,唔使跟市場嘅時間表。
但記住:「強制沽售完咗」同「基本面重估完咗」係兩句唔同嘅說話。7 月 30 日只解決咗第一句。
佢嘅論點可能根本冇錯 — 呢個先係最得人驚嘅部分
最後一層,亦係成個故事最唔舒服嘅一層:Aschenbrenner 好可能係啱嘅。
AI 基建嘅需求係真嘅 — 呢個禮拜 Microsoft 同 Amazon 嘅財報啱啱先確認咗四大 hyperscaler 2026 年 $7,250 億嘅資本開支。記憶體短缺係真嘅 — Apple 都要因為佢加價。佢隻基金保留咗全部私募持倉:一筆而家值大約 $50 億嘅 Anthropic 股份(佔剩餘資產一半)、Nvidia 挑戰者 MatX、數據中心初創 Fluidstack。Anthropic 5 月 Series H 估值 $9,650 億,最快 10 月上市 — 呢筆貨甚至有機會冚返一部分公開市場嘅損失。基金冇清盤,之後會以私募工具形式繼續運作。
論點仲喺度。只係喺公開市場嗰邊,佢已經冇得等到論點被驗證嗰一日。
呢個局面有個名,叫「啱得太早,等於錯」。
市場從來唔獎勵「啱」,佢只獎勵「仲喺度嗰陣仲係啱」。槓桿唔會令你嘅判斷變強 — 佢只係收走咗你等待嘅權利。
Keynes 嗰句舊話,一百年後照用:市場保持非理性嘅時間,可以長過你保持有償付能力嘅時間。4 倍槓桿之下,「長過」唔使幾年 — 25 個交易日就夠。
散戶抄筆記:五條規矩 + 之後點睇
呢單嘢唔係花生,係一堂免費嘅風險管理課。五條規矩,每一條都係用 $100 億學費寫出嚟:
- 規矩一:回報率唔會保護你。439% 嘅緩衝,喺 4 倍槓桿 + 集中持倉面前,25 個交易日燒清。你嘅歷史回報同你聽日嘅生存能力,係兩件無關嘅事。
- 規矩二:同板塊嘅「對沖」唔係對沖。用 SMH puts 冚 neocloud 長倉,同用 QQQ puts 冚科技重倉一樣 — 風暴一嚟,高 beta 嗰邊跌穿個對沖。真正嘅對沖要跨資產、跨因子。
- 規矩三:留意你隻股票嘅「大股東集中度」。當一隻槓桿基金持有你隻股 8% 流通量,佢嘅 margin call 就係你嘅跌市。呢啲資訊喺 13F 度全部查到。
- 規矩四:當基金經理逆市開認購窗,先諗下佢係咪撲緊水。「最佳買入機會」同「救命錢」有時係同一句話。
- 規矩五:唔好用融資追一個「一定啱」嘅論點。論點愈係「一定啱」,你愈會落重注、加槓桿 — 而呢個正正係死得最慘嗰種倉。
之後點睇(唔係建議,係觀察清單)
強制沽售者離場後嘅板塊:Nebius、CoreWeave、SanDisk、Micron 呢批「第二層基建」股,7 月嘅 27–54% 跌幅有幾多係基本面、幾多係一個 4 倍槓桿倉斬出嚟?而家強制供應冇咗,如果啲股價同引伸波幅開始回穩,就證明嗰段跌浪係技術性;如果照跌,就係基本面。呢個係之後幾個禮拜成個 AI 基建板塊最乾淨嘅一個訊號。
Citadel 手上嗰批空倉:Adobe 等軟件空倉而家喺 Citadel 手上。佢點處理 — 平倉定繼續揸 — 會直接影響嗰批軟件股有冇挾淡倉行情。
Anthropic 10 月 IPO:Aschenbrenner 剩返嘅最大資產。呢單 IPO 嘅定價,會決定「少年股神」呢個故事嘅最終章係救贖定係雙重打擊。
Kospi 同記憶體:韓國嗰邊 297% 牛市入面嘅槓桿倉未必清晒,而中國 DUV 量產呢個利空係結構性嘅。記憶體雙雄嘅波幅,短期內唔會細。
1. 唔好將「爆倉完結」當「見底訊號」。歷史上強制平倉確實成日出現喺局部低位附近,但 2000 年同 2008 年都有過「以為最後一個 forced seller 走咗」之後再跌一半嘅先例。單一事件唔構成入市理由。
2. 呢批第二層基建股本身就係高風險資產。Bloom Energy、IREN、Core Scientific 呢類股票,冇咗槓桿基金嘅追捧,基本面要重新用現金流估值 — 部分公司仲係蝕緊錢。
3. 宏觀風險未走。聯儲局 9 月加息機率過半,AI 資本開支同通脹嘅張力(上一篇拆過)仲喺度。高 beta 股票喺加息週期嘅波幅會更大。
4. 本文部分細節(槓桿倍數、AUM、13F 以外持倉)嚟自媒體引述消息人士,基金本身未有公開確認,數字之間存在口徑差異。
最後,返去嗰兩通相隔 19 年嘅電話。
2007 年打電話嗰個人,同 2026 年打電話嗰個人,都唔係蠢人 — Sowood 嘅 Larson 係哈佛捐贈基金出身嘅明星,Aschenbrenner 係一代奇才。佢哋唔係輸畀判斷,係輸畀結構:槓桿、集中、同流動性錯配。
而接電話嗰個人,39 年嚟只做啱咗一件事:確保當所有人被迫沽出嘅時候,自己係嗰個仲買得起嘅人。
拼搏者攞走嘅,永遠係等待者留低嘅嘢。而槓桿用完嘅人 — 連等待嘅資格都冇埋。