AI 唔係燒緊自己啲錢,係借嚟燒
Amazon 自由現金流首度轉負、CoreWeave CDS 隱含 50% 違約率
但同一個禮拜,hyperscaler 新債認購倍數由 5 倍跌到唔夠 2 倍,91 隻今年發嘅債有 78 隻已經蝕價。
股票市場同債券市場,呢個禮拜講緊兩個完全唔同嘅故事。
重點摘要
- CoreWeave 5 年 CDS 約 855 基點,隱含 5 年違約率約 50%
- Amazon TTM 自由現金流由正 $182 億變負 $76 億
- hyperscaler 新債認購倍數由近 5 倍跌到唔夠 2 倍
- 今年發行 91 隻 hyperscaler 債,78 隻孳息高過發行時
- 標普 7 月 9 日將 Oracle 降至 BBB−
如果你淨係睇股價,7 月最後一個禮拜係一場勝仗:標普 500 收 7,489.72、道指收 52,485.03、納指收 25,373.85,一週分別升約 1.05%、1.04%、1.59%。星期五 Amazon 業績爆燈,韓國 KOSPI 更加單日彈 17.91%,係佢歷史上最大嘅單日升幅。
但如果你打開債券機,同一個禮拜嘅畫面完全唔同。CoreWeave 5 年期信用違約掉期(CDS)標到約 855 個基點,按行業標準模型計,即係市場 pricing 佢未來 5 年有大約一半機會違約。Oracle 嘅 CDS 升穿 215 點,標普更加喺 7 月 9 日將佢降級到 BBB−。Michael Burry 出帖講 Nvidia 嘅 CDS「走到拋物線」。而路透引述嘅數據更加直接:hyperscaler 新債嘅認購倍數,由 2 月嘅接近 5 倍,跌到 7 月嘅唔夠 2 倍。
呢篇文要處理嘅唔係「AI 泡沫爆唔爆」,而係一個更加具體、更加可以計數嘅問題:呢 $7,850 億嘅 2026 年資本開支,係邊個出錢?答案由今年開始已經悄悄改咗——唔再係自己啲現金流,而係債。而借錢嗰條水喉,7 月開始收緊。
一個禮拜,兩張成績表
我哋先睇返個 timeline,因為呢個禮拜嘅次序好重要——市場係一路跌,跌到星期四晚先掉頭。
整個 7 月睇返:標普 500 微跌 0.1%、納指跌 3.2%、道指升 0.3%(第四個月連升)。即係話,呢個「勝利週」其實係喺一個下跌月份嘅最後五日先出現嘅反彈。
換個角度理解:股市反映嘅係「未來賺唔賺到錢」,債市反映嘅係「條數還唔還到」。當一間公司嘅收入按年升 111%,而佢嘅 CDS 同時標到接近垃圾債水平,呢兩件事並唔矛盾——佢哋只係喺答兩條唔同嘅問題。
而呢個禮拜真正嘅新聞,唔係邊個業績爆燈,而係第二條問題第一次大聲問咗出嚟。
先講清楚:CDS 係咩,855 點即係幾大件事
好多人聽「信用違約掉期」就即刻頭痛,其實個概念好簡單:佢就係債券嘅火險。
你手上有 1,000 萬美元某公司嘅債,你驚佢還唔到錢,咁你可以每年畀一筆保費畀第三方,萬一佢真係違約,對方賠返畀你。呢筆保費用「基點」報價,1 個基點 = 0.01%。
855 基點 = 8.55%。即係話,保 1,000 萬美元 CoreWeave 嘅債,一年要畀大約 85.5 萬美元 保費。
換成違約機率:業界慣用嘅簡化公式係「年度隱含違約率 ≈ CDS 息差 ÷(1 − 回收率)」。用行業標準 40% 回收率計,855 基點對應年度隱含違約率大約 14%,五年複合埋大約 50%。
呢個唔係預測,更加唔係判詞——CDS 價格入面同時包含咗流動性、對沖需求同倉位因素。但個方向係冇得拗嘅:呢個水平通常只會出現喺「深度困境借款人」身上,唔係一間上季收入超預期 5% 以上嘅公司。
更重要嘅係,CDS 唔止係一個溫度計,佢本身係一個機制。當市場報出嚟嘅違約保護成本上升,呢個數字會直接變成公司下次發債要畀嘅利息。息差闊咗 → 再融資更貴 → 現金流更緊 → 息差再闊。呢個自我強化嘅循環,先係「債市警號」同「股價波動」嘅根本分別。
另一個要留意嘅背景數字:根據 DTCC 資料,2026 年第二季同 AI 相關嘅 CDS 交易額大約 $6.5 億美元,按季升 20%,按年升約 600%。呢個唔係散戶炒作,係機構喺度買保險。
CoreWeave:GPU 債務跑步機嘅數學
要理解點解債市對 CoreWeave 咁緊張,睇三個數就夠。
收入按年升超過一倍,係真嘅。但同一季,佢用咗 $76.95 億 買設備,經營現金流只有 $29.84 億,自由現金流係 負 $47.11 億。單季利息開支 $5.36 億,已經食咗調整後 EBITDA 大約 46.3%、佔收入 25.8%。管理層指引第二季利息開支再升到 $6.5 億至 $7.3 億。
而 2026 全年資本開支計劃係 $310 億至 $350 億,對比過去十二個月收入大約 $62 億。
點解 GPU 抵押品同工廠唔同
普通槓桿公司借錢買工廠、買管道——資產用幾十年,慢慢還。
CoreWeave 借錢買 GPU,而 GPU 嘅二手價值三年內大概跌一半,同時 Nvidia 嘅產品路線圖仲快過折舊。即係話,今日抵押品嘅價值,喺條數還完之前已經明顯縮水。
呢個就係市場叫佢做「GPU 債務跑步機」嘅原因:你唔可以停,一停就落後;但你唔停,就要不停借新錢。
唔可以只講一邊。CoreWeave 管理層喺第一季業績會上明確講過:「除咗自我攤銷嘅合約抵押債同 OEM 供應商融資之外,2029 年之前冇債務到期」。即係短期流動性壓力,未必似 855 基點暗示嗰麼急。
公司第一季已經超過 1 GW 在運電力容量,合約總量超過 3.5 GW,目標 2030 年到 8 GW;2026 全年收入指引 $120 億至 $130 億,即係大約 85% 增長。截至 3 月 31 日,合約積壓訂單 $994 億。
Rosenblatt 分析員 John McPeake(全街最高目標價 $250)嘅核心論點係:Meta 現有合約條款明文禁止 CoreWeave 嘅容量轉售畀第三方,所以 Meta 自己開雲業務並唔能夠直接蠶食已簽約嘅部分;加上 GPU 長期短缺,定價能力受保護。
不過整個 7 月嘅事件序列,係一路削緊呢個論點。7 月 1 日彭博爆出 Meta Compute——Meta 要直接向第三方開發者賣 GPU 容量同託管模型服務。而 Meta 就係 CoreWeave 最大客戶,手上有一張做到 2032 年、價值 $210 億 嘅合約。當日股價插約 13–14%,之後一個月累跌約 35%。7 月 24 日再單日插 11.37%。7 月 29 日再插 9%。
而 $994 億積壓訂單 呢個數,係截至 3 月 31 日——即係喺 Meta Compute 公佈之前。8 月 11 日嘅第二季業績會,市場真正想聽嘅唔係收入,而係呢個數字有冇變。
股票分析員 vs 債券佬 — 兩個市場 pricing 緊兩個宇宙
呢度有個好有趣嘅場面。同一間公司、同一日:
| 市場 | 睇緊咩 | 結論 |
|---|---|---|
| 股票分析員(約 21 位) | $994 億積壓訂單、111.7% 收入增長、take-or-pay 合約 | 平均目標價約 $145.76,約 71% 畀「買入 / 強力買入」 |
| CDS 市場 | $310–350 億年度資本開支 vs 全年約 $80–90 億經營現金流嘅缺口 | 5 年累計違約機率隱含約 50% |
| 實際股價(7 月 29 日) | — | 約 $61 水平,一年計跌超過 40% |
兩邊都唔算錯,佢哋只係用緊唔同框架。股票分析員用 DCF,錨定喺已簽約收入;CDS 市場問嘅係另一條:喺唔發生信用事件嘅前提下,呢個資本開支同經營現金流之間嘅缺口,可唔可以一直用再融資填?
而 7 月最令債市不安嘅,唔止 CoreWeave 一間。
Oracle:投資級最低一級
Oracle 嘅 5 年 CDS 由 2025 年底大約 145 個基點,升到 7 月底超過 215 個基點,已經變咗市場用嚟量度「AI 債務恐懼」嘅代理指標。
更加關鍵嘅係,標普喺 7 月 9 日 將 Oracle 信用評級下調至 BBB−——投資級嘅最低一級,理由直接點名 OpenAI 客戶集中度風險。再低一級就係高收益(即係俗稱嘅垃圾債),而好多退休基金、保險公司嘅投資授權係唔准持有非投資級債嘅。
Nvidia:$7,500 億承諾 同「循環融資」
7 月 27 日彭博報道,Nvidia 正準備規模可能超過 $7,500 億 嘅 AI 財務承諾,當中包括同 SK 集團一項估值超過 $5,000 億嘅合作,以及討論中、金額約 $2,500 億、用嚟幫 OpenAI 租算力嘅擔保。
市場叫呢個結構做「循環融資」:Nvidia 投資 GPU 雲公司 → 對方用嗰筆錢買 Nvidia 嘅 GPU → Nvidia 同時提供 backstop,萬一雲公司賣唔出容量就由 Nvidia 接。
7 月 28 日,Michael Burry 喺 X 直接寫:「Nvidia 嘅 5 年信用違約掉期走到拋物線咁樣升,係有原因嘅」,並將原因指向呢種循環開支模式。
呢個局面有個名,叫「信用同股權嘅估值分歧」。歷史上呢種分歧唔會永遠維持——最終總有一邊要向另一邊靠攏。
值得留意嘅係次序:2000 年科網、2007 年次按,兩次都係債市先郁,股市後郁。呢個唔代表今次一定重複,但呢個次序本身,就係點解專業投資者會盯住 CDS 而唔係淨係盯住 P/E。
真正嘅底牌:認購倍數由 5 倍跌到唔夠 2 倍
CoreWeave 同 Oracle 講嘅係個別公司。但 7 月最後一週,路透一組數據講嘅係整個市場嘅需求——而呢組數字先至係我覺得最值得記低嘅。
逐個拆:
- 供應暴增:Amazon、Alphabet、Meta、Oracle 四間公司今年到 7 月 7 日已經發咗約 $1,940 億 債,比 2025 年全年嘅 $1,080 億多咗 79%。高盛預期,連同 Microsoft 五間公司今年發債約 $2,500 億,2027 年去到 $4,000 億。
- 價格跌咗:截至 7 月 28 日,今年發行、有可比定價數據嘅 91 隻 hyperscaler 債券入面,78 隻 嘅孳息率高過發行嗰陣,中位數升約 22 個基點。孳息升即係價格跌,即係買咗嘅人喺蝕。
- 息差闊咗:呢四間公司 2–4 年期債嘅中位息差由 2025 年嘅 30 基點升到 40 基點;5–7 年期由 50 升到 60;20 年以上由 108.5 升到 118。
- 需求淡咗:Apollo 指出,hyperscaler 發債嘅認購倍數(cover ratio)由 2 月接近 5 倍,跌到 7 月唔夠 2 倍。
認購倍數即係「投資者落嘅認購金額 ÷ 實際發行金額」。5 倍代表發 $10 億有 $50 億人排隊,發行人可以壓低息率;2 倍代表只有 $20 億排隊,發行人要提高息率先賣得出。
呢個係整條資金鏈最前端嘅指標——佢反映嘅唔係「已經發生咗嘅風險」,而係「下一次發債會有幾貴」。由 5 倍跌到 2 倍,五個月時間,呢個係一個好清晰嘅需求曲線變化。
再加埋 Moody's 7 月 24 日嗰份報告,幅圖就完整咗:
Moody's 點名嘅係 Microsoft、Amazon、Alphabet、Meta、Oracle 同 CoreWeave。佢哋嘅核心論點唔係「呢啲公司會爆」,而係一個商業模式性質嘅轉變:過去矽谷靠嘅係輕資產——軟件複製成本接近零、毛利肥、資產負債表穩如泰山。生成式 AI 反過嚟要求龐大嘅實體足印:倉庫、伺服器、電力。
Moody's 同時明確指出:Microsoft、Alphabet、Amazon 同 Meta 依然擁有全球最強嘅資產負債表之一,所以短期內下調佢哋投資級評級嘅機會唔大。
即係話,呢份報告係「盈利質素同財務彈性下降」嘅警告,唔係「違約風險」嘅警告。將 Moody's 呢份 report 講成「大行話 Microsoft 有事」,係誤讀。
真正受直接衝擊嘅,係資產負債表冇咁厚、又要靠持續再融資嗰批——CoreWeave、Nebius 呢類 neocloud,同埋已經跌到 BBB− 嘅 Oracle。
聯儲局幫唔到手 — 9 對 3 票,三個人係想加息
如果借錢成本係問題核心,咁最直接嘅解藥就係減息。7 月 29 日 FOMC 嘅結果,徹底熄咗呢個希望。
聯儲局以 9 對 3 票 維持聯邦基金利率喺 3.50%–3.75%,連續第五次會議按兵不動。但關鍵唔喺個「hold」,喺個票數——三張反對票(Hammack、Kashkari、Logan)係想加息 25 個基點,唔係減息。呢個係 2016 年 9 月以嚟最多異議票嘅一次 FOMC。
主席 Kevin Warsh 記者會之後,市場即刻跪低:道指收跌 1,153.18 點(−2.19%)至 51,594.14,標普跌 1.52% 至 7,316.15、納指跌 1.74% 至 24,442.94——係 2025 年 4 月以嚟最差嘅單日表現。
聲明入面提到經濟活動以穩健步伐擴張,生產力增長同資本投資強勁,就業增長跟得上勞動力——呢啲全部都係「唔使減息」嘅理由。而諷刺嘅係,聲明入面講嗰個「資本投資強勁」,好大部分就係 AI 資料中心;即係話,AI 資本開支本身喺度令聯儲局更加冇理由減息,而高息又反過嚟令 AI 資本開支更難融資。
Torsten Slok 嘅「自我節流」論
Apollo 首席經濟學家 Torsten Slok 提出咗一個好精準嘅講法:上升嘅全包孳息率,最終會令 AI 資本開支周期「自我節流」(self-throttle)。
邏輯好簡單:當 10 年期美國國債孳息率去到 4.65%——已經係過去 12 個月區間嘅第 98 個百分位——再加上信用息差擴闊,公司借錢起數據中心嘅門檻回報率就要相應提高。
換句話講,唔需要有人「刺穿泡沫」。只要利率企硬夠耐,資本開支自己會慢落嚟——而慢落嚟嘅嗰一刻,就係 Nvidia、SK Hynix、Vertiv 呢批賣鏟公司訂單見頂嘅時候。
我哋睇返個因果鏈:高利率 → 發債成本升 → 認購倍數跌 → 資本開支要收 → 賣鏟嘅收入放緩 → 半導體股估值重估。
呢條鏈今年一直喺度運作,只係之前市場淨係睇到最後一格(半導體股波動),而 7 月最後一週,第一格同第二格終於同時見報。
咁點解股市反而升?因為 Amazon 交咗一份「ROI 證明」
講咗咁多債市壓力,點解星期五股市仲要抽升?因為 Amazon 嗰份業績,啱啱好答咗市場最想聽嗰條問題:燒咁多錢,有冇錢返嚟?
AWS 按年增長 37%,係 18 個季度以嚟最快,亦大幅拋離分析員預期嘅 31%;經營利潤率約 39%。Jassy 喺業績會上講,AWS 年化收入跑速已經到 $1,690 億——如果獨立上市,呢個規模可以喺《財富》500 強排第 24 位。AWS 嘅 AI 業務同自研晶片,各自年化收入超過 $250 億,按年翻咗一倍以上。
Wedbush 隨即重申「跑贏大市」,目標價由 $293 上調至 $310,並形容呢個係佢哋覆蓋嘅雲巨頭入面「最乾淨嘅一次超預期」,更重要嘅係管理層「最明確咁交代咗資本開支點樣做到投入資本回報率」。股價盤後即抽 9.15% 到 $257.04,星期五盤前一度升逾 11%。
但係。同一份 slides 入面,有兩個數市場暫時未消化。
自由現金流第一次轉負:−$76 億
Amazon 過去十二個月嘅自由現金流,由 2025 年第二季嘅 正 $182 億,變成 2026 年第二季嘅 負 $76 億——按年跌 142%,係近年首次轉負。
要留意:呢個唔係經營轉差。同期經營現金流由 $1,211 億 升到 $1,614 億(+33%),生意本身係好嘅。問題係「購置物業及設備(扣除出售收益及優惠後)」由 $1,029 億 暴升到 $1,690 億(未扣除前係 $1,730 億),一口氣蓋過晒經營現金流嘅增長。
而 Jassy 同日將 2026 年資本開支指引由 $2,000 億再上調到 $2,200 億。即係話,呢個缺口喺下半年只會更大。
$5.75 EPS 入面,有 $534 億唔係做生意賺返嚟
市場報道嘅標題係「EPS $5.75,遠超預期 $1.81」。呢個數字技術上冇錯,但要睇附註。
第二季淨利潤 $626 億、按年升 245%,當中包含 $534 億 稅前非經營性其他收入,主要嚟自 Amazon 持有 Anthropic 嘅投資。呢個係估值重估帶嚟嘅賬面收益,唔係賣雲服務收返嚟嘅現金。
扣走呢舊嘢,淨利潤增長會溫和好多——雖然依然係正增長。呢個唔係話 Amazon 造假(投資收益本來就要入賬),而係提醒:當一間公司嘅 EPS 超預期 3 倍,通常唔係本業變咗 3 倍咁好。
Amazon 呢份業績同時證明咗兩件事,而兩件都係真嘅:
一、AI 需求係真嘅。AWS 加速到 37%、AI 業務同自研晶片各超 $250 億年化,呢個唔係靠會計手法砌出嚟。
二、變現速度追唔上投入速度。經營現金流升 33%,資本開支升 64%。差距就係嗰 $76 億負自由現金流。
市場星期五獎勵嘅係第一件事。債市擔心嘅係第二件事。兩者都冇錯——只係 time horizon 唔同。
Apple 嘅另一邊:唔燒錢一樣要捱 — 記憶體嘅賬單寄到 Cupertino
如果 Amazon 係「燒錢但證明到回報」,Apple 就係反面教材:佢係大型科技股入面 AI 資本開支最少嘅一間,結果一樣捱插。
| Apple 2026 財年 Q3 | 實際 | 市場預期 | 結果 |
|---|---|---|---|
| 每股盈利 | $2.02 | $1.89 | ✅ 超預期 |
| 總收入 | $1,094 億 | $1,088 億 | ✅ 超預期 |
| iPhone 收入 | $542 億 | $535 億 | ✅ 超預期 |
| 服務業務 | $307 億 | $313 億 | ❌ 遜預期 |
| 大中華區 | $188 億 | $195 億 | ❌ 遜預期 |
去年同期係每股 $1.57、收入 $940 億,即係收入按年升 16.4%、EPS 升近 29%。iPhone 由 $445 億升到 $542 億。呢份成績表客觀嚟講唔差。
但股價星期四盤後跌逾 3%,星期五盤前一度插約 7.3%,盤中跌幅一度接近 10%。原因有兩層。
第一層:$5 兆估值本身就係一個高門檻
Apple 業績前幾日(7 月 28 日)盤中一度重新觸及 $5 兆 市值(高見 $342.89),重奪全球市值最高上市公司寶座,股價貼近歷史高位。
喺呢個位,「超預期少少」等同「唔夠好」。服務業務同大中華區兩項偏偏就係市場用嚟支撐高估值嘅兩條腿——一條係高毛利經常性收入,另一條係增長市場。兩條都遜預期,估值就要重新計過。
第二層:AI 記憶體荒,終於燒到消費電子
呢個先係同本文主線扣返一齊嘅部分。全球 AI 建設搶晒 DRAM 同 NAND 產能,記憶體同儲存成本大幅上升——而 Apple 係全球最大嘅記憶體買家之一。
Apple 已經因此調高咗 Mac 同 iPad 售價,iPhone 暫時未加,但市場普遍預期 9 月新一代 iPhone 發佈時會加價。
Jefferies 分析員 Edison Lee 估算:記憶體成本喺 2026 下半年會再升,假設 iPad 式加價幅度,增量毛利率只有約 21%,可能令 iPhone 整體毛利率由 38% 跌到 34.5%。
KeyBank 嘅 Brandon Nispel 就睇得更遠:加價 → 銷量增長放慢 → 用戶基數增長放慢 → 服務業務增長跟住放慢。而服務業務啱啱先遜預期。
值得一提,7 月 30 日呢場業績會,係 Tim Cook 以 CEO 身份嘅最後一次。接任嘅 John Ternus 由 9 月 1 日 開始上任——即係話,「iPhone 要唔要加價、加幾多」呢條全公司最敏感嘅題目,會落喺一個新 CEO 手上,而佢第一個發佈會就係 9 月。
呢個唔係「Apple 業績差」,係「AI 資本開支嘅成本,開始由供應鏈流向終端產品」。
過去兩年,AI 對消費者嚟講係免費嘅——你用 AI 功能唔使畀錢。但記憶體加價呢件事,係第一次有人清楚睇到條數點樣經過 SK Hynix、Samsung、Micron,最後寄到 Cupertino,再由 Cupertino 寄到消費者手上。
呢個亦都係點解今個禮拜嘅故事,唔可以只用「AI 泡沫」四個字概括。
韓股一日彈 17.91%:同一場交易嘅另一面
Apple 畀記憶體成本壓住嘅同時,賣記憶體嗰邊發生咗史上最誇張嘅一日。
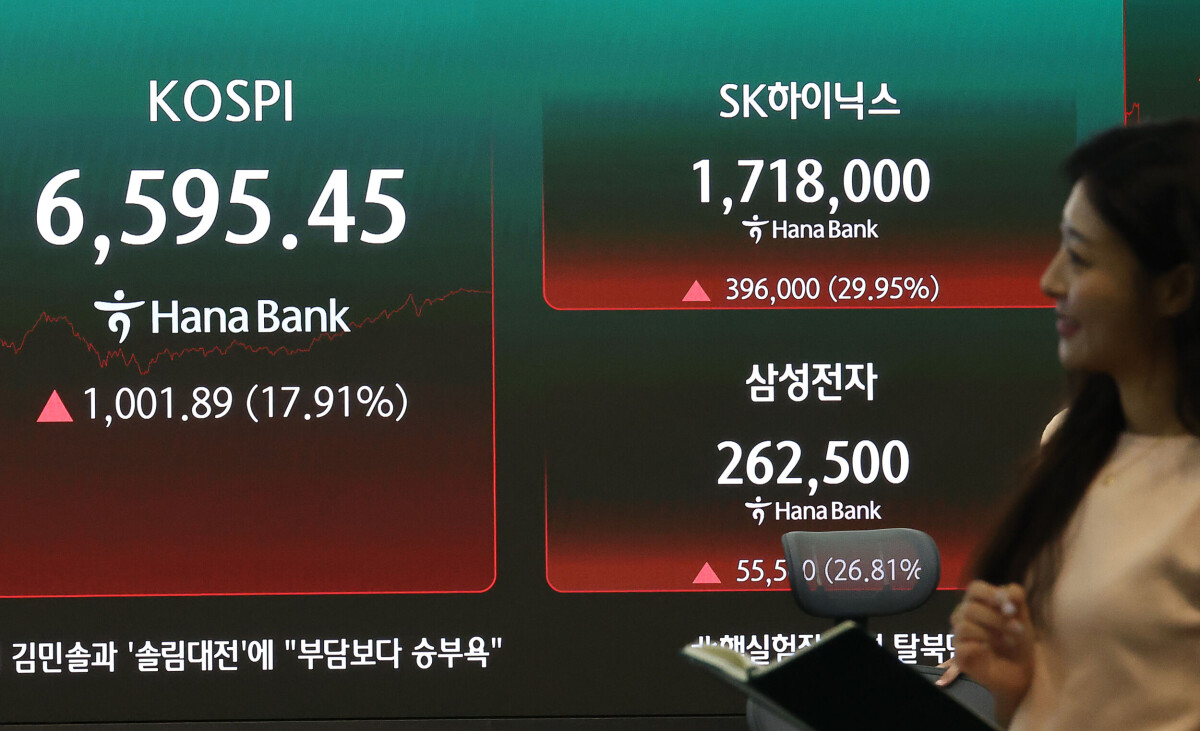
7 月 31 日,韓國 KOSPI 單日升 17.91%,收 6,595.45——無論以點數定百分比計,都係指數歷史上最大嘅單日升幅。之前紀錄係 2008 年 10 月金融海嘯期間嘅約 12%。
SK 海力士升到停板(約 +29.95%),三星電子升 26.81%。
三日插 17.2%、一日彈 17.91%——呢種波幅唔係基本因素可以解釋嘅。要理解佢,要將上落嘅原因分開兩層:
- 跌嗰邊:7 月 28 日中國 DUV 光刻機正式投入服務,加上 SK 海力士第二季業績遜於市場預期、Nvidia 融資結構嘅疑慮,三星單日插 13.4%、SK 海力士插 14.7%,市場觸發熔斷。三日之內洗走 17.2%。
- 彈嗰邊:Microsoft 同 Amazon 業績證明雲端需求仲喺度、聯儲局冇市場驚嘅咁鷹,加上跌得太急之後嘅補倉同槓桿產品平倉回補。
但要冷靜睇一個數:即使升咗 17.91%,KOSPI 依然遠低過 6 月 17 日 8,864 點嘅歷史收市高位(盤中更加見過 9,385.59)。用收市高位計,現價仲要再升約 34% 先返到當日。創紀錄嘅單日升幅,同「跌市完咗」係兩件事。
喺呢種波幅之下,韓國市場大量使用嘅槓桿 ETF / ETN 會出現嚴重嘅「波動率損耗」。
簡單計:一隻 2 倍槓桿產品,如果標的三日跌 18%(每日約 −6.4%),再一日升 17.91%,兩倍複合之後嘅結果會明顯差過「2 × 淨變動」。呢個唔係產品有問題,係每日重設槓桿嘅數學必然結果。
對散戶嚟講,呢一週韓股嘅教訓唔係「應唔應該撈底」,而係喺極端波幅環境用槓桿工具,時間本身就係成本。
投資角度:唔係揀邊隻,係揀你想承受邊種風險
從公開研究嘅角度歸納,呢個階段嘅 AI 相關資產,大致可以分三個風險層。呢度講嘅係風險性質,唔係推介。
資產負債表厚 + 有 ROI 證據
代表:Amazon (AMZN)、Microsoft (MSFT)、Alphabet (GOOGL)、Meta (META)。
Moody's 明確講咗呢批公司仍然擁有全球最強嘅資產負債表之一,短期評級下調機會唔大。佢哋嘅風險唔係違約,係自由現金流被資本開支蠶食,以及折舊年期假設嘅可持續性。
跟進指標:季度 TTM 自由現金流、資本開支指引修訂、雲業務增長率同經營利潤率。Amazon 呢季 FCF 轉負,就係要跟嘅第一個訊號。
賣鏟嘅 — 收入同資本開支高度掛鈎
代表:Nvidia (NVDA)、Broadcom (AVGO)、SK 海力士 (000660.KS)、三星電子 (005930.KS)、Micron (MU)、Vertiv (VRT);ETF 層面 SMH、SOXX。
呢批公司短期基本面極強(記憶體超級周期、HBM 供不應求),但佢哋嘅收入本質上就係其他人嘅資本開支。Torsten Slok 講嘅「自我節流」如果發生,呢個籃係最直接受影響嗰個。
跟進指標:hyperscaler 資本開支指引、新債認購倍數、DRAM / NAND 現貨價。
靠持續再融資 — CDS 就係佢哋嘅體溫計
代表:CoreWeave (CRWV)、Nebius (NBIS)、Oracle (ORCL)。
呢個籃嘅核心風險唔喺損益表,喺現金流量表同資產負債表。Oracle 已經跌到 BBB−,CoreWeave 嘅 CDS 隱含 5 年 50% 違約率。
跟進指標:5 年 CDS 息差、下一次發債嘅定價、利息開支佔 EBITDA 比例、合約積壓訂單有冇變。CoreWeave 8 月 11 日業績會係第一個 checkpoint。
港股 / 亞洲相關
香港投資者可以留意嘅相關板塊,主要係經同一條資本開支鏈條連住嘅:
- 阿里巴巴 (9988.HK)、騰訊 (0700.HK) — 兩間都喺加大 AI 資本開支,面對同一條「自由現金流 vs 資本開支」嘅張力。
- 中芯國際 (0981.HK)、華虹半導體 (1347.HK) — 受中國本土設備國產化(包括 7 月底嘅 DUV 消息)敘事直接影響,波幅較大。
- 金蝶 / 商湯 等軟件同 AI 應用股 — 屬於「AI 應用端」,同上游資本開支週期嘅相關性冇咁直接。
分散工具方面,公開研究常見提到嘅包括科技 ETF(QQQ、XLK)、半導體 ETF(SMH、SOXX),以及如果想對沖利率風險嘅投資級 / 長債工具(LQD、TLT)。要留意嘅係,而家 hyperscaler 已經係投資級公司債指數入面愈嚟愈大嘅成分——即係話,買 LQD 呢類 ETF,某程度上都係喺度買緊同一個 AI 資本開支故事。
一、再融資風險。如果認購倍數繼續由 2 倍向下,下一輪發債成本會再跳。呢個對籃 C 係生死問題,對籃 A 只係利潤率問題。
二、利率風險。FOMC 有三票想加息,10 年期孳息喺 12 個月區間第 98 個百分位。如果通脹反覆令聯儲局真係要加,估值同信用息差會同時受壓。
三、地緣政治同板塊系統性風險。中東衝突未完(7 月 31 日 WTI 結算約 $84.67、布蘭特約 $90.12),中國 DUV 進展影響記憶體同代工格局,任何一邊嘅消息都足以令整個板塊單日雙位數波動——呢個禮拜韓股已經示範咗。避險資產亦冇提供庇護:同日金價收跌約 1.2–1.5% 至 $4,040–4,080 區間,白銀收約 $57.6–57.9,比特幣 7 月尾收約 $63,000,全部都跟住風險資產一齊震。
總結:呢個唔係泡沫爆,係「融資成本重新定價」
我哋收返個尾。
「AI 泡沫」呢四個字用咗兩年,但佢太懶。泡沫嘅定義係價格脫離基本面——而 AWS 增長 37%、AI 業務年化 $250 億、CoreWeave 收入按年升 111.7%,呢啲全部都係真實需求。
呢個禮拜真正發生嘅事,係一件更加具體嘅嘢:整個行業由「用自己現金流投資」轉向「用債務投資」,而債務市場開始重新定價呢個轉變。
$7,850 億 — 2026 年 hyperscaler AI 資本開支預測(Moody's)。
−$76 億 — Amazon 過去十二個月自由現金流,首次轉負。
5 倍 → 唔夠 2 倍 — hyperscaler 新債認購倍數,由 2 月到 7 月。
第一個數話你知規模,第二個數話你知自有資金唔夠用,第三個數話你知外部資金開始猶豫。三個數擺埋一齊,先係完整嘅圖。
咁應該點睇落去?我覺得有三個 checkpoint 值得放入日曆:
- 8 月 11 日 — CoreWeave 第二季業績。重點唔係收入,係利息開支落唔落到 $6.5–7.3 億指引區間、$994 億積壓訂單喺 Meta Compute 之後有冇變、管理層點形容再融資環境。
- 9 月 — Apple 新 iPhone 發佈,亦係 John Ternus 上任後第一場。加價幅度會直接告訴市場,記憶體成本已經傳導到咩程度。
- 下一輪 hyperscaler 發債 — 認購倍數同定價,係最直接嘅市場投票。跌穿 2 倍代表水喉繼續收;返上 3 倍以上代表 7 月只係一次消化。
最後一句:呢個禮拜股市同債市各自贏咗一半。星期五嘅升市證明咗 AI 需求係真嘅;而 855 個基點同 2 倍認購倍數,證明咗「真嘅需求」同「還到條數」係兩回事。
由而家開始,值得跟嘅唔再淨係業績,仲有債券孳息。呢個轉變本身,就係 2026 年下半年最重要嘅結構性變化。