殺死 AI 行情嘅,原來係 AI 自己
7/29 FOMC 前夜,$7,250 億資本開支點樣逼聯儲局加息
重點摘要
- 7/29 加息機率一週內由 16% 升到 36%
- 6 月 CPI 3.5%,但核心 PCE 5 月達 3.4%
- 2026 年 hyperscaler 資本開支約 $7,250 億,按年 +77%
- Apple MacBook、iPad 加價約 15% 至 25%
- 北維州約 3.1 GW 數據中心負載 30 秒內脫網
今晚美東時間,12 個 FOMC 成員行入華盛頓 Marriner S. Eccles 大樓,開一個好可能係 2026 年最重要嘅會。
市場而家 pricing 緊 36% 機率聯儲局星期三加息四分一厘。一個星期之前,呢個數字係 16%。
荒謬嘅地方喺邊?6 月嘅通脹數據其實靚過預期。整體 CPI 由 4.2% 跌到 3.5%,單月跌 0.4%,係 2020 年 4 月以嚟最大跌幅;核心 CPI 更加由 2.9% 跌到 2.6%。
數據明明喺度降溫,加息賠率反而翻咗一倍。呢個唔係市場癲咗 — 係因為聯儲局根本冇望緊後視鏡。佢哋望緊擋風玻璃,而擋風玻璃前面嗰嚿嘢,叫做 $7,250 億美元 AI 資本開支。
一個講唔通嘅矛盾:數據跌緊,賠率反而恐慌
先把數字擺清楚,唔好靠感覺。
聯邦基金利率而家係 3.50%–3.75%。最後一次減息係 2025 年 12 月,之後連續四次會議按兵不動,6 月 17 號嗰次仲要係 12 比 0 全票通過維持不變。理論上,一個「連續四次唔郁」嘅央行,係一個好悶嘅央行。
但期貨市場而家嘅定價完全唔悶:
同時,6 月 CPI 係咁樣嘅:
- 整體 CPI:按年 3.5%,按月 −0.4% — 2020 年 4 月以嚟最大單月跌幅,遠好過市場預期嘅 −0.2%
- 核心 CPI:按月持平,按年 2.6%,由 5 月嘅 2.9% 明顯回落,亦低過市場共識嘅 2.9%
- 能源分項:單月插 5.7%,同樣係 2020 年 4 月以嚟最勁
換句話講:通脹數據交出咗一份漂亮嘅成績表,而市場對加息嘅恐懼反而翻倍。
呢個局面有個名,叫做「數據同定價脫鈎」。
當市場開始無視最新公布嘅數據、反而按住某啲結構性因素去 price 政策,通常代表咗一件事:大家已經唔相信呢次回落係可持續嘅。
而聯儲局自己,亦都係咁諗。
要理解點解,要睇一個好少人留意嘅細節:6 月 CPI 嘅回落,幾乎全部由能源貢獻。
整體 CPI 單月跌 0.4%,而能源分項單月跌 5.7%。原因係美國同伊朗一度達成停火,油價由 4 月高位急回。呢個係典型嘅「一次性價格調整」— 央行圈行內叫 one-time price level adjustment,慣例係「look through」,即係當佢冇到。
但核心通脹嗰邊呢?按 CPI 口徑係 2.6%,睇落好靚。不過聯儲局真正 target 嘅係 PCE 而唔係 CPI,而核心 PCE 由 2025 年 12 月嘅 3.0%,一路升到 2026 年 5 月嘅 3.4%。整體 PCE 截至 5 月按年更加係 4.1%,而 2025 年 9 月至 2026 年 2 月嗰段時間,佢一直企喺 2.8% 至 2.9%。
CPI 由勞工統計局出,權重固定,住屋佔比重好高。PCE 由商務部出,權重會跟住消費行為調整,而且覆蓋範圍闊過 CPI(包埋僱主代付嘅醫療開支等等)。
聯儲局嘅 2% 目標,講嘅係 PCE,唔係 CPI。所以當你見到「核心 CPI 跌到 2.6%」而聯儲局仲喺度講加息,唔係佢哋盲,係你同佢睇緊兩個唔同嘅溫度計。
核心 PCE 5 月係 3.4%,比 2025 年 10 月高咗超過 0.5 個百分點。呢個先係 FOMC 枱面上嗰個數。
Waller 喺 7 月 13 號紐約嘅演講入面,講咗一句好關鍵嘅嘢:核心服務業佔核心物價 75%,而接近 70% 嘅核心服務分類,3 個月同 12 個月通脹率都超過 3%。
呢句嘢嘅意思係:通脹唔係一兩個項目搞出嚟嘅假象,而係濶度已經散開。當七成分類都跑贏 3%,你冇得再話「係某某一次性因素」。
再加多一個 data point:製造業採購經理人喺 6 月報告投入成本繼續上升 — 呢個係連續第 21 個月。
聯儲局換咗主席:Warsh 話 AI 減通脹,Waller 話要準備收緊
要睇明今次議息,一定要知道一件今年 5 月發生咗、但香港傳媒報導唔算多嘅事:聯儲局換咗主席。
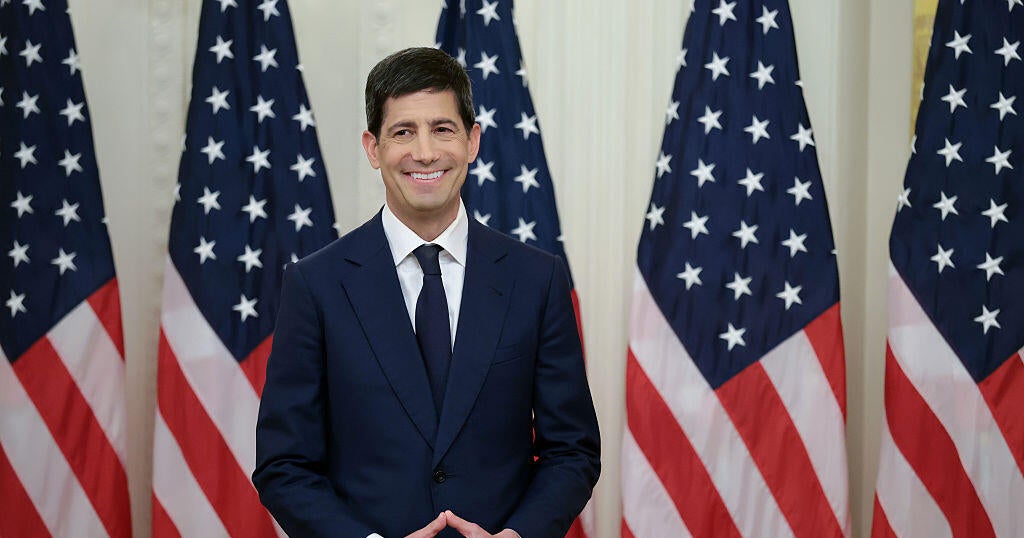
2026 年 5 月 13 日,美國參議院以 54 比 45 通過 Kevin Warsh 出任聯儲局主席 — 呢個係聯儲局歷史上最分裂嘅一次主席任命投票。5 月 22 日,佢喺白宮東廳由最高法院大法官 Clarence Thomas 監誓就職,任期四年,到 2030 年 5 月 21 日。
Powell 冇走。佢繼續留喺 Board of Governors,亦即係話 — 佢仲有一票 FOMC 投票權。今日聯儲局理事會嘅官方名單入面,Powell 同 Warsh 兩個名一齊喺度。
而最有戲劇性嘅地方係:Warsh 同佢自己班理事,對 AI 同通脹嘅睇法完全相反。
Warsh 嘅版本:AI 係通縮力量
Warsh 2006 至 2011 年做過聯儲局理事,當年出名係鷹派。但去年佢公開轉為支持減息,理據係:人工智能會提升生產力、令經濟更有效率,長遠會壓低通脹,聯儲局因此有空間放鬆。
7 月 1 日佢承認咗一半 — AI 投資「而家正喺度推高需求」,但佢拒絕估算通脹影響有幾大。
簡單講:Warsh 認為 AI 係一個供給側衝擊,方向係向下。
Waller 嘅版本:AI 而家係通脹,唔係通縮
Waller 7 月 13 號直接列出三個推高通脹嘅因素:關稅、能源價格,同埋 AI 建設帶嚟嘅外溢需求。
佢原話係:「呢啲(AI 相關)價格上升目前對整體通脹影響有限,但如果 AI 投資潮持續,佢有可能變成一個更大嘅因素。」
然後係最重嗰句:「如果我哋今個星期再收到一個 hot 嘅核心通脹讀數,FOMC 就需要考慮喺短期內收緊貨幣政策。」
紐約聯儲主席、亦即 FOMC 副主席 John Williams 講得更加直白。佢一直支持維持利率不變,但佢喺 7 月講咗一句好值得記低嘅嘢:
「如果呢樣嘢造成一個持續嘅需求相對供給嘅衝擊而推高通脹,我確實認為呢種情況你唔應該 look through。」
「Look through」就係央行行話,意思係「當佢冇到」。Williams 講嘅係:AI 造成嘅通脹,可能唔屬於「可以當佢冇到」嗰類。
經濟學家 Dario Perkins(TS Lombard)喺 7 月寫得更絕:
「我哋而家已經知道 AI 對通脹嘅影響係咩 — 佢係通脹性嘅,唔係通縮性嘅。」
換個角度理解今次會議:市場緊張嘅唔係「加唔加息」,係「新主席鎮唔鎮得住場」。
Warsh 帶住一套「AI = 通縮」嘅世界觀入去,但佢枱面上坐緊嘅人 — Waller、Williams、4 月投反對票嗰三個 — 手上攞住嘅數據講緊相反嘅故事。
星期三真正要睇嘅唔係利率決議本身,係聲明措辭同異議票數。如果出現「反對維持不變、要求加息」嘅異議票,呢個係 2022 年以嚟第一次,市場定價會即刻重寫。
三個通脹引擎:兩個熄緊火,一個先啱啱著
Waller 講嘅三個因素,值得逐個拆。因為佢哋嘅走勢完全唔同。
| 通脹引擎 | 2026 年狀況 | 方向 |
|---|---|---|
| 關稅 | 聯儲局自己嘅研究顯示,進口關稅對商品價格影響相對溫和,而且呢次一次性價格水平調整嘅通脹效應「大部分已經過去」。變數係新一輪貿易調查會否再加,以及入口商會否追收去年吸收咗嘅成本 | 🔽 減弱中 |
| 能源 / 中東 | 美伊衝突推高油價,但 4 月見頂後回落,6 月能源 CPI 插 5.7%。Waller 話「早前擔心油價傳導至其他商品服務嘅顧慮已大幅減退」。變數係戰事反覆 — 停火後又再開火 | 🔽 減弱中 |
| AI 建設外溢 | 記憶體、CPU、伺服器、電力全線漲價,而且開始傳導到終端消費品。Evercore ISI 形容「AI 相關成本壓力外溢到消費物價,仲喺形成嘅早期階段」 | 🔺 剛剛開始 |
睇到冇?兩個舊引擎熄緊火,一個新引擎啱啱著。
而且第三個引擎有個特質令央行特別頭痛:佢作用喺一啲歷史上一直係通縮嘅商品上面。
電腦、手機、伺服器、記憶體 — 呢啲嘢因為技術進步,幾十年嚟價格係一路跌,喺 CPI 籃入面長期做負貢獻。而家佢哋反轉頭加價,唔止係「加咗價」咁簡單,係一個長期嘅通縮貢獻者變成通脹貢獻者,數學上係雙倍打擊。
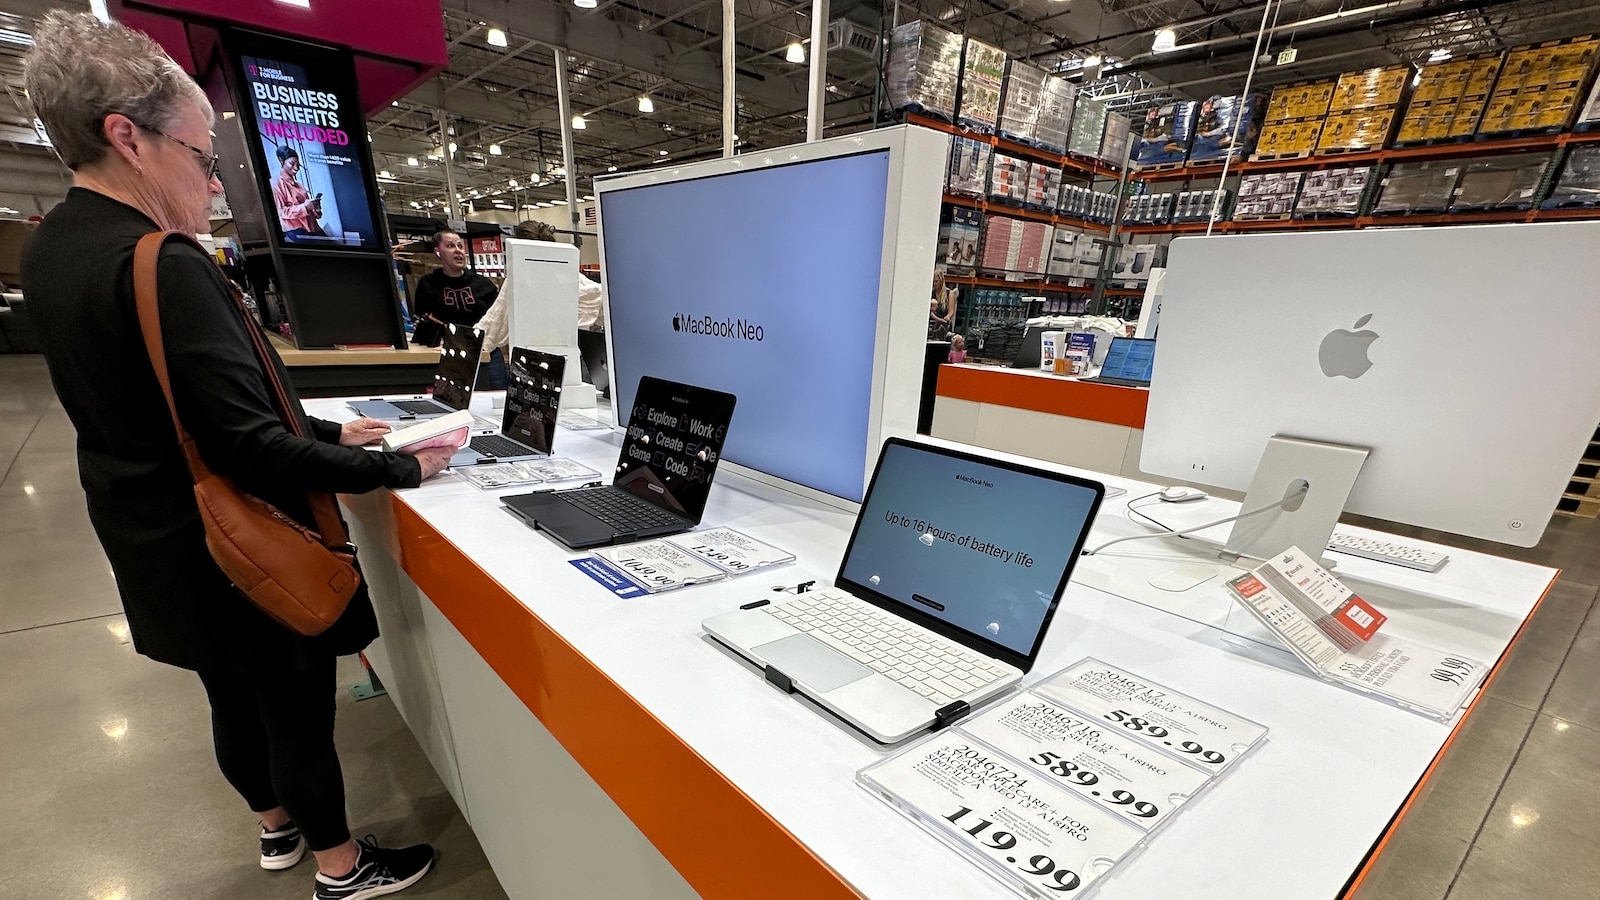
證據已經擺喺零售貨架上面:
- Apple(6 月):MacBook 同 iPad 加價約 15% 至 25%。頂配 MacBook 由 $1,699 加到 $1,999。官方聲明講到明:「AI 數據中心嘅急速擴張,對記憶體同儲存造成咗非比尋常嘅需求激增。我哋從未見過零件價格喺咁短時間內升咁多。」
- Microsoft(同日):Xbox 遊戲機 8 月 1 日起加 $100 美元,理由直接寫明係記憶體晶片價格
- Sony:PlayStation 加價
- Dell、HP:手提電腦加價
0.5 個百分點聽落唔多。但要記住個 baseline:核心 PCE 而家已經 3.4%,目標係 2%。
差距係 1.4 個百分點。AI 一個因素就食咗當中 三分一以上。
更加關鍵嘅係 Waller 講嘅另一句:聯儲局慣常「look through」一次性衝擊,但「一連串接踵而至嘅臨時性衝擊,有可能製造出更持久嘅通脹」。JPMorgan 經濟學家 Abiel Reinhart 講法係:「孤立咁睇,一兩次衝擊或者係 transitory,佢哋願意接受。但持續一連串嘅衝擊、或者更闊範圍嘅衝擊,就開始令佢哋擔心。」
美國通脹已經連續超過五年高於聯儲局目標。呢個先係佢哋真正驚嘅嘢。
$7,250 億:呢筆錢實體上要買啲乜
要理解 AI 點解會變成通脹,先要理解呢筆錢嘅物理形態。
2026 年,四至五間超大規模雲端商(hyperscaler)嘅資本開支指引加埋大約 $7,250 億美元,比 2025 年嘅 $4,100 億上升 77%。美聯社引述嘅數字係四大科企今年投資約 $7,200 億,絕大部分落喺數據中心。
| 公司 | 2026 年資本開支指引 | 備註 |
|---|---|---|
| Amazon | 約 $2,000 億 | 四大之首 |
| Alphabet | $1,750–1,850 億 | 7 月 22 日業績後再上調,當日股價蒸發 $2,940 億 |
| Meta | $1,250–1,450 億 | 由原本 $1,150–1,350 億上調 |
| Microsoft | $1,100–1,200 億 | |
| 合計 | 約 $7,250 億 | 按年 +77% |
McKinsey 估算,全球數據中心建設支出到 2030 年會累計達到 $7 萬億美元。
呢筆錢唔係買軟件。佢係買:
- 晶片 — GPU、HBM 記憶體、NAND、伺服器 CPU。2026 年資本開支入面,運算設備佔比大約 60%
- 鋼筋水泥 — 數據中心外殼、地基、冷卻系統
- 變壓器同電網設備 — 呢個係最缺貨嘅一環
- 電力 — 而呢個,係整條鏈最貴、最慢、最難擴充嘅一環
頭三樣嘢已經令消費電子加價。第四樣嘢,先係真正嘅核心。
好多人以為電費屬於「能源」分項,央行會 look through。錯。
電費上升有兩條傳導路徑:
第一條是直接嘅 — 住宅電費上升,直接計入 CPI 能源分項。呢條路徑央行的確會傾向 look through。
第二條先係要命 — 醫院、餐廳、超市、工廠、寫字樓嘅電費上升,係企業生產成本。生產成本上升會轉嫁到最終產品同服務價格,而呢啲價格係計入核心通脹嘅。
所以電費唔止推高 headline,佢會由後門推高 core。而 core 就係聯儲局望緊嗰個數。
先睇美國電費過去幾年發生咗咩事:
Goldman Sachs 2 月嘅預測:電價 2026 及 2027 年每年升約 6%,2028 年再升 3%。2025 年全年電價已經升咗 6.9%,係當年整體通脹 2.9% 嘅兩倍幾。ICF 嘅研究更加估計,到 2030 年電價會比 2025 年高最多 40%。
邊個推高?數據中心佔全美電力需求增長嘅 40%,而到 2030 年之前,佢哋會佔美國電力需求增長嘅接近一半。
美國全國企業經濟協會(NABE)調查顯示,81% 嘅商業經濟學家預期 AI 建設會喺未來一年推高通脹。
700 GW 排緊隊,而全美一年先用 477 GW
2025 年,全美數十間公用事業公司收到數據中心提出嘅併網申請,總電力需求超過 700 吉瓦(GW)。
作為對比:2023 年全美國整年用電量係 477 GW。
換句話講,排隊嘅申請量係全國現有用電量嘅 1.47 倍。
當然,呢啲項目大部分永遠唔會起成。但問題係 — 公用事業公司唔可以當佢哋唔存在。受監管嘅公用事業有法律上嘅「服務義務」(obligation to serve),收到申請就要規劃產能。所以佢哋開始起發電廠、拉輸電線、買變壓器。
而呢啲投資嘅錢,係經州公用事業委員會批准之後,加落用戶電費度收返嚟。
結果係:2025 年上半年,美國公用事業公司提出嘅加價申請總額超過 $290 億美元,係 2024 年上半年嘅兩倍。
供應鏈亦都塞死咗:
- 燃氣發電廠平均建設時間由 4.5 年拉長到至少 6 年
- 燃氣渦輪機交付等候時間最長達 7 年
- 新建燃氣廠成本由 2022 年嘅 $785/kW 升到 $2,000–3,000/kW — 三倍
- 而家先落單嘅燃氣廠,最快 2030 年先投入服務
所以有啲州份選擇延後燃煤電廠退役。但呢個一樣貴 — 大部分燃煤機組建於 1970–80 年代,已經到咗典型 40 年壽命,翻新延壽最貴要 $13 億美元一座,而燃煤發電營運成本 2021 至 2024 年已經上升咗 28%。
電費上漲最痛嘅唔係中產,係基層。
低收入住戶、租客、黑人同西語裔家庭,能源開支可以佔收入 高達 20%,而高收入家庭平均只係 3%。
2025 年 6 月,全美家庭拖欠電費總額達 $250 億美元,2022 年初先係 $150 億。約 2,100 萬個家庭 — 每六戶就有一戶 — 拖欠緊電費。2024 年斷電個案 350 萬宗,2025 年估計達 400 萬。
呢個唔止係經濟問題,佢正喺度變成政治問題。而政治問題會反饋落監管、落選舉、落 AI 建設嘅審批速度。
7月嘅警號:3.1 GW 喺 30 秒內消失
如果話電費係慢性病,咁 7 月呢單嘢就係急性發作。
今個月,華盛頓特區外圍一條電線倒咗。正常情況下,電網幾秒鐘就恢復。今次用咗超過 10 分鐘。
原因係:超過 3 吉瓦嘅數據中心負載,幾乎同一時間停止從電網取電。
脫網嘅數據中心當時佔 PJM 總需求大約 3%。3% 聽落唔多,但電網嘅本質係供需必須逐秒近乎完美平衡。供應唔變、需求突然消失 3%,電壓就會抽高。抽得太犀利,保護裝置就會跳掣,連鎖反應。
PJM 係美國最大嘅電網營運商,由新澤西管到伊利諾伊,服務 6,700 萬個用戶。北維珍尼亞係全球數據中心密度最高嘅地方。
呢件事兩年前發生過一次,今次規模大一倍
2024 年 PJM 已經發生過類似事件:60 個數據中心同步脫網,抽走 1.5 GW 負載。
今次係 3.1 GW — 剛好大一倍。
而當年數據中心只佔 PJM 負載大約 6%。根據 Synapse Energy Economics 嘅預測,到 2040 年,呢個比例會去到 24%。
ON.Energy 技術總監 Ricardo de Azevedo 嘅講法係:「呢個係礦坑裡面嘅金絲雀。」佢話呢類涉及數據中心呢種大型負載嘅事件,「發生得越嚟越密」。
解決唔係冇。ON.Energy 正喺四個數據中心園區安裝合共 3 GW 嘅整園區級不斷電系統 — 用一大堆電池加電力轉換設備,將成個數據中心「藏喺電池後面」,令電網只「見到」一個平穩負載。德州電網 ERCOT 亦準備規定大型負載必須有「ride through」能力。
但呢啲全部係額外資本開支。而額外資本開支,最終一樣會反映喺電價同 AI 服務成本上面。
將呢兩章嘅嘢串埋一齊,個 picture 就出嚟:
$7,250 億資本開支 → 700 GW 併網申請 → 公用事業被迫加建產能 → $290 億加價申請 → 電價 +6%/年 → 企業生產成本上升 → 核心通脹。
同時 $7,250 億入面 60% 買運算設備 → 記憶體 +400%、CPU 缺貨 → Apple/Microsoft/Sony/Dell 加價 → 消費電子由通縮貢獻者變通脹貢獻者 → 核心通脹。
兩條路徑,同一個終點。而個終點,就係 FOMC 張枱。
但係 — 有份研究話數據中心其實令電費平咗
如果一篇文由頭到尾都冇反面證據,咁佢就唔係分析,係鼓吹。所以要講埋另一邊。
電力研究所(EPRI)最近一份工作論文,結論同上面講嘅嘢完全相反。
研究員用聯邦能源監管委員會(FERC)同美國能源資訊署(EIA)2015 至 2024 年嘅數據做因果分析,發現:數據中心容量每翻一倍,平均零售電價下跌 3.5%;以州為單位計算,跌幅約 6%。
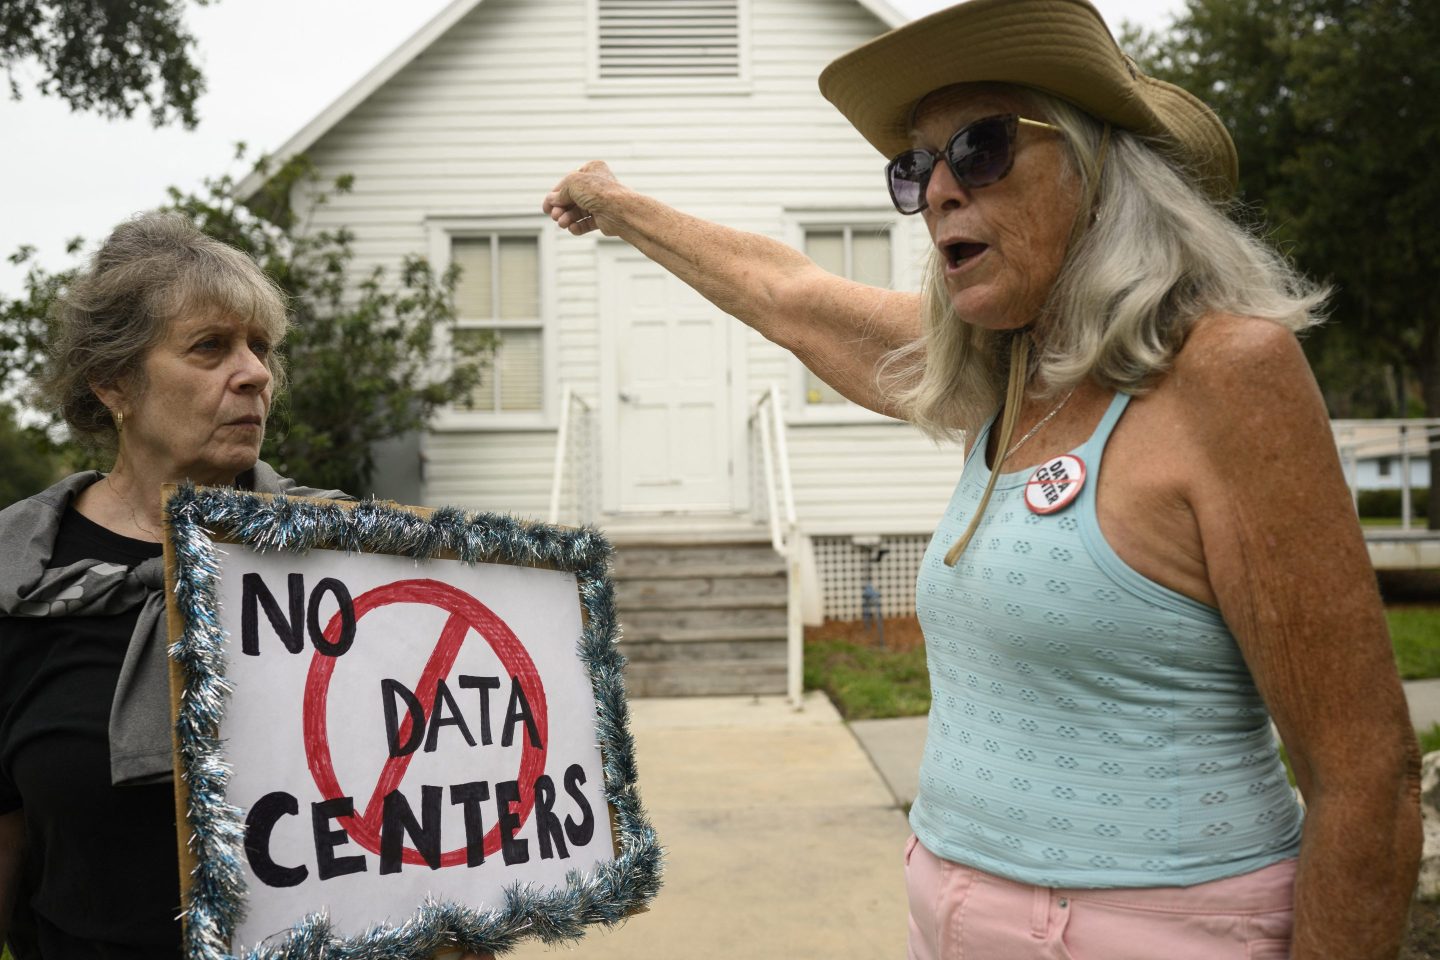
論文共同作者、EPRI 研究員 Asa Watten 嘅解釋:「電力市場同好多同佢互動嘅市場都唔同。」
大豆、汽油呢啲商品,價格由生產成本決定。但電價係按「成本回收」定價 — 即係睇用咗幾多度電去攤分固定成本。
用電量越大 → 固定成本攤薄 → 每度電平咗。再加上負載上升會令更多發電機組投入運作,而新機組通常效率更高。
所以 2015 至 2024 年,數據中心其實係幫緊美國家庭慳電費。
咁點解 2025 年開始反轉?Watten 講咗一個好重要嘅條件:
「如果電網因為預期數據中心會有好大需求而擴建產能,但個需求最終冇出現,咁就會成為一個好清晰嘅故事,解釋數據中心點樣喺未來推高電價 — 而佢喺過去係冇咁做過嘅。」
再講白啲:「數據中心會有大量固定成本。如果嗰啲數據中心嘅客戶唔存在,咁你個分母就細過你原本預期。你將固定成本攤喺更少人身上。呢個係我哋想要嘅相反,咁樣就會推高價格。」
所以真正嘅風險唔係 AI 太成功,係 AI 唔夠成功
呢個先係整件事最反直覺嘅地方。
如果 AI 需求真係爆到滿,電網擴建嘅固定成本會被攤薄,電價未必會失控。
如果 AI 需求唔似預期,電網已經起咗、錢已經使咗、產能已經 lock 咗,咁筆帳就會落喺普通用戶身上。
億萬富豪投資者 Mark Cuban 今個月喺 All-In podcast 講得好赤裸:「好多數據中心⋯⋯將來會變成 pickleball 球場。」佢嘅理由唔係 AI 冇人用 — 相反,佢認為 AI 採用會繼續上升,但因為能源效率改善,AI 會變得越嚟越平,所以而家起緊嗰啲產能未必需要。
PJM 今個星期嘅報告已經預測,未來三年消費者電費將增加 $63 億美元,主要歸因於數據中心電力需求。
所以呢場遊戲有個好殘忍嘅結構:
AI 成功 → 通脹壓力大 → 聯儲局加息 → 高估值 AI 股捱打。
AI 失敗 → 電網固定成本攤唔開 → 電費一樣升 → 加上資產減值同折舊 → AI 股捱得更慘。
兩條路都通向同一個地方。呢個唔係悲觀,係結構問題 — 當你用未來嘅現金流去支撐今日嘅資本開支,而個資本開支本身推高咗貼現率,你就係喺度同自己對賭。
個迴圈點樣 close:貼現率、自由現金流、同 $5,490 億折舊缺口
去到呢度,先講金融嗰半邊。
過去十幾年,美股嘅主導邏輯係「而家使錢、將來賺錢」。呢個邏輯喺低利率環境下無敵 — 因為貼現率低,將來嘅一蚊,今日值好多錢。
加息會反轉呢件事。而且對久期越長嘅資產,傷害越大。AI 資本開支正正係全市場久期最長嘅故事 — 今日使 $7,250 億,收入喺 2028、2030、2035 年。
但呢個仲未係最傷。最傷嘅係會計。
將呢幾個數擺埋一齊睇:
- 合計淨利潤預計上升 25%,達到約 $5,060 億美元
- 合計自由現金流預計下跌 91%,跌至約 $160 億美元
淨利潤同自由現金流背向而行,而且幅度極端。呢個就係「$7,600 億使咗、$2,110 億入咗數」嘅結果 — 剩低 $5,490 億躺喺資產負債表上面,等將來慢慢折舊。
折舊牆:2030 年之後嘅數學
五大雲端商到 2030 年,累計會將大約 $2 萬億美元 AI 相關資產入賬。
假設 5 至 6 年折舊年期,高峰期嘅年度折舊負擔會接近甚至超過呢五間公司目前嘅合計淨利潤。
而個假設本身好可能太樂觀 — 2026 年資本開支入面,運算設備(GPU、伺服器)佔約 60%,而運算設備嘅實際壽命更接近 3 至 4 年,唔係 5 至 6 年。年期縮短,年度折舊就要按比例上升。
呢個唔係「如果」,係「幾時」。折舊係已經發生咗嘅資本開支嘅必然後果。
而點解要講債?因為錢唔夠使。
資本開支佔收入比率,由 AI 之前嘅 10–15% 升到而家嘅 25–30%。當自由現金流跌 91%,呢啲錢一定要由其他地方嚟。
- 新增年度債務佔資本開支比例,由 2024 財年嘅 9%,升到 2026 年中嘅 32%(過去 12 個月計)
- 股本融資亦重返資金組合
- Morgan Stanley 同 JPMorgan 估算,科技行業未來數年可能需要發行 $1.5 萬億美元新債去支持持續建設
Step 1: $7,250 億資本開支 → 晶片同電力漲價 → 核心通脹上升
Step 2: 核心通脹上升 → 聯儲局唔減息、甚至加息 → 10 年期孳息由 4.55% 抽上 4.67%,測試 5%
Step 3: 孳息上升 → 貼現率上升 → 久期最長嘅 AI 資產首當其衝重估
Step 4: 同時,呢班公司要發 $1.5 萬億新債去撐建設 — 而加息令佢哋嘅融資成本同步上升
Step 5: 融資成本上升 → 資本開支回報門檻提高 → 部分項目變得唔化算 → 需求唔似預期 → 電網固定成本攤唔開 → 電價再升
呢個唔係外部衝擊。由頭到尾,每一步都係 AI 建設自己造成嘅。
現場證據:7 月已經開始重估
如果上面講嘅係理論,7 月嘅市場已經開始執行。
7 月 23 日:一日蒸發 $7,970 億
「科技七巨頭」 — Microsoft、Amazon、Apple、Alphabet、Nvidia、Tesla、Meta — 喺 7 月 23 日錄得自 2025 年 4 月關稅拋售以嚟最慘烈嘅單日跌幅,合計市值蒸發約 $7,970 億美元。單計 Alphabet 一日就蒸發 $2,940 億。
觸發點好清晰:Alphabet 同 Tesla 同日公布業績,兩間都宣布上調 AI 資本開支。
呢個係一個訊號轉變 — 以前公布加大 AI 投資,股價會升。而家會跌。
Tesla:營業利潤率 1.4%
| Tesla 2026 Q2 | 數字 | 對比 |
|---|---|---|
| 收入 | $282.4 億 | 按年 +26%,高於預期 |
| 調整後每股盈利 | $0.33 | 市場預期 $0.51 — 大幅落後 |
| 營業利潤 | 約 $4 億 | 市場預期 $17 億 |
| 營業利潤率 | 1.4% | 去年同期 4.1% |
| 營運開支 | — | 按年 +47% |
| 資本開支 | $57.9 億 | 按年 +142% |
| 自由現金流 | 負數 | 2024 年初以嚟首次 |
收入按年升 26% 仲要高過預期,但股價全週插 18%,收 $313.03,係 2022 年以嚟最慘一週。
點解?因為市場睇嘅唔再係增長,係增長要用幾多錢買返嚟。營運開支 +47%、資本開支 +142%、自由現金流轉負 — 呢個就係 AI 時代嘅新財務畫像,而市場而家開始畀呢種畫像一個折讓,唔再係溢價。
SpaceX:由史上最大 IPO 到低過招股價
6 月 12 日,SpaceX 喺 Nasdaq 掛牌,招股價 $135,開市 $150 — 史上規模最大嘅 IPO。Elon Musk 身家由約 $7,000 億衝到 $1.32 萬億,成為全球第一個萬億富豪。
幾日之後股價見頂約 $226。而家 $113 — 由高位跌咗 50%,亦低過 $150 嘅開市價。Musk 身家回落到約 $8,500 億。單計上星期,Tesla 加 SpaceX 令佢賬面損失約 $1,300 億。
亞洲:記憶體股崩盤
7 月 27 至 28 日,亞洲晶片股大跌:
- SK 海力士:一度跌 14%
- 三星電子:一度跌 13.4%
- 南韓 KOSPI:插超過 8%
- 日本鎧俠(Kioxia):跌近 18%
- 台灣聯發科:早盤跌超過 9%
- 日經 225 / 台股:各跌約 4%
美國方面,VanEck 半導體 ETF(SMH)跌超過 2%,AMD 跌 5%,Teradyne 跌 4%,Micron 跌約 2%。
Micron 2026 財年第三季收入 $414.6 億,按年暴升 345.7%,非 GAAP 每股盈利 $25.11,遠超 $20.28 共識。第四季指引收入約 $500 億、每股盈利 $31。
Micron 年初至今仍然升 227%,遠期市盈率只係 6 倍。SanDisk 年初至今升 526%,Western Digital 升 209%。
Intel 2026 年第二季收入按年升 25%,係 2011 年第三季以嚟最快季度增速,盈利同指引都優於預期。台積電傳出 2027 年起代工價格最多上調 10%。
換句話講:今次跌嘅唔係盈利,係倍數。而倍數,正正就係貼現率嘅函數。
將 Chapter 07 同 08 併埋:
市場而家做緊嘅事,叫做「由 growth multiple 轉去 cash-flow multiple」。
以前:收入 +26% → 畀高倍數。
而家:收入 +26% 但自由現金流轉負 → 畀低倍數。
Micron 6 倍遠期市盈率,配 345% 收入增長,喺舊框架下係荒謬嘅平。但喺新框架下,市場係喺度問:呢啲盈利入面,有幾多係將來要用折舊還返出嚟?
而聯儲局如果真係加息,呢個問題會由「值得討論」變成「必須回答」。
星期三之後:三個劇本同各自嘅贏家
7 月 29 日之後,大致三條路。
| 劇本 | 機率(市場定價) | 內容 | 市場反應方向 |
|---|---|---|---|
| A. 維持不變 + 鴿派措辭 | 約 40% | Warsh 主導,聲明保留彈性,強調 AI 生產力效應 | 短線反彈,長債孳息回落,高久期成長股受惠 |
| B. 維持不變 + 鷹派措辭 / 有異議票 | 約 24% | 利率唔郁,但聲明轉硬,或者出現要求加息嘅異議票 | 波動放大。9 月加息定價會由 79.6% 再推高 |
| C. 加息 25 點子 | 約 36% | 四年半以嚟首次加息,利率上調至 3.75%–4.00% | 10 年期孳息測試 5%,高倍數科技股再重估 |
直覺上劇本 C(真加息)最恐怖。但實際上,劇本 B 可能對市場更難消化。
原因:加息一次係一個已知事件,市場可以即刻 price 完。但「維持不變 + 鷹派措辭 + 異議票」係一個開放式威脅 — 每一個 CPI、每一個 PCE、每一次 Fedspeak 都會變成新嘅波動源,一直拖到 9 月 16–17 號。
市場最憎嘅唔係壞消息,係冇完冇了嘅不確定性。
無論走邊條路,有一組結構性關係唔會變:
AI 建設嘅錢,最終有一大截會流去電力
呢個係整篇文最實在嘅一條線。
唔理 AI 泡沫爆唔爆、唔理聯儲局加唔加息 — 已經批出、已經動工、已經簽咗 PPA 嘅電力基建,係要起完嘅。
2026 年美國公用事業資本開支預計達到創紀錄嘅 $2,400 億美元。核能主題 ETF 已經係 2026 年表現最好嘅基金之一,部分錄得三位數回報。GE Vernova 過去一年升超過 200%,Bloom Energy 過去一年升超過 1,000%,鈾礦股年初至今約 +40%。
Constellation Energy 今年 1 月 7 日完成 $164 億收購 Calpine,合併後裝機容量達 60 GW(32.4 GW 核能 + 26 GW 燃氣)。佢同 Microsoft 簽咗 $160 億、20 年嘅購電協議,重啟三哩島 1 號機組(835 MW,預計 2027 年)。
公開研究提到嘅相關標的(美股)
以下係主要券商同研究機構喺公開報告入面反覆提及嘅名單,分三籃:
| 籃子 | 標的 | 邏輯 |
|---|---|---|
| A. 電力 / 核能 | CEG(Constellation)、VST(Vistra)、TLN(Talen)、D(Dominion)、NRG | 數據中心 PPA 直接受惠。加息對公用事業有負面影響(高負債、股息股),但 AI 需求係新嘅增長 driver,兩者要一齊睇 |
| B. 電網 / 設備 | GEV(GE Vernova)、ETN(Eaton)、PWR(Quanta)、POWL、BE(Bloom Energy) | 變壓器、渦輪機、輸電工程、燃料電池 — 供應鏈瓶頸就係定價權。留意估值已經反映咗好多 |
| C. ETF 分散 | XLU(公用事業)、NLR / URA(核能鈾礦)、SMH(半導體)、DRAM(記憶體) | 唔想揀個股嘅分散做法。NLR / URA 2026 年波幅極大,升得快跌得都快 |
要講清楚三個 counter-argument:
1. 加息本身對公用事業係逆風。公用事業係典型高負債、高股息、長久期資產,加息同時打擊佢哋嘅融資成本同股息吸引力。所以「加息 → 電力股升」呢個推論唔成立;成立嘅係「AI 電力需求 → 電力股升」。兩股力量相反。
2. 估值已經好貴。核能 ETF 三位數回報、Bloom Energy 一年 +1,000% — 呢啲數字本身就係風險提示。EPRI 研究顯示嘅「需求唔似預期」情境,對呢個板塊嘅殺傷力最大。
3. 監管風險上升。電費民怨、2,100 萬家庭欠費、州監管機構已經開始為數據中心設立獨立收費類別(large-load tariffs)。監管一旦轉向要數據中心自己埋單,公用事業嘅超額回報就會被壓縮。
香港投資者角度
美國加息對港股嘅傳導,唔可以當美股新聞睇。因為聯繫匯率制度,香港利率跟美國走。
如果劇本 C 發生:
- HIBOR 上升 → 供樓成本、REIT 融資成本上升 → 對本地地產同房託係直接壓力(例如 0016 新鴻基地產、0823 領展房產基金)
- 0388 香港交易所 — 息口上升對投資收益有利,但成交量可能受壓,兩邊拉扯
- 本地公用股(0002 中電控股、0006 電能實業)— 傳統上係避險資產,但同美國同業一樣,加息會壓低股息吸引力
- 內地電力股(0836 華潤電力、1816 中廣核電力)— 受惠內地自身 AI 建設同電力需求,同美息關係相對間接
另一邊,港股今個月其實有自己嘅獨立敘事:恒指自 7 月 8 日以嚟企穩 24,000 點,人民銀行釋出提高外儲配置香港資產嘅政策訊號,外資回流加上高企嘅淡倉平倉壓力,觸發咗一輪反彈。估值仍處歷史低位。
換句話講:港股呢次未必同美股同步。呢個係要留意嘅分歧。
點樣睇今晚:三個值得記低嘅觀察點
睇聲明措辭,唔好淨係睇利率數字
4 月會議紀錄已經顯示,「大多數」與會者認為若通脹持續高於 2%,加息可能有需要。呢句嘢如果重新出現喺 7 月聲明,即使利率唔郁,方向已經好清晰。
相反,如果 Warsh 成功將「AI 提升生產力」嘅論述寫入聲明,咁就係鴿派訊號。
數異議票
2026 年至今嘅異議票,全部係要求減息方向(1 月 Waller、Miran)或者反對寬鬆措辭(4 月 Hammack、Kashkari、Logan)。
如果今次出現直接要求加息嘅異議票,呢個係 2022 年加息週期結束之後第一次。市場對 9 月嘅定價會即刻重寫。
睇 10 年期孳息,唔係聯邦基金利率
聯邦基金利率影響短端。真正殺估值嘅係長端。
10 年期孳息上星期五收 4.67%,一度升穿 4.7%,係 2025 年 1 月以嚟最高。CNBC 引述分析認為佢可能測試 5%。
推高長端嘅有三股力量:通脹預期、財政赤字擔憂、地緣政治(中東)。而呢三樣嘢,今次會議一樣都解決唔到。
最後,講返個核心。
過去兩年,市場一直用一個框架睇 AI:AI 係一個增長故事,而增長故事嘅敵人係「泡沫爆破」。
但 2026 年 7 月呢一刻擺喺枱面嘅數據,講緊另一個故事:AI 唔止係一個增長故事,佢同時係一個實體資源故事。
$7,250 億資本開支,要買晶片、水泥、變壓器同電。呢啲全部係有限供應嘅實體嘢,而搶有限供應嘅實體嘢,個經濟學名詞就叫通脹。
Waller 講嘅冇錯:電腦、晶片、伺服器呢啲嘢,歷史上一直因為技術進步而減價,喺 CPI 入面做緊負貢獻。而家佢哋反轉頭加價。
所以呢個唔係「AI 泡沫爆唔爆」嘅問題。呢個係「AI 建設本身,會唔會逼出一個令 AI 建設變得唔化算嘅利率環境」嘅問題。
星期三,我哋會知道 12 個人點答。