$4 汽油就係美國人嘅斷線位
沃爾瑪 6 年最差同店銷售、一日插 9%
重點摘要
- 美國同店銷售 +2.6%,LSEG 預期 +3.8%,六年最慢
- 股價由 $114.30 跌到 $103.84,跌 9%
- IRA 藥價封頂拖累 125 個基點,核心商品同店 +3.4%
- 人流 +1.5%(Q1 為 +3.0%),客單價 +1.1%
- 約 $29 億關稅退款投入 11,000+ 項減價
8 月 20 號,沃爾瑪(WMT)做齊咗所有「教科書上面股東應該要嘅嘢」:收入贏預期、經調整每股盈利贏預期、仲要調高全年指引。然後股價由 $114.30 插到 $103.84,單日 -9%。
呢個係沃爾瑪近 10 個季度最差嘅業績日反應,亦係連續第四次業績日跌。市場點解要咁對佢?表面答案人人都識講:美國同店銷售得 +2.6%,輸畀分析員預期嘅 3.8%,係六年嚟最慢。
但呢個 2.6% 係一個撈埋咗兩件完全唔同嘅事嘅數字。真正值得香港投資者花時間睇嘅,係財務長 John David Rainey 喺電話會議上面講嘅一句閒話 — 佢講咗個數字:$4。
一句 CFO 嘅閒話,同一日蒸發嘅 9%
先講清楚份數係點樣「贏」法。沃爾瑪 FY27 第二季(截至 7 月底)收入 $1,879.4 億,分析員預期約 $1,867.7 億(Benzinga 口徑,Zacks 報 $1,863 億);去年同期 $1,774.0 億,即係按年升 5.9%。經調整每股盈利 $0.81,預期 $0.7413(LSEG 口徑)。全年指引由「淨銷售 +3.5% 至 +4.5%」上調到「+4% 至 +5%」,經調整 EPS 由 $2.75–2.85 上調到 $2.80–2.87。
行政總裁 John Furner 形容呢個係「another good quarter」。市場好大聲咁唔同意。
分部拆開:美國區淨銷售 $1,252 億,國際 $352 億。會員費收入按年 +17%,全球廣告業務 +38% — 兩條高毛利腿都跑得好好。呢啲就係過去兩年支撐沃爾瑪由「超市股」重估做「零售平台股」嘅論述基礎。
問題喺輸嘅嗰邊。美國同店銷售 +2.6%,LSEG 綜合預期係 +3.8%(部分 data provider 用 3.5%,兩個數字都輸)。Al Jazeera 引述 Reuters 講到明:呢個係六年嚟最慢嘅季度增幅(Forbes 同 24/7 Wall St. 就寫「自 2020 年以嚟最慢」)。要提一句:六年前對應嘅係 2020 年 1 月止嗰季,即係疫情爆發之前,唔係疫情期間。
值得留意嘅係,呢個唔係「一次意外」。24/7 Wall St. 統計,呢次係沃爾瑪連續第四次業績日下跌,亦係近十個季度最差嘅一次反應。市場對呢隻股嘅耐性,係一季一季咁磨蝕嘅,唔係一日之間變面。
Rainey 喺分析員電話會議上面被問到消費者狀況,佢答:
「You can tell when fuel prices increased and got above $4, and perhaps there's a psychological impact to that, that there are choices that consumers are making. So June was a little more obvious … in terms of customers making trade-offs.」
(你睇得出油價幾時升穿 $4 — 可能有心理影響,消費者開始做選擇。6 月尤其明顯……客人開始做取捨。)
—— 引自沃爾瑪 FY27 Q2 業績電話會議正式紀錄。留意好多媒體(包括 Al Jazeera)刊出嘅係壓縮版:「When fuel prices increase and get above $4, perhaps there's a psychological impact to that … consumers are making trade-offs」,意思一樣但字眼經過剪接。
呢句嘢喺財經媒體被引用咗幾百次,但大部分報道都當佢係一句 CFO 卸膊嘅說話。佢唔係卸膊。佢係喺公開講一個門檻價 — 全美最大零售商,用佢 4,700 幾間美國分店嘅 POS 數據,話畀你聽美國消費者嘅斷線位喺邊。
換個角度理解:沃爾瑪唔係一隻零售股,佢係全美解析度最高嘅消費者感應器之一。單季美國區淨銷售 $1,252 億,覆蓋面同頻率喺零售業入面幾乎冇對手。當呢部感應器話「$4 就係斷線位」,呢個唔係一間公司嘅指引問題,係一個宏觀 data point。
而佢喺同一日,亦都話畀你聽:呢條線,美國人已經踩過咗。
2.6% 呢個數字,其實係兩件唔同嘅事撈埋
大部分中文報道到呢度就收工:「沃爾瑪同店銷售差,消費者疲弱」。但你揭開 breakdown 睇,呢個 2.6% 入面有一舊嘢完全同消費者無關。
藥房嗰 900 點子,係華盛頓開嘅單,唔係消費者開嘅單
沃爾瑪嘅 health & wellness(主要係藥房)同店銷售按年跌咗低單位數。要小心呢度有三個唔同口徑嘅數字,好多報道撈埋咗:
· 約 900 個基點 — 媒體報道嘅、藥價通縮對 health & wellness 呢個品類本身嘅衝擊。
· 125 個基點 — 沃爾瑪業績公告寫明,《通脹削減法案》(IRA)嘅 maximum fair price 條款(即係 Medicare 同藥廠議價後嘅封頂價,1 月 1 日生效)對整體美國同店銷售嘅拖累。Rainey 喺電話會議上面補充:全年原本指引 100 個基點,「In Q2, this negative impact was closer to 125 basis points」。
· 80 個基點 — 業績公告寫明,成個 health & wellness 品類對美國同店銷售嘅淨拖累(藥價封頂係負數,但 GLP-1 減肥藥同處方量增長係正數,兩者互相抵銷之後淨得 80 點子)。
剔走 health & wellness 之後,核心商品同店銷售係 +3.4%。
呢個分別好重要:藥價封頂係一個政策造成嘅價格通縮。同一盒藥、同一個病人、同樣咁多次配藥,收入條數細咗。呢個唔係「美國人買少咗嘢」,係「同一件嘢賣平咗」。
咁如果 3.4% 先係「真」數,點解市場仲要咁劈?因為另一半嘅數據,先至真係難睇。
人流環比腰斬 — 但你要用啱個基準先睇得到
零售股嘅增長算式好簡單:同店銷售 ≈ 交易次數 × 每單金額。今季呢兩條腿嘅數字係:交易次數 +1.5%、每單金額 +1.1%。
呢度要非常小心口徑,因為好多報道(包括好多中文報道)撈亂咗基準:
| 口徑 | 交易次數(人流) | 每單金額 |
|---|---|---|
| FY27 Q2(今季) | +1.5% | +1.1% |
| FY27 Q1(上季,環比對照) | +3.0% | +1.1% |
| FY26 Q2(去年同期,按年對照) | +1.5% | +3.1% |
拆返清楚:
· 人流:同上季比,由 +3.0% 減速到 +1.5% — 環比腰斬。但同去年同期比就係平嘅(去年 Q2 都係 +1.5%)。
· 客單價:同去年同期比,由 +3.1% 減速到 +1.1% — 明顯減速。但同上季比就係平嘅(Q1 都係 +1.1%)。
換句話講,兩條腿都有一個口徑係「腰斬」、另一個口徑係「持平」。沃爾瑪自己份公告嘅講法係增長「led by growth in transactions」— 佢當人流係亮點。
所以老實嘅結論係:呢唔係一份「兩條腿同時崩」嘅報表。但佢係一份整體同店銷售由 Q1 嘅 +4.1% 減速到 +2.6%、而環比人流增長腰斬嘅報表 — 喺一隻近 40 倍市盈率嘅股票身上,呢個減速幅度已經夠。而人流呢條腿,同藥房封頂價完全無關。
同一個星期,TJX(T.J. Maxx、Marshalls 母公司)嘅銷售增長由上季 +6% 跌到 +1%。William Blair 分析員 Dylan Carden 對 Reuters 講:「Our fear is that it relates to lower ticket … given wider signs of consumer weakness」— 佢驚嘅唔係人流,係每一次入舖買少咗嘢。
沃爾瑪美國電商今季升 24%,係整份業績最亮嘅一組數字之一。但電商目前仲未大到可以填返實體店嘅窿 — 而且線上訂單嘅履約成本結構同店內自取完全唔同。Melius Research 分析員 Jacob Aiken-Phillips 講返一句好樸素嘅事實:「The bread and butter of the company is still in-store and in-person shopping.」
宏觀數據對得返:美國 7 月零售銷售按月 -0.6%,係 2025 年 5 月以嚟最大跌幅。同月 CPI 按月 +0.1%、按年 +3.4%;鮮果按月 +2.2%、牛油 +0.8%、鮮魚 +1.0%。
沃爾瑪份數入面,藥房嗰舊係華盛頓嘅政策數,人流嗰舊先係消費者嘅真數。
市場劈 9%,表面上係因為同店銷售輸咗 1.2 個百分點。但如果你淨係睇個 headline,你會誤判方向 — 入面有 125 個基點嘅藥價封頂、有 80 個基點嘅整體藥房淨拖累,同時又有一條環比腰斬嘅人流增長。前者係政策,後者先係需求。
而市場真正劈嘅,唔係呢一季 — 係下一季。Q3 指引低過共識,而管理層自己講到明,關稅退款嘅減價投資效果要 Q3 先全面反映。呢個先係 9% 嘅真正來源。
$4 唔係一條線,係一道懸崖
Rainey 揀 $4 呢個數字,唔係求其。睇返 AAA 同 GasBuddy 嘅實際數據,你會發現美國今年已經喺呢條線上面住咗好耐。
幾個 data point 要串埋嚟睇:
· AAA 全美平均價 8 月 20 日 $4.1044,按日再升 0.5%;GasBuddy 同日報 $4.093。兩個 source 差幾仙,方向一致。
· 8 月頭 20 日均價 $4.063,係有紀錄以嚟 8 月同期最貴,贏埋 2022 年(當年同期 $4.029)。留意 AAA 官方新聞稿用嘅係另一個基準 — 拎 8 月至今對 2022 年全月均價 $3.97 比較,結論一樣。2022 年係俄烏戰爭 + 疫後通脹爆錶嗰年,全美高位 $5.0165(6 月 14 日)。
· 汽油今年升咗大約 45%,7 月 4 日之後仲再升 10%。
· 美以首次空襲伊朗嗰陣,全美均價係 $2.98。
更加要命嘅係季節性反轉。正常年份,8 月下旬美國暑假駕駛季開始收爐,油價應該向下行。今年冇。TheStreet 引述數據直接寫明:油價已經連續至少 30 日企喺 $4 以上。
地區差異亦都極端:印第安納州最平 $3.56,而加州、夏威夷、華盛頓州全部超過 $5,內華達同俄勒岡緊隨其後。即係話,美國西岸嗰批消費者,老早已經唔止踩過條線,係跌落咗懸崖。
點解 $4 咁有魔力?Santa Clara 大學 Leavey 商學院教授 Andy Tsay 對 Modern Retail 嘅講法幾到位:「Once gas crosses a certain threshold at the pump, you see a broad pullback as people delay big-ticket purchases and cut back on 'nice-to-have' items, even if they still make the essential trips.」
佢再補一句:「No matter what the official statistics may say, or may be massaged to say, everything just feels more expensive.」— 油價係全美唯一一個你唔買都要日日睇住個價牌嘅商品。佢係通脹嘅心理錨。
Coresight Research 研究主管 John Mercer 喺 2026 年 3 月算過一條示範數:以 2025 年 3 月做基準,美國消費者每月大約使 $310 億喺汽油度;假設油價理論上升 20% 而消費者又減唔到用量,即係每個月要多掏 $63 億。
(要講清楚:呢個係 3 月時嘅示範計算,基準係 2025 年 3 月嘅開支,唔係 8 月嘅實時數字。但方向嘅意義冇變 — 呢筆錢唔會憑空變出嚟,只會由服飾、鞋、美妝、電子、家品呢啲貨架上面扣。)
同樣係 $4 汽油,點解 2026 年比 2022 年更難捱?
有讀者會問:2022 年美國汽油見過 $5.0165,個經濟咪又係捱得過?點解今次 $4.10 就大鑼大鼓?
因為起點唔同、緩衝唔同、方向亦都唔同。
| 對照項 | 2022 年那一波 | 2026 年今次 |
|---|---|---|
| 觸發原因 | 俄烏戰爭 + 疫後供應鏈重啟 | 美以伊戰爭、荷姆茲海峽被封 |
| 家庭緩衝 | 疫情期間累積咗大量超額儲蓄 + 派錢 | 超額儲蓄基本上用完,消費信貸壓力上升 |
| 8 月頭 20 日均價 | $4.029 | $4.063 — 有紀錄以嚟同期最貴 |
| 季節性 | 夏季高峰後回落,年底跌返 $3 字頭 | 已連續 30 日以上企 $4 上,秋季照升 |
| 解決路徑 | 供應可以由增產 / 釋放戰儲補返 | 要外交突破,預測市場定價得 8–16% 概率 |
| 同期通脹 | CPI 高但由高位回落 | 7 月 CPI 按年 +3.4%;Coresight 預期 2026 年會係連續第六年年均高於 2% |
最關鍵嘅分別喺緩衝。2022 年美國家庭手上仲有疫情期間累積落嚟嘅超額儲蓄,油價貴可以「食老本」頂住。今次冇呢舊肉墊。
Coresight Research 嘅每週消費者信心指數已經捕捉到低收入群組嘅財務信心下滑。研究主管 John Mercer 講得好白:汽油升價嘅壓力「starting with lower-income consumers, who are most sensitive to price rises in essentials」— 由最底嗰層開始向上蔓延。
Deloitte 嘅消費者追蹤數據亦都顯示同一個方向:可選消費(discretionary)嘅消費意向持續低過 2021 年水平,而必需品(nondiscretionary)嘅意向就維持高企,主要係畀住屋同水電推高。呢個組合意味住:家庭嘅錢冇少,但可以自由運用嗰部分少咗。
我哋睇返個 timeline 就更加清楚:2 月 27 日開戰,汽油 $2.98;7 月 19 日 MoU 破裂;8 月 20 日 $4.1044。半年之內,一個美國家庭嘅入油成本升咗接近 38%。
沃爾瑪 Q2 覆蓋嘅係 5 月到 7 月 — 即係話,呢份「六年最差」嘅成績表,反映嘅仲只係油價升浪嘅中段。8 月嘅數字要等 11 月先見得到。
油價唔係經濟現象,係戰爭現象
如果你當呢個係普通嘅油價週期,你會諗:油價高 → 頁岩油增產 → 半年後回落 → 消費者鬆返啖氣。呢個 mean reversion 嘅諗法,今次未必 work,因為今次個價唔係供求定嘅,係戰爭定嘅。
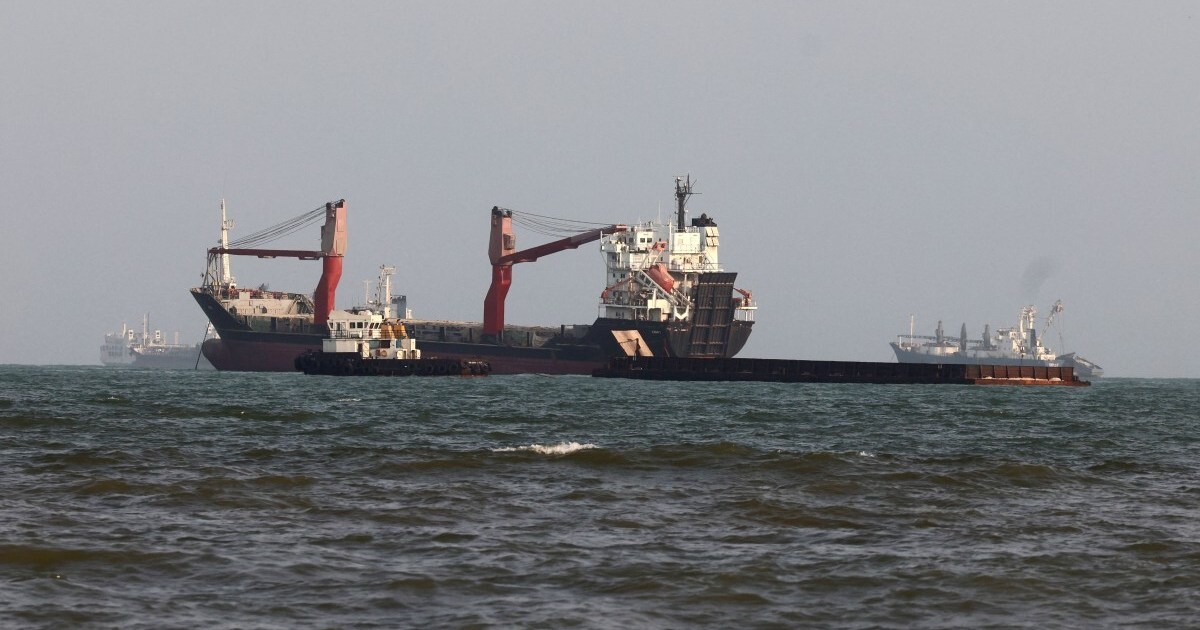
荷姆茲海峽戰前承載全球大約 20% 嘅原油、每日約 2,000 萬桶石油同石油產品。伊朗封鎖之後,Al Jazeera 形容呢個係「有紀錄以嚟最大規模嘅全球能源中斷」。
而重開嘅進度,講法同數字打架:美國能源部長 Chris Wright 話七日平均已經回升到每日約 900 萬桶;獨立研究機構 Commodity Context 嘅估算係約 700 萬桶。8 月 18 日得 6 艘船過,8 月 19 日靠美軍護航先做到 15–20 艘。
Reuters 用咗一個好準確嘅形容詞:「a conflict on autopilot」— 冇談判、冇停火路線圖,雙方都覺得自己捱得過對方。《華爾街日報》嘅報道指德黑蘭相信可以「等特朗普政府任期完」。
· Polymarket(8 月 24 日報價):「荷姆茲海峽 10 月 31 日前恢復正常通行」16%;「伊朗 12 月 31 日前同意停止鈾濃縮」12%;「國會 2026 年內通過伊朗協議」8%。(要提一句:另一個「2027 年前達成美伊核協議」嘅市場已經喺 6 月 15 日以 YES 結算 — 因為 6 月 17 日嗰份 MoU。所以坊間有啲引用「年底前核協議 11%」嘅講法,係引錯咗一個已經收咗市嘅盤。)
· EIA(美國能源資訊署):預期中東產量要到 2027 年初先返到接近戰前水平,並預測布蘭特 2026 年全年平均 $87。
· Sparta Commodities 分析員 June Goh(8 月 12 日對 Al Jazeera):除非外交有突破,否則油價基本面支撐喺 $85–90。
換句話講:預測市場對「今年之內出現外交突破」嘅定價,大約喺 8% 至 16% 之間 — 唔高,但唔係零。而沃爾瑪個 Q3 指引,就係喺呢個 assumption 之下開出嚟嘅。
柴油打第二拳 — 沃爾瑪自己嗰 $20 億
油價貴,對沃爾瑪係一拳打兩下。第一拳打消費者個銀包,第二拳打佢自己個物流網。
沃爾瑪自己披露:今年燃油相關成本會比原本指引多出超過 $20 億。呢個數字放喺 context 度睇 — 佢全年經調整 EPS 指引嘅上下限相差只係 $0.07,而 $20 億大約等於 $0.25 每股嘅稅前成本。
柴油價嘅數字,睇你用邊個 source:
· EIA 週度全美公路柴油均價:8 月 3 日當週 $5.348、8 月 10 日當週 $5.257,而最新 8 月 17 日當週已經彈返上 $5.454。4 月初高見 $5.64,今年大部分時間企喺 $5 以上。
· 追蹤貨車站實時價嘅 ValveRide Flow:8 月 20 日報 $5.50,加州中位數約 $6.99。
兩組數字唔同,係因為一個係週度零售均價、一個係即時貨車站價 — 但兩個都指向同一個結論:美國貨運嘅單位成本喺歷史高位。美國運輸研究所(ATRI)高級研究員 Alex Leslie 指出,2025 年美國貨運營運成本已經係史上最高嘅每英里 $2.336,而按 ATRI 追蹤嘅趨勢,2026 年仲會再高。
值得比較嘅係:同一段時間,美國一間中型貨運公司 Nussbaum Transportation 嘅每週燃油開支,由 2 月嘅 $43 萬升到 3 月底嘅 $59 萬 — 一個半月升三成半。佢哋要靠燃油附加費(fuel surcharge)追返成本,而超過八成客戶合約都設有呢個機制。但附加費通常參照 EIA 上一星期嘅油價,所以喺升浪期間,車隊實質上係自己燒緊現金。
沃爾瑪唔會揸咁多自己嘅車,佢係買緊呢個市場嘅運力。當全行都喺度追成本,價自然轉嫁返落佢度。
呢度有個好多人忽略嘅二階效應:柴油貴,反而幫緊貨運公司。ACT Research 分析員 Tim Denoyer 講,高油價逼死咗一批用舊車、低效率嘅細車隊,美國貨運運力持續收縮 — 結果係現貨運價按年升咗 40–45%,升幅仲勁過合約價。佢形容呢個係「breathtaking swing in the market balance」。
即係話:沃爾瑪唔止要俾多啲錢入油,佢仲要喺一個運力收緊、運價急升嘅市場度搵車。呢個成本壓力唔會因為油價見頂就即刻消失。
(CashMate 8 月 18 日嗰篇〈柴油 crack 史上首破 $100、美國油缸剩 42%〉講嘅就係呢條傳導鏈嘅上游。今次沃爾瑪份數,就係嗰條鏈嘅下游終點站 — 由煉油毛利,一路傳到超市貨架。)
呢一季零售股嘅「靚數」,好大部分係關稅局找數
講到呢度,要爆一個好多散戶未串連起嚟嘅底牌:2026 年第二季美國零售股嘅盈利,有一大截係一次性嘅政府退款。
如果你淨係睇「沃爾瑪經營溢利升 29%」呢個標題,你會覺得呢間公司賺到笑。但呢個 29% 有幾多係經營出嚟,有幾多係華盛頓找數,係兩件完全唔同嘅事。
2026 年 2 月 20 日,美國最高法院喺 Learning Resources, Inc. v. Trump 一案裁定,《國際緊急經濟權力法》(IEEPA)並冇賦予總統權力去徵收嗰批「解放日」關稅。政府要退錢。
根據 Fortune 引述嘅法院文件,美國政府一共收咗大約 $1,660 億關稅,到 7 月 31 日已經認證退返 $1,000 億(連利息)。Forbes 嘅標題就更加直接:「Top Retailers Report More Than $5 Billion In Tariff Refunds. They're Mostly Keeping The Money.」
| 公司 | IEEPA 關稅退款 | 點樣入賬 / 用嚟做咩 |
|---|---|---|
| 沃爾瑪 WMT | 約 $29 億 | 全部投返落減價,美國區做咗 11,000+ 項 rollback;不設消費者退款 |
| Target TGT | $9.94 億 | 加咗 $7.52 億淨利、$1.65 EPS;CFO 明言唔會退錢畀顧客,改為減價 |
| Amazon AMZN | 約 $6.4 億 | 10-Q 披露口徑;Forbes 報 $6 億。已收「絕大部分」預期退款,只考慮向有限客戶退款 |
| Nike NKE | 預期 $9.86 億 | 5 月底已收 $3.02 億,餘額列作應收;正被消費者集體訴訟 |
| Home Depot HD | $7.3 億 | 當中 $6.85 億直接沖銷銷貨成本,推高咗個 beat |
| Lowe's LOW | 約 $0.8 億 | 為 EPS 貢獻 $0.11 |
| FedEx FDX | 約 $8 億 | 同 UPS 一樣,已開始退返畀客戶(業界少數) |
| TJX | $3.31 億 | Forbes 統計;同期銷售增長由 +6% 跌到 +1% |
| Ross Stores ROST | $2.53 億 | Forbes 統計;業績勝預期,股價盤前抽升約 9% |
| Kohl's KSS | 申請 $1.4 億 | 已繳約 $1.9 億,至今一蚊未收到 |
沃爾瑪 CFO Rainey 喺電話會議上面講嘅原話,係整份業績最關鍵嘅一句:
「Enterprise adjusted operating income on a constant currency basis increased over 17% … Operating income growth included a net benefit of approximately 750 basis points related to tariff refunds received in Q2. Setting aside this benefit, underlying operating income growth was at the top end of our 7% to 10% guidance.」
(以固定匯率計,集團經調整經營溢利增長超過 17%……當中大約 750 個基點嘅淨貢獻嚟自第二季收到嘅關稅退款。撇除呢個貢獻,底層經營溢利增長係喺我哋 7% 至 10% 指引嘅上限。)
條數好清楚:17.4% − 7.5% ≈ 9.9% — 即係「7% 至 10% 嘅上限」。關稅退款貢獻咗經調整經營溢利增長嘅接近一半。
然後佢話埋錢去咗邊:「Notably, a large portion of the refunds were invested at the end of Q2. So the full quarter impact of these investments is more pronounced in Q3.」CEO Furner 補充:「our intent was to deploy much of that back into price, and that's what we're doing.」
另外要留意:GAAP 報告經營溢利係升 28.8%(至 $93.83 億),毛利率升 96 個基點到 25.4%(美國區毛利升 158 個基點)。但同一季嘅 GAAP 淨利係按年跌 9.4% — 由 $70.26 億跌到 $63.66 億,每股由 $0.88 跌到 $0.80(部分同 Symbotic 持股嘅按市值計價有關)。經營溢利大升、淨利跌,呢個組合本身就值得畫底線。
退款喺 Q2 落賬,但用嚟減價嘅動作係喺 Q2 尾先開始。即係話:
· Q2 = 收到錢(利潤靚) + 只減咗少少價(銷售未推起)
· Q3 = 冇新錢(利潤基數消失) + 減價全面生效(毛利被壓)
所以沃爾瑪 Q3 指引:經調整 EPS $0.62–0.64,分析員預期 $0.68;淨銷售增長 3.0–3.75%(固定匯率),明顯低過市場原先預期(坊間引述 4.9%,但本文未能喺原始 source 核實呢個共識數字),另外仲有 Flipkart「Big Billion Days」時間差造成超過 100 個基點嘅拖累。
一句講晒:Q2 係向 Q3 借咗數。管理層自己都講到明。
點解全市場最防守嘅股票,冇食到 trade-down 紅利?
呢個先至係成件事最令人不安嘅地方。
教科書寫得好清楚:油價高、通脹高、消費者縮,錢就由餐廳、旅遊、百貨流去折扣零售。沃爾瑪一向係呢個 trade-down 交易入面嘅最大贏家 — 2022 年就係咁樣,連高收入家庭都轉去沃爾瑪買餸。
今次冇。同一個星期嘅同業數字:
| 零售商 | 季度表現 | 業績日股價反應 |
|---|---|---|
| 沃爾瑪 WMT | 美國同店 +2.6%(六年最慢);人流 +1.5%、客單價 +1.1% | -9%(由 $114.30 到 $103.84) |
| Target TGT | 淨銷售 +5.3% 至 $265 億;店內人流 +3.6%;EPS $4.11(含 $1.65 退款) | 升約 5% |
| Home Depot HD | 收入 $478.6 億 +5.7%;同店 +1.7%;調整 EPS $4.92 勝 $4.73 | 維持全年指引 |
| Lowe's LOW | 總銷售 $259.6 億;調整 EPS $4.40 勝預期 | 全年指引偏保守 |
| TJX | 銷售增長由上季 +6% 跌到 +1% | -1.7% |
| Ross Stores ROST | 業績勝預期並上調指引 | 約 +9%(盤前,Benzinga 報 +9.1%) |
睇到個 pattern 未?離價值光譜兩端愈遠嘅,愈慘。Ross Stores(極深折扣)贏、Target(中價、有 $1.65 一次性 EPS 加持)贏,而夾喺中間、體量最大、最依賴實體店人流嘅沃爾瑪同 TJX,就係最差嗰兩間。
Melius Research 分析員 Jacob Aiken-Phillips 對 Reuters 講嘅一句好準:「The bread and butter of the company is still in-store and in-person shopping.」沃爾瑪美國電商升 24%,但電商唔夠大到補返實體店人流由 +3% 減速到 +1.5% 嗰個窿。
呢個局面有個名:trade-down 已經 trade 完。
Andy Tsay 教授講嘅「K 形 / 槓鈴形經濟」就係咁:槓鈴頂端嘅高收入家庭照樣使錢喺旅遊、奢侈品、體驗;而中間嗰大浸人已經降完級,冇得再降。當一個消費者已經喺沃爾瑪買緊 own brand,油價再升,佢唔會「轉去更平嘅沃爾瑪」— 佢只會買少啲。
咁樣睇,沃爾瑪嗰 +1.5% 人流同 +1.1% 客單價,唔係「沃爾瑪嘅問題」,係美國中產消費彈藥用得七七八八嘅讀數。呢個對成個 S&P 500 嘅盈利假設,係一個要留意嘅訊號。
估值先至係真正嘅風險 — 同埋 $117.61 嗰筆回購
就算你完全接受「呢季差係一次性」嘅講法,重新評級(de-rating)呢個風險仍然存在。
Invezz 喺業績前一日嘅估值分析寫到明:沃爾瑪「trading at a forward price-to-earnings ratio of nearly 40x」,同期 Nvidia 大約 25 倍預測市盈率。近 40 倍配一間同店銷售 2.6%、Q3 指引低過預期嘅實體零售商,係一個要人相信「市佔率持續擴張 + 廣告/會員/marketplace 高毛利業務改寫盈利結構」嘅價錢。呢個故事唔係假 — 會員費收入 +17%、全球廣告 +38%、美國電商上半年錄得雙位數增量利潤率,全部都真。
但當市場開始懷疑「核心零售增長」呢條腿,溢價就守唔住。順帶一提:Reuters 嘅角度比「十季最差」更加尖銳 — 佢指出呢個係沃爾瑪自 2022 年 5 月以嚟最大嘅單日跌幅,當日盤中一度插 10% 至 $102.85,係九個月新低。
分析員嘅反應相當一致 — 唔改評級,改目標價:
· 美銀證券:目標價由 $144 下調至 $126,維持買入。銀行明言呢次同店銷售放緩令人失望,而股價反應被「溢價估值放大」。
· 高盛:目標價由 $141 下調至 $130,維持買入,分析員 Kate McShane 睇好下半年減價投資同 marketplace 增長。
· TD Cowen、Jefferies、RBC、Evercore ISI、UBS 全部維持正面,論據集中喺市佔率同交易量增長。
不過,今次業績最刺眼嘅一個 data point,唔喺損益表,係喺現金流量表。
沃爾瑪第二季回購咗 2,570 萬股,用咗 $30 億,平均價 $117.61。
8 月 20 日收市價:$103.84。
即係話,管理層喺同一個季度,一邊用 $30 億喺 $117.61 買自己隻股,一邊向市場開出一個令股價跌到 $103.84 嘅 Q3 指引 — 賬面即刻蝕約 11.7%,大約 $3.5 億。
呢個唔一定代表管理層唔誠實(回購通常係按預設計劃執行),但佢係一個好強嘅提醒:連公司內部人都低估咗市場對估值嘅敏感度。當一隻股企喺 36 倍,任何一個唔完美嘅數字都會被放大幾倍咁劈。
投資角度 — 三個籃,同埋港股點樣接呢條線
先講清楚:以下唔係買賣建議,係按公開資料整理嘅板塊邏輯。如果你接受「油價由戰爭定價、美國中產消費彈藥見底」呢個前提,對應嘅 exposure 大致分三個籃。
能源 — 今年最強板塊,而佢強得有原因
能源係 2026 年標普 500 十一個板塊入面表現最好嘅,年初至今 +41.6%(第二位係科技 +20%)。
· XLE(Energy Select Sector SPDR):8 月 20 日 $63.75,年內 +43%
· XOM ExxonMobil:$166.15
· COP ConocoPhillips:$134.89
邏輯好直接:如果荷姆茲重開賠率真係得 15%,油價風險溢價就唔會快速消失。但要留意呢個 trade 已經好擠 — 你係喺 +43% 之後先入場。
港股對應:中海油(883)、中石油(857)、中石化(386)。留意中石化係煉油為主,高油價對佢係成本唔係收入,同上游股邏輯相反。
深度折扣 + 必需消費 — 但要揀啱位
今季數據講得好清楚:愈平愈贏。Ross Stores(ROST)業績勝預期、股價 +8%;Target 因為一次性退款而升;沃爾瑪同 TJX 就捱打。
相關 ETF:XLP(必需消費品)、XRT(零售,注意佢係等權重、偏中小型,波幅大好多)。
值得留意嘅係一個「估值收斂」而唔係「基本面唱淡」嘅角度:沃爾瑪即使基本面唔差,喺接近 40 倍預測市盈率之下,仍然有機會跑輸估值低好多嘅整體零售籃子。反向風險同樣清楚 — 如果佢未來幾季證明溢價抵得起(廣告 +38%、會員費 +17% 呢兩條腿繼續複合),佢就會跑贏。
港股對應:名創優品(9896)呢類全球平價零售、以及本地必需消費股。要留意香港零售嘅 driver(內地旅客、港元利率)同美國油價基本上唔同一條線,唔好直接搬邏輯。
要小心嘅 — 唔係「唱淡」,係「requires more proof」
如果美國中產彈藥真係見底,壓力最先浮面嘅係可選消費同人流敏感型生意:餐飲連鎖、航空同旅遊、汽車零售、以及低收入客群嘅消費信貸。
TheStreet 已經報道有低成本航空退出整個市場、取消所有航班,亦有兩間低成本航空計劃 2027 年停運 — 呢啲係燃油成本 + 需求同時受壓嘅典型結果。
另一邊,貨運股嘅圖景反而複雜:高柴油令運力收縮,現貨運價按年 +40–45%。即係話「油價高 = 物流股死」呢個直覺,今次未必啱。
燃油對沖顧問 Linwood Capital 創辦人 Jeff LeMunyon 對 Transport Topics 講咗句老行尊都識嘅嘢:「The cure to high oil prices is high oil prices.」
佢指出:美國本土鑽探因為高油價而增加,阿聯酋亦都退出咗 OPEC 並增產。佢話唔會意外見到「油價一路陰跌,甚至跌返落開頭以下,而且低好多」。
呢個 view 同 Polymarket 15% 嘅賠率係直接矛盾嘅。兩邊都有道理:賠率反映嘅係「外交突破」概率,LeMunyon 講嘅係「供應反應」時間表。呢兩件事唔喺同一個時間軸上面 — 供應反應通常要 6–18 個月。
香港投資者點解要理一間美國超市?
好公道嘅問題。答案有三條線。
1. 沃爾瑪係美股盈利假設嘅壓力測試點
標普 500 今年企上 7,600 點以上,靠嘅係兩條腿:AI 資本開支,同「美國消費者好韌性」。第一條腿有 Nvidia 個業績做 checkpoint;第二條腿嘅 checkpoint,就係沃爾瑪。
當呢隻全市場最防守、最受惠 trade-down 嘅股票,人流由 +3% 減速到 +1.5%,咁「消費者韌性」呢個假設就要打個折。而香港人嘅退休金、強積金、ETF 部位,好大機會就係壓喺呢個假設上面。
2. 油價係港股同美股之間少有嘅共同變數
美國 CPI 入面能源佔比唔算高,但佢對聯儲局減息路徑嘅影響好直接。8 月中 30 年期美債息一度升上近二十年高位(TheStreet 8 月 18 日標題:「30-year Treasury yield hits highest point in nearly two decades」),而油價係當中一個推手。港元同美元掛鈎,香港嘅按揭、地產股、銀行股全部食緊同一條利率線。
即係話:荷姆茲海峽多幾艘船過唔過,經過「油價 → 美國通脹 → 聯儲局 → 美息 → 港息」呢條鏈,最後會落到香港人層面上。
3. 關稅退款呢件事,對香港出口鏈有真金白銀嘅意義
最高法院裁定 IEEPA 關稅違憲,美國政府要退返 $1,660 億。呢筆錢流返去零售商嘅資產負債表,而幾乎所有大型零售商都揀咗用嚟減價、而唔係退返畀消費者。減價即係要壓上游供應商嘅價 — 呢個對珠三角、東南亞嘅代工廠同香港嘅貿易商,係一個實實在在嘅 margin 壓力。
沃爾瑪明講會用 $29 億退款做 11,000 項減價,Target 用 $9.94 億做同樣嘅事,Home Depot 用 $6.85 億直接沖銷銷貨成本。
當美國前幾大零售商同時用政府退款嚟打價格戰,結果唔係「消費者受惠」咁簡單 — 而係整條供應鏈嘅議價權會再向買家傾斜。呢個係 2027 年供應商合約談判嘅底色。
呢個 thesis 邊度會錯
1. 減價喺 Q3 真係推起銷量。沃爾瑪 11,000 項 rollback 係喺 7 月先生效,Rainey 自己都講「You don't necessarily expect to have that offsetting benefit to the lower prices in the immediate period」。如果 Q3 comp 反彈到 3.5%+,今次呢個 9% 就係一個買入機會而唔係轉勢訊號。
2. 外交突破。Polymarket 賠率係 15%,唔係 0%。荷姆茲一旦恢復正常通行,油價可以喺幾個星期內插幾成,成條論述即刻反轉。
3. 藥房基數效應。IRA 藥價封頂條款 2026 年 1 月 1 日先生效,理論上 2027 年 1 月之後就會 anniversary、基數 reset。但要小心:沃爾瑪管理層對 FY27 全年嘅指引都係大約 125 個基點嘅拖累,所以「一年之後自動好返」嘅講法,要等公司實際 guidance 確認先算數,唔應該直接當佢係入面嘅 free option。
4. 供應反應快過預期。美國增產 + 阿聯酋退出 OPEC 增產,可能令油價比市場預期早見頂。
5. 數據本身有分歧,而且口徑好容易撈亂。本文引用嘅數字之中,以下幾組喺唔同 source 之間存在差異或者容易誤讀:
· 油價:只有 8 月 20 日嘅結算價(布蘭特 $93.78、WTI $86.83,WSJ 口徑)係硬數;8 月 21 日嘅盤中報價會隨時變(不同 source 報 $93.4–94.4)。
· 柴油:EIA 週度零售均價($5.257–$5.454)同 ValveRide 貨車站即時價($5.50)唔係同一樣嘢。
· 市場預期:收入共識 Benzinga $1,868 億 / Zacks $1,863 億;EPS 共識 LSEG $0.7413 / Zacks $0.73;同店銷售預期 LSEG 3.8% / 部分 provider 3.5%。
· 藥房拖累:900 點子(品類層面,媒體口徑)、125 點子(MFP 對整體美國同店,公司口徑)、80 點子(整個 health & wellness 對整體美國同店淨額,公司口徑)— 三個數字經常被撈埋一齊報道。
· 人流 / 客單價:環比同按年兩個基準會得出完全唔同嘅故事(見第二章表格)。
· Q3 收入共識:市場流傳嘅「4.9%」本文未能喺原始 source 核實,只有 EPS 共識 $0.68 有多個來源確認。
本文已盡量列明出處同口徑,但讀者做決定前應自行核對原始數據。
總結:一個數字,三層意思
Rainey 講嘅 $4,可以咁樣讀:
第一層(公司層面) — 沃爾瑪 Q2 收入贏、EPS 贏、指引升,但 Q3 明顯借咗數,而且核心人流同客單價雙雙減速。36 倍市盈率喺呢個組合下面守唔守得住,係未來兩季嘅核心問題。
第二層(消費者層面) — 全美最大零售商用自己嘅 POS 數據,公開講咗一條門檻線。而 AAA 數據顯示美國已經喺呢條線上面住咗超過 30 日,8 月頭 20 日均價仲要係有紀錄以嚟同期最貴。
第三層(宏觀層面) — 呢個唔係一個油價週期,係一場「autopilot 上面嘅戰爭」定價出嚟嘅結果。EIA 預期中東產量要 2027 年初先返到接近戰前,而預測市場對年內外交突破嘅定價得 8–16%。
三層合埋一齊,你會見到一條完整嘅傳導鏈:荷姆茲封鎖 → 柴油 crack 爆錶 → 泵價企 $4 以上 → 美國家庭做取捨 → 全美最大零售商人流腰斬 → 36 倍估值收縮。
今次跌 9% 嘅,表面上係一間超市。實際上市場劈嘅,係「美國消費者無限韌性」呢個假設本身。