國債破 $40 兆嗰個星期
比特幣爆 22%、納指插 2.1%
$200 億 offer 得 $20 億成交 · 下星期 NVDA 業績 + Warsh 首度 Jackson Hole
重點摘要
- 國債截至 8 月 18 日首次升穿 $40 兆,距 $39 兆只係 5 個月
- 回購上限由 $20 億加到最少 $40 億,9 月 9 日生效
- 8 月 18 日回購收到近 $200 億報價,上限只係 $20 億
- 20 年期拍賣間接投標者 62.9%,認購倍數 2.53
- 比特幣全週 +22% 收 $76,943.90,納指全週 −2.1%
呢個星期最重要嗰件事,唔係邊個指數跌幾多。
係 8 月 19 日星期三 嗰一日,財政部公布嘅數據顯示美國國債總額截至 8 月 18 日已經第一次升穿 $40 兆(債務數據一律延後一個工作日公布);同一日,財政部宣布將長債回購規模加倍;再同一日,聯儲局公布咗一份講「唔跌通脹就要加息」嘅會議紀要。
三件事撞晒喺同一格日曆上面。跟住四個市場,對住同一堆消息,俾咗四個唔同嘅答案 —— 債市信咗三日,比特幣信足一個星期爆升 22%,黃金信到創三個月新高,納斯達克由頭到尾都唔信,全週插 2.1%。
邊個先啱?呢篇文拆嘅唔係邊個啱,而係 點解同一件事可以有四個答案 —— 因為佢哋根本唔係喺度交易同一樣嘢。
一星期埋單:四大指數全紅,但錢冇離場
先講數。8 月 21 日星期五收市,四大指數全部反彈,但反彈唔夠填返之前四日嘅窿:
| 指數 | 星期五收市 | 星期五變動 | 全週變動 | 年初至今 |
|---|---|---|---|---|
| S&P 500 | 7,674.37 | +33.21(+0.4%) | −111.39(−1.4%) | +828.87(+12.1%) |
| 道瓊斯 | 53,277.01 | +517.80(+1.0%) | −455.40(−0.8%) | +5,213.72(+10.8%) |
| 納斯達克 | 26,180.45 | +113.29(+0.4%) | −548.71(−2.1%) | +2,938.46(+12.6%) |
| 羅素 2000 | 3,017.87 | +25.44(+0.9%) | −50.54(−1.6%) | +535.96(+21.6%) |
呢個表有兩樣嘢值得停低諗一諗。
第一,跌幅嘅次序係反嘅。跌得最傷嘅係納斯達克(−2.1%),跌得最少嘅係道瓊斯(−0.8%)。資訊科技板塊五日跌超過 3%,係跌得最傷嘅板塊之一(公用事業同工業股同期亦下跌)。呢個唔係「大市跌」,呢個係「科技股俾人抽走」。
第二,年初至今嗰欄先係真正嘅故事。羅素 2000 全年 +21.6%,拋離 S&P 500 嘅 +12.1% 足足 9.5 個百分點。細價股跑贏大價股呢件事,喺一個長息創 19 年新高嘅環境下面,理論上唔應該發生 —— 細價股借錢比較貴、對利率比較敏感。
但佢就係發生咗。而且唔係一個星期,係成年。
科技股全週最傷
2023 年 3 月以嚟最大
連續第三週上升
連續第二週上升
呢個組合有個名。
科技股跌、細價股相對硬淨、黃金升、比特幣爆升、油升、美元跌到 5 月以嚟低位 —— 呢個唔係「risk-off」(避險),因為避險嘅時候比特幣通常會插;亦都唔係「risk-on」(冒險),因為冒險嘅時候科技股應該領先。
呢個係 「唔想再持有長期美元資產」 嘅組合。錢冇離場,錢係換咗場。
8 月 19 日:三件事撞晒喺同一日
要理解成個星期,要由星期三嗰一日開始睇。三件事,由早到晚咁排:
表面睇,呢日嘅劇本好順:政府債多到爆,財政部落場買返,長息立即跌,所有風險資產一齊升。
問題係,呢個劇本第二日就開始甩皮。
| 日期 | 2 年期 | 10 年期 | 30 年期 | 當日發生咩事 |
|---|---|---|---|---|
| 8/14(上週五) | 4.17% | 4.68% | 5.25% | — |
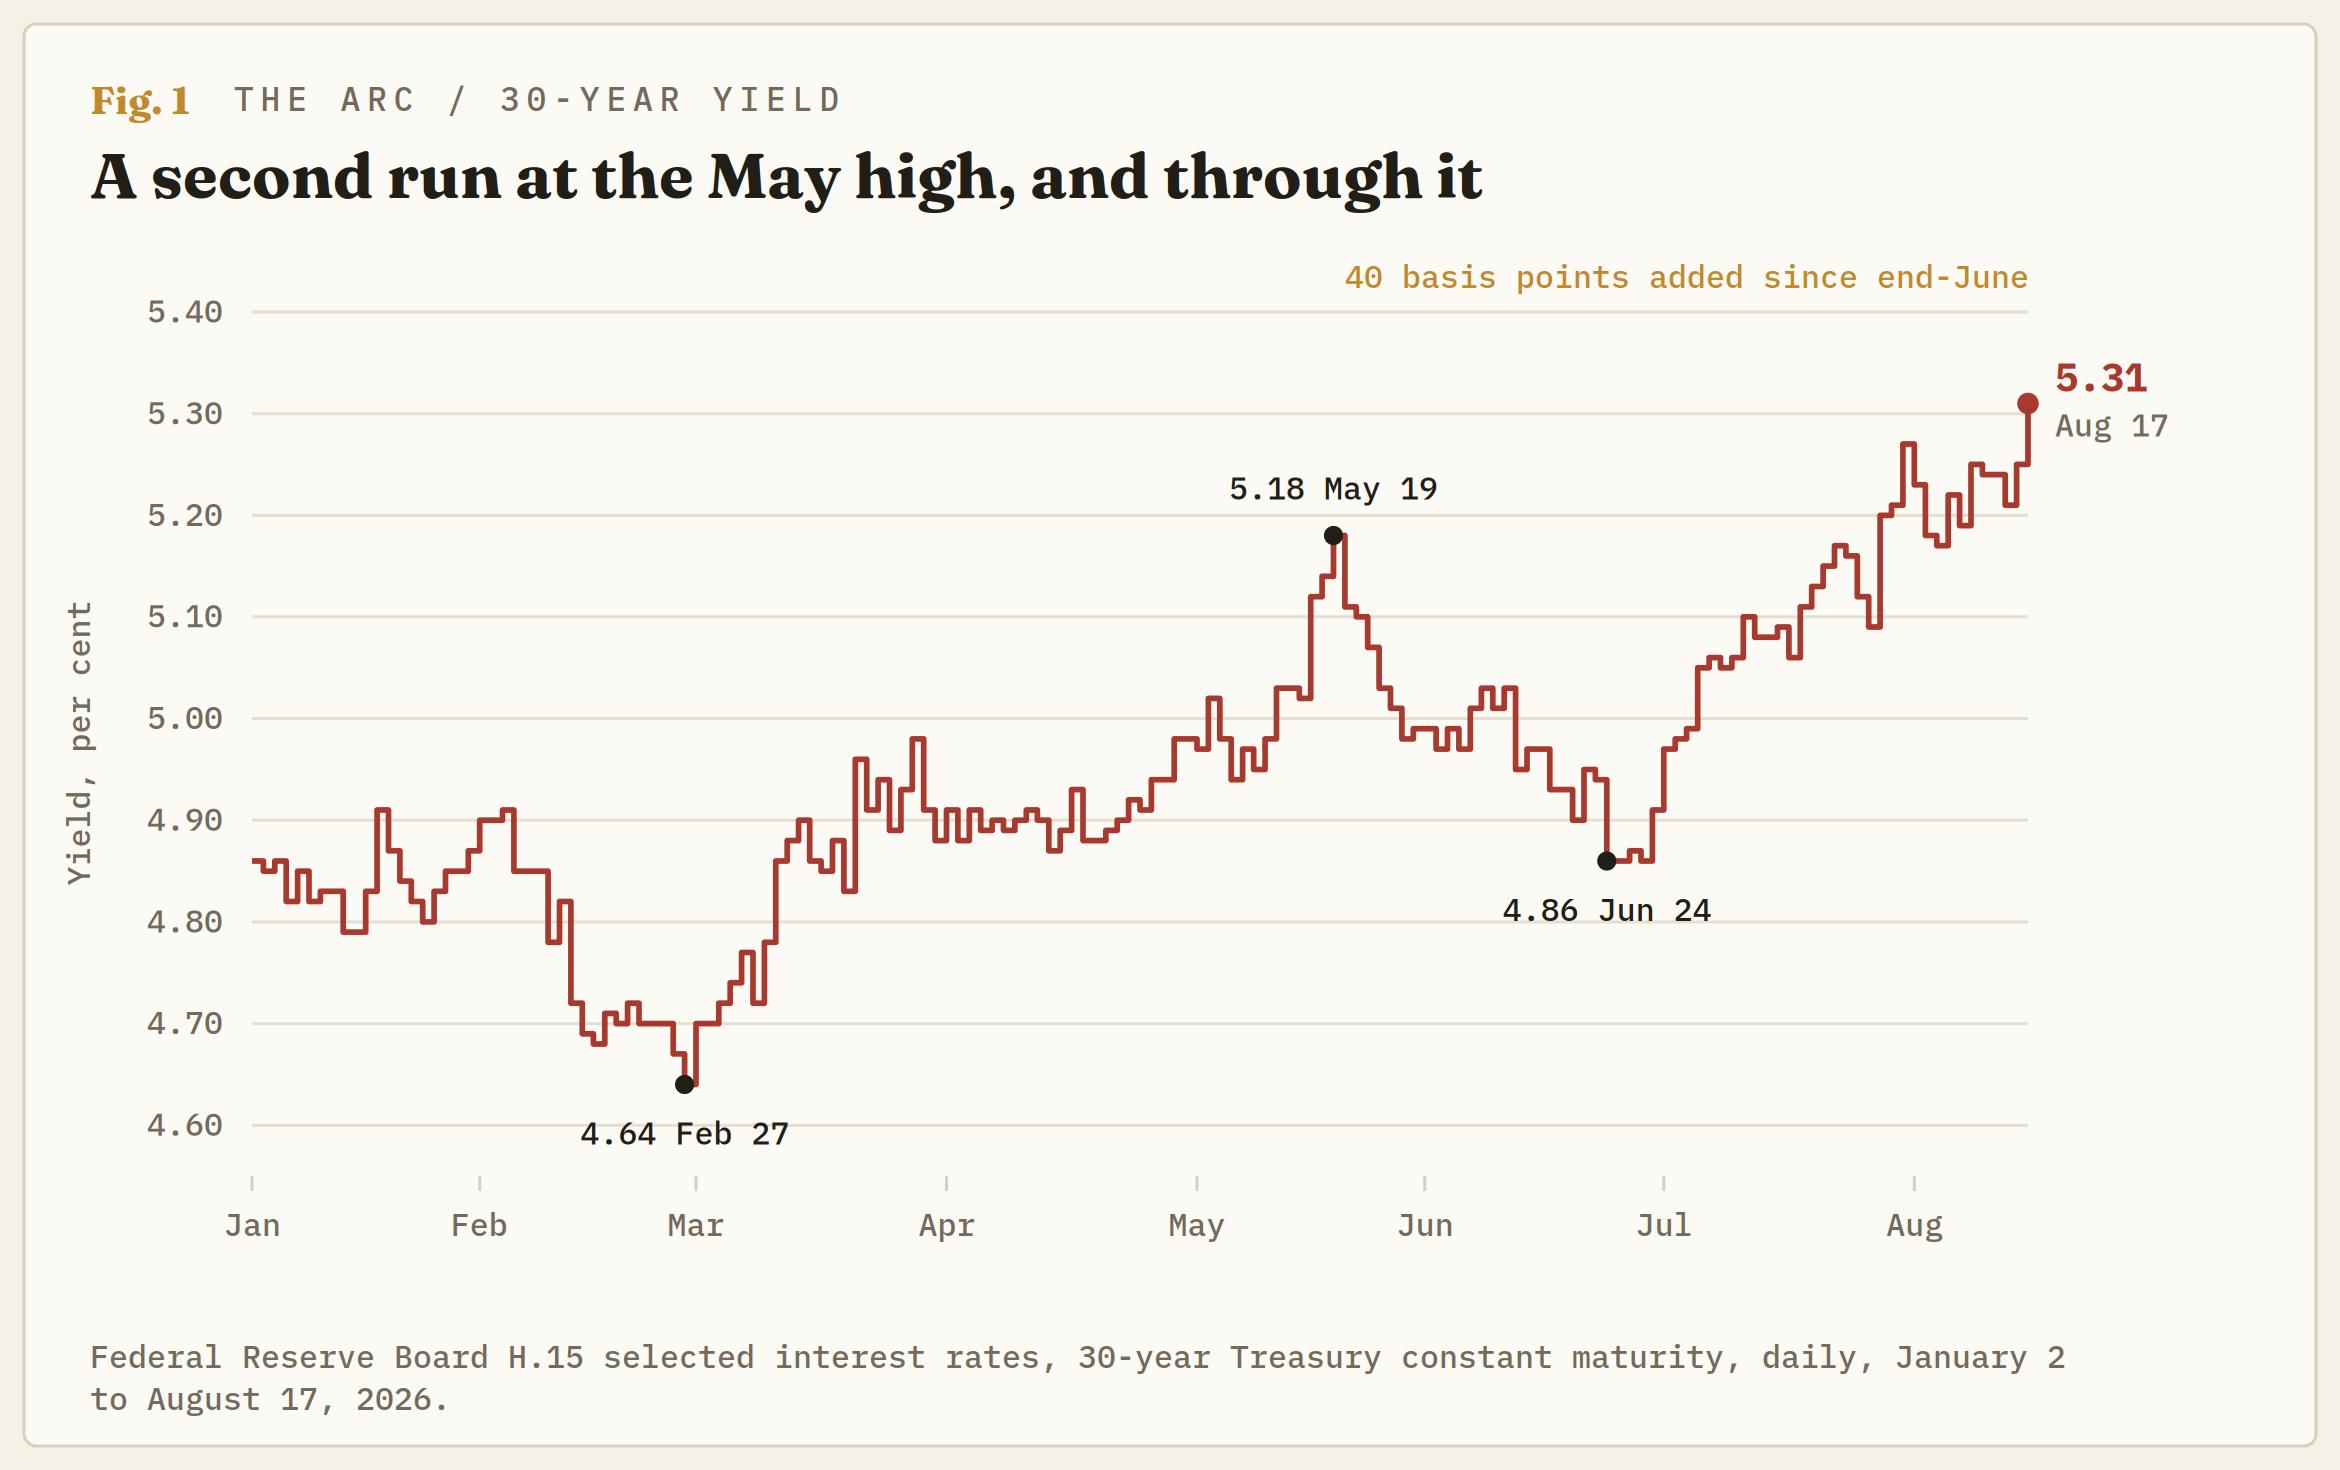
| 8/17 星期一 | 4.19% | 4.72% | 5.31% | 30 年息創 2007 年 6 月以嚟新高 |
| 8/18 星期二 | 4.19% | 4.71% | 5.28% | 20–30 年回購操作照原本 $20 億規模執行 |
| 8/19 星期三 | 4.19% | 4.65% | 5.19% | 國債破 $40 兆 + 回購加碼 + FOMC 紀要 |
| 8/20 星期四 | 4.19% | 4.69% | 5.23% | 升返 |
| 8/21 星期五 | 4.24% | 4.74% | 5.27% | PMI 強勁,全條孳息曲線升 |
由 8 月 14 日嘅 5.25% 開始,30 年債息升到 5.31%(星期一)、俾財政部撳到 5.19%(星期三)、再升返 5.27%(星期五)。
成個星期淨變動:+2 個基點。 10 年期 +6 個基點,2 年期 +7 個基點。
換句話講,財政部用咗一個唔喺日程表上面嘅政策動作,買咗大概三日時間。三日之後,長息返到出發點,而且升得仲高過出發點少少。
(數據來源:美國財政部每日 par yield curve 官方數據,唔係盤中報價)
個工具早就開咗,而且撳唔住
市場大部分報道都寫成「財政部出手救債市」。但如果你去翻返操作紀錄,會見到一件更加尷尬嘅事。
個工具唔係擺喺櫃桶等人攞出嚟用。佢 8 月 18 日已經開咗機,喺場,足額,然後撳唔住。
8 月 18 日星期二,一個原本就排好期嘅 20–30 年期回購操作照常執行,規模係當時上限 $20 億。當日交易商向財政部報價要沽出嘅長債,接近 $200 億 —— 係上限嘅十倍。
財政部照足規矩買晒佢可以買嘅:一隻 2048 年到期嘅債買咗 $10 億,另外 $10 億分散喺兩隻 2051 年到期嘅債。全額買晒。
然後同一日,30 年債息升到 5.28%,前一日先啱啱創咗 19 年新高 5.31%。
第二朝早,上限就加倍。
「強勁需求」呢個講法,講反咗
財政部畀嘅官方理由係:長端年期一直收到大量高質素報價,顯示市場參與度強勁,所以要擴大流動性支援。
兩句嘢分開嚟睇都係真嘅,但夾埋得出嘅結論唔成立。回購操作入面嘅一個「offer」,係持有人請政府接手佢手上啲債。
十倍於上限嘅報價湧過嚟,唔係一條買家隊,係 一條賣家隊。而且排隊嗰啲,全部係一級交易商 —— 因為紐約聯儲評估報價嘅標準,係睇你嘅價貼唔貼市。
更加尷尬嘅係:根據 FXStreet 嘅統計,8 月 18 日嗰次操作,係今年喺呢個年期做過嘅 11 次操作入面,收到報價最少嘅一次。如果加碼嘅理由係「隊越排越長」,咁條隊其實啱啱先短咗。
財政部自己公開嘅回購計劃指引寫得好明:呢啲操作 「目前唔打算用嚟紓緩急性市場壓力」,佢對「流動性支援」嘅定義,係一個規律而可預測嘅、畀人沽出非現貨券(off-the-run)嘅機會。
所以只有兩個可能:一係長端根本冇壓力(咁點解要臨時加碼?),一係呢條原則喺 8 月 19 日靜靜雞改咗,而冇人正式講過。
四個鐘之後嘅拍賣,已經俾咗答案
市場冇等到 9 月先評分。
財政部宣布加碼回購之後大約 四個鐘,即係美東時間下午 1 點,佢要賣 $160 億 新發 20 年期國債。
結果表面唔錯:得標息率 5.204%,而 8 月中旬呢隻年期喺市場上嘅水平大約 5.25%–5.27% —— 即係由公告到拍賣呢幾日,華盛頓未來二十年要付嘅票息平咗幾個基點。
但拆開內部數字,就冇咁靚:
| 拍賣指標 | 8 月 19 日 20 年期 | 對比 |
|---|---|---|
| 得標息率 | 5.204% | 對比拍賣前一刻 when-issued 5.199%,尾巴(tail)0.5 個基點 — 即係仍然要用高過市場價嘅息先賣得出 |
| 認購倍數(bid-to-cover) | 2.53 | 2 月(2.36)之後最弱,即六個月新低(5 月 2.55、6 月 2.75、7 月 2.64) |
| 最高息率成交比例 | 接近 66% | 即係買盤喺最關鍵嗰個價位變得好薄 |
| 間接投標者 | 62.9% | 6 月同年期(按競投口徑)係 71.57%,上星期 30 年期係 66.85% |
| 直接投標者 | 24.6% | 補返個窿 |
| 交易商吸納 | 12.5% | 連續第二次長端拍賣高過正常水平 |
「間接投標者」呢一欄先係重點。 呢個分類主要捕捉外國央行同海外機構經紐約聯儲入嘅落單。按同一個競投口徑,由 6 月嘅 71.57% 跌到 8 月嘅 62.93%,兩個月跌咗 8.6 個百分點。(補一句:6 月同 7 月係 $130 億增發,2 月、5 月、8 月係 $160 億新發,兩者唔完全可比。)
而呢個唔係孤證。財政部國際資本流動(TIC)數據 —— 喺呢場拍賣前三日先公布 —— 顯示 6 月外國持有美債減少 $721 億,其中日本一邊撐日圓一邊減持 $264 億,中國減持 $259 億。
買美國長債嘅人,已經換咗一批
當外資嘅份額跌落嚟,個窿係由本土買家補返。表面上冇問題 —— 債都賣得出。
但兩種買家嘅定價邏輯完全唔同。外國央行買長債,係為咗管理外匯儲備,佢哋唔係睇實質回報去落決定嘅。本土買家買長債,係睇實質孳息,而實質孳息成個夏天都喺度向上行。
拎一個換另一個,唔係等價交換。8 個百分點嘅外資份額流失,就係呢個替換喺邊際上嘅代價 —— 佢會反映喺價錢上面。
所以真正要跟嘅唔係認購倍數,係 分配比例。認購倍數量度有幾多紙揮過嚟,分配比例量度到最後邊個真係肯揸住佢。而後者由 6 月開始,一路線性咁差落去。
再算清楚條數:每次操作多至少 $20 億。由 9 月 9 日生效日到 11 月 4 日到期日,按財政部公布嘅暫定時間表,長端一共有 7 次操作(10–20 年期 4 次、20–30 年期 3 次),即係最多加碼 $140 億。
對比返 —— 單單 8 月一次季度再融資,就已經放咗 $250 億 嘅 30 年期新供應落市場。
而且新上限 喺 9 月 10 日之前唔會掂到任何一隻債(10–20 年期下一次操作 9 月 10 日,20–30 年期 9 月 24 日)。
即係話:市場星期三買嘅唔係實際嘅資金流,係嗰句說話本身。
一個咁平嘅訊號可以推動市場咁遠,通常唔係因為個訊號好勁,而係因為 市場好想有人同佢講啲嘢。呢種基礎,比真金白銀嘅買盤脆弱好多。
財政部同聯儲局,喺度反方向拉緊同一條繩
如果只係睇財政部,件事已經夠複雜。但真正令長息升到咁嘅結構性原因,係華盛頓兩個部門對住同一條 30 年債,想要完全相反嘅嘢。
| 聯儲局(Warsh) | 財政部(Bessent) | |
|---|---|---|
| 想長息點? | 唔介意佢高 | 想佢低 |
| 理由 | 市場息率上升 = 金融環境已經收緊,聯儲局可以唔使親自加息 | 長息高 = 政府利息開支爆升,$40 兆債嘅再融資成本直接跳 |
| 7–8 月動作 | 7 月按兵不動(9 對 3),紀要話通脹唔跌就要收緊 | 8 月 19 日臨時加碼長債回購 |
| 效果 | 把收緊嘅工作外判畀債市 | 落場對沖債市嘅收緊 |
Warsh 喺 7 月會後嘅講法好清楚:佢用金融環境已經收緊嚟解釋點解唔加息,指明實質利率同名義利率都已經升咗、市場喺兩次會議之間已經收緊咗環境,即係 市場替佢做咗加息。
高盛喺一份研究報告入面點評得幾直接:主席建議市場息率變動可以取代政策行動,喺呢個講法之下,波幅沿住成條孳息曲線向外蔓延。
美銀嘅債券策略師 Mark Cabana 對 Axios 講:「我哋認為不確定性先係更大嘅驅動力。Warsh 咁堅持唔畀前瞻指引,係有價錢要付嘅。而個價錢就係更高嘅利率同更高嘅納稅人成本。」
換個角度理解:呢個唔係「政府救債市」,呢個係 兩個政府部門喺度互相對沖。
聯儲局要通脹跌,所以樂見長息高、金融環境緊。財政部要付得起利息,所以要撳低長息。
當一邊嘅工具係利率決議(每年八次、有法定獨立性),另一邊嘅工具係每次 $40 億嘅回購(生效期內合共 7 次)—— 呢場拉鋸嘅結果,基本上可以預先寫低。
所以先會出現「加碼公告當日跌 9 個基點(由星期一嘅 5.31% 高位計則累跌 12 個基點),三日後升返晒」呢種走勢。唔係市場唔信財政部,係市場數過條數。
點解比特幣信足一個星期,納指一日都唔信
同一個公告,兩個市場俾咗完全相反嘅反應。
比特幣由星期一開市大約 $62,800,升到星期五收 $76,943.90,單日 +6%,全週 +22% —— 按呢個基準計,係 2023 年 3 月以嚟最大嘅單週升幅。(比特幣冇官方收市價:上面用嘅係 CNBC 美東時間下午 4 點嘅報價;如果用 UTC 午夜口徑,同一日嘅升幅會去到 8–9%、全週約 24%。)
加密相關股跟得更狼:Strategy 全週 +29%、Coinbase +25%、Robinhood +13%(星期五單日則分別 +6%、+8%、近 +14%)。
同一個星期,納斯達克 −2.1%,資訊科技板塊五日跌超過 3%。個別股份:Amkor 五日插近 15%、Credo 跌約 11%、Meta 跌近 7%。
點解會咁?三個原因,順住重要性排:
軋空 — 呢個唔係「買盤」,係「被迫平倉」
財政部星期三嘅公告,喺加密市場俾人讀成「流動性訊號」。比特幣喺 8 月中一直喺低位徘徊,淡倉累積得好厚。
公告一出,價格向上跳,大量槓桿淡倉被強制平倉,平倉即係要買返 —— 買盤再推高價,再爆多一批。呢個係機械式嘅連鎖反應,唔係基本面重估。
要記住個基準: 比特幣今次 $76,943.90 嘅收市,距離 2026 年 1 月中嘅年內高位 $94,820 仲差 18.9%,距離 2025 年 10 月 6 日嘅歷史高位 $126,198 仲差 39%。
22% 嘅單週升幅聽落好誇張,但佢係由一個好深嘅坑度彈返上嚟。
監管消息叠加 — CLARITY Act 重新推上枱面
同一個星期,特朗普同加密行業領袖見面,並且公開催促國會推進停滯咗嘅 CLARITY Act(加密市場結構法案,已過眾議院、卡喺參議院)。
對加密資產嚟講,「市場結構立法」係一個實質變數 —— 佢決定咗機構資金可以用咩合規途徑入場。呢個消息同流動性訊號叠埋一齊,先會谷出 22%。
科技股同債息係反向嘅 — 而債息全週淨升
納斯達克嘅估值,本質上係一堆好遠期嘅現金流貼現返嚟。貼現率(即長債息)升 1 個基點,對一隻十年後先賺大錢嘅公司,傷害遠大過對一間今個季度就收租嘅公司。
成個星期 30 年息淨升 2 個基點、10 年息淨升 6 個基點。對比特幣嚟講,星期三嗰下 9 個基點嘅單日下跌(由星期一高位計 12 個基點)就已經係燃料;對納斯達克嚟講,重要嘅係星期五收市嗰個 4.74%。
所以先會出現:比特幣交易嘅係「政府開始擔心流動性」,納斯達克交易嘅係「長息始終落唔到」。
兩邊都冇錯。佢哋只係喺讀同一份公告嘅唔同段落。
CoCo哥 喺 8 月 19 日嗰篇文提過,今次回購加碼嘅到期日 11 月 4 日,啱啱好係美國中期選舉(11 月 3 日)嘅翌日。呢個時間點嘅巧合,依然值得留意。
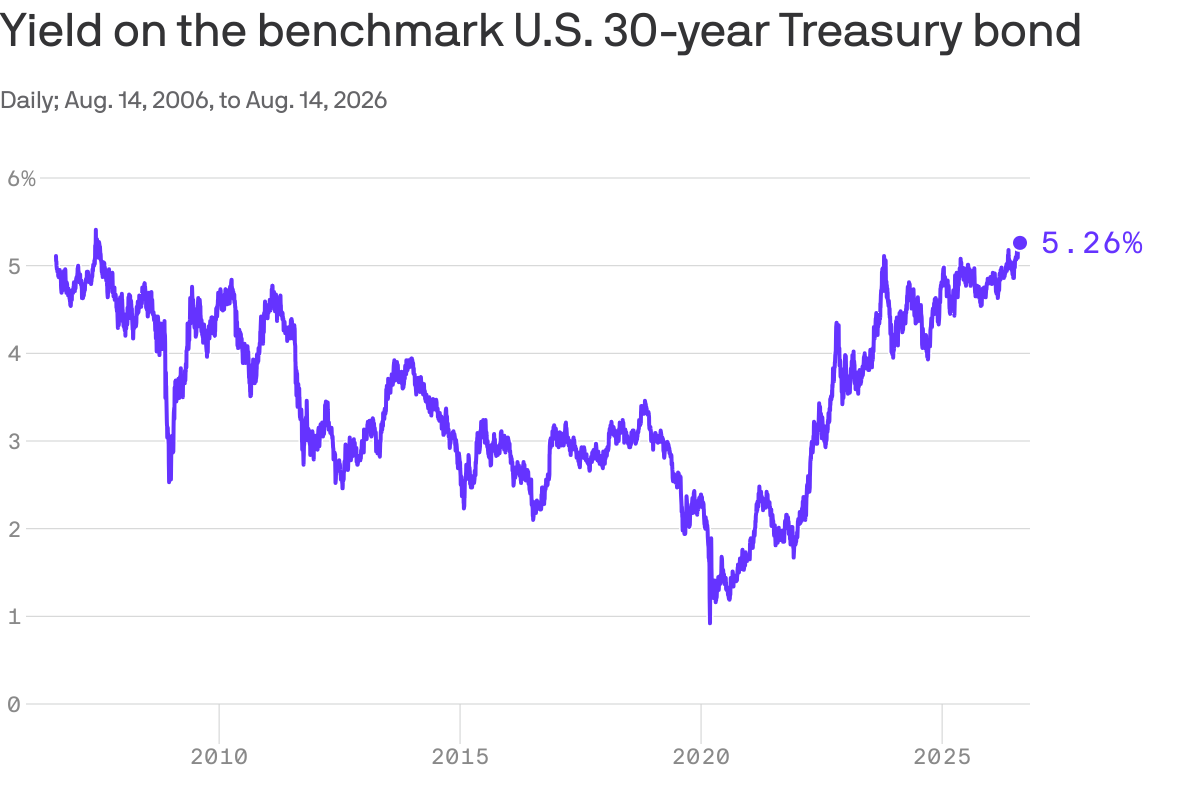
但要補充一句:嗰篇文用嘅「30 年息破 5.33%」係盤中報價。按美國財政部官方每日 par yield 收市數據,今個週期嘅最高收市價係 8 月 17 日嘅 5.31%。兩個數都存在,但代表唔同嘢 —— 本文一律用官方收市數據。
金 +4.7%、油 +5%、美元跌到 5 月以嚟低位
如果只睇股債,你會覺得呢個星期好悶。但商品同外匯嗰邊,動作大得多。
黃金: 星期五現貨升穿 $4,600,創三個月新高(自 5 月中以嚟最高),全週升約 4.7%,連續第三個星期上升。當中單單星期三就升超過 4% —— 即係話,成個星期嘅升幅,主要係財政部宣布回購嗰一日賺返嚟。白銀同步,現貨升約 2% 到 $69.48(路透報價)。
(註:不同來源對金價嘅報價有分歧 —— 有機構報現貨約 $4,590,亦有報升穿 $4,600。現貨同期貨係兩個唔同嘅數字,本文採用現貨,並保留呢個分歧。)
原油: WTI 收喺 $80 幾水平嘅高位,布蘭特約 $94,全週升逾 5%,連續第二個星期上升,係四個星期以嚟最高。原因唔係供求 —— 星期三 EIA 庫存報告顯示商業原油庫存增加 440 萬桶到 4.288 億桶,市場基本上冇理 —— 焦點全部喺地緣政治。美伊喺荷姆茲海峽嘅對峙未解決,華盛頓將策略由再度動武轉向經濟制裁,特朗普形容為「經濟 D-Day」,而財長 Bessent 話星期一會公布細節。
美元: 美匯指數收喺 98.80 附近,貼近 5 月以嚟低位(星期五當日其實幾乎持平,低位係喺週內較早時見)。美元/日圓約 159,歐元/美元約 1.1680,英鎊/美元升到六個月高位。呢個弱勢唔係因為經濟數據差 —— 星期五嘅 PMI 仲加速緊 —— 而係因為「水喉」:財政部落場買長債,壓低咗孳息,順手削走美元嘅吸引力。
黃金升、原油升、比特幣升、美元跌 —— 呢四樣嘢同時發生,喺教科書上面通常代表一件事:市場喺度為美元計價資產嘅購買力打折扣。
而呢個星期同時發生嘅背景係:國債 $40 兆、CBO 喺 8 月 10 日將 2026 財年財赤預測上調到 $2.1 兆(比 2 月嗰次多 $2,000 億,主因係最高法院裁決之後關稅收入大幅減少)、外國持有美債 6 月淨減 $721 億。
換個角度理解:黃金同比特幣今個星期升,唔係因為佢哋有咩新消息,係因為佢哋嘅對手盤(長期美元債)出咗事。
星期五嘅反彈唔係轉勢 — PMI 56.0 反而係壞消息
星期五四大指數全部反彈,道指仲要升 517 點。表面睇好似見底。但推動反彈嗰兩個消息,拆開睇其實幾尷尬。
第一:8 月 Flash PMI 強到爆
標普全球(S&P Global)星期五公布嘅 8 月初值:
- 綜合產出指數 56.0(7 月 54.5)—— 2022 年 4 月以嚟最高
- 服務業活動指數 56.8(7 月 54.6)—— 20 個月新高
- 製造業 PMI 53.2(7 月 53.9)—— 3 月以嚟最弱
- 製造業產出指數 51.9(7 月 53.9)—— 13 個月低位
標普全球估算,呢個調查數據對應嘅第三季經濟增長接近 年率 3%,大幅高於第二季嘅 1.5%。
好消息?對股市嚟講,一半一半。
而家聯儲局嘅利率喺 3.50%–3.75%,7 月係 9 對 3 按兵不動,三票反對票全部要求 加息,唔係減息。
市場對聯儲局路徑嘅睇法喺呢個星期出現咗分歧。CNBC 報道指,喺近期通脹數據之後,市場定價轉為預期聯儲局按兵不動到 12 月、然後再加息(之前係預期 9 月加)。但同期亦有機構(如 U.S. Bank)寫,投資者預期 2026 年底前會有 一至兩次加息。而 CME FedWatch 之類嘅工具喺唔同時點顯示嘅機率差異好大 —— 呢啲數字要睇實邊個場地、邊個時點。
可以確定嘅係:冇人喺度討論減息。 一個 56.0 嘅綜合 PMI + 供應鏈延誤創四年最嚴重(責任歸咎於航運中斷、關稅同供應商庫存偏低),只會令通脹壓力更頑固。
第二:Ross Stores 業績勁,但有一半唔係經營賺返嚟
Ross Stores(ROST)第二季雙線超預期:收入 $62.6 億(市場預期 $61.8 億),每股盈利 $2.66(市場預期 $1.94),銷售按年升 13%,同店銷售升 10%,主要靠客流量帶動。公司上調 2026 財年每股盈利指引到 $8.61–$8.77。股價星期五曾高開近 9%,但全日回吐,收市升約 4.4%(收 $239.04)。
但要留意其中一筆:業績包含大約 $2.53 億 嘅關稅退款 —— 係《國際緊急經濟權力法》(IEEPA)關稅嘅退返款項,單單呢一筆就貢獻咗大約 60 美仙嘅每股盈利。
即係話:$2.66 EPS 入面,大約 60 美仙(超過 22%)係一次性退稅,唔係賣衫賺返嚟。
剔除呢筆,經營層面嘅 EPS 大約 $2.06(呢個係推算,公司冇公布呢個數),對比市場預期 $1.94,仍然係 beat —— 但係一個「細 beat」,唔係「爆 beat」。
呢個係睇零售股業績嘅一個一般性提醒:今年好多美國零售同進口商嘅損益表都會受關稅退款影響,拆開一次性項目先睇經營趨勢,比睇個標題數字有用。
下星期:三個炸彈擺喺同一格日曆
如果話今個星期係鋪排,下個星期就係結算。三個高風險事件,兩日之內出齊。
| 日期 | 事件 | 點解重要 |
|---|---|---|
| 8 月 26 日(三) | 7 月 PCE 物價指數 | 聯儲局最睇重嘅通脹指標。一個高過預期嘅數字,會直接令「12 月加息」變成「9 月 16 日加息」嘅討論 |
| 8 月 26 日(三)收市後 | NVIDIA 第二季業績(2027 財年 Q2) | 公司自己嘅指引係收入約 $910 億(上下 2%)。喺一個資訊科技板塊五日跌 3% 嘅背景下,呢份業績決定咗 AI 主線係休息定係轉勢 |
| 8 月 27–29 日 | Jackson Hole 全球央行年會 | 主辦方堪薩斯城聯儲,今年主題「金融創新:對支付同政策嘅啟示」 |
| 8 月 28 日(五)早上 | Warsh 首次 Jackson Hole 主題演講 | 新主席 5 月 22 日上任,一直批評前瞻指引。呢個係佢第一次喺呢個場合定調 —— 數十年嚟,呢個場合就係用嚟宣示政策轉向嘅 |
| 8 月 28 日(五) | BLS 非農就業年度基準初步修訂 | 同一日出。如果向下修訂幅度大,會即刻改寫勞動市場嘅敘事 |
| 9 月 10 日 / 9 月 24 日 | 加碼後嘅首兩次長債回購操作 | 真正嘅測試 — 睇下 $40 億上限之下,報價會唔會又係十倍湧過嚟,而息率照升 |
| 9 月 15–16 日 | FOMC 議息 + 經濟預測摘要(點陣圖) | 9 對 3 嗰三票會唔會變成四票、五票 — 而點陣圖對利率路徑嘅指示,重要過議息結果本身 |
今次呢件事最後會點收科,唔係睇 30 年債息去到幾多,而係睇兩件事:
1. 9 月 10 日同 9 月 24 日嘅回購操作。 如果報價仍然係新上限嘅幾倍湧過嚟、而息率照升,咁就證明咗「規模」由頭到尾都唔係樽頸,財政部會被追問仲有咩工具。相反,如果報價變薄、長端企穩,今次就會被追認為「時機啱嘅水喉工程」。
2. 拍賣嘅分配比例,唔係認購倍數。 特別係間接投標者嗰一欄有冇止跌回升。認購倍數只係量度有幾多人揮牌,分配比例先量度到最後邊個真係肯揸住張債。
參考位: 30 年息 8 月 17 日嘅收市高位 5.31%。如果收市價升穿呢個位,基本上等於確認咗今次回購只係買到時間。
板塊點睇 — 三籃子同一個共同風險
先講清楚一件事:呢一節唔係叫你買咩,係整理返呢個星期嘅結構性訊號指向邊幾類資產,同埋每一類要承受咩。所有標的都要自己做研究。
長息高 + 財赤擴張 → 實物資產 / 抗通脹
相關標的: 黃金 ETF(GLD、IAU)、白銀(SLV)、金礦股 ETF(GDX)、香港上市嘅實物黃金 ETF(2840.HK)。
邏輯: 國債 $40 兆、CBO 全年財赤預測上調到 $2.1 兆、外資 6 月淨減持 $721 億 —— 呢三樣嘢係支撐今年黃金第三個連升星期嘅同一條主線。金價已經企穩喺 $4,500 以上,今個星期升穿 $4,600。
要留意: 黃金今年升幅已經好可觀,追入嘅位置好重要。而 CoCo哥 早前兩篇文都指出過,今年上半年 央行淨買入其實係四年新低,世界黃金協會亦將第一季數字下調咗 187 噸 —— 所以「央行狂掃金」呢個講法唔成立,今次呢一浪嘅買家係私人同機構資金,唔係官方部門。呢個分別會影響升浪嘅持續性。
流動性訊號 + 監管進展 → 加密相關
相關標的: 比特幣現貨 ETF(IBIT、FBTC)、Coinbase(COIN)、Strategy(MSTR)、Robinhood(HOOD)、香港上市比特幣現貨 ETF(3066.HK、9042.HK)。
邏輯: 22% 單週升幅入面,軋空佔咗好大比重;真正嘅結構性變數係 CLARITY Act 嘅立法進度,佢決定機構資金入場嘅合規通道。
要留意: $76,943.90 距離 1 月中年內高位 $94,820 仲有 18.9%,距離歷史高位 $126,198 仲有 39%。呢個唔係破頂行情,係深坑反彈。軋空推上去嘅價位,往往喺淡倉清乾淨之後失去動力。相關股(COIN、MSTR、HOOD)嘅波幅通常係比特幣本身嘅 1.5–3 倍。
PMI 56.0 + 服務業 20 個月新高 → 內需 / 價值
相關標的: 折扣零售(ROST、TJX)、工業股 ETF(XLI)、金融股 ETF(XLF)、細價股 ETF(IWM)。
邏輯: 服務業活動 56.8 係 20 個月新高、第三季 GDP 追蹤到年率 3%。羅素 2000 年初至今 +21.6%,拋離 S&P 500 嘅 +12.1% —— 呢個相對強勢喺呢種環境下面持續咗成年。
要留意: 製造業產出 51.9 已經係 13 個月低位,而供應鏈延誤創四年最嚴重(航運中斷 + 關稅 + 供應商庫存薄)。內需強、製造弱,係一個分化嘅經濟,唔係全面復甦。零售股嘅關稅退款屬於一次性項目,唔可以當經常性盈利睇。
1. Warsh 8 月 28 日嘅演講風險(最大)。 佢一直反對前瞻指引,又講過市場息率變動可以取代政策行動。如果佢喺 Jackson Hole 講出比市場預期更鷹嘅嘢,長息會再上,三個籃子會同時受壓 —— 黃金會被實質利率壓,加密會被流動性預期壓,細價股會被融資成本壓。
2. NVDA 8 月 26 日業績。 呢個星期資訊科技板塊已經跌 3%,Amkor −15%、Credo −11%。如果 NVDA 指引失望,AI 主線嘅拋售會擴散去整個大市,唔會只限於科技板塊。
3. 地緣政治。 布蘭特 $94、美伊對峙未解決,財長話星期一公布對伊朗嘅「經濟行動」細節。油價再向上會同時傷通脹預期同企業成本 —— 呢個係最難對沖嘅一個變數。
4. 回購操作 9 月 10 日嘅測試。 如果報價又係新上限嘅幾倍、而長息照升,市場會即刻重新為「財政部到底有冇工具」定價。
成個星期最值得記住嘅一句:錢冇離場,錢係換咗場。
S&P 500 全年仍然 +12.1%,羅素 2000 +21.6%,冇任何一個指數係喺熊市入面。跌嘅只係「最遠期嗰批現金流」—— 即係科技股。而錢流去咗黃金、比特幣、原油同細價股。
呢個唔係恐慌,呢個係定價。市場喺度為一件事重新定價:當一個國家嘅債務用 5 個月加咗 $1 兆,而佢嘅財政部要臨時改時間表落場買返自己啲債 —— 你手上嗰啲以美元計價、久期又長嘅資產,值幾多錢?
8 月 28 日早上,Warsh 會喺懷俄明州第一次回答呢條問題。