批則按年升 3.5%、動工跌 1.2%、起好咗嘅屋跌 27.1%
127 萬伙喺度起緊但起唔完 —— 一年前 10.2 個月出一批貨,而家要 13.5 個月
重點摘要
- 8 月批則 139.4 萬伙,按年升 3.5%
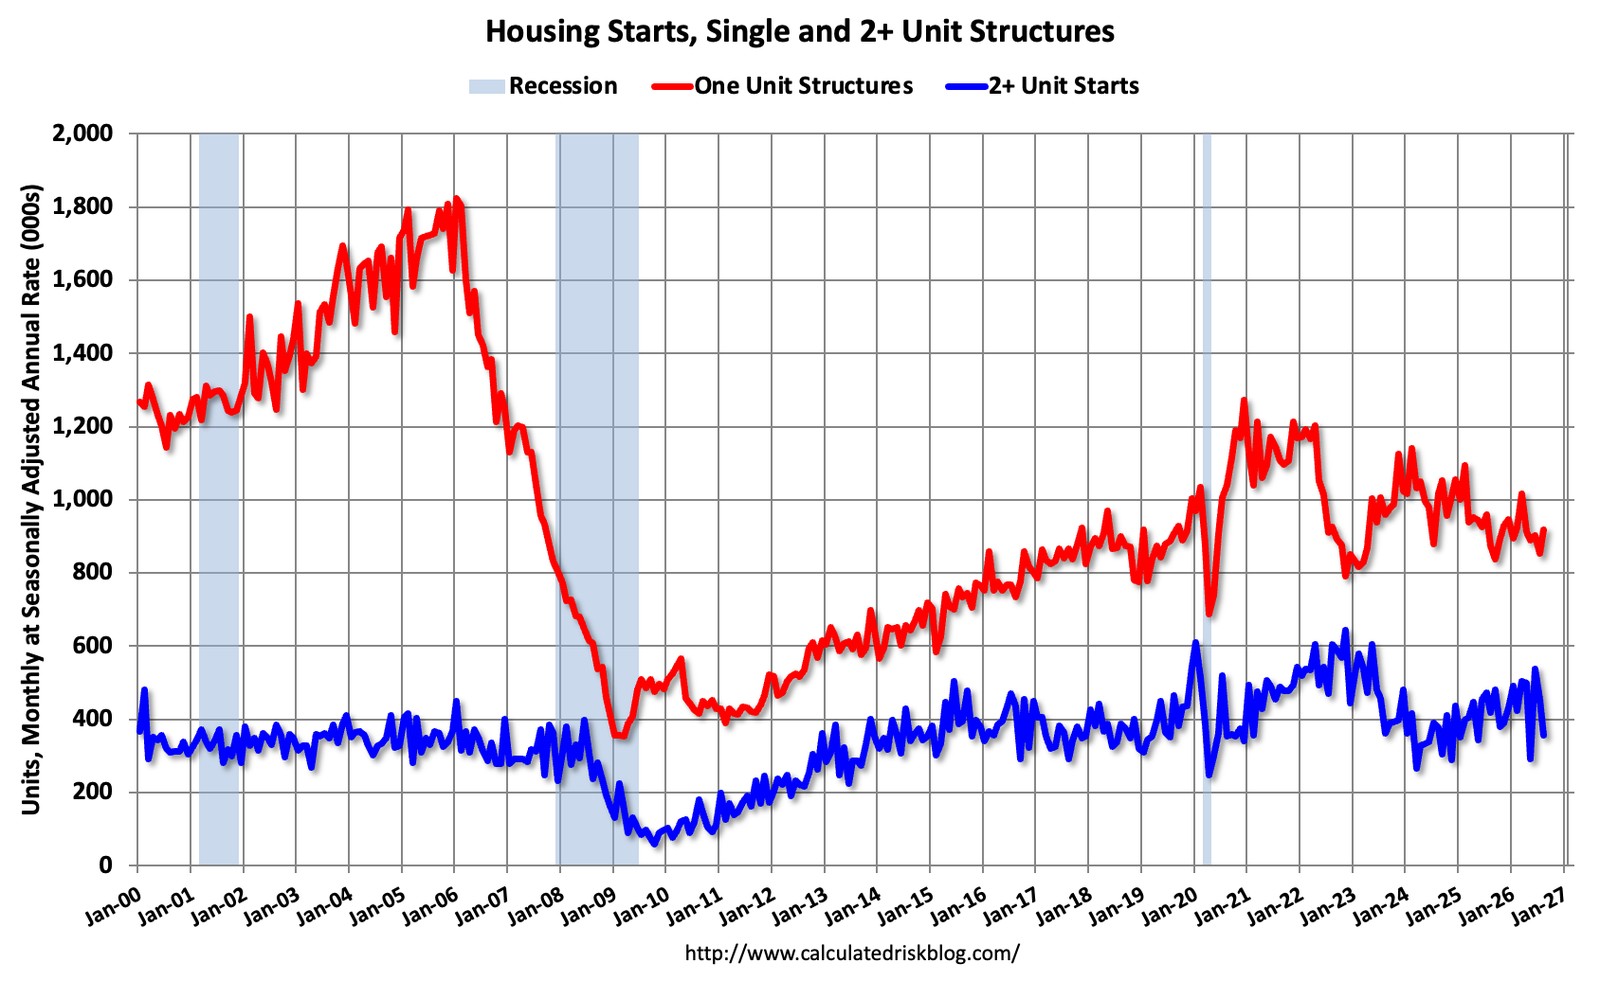
- 完工 112.8 萬伙,按年跌 27.1%,統計上顯著
- 多戶(5 伙以上)完工 30.2 萬伙,按年跌 35.7%
- 自行計算出貨週期由 10.2 個月拉長到 13.5 個月
- Freddie Mac 30 年定息按揭由 6.76% 跳上 6.95%
美國嘅房屋數據好少會一次過畀你三個方向。通常係一齊升、一齊跌、或者一齊橫行。
但 9 月 17 號朝早八點半嗰份報告唔係咁。批則升、動工橫行、完工冧咗四分之一。三條線第一次咁明顯咁分開。
市場睇完呢份嘢之後點反應?標普 500 升 1.13%、納指升 1.73%。建屋 ETF XHB 升 0.28%。Builders FirstSource 跌 3.30%。而六隻出租住宅 REIT——理論上「新屋起少啲」對佢哋係好消息嗰六隻——喺一個升 1.13% 嘅大市裏面,一隻都冇升。
呢篇文想講嘅,係點解呢三條線會分開,分開之後代表緊乜,同埋點解市場暫時只係計緊其中一半。
三個數字,三個方向
先擺低全部解讀,淨係睇 Census 同 HUD 聯合發布嘅原文數字。全部都係季調年率(SAAR),單位係「伙」。
對比 2025 年 8 月 134.7 萬
90% 信賴區間 ±10.8%
90% 信賴區間 ±8.9%
30.2 萬伙,連跌四個月
呢度有一件事一定要即刻講清楚,因為好多報道都跳過咗。
Census 每個數字都附帶一個 90% 信賴區間。如果區間包含零,即係統計上無法確定真係升定跌。
動工 −1.2%,區間係 ±10.8% → 真實變幅可能係 −12.0% 到 +9.6%。呢個數字唔顯著,唔可以攞嚟講「動工大跌」,亦都唔可以講「動工企穩」。佢就係一個噪音。
完工 −27.1%,區間係 ±8.9% → 真實變幅介乎 −18.2% 到 −36.0%。呢個區間完全喺零以下,統計上顯著。
換句話講:今日唯一一個可以拎去做論據嘅數字,就係完工。其餘兩個都要輕手用。
咁完工跌 27.1% 到底有幾大件事?搵返基準:2025 年 8 月完工係 154.8 萬伙。即係話一年之間,美國每年起好嘅屋少咗大約 42 萬伙。以年初至今(未季調)計,2026 年首八個月完工 86.5 萬伙,2025 年同期 99.4 萬伙,跌 12.9%——呢個亦都係統計顯著。
單月數字可以有噪音,YTD 累計就好難用「一個月嘅事」解釋。兩者都指住同一個方向。
管道唔係乾塘,係塞咗
直覺反應會係:完工跌 27%,一定係因為之前動工少咗,所以而家冇嘢可以完工。
呢個講法聽落合理,但數據唔支持。
Census 除咗批則、動工、完工之外,仲會公布兩個「存量」數字,平時好少人睇。呢兩個數字先係今次嘅重點。
| 管道環節 | 2026 年 8 月 | 2025 年 8 月 | 按年 |
|---|---|---|---|
| 批咗則,但未動工(積壓) | 28.0 萬伙 | 24.8 萬伙 | +12.9% |
| 興建中(在建存量) | 127.1 萬伙 | 131.3 萬伙 | −3.2% |
| 完工(年率) | 112.8 萬伙 | 154.8 萬伙 | −27.1% |
睇清楚呢三行。
批咗則但未動工嘅積壓升咗 12.9%——發展商攞咗紙,但唔落鏟。
興建中嘅存量只係跌 3.2%——地盤上面嘅屋數量幾乎冇變。
但完工跌咗 27.1%。
如果係「冇嘢可以完工」,興建中嘅存量應該同完工一齊插水。但佢冇。地盤上面嘅屋仲喺度,只係出唔到貨。
一個好簡單嘅計法
將在建存量除以完工年率,你會得到一個粗略嘅「出貨週期」——即係以現時嘅完工速度,清晒而家地盤上面啲屋要幾耐。
2025 年 8 月:131.3 萬 ÷ 154.8 萬 = 10.2 個月
2026 年 8 月:127.1 萬 ÷ 112.8 萬 = 13.5 個月
一年之內,呢個比率拉長咗大約 32%。
注意:呢個唔係 Census 官方指標,亦唔等於真實嘅平均建築工期(因為在建存量入面單戶同多戶嘅組合會變)。但佢係一個好乾淨嘅壓力計——同一批屋,出貨速度慢咗三成。
呢個先係「批則升、完工跌」嘅真正意思。需求端(批則)冇塌;供應端嘅產出(完工)塌咗。中間嗰段管道塞住咗。
重災區唔係獨立屋,係公寓
將完工拆開單戶同多戶,情況完全唔同。
| 單戶(1 伙) | 多戶(5 伙以上) | |
|---|---|---|
| 8 月完工(年率) | 81.6 萬伙 | 30.2 萬伙 |
| 按月 | −10.4% | −15.9% |
| 按年 | −22.9% | −35.7% |
| 8 月在建存量 | 58.9 萬伙 | 66.6 萬伙 |
| 在建存量按年 | 約 −3.4% | −2.5% |
| 出貨週期(自行計算) | 8.7 個月 一年前 6.9 個月 | 26.5 個月 一年前 17.4 個月 |
多戶嗰欄先係真正離譜。
66.6 萬伙公寓單位喺度起緊,按年只係少咗 2.5%。但完工由 47.0 萬伙跌到 30.2 萬伙。以現時速度計,清晒呢批在建公寓要 26.5 個月,一年前只需要 17.4 個月——一年之間拉長咗大約 52%,係全國平均(+32%)嘅一倍有多。
行業媒體 Yield PRO 補充咗幾個 Census 新聞稿冇寫嘅細節:多戶完工已經連續四個月下跌,8 月水平比過去十二個月平均低 28.3%;多戶動工亦比十二個月平均低 18.4%。三個月加權移動平均計,全國多戶完工按年跌 26.2%,四個區全部雙位數下跌,中西部跌得最勁,達 40.7%。
點解公寓嘅落差會咁大
公寓同獨立屋有一個結構性差別:工期。業界一般講法係獨立屋由動工到入伙約六至八個月,公寓由破土到攞入伙紙要十八至二十四個月,大型項目更耐。(呢兩個係業界粗略說法,並非官方統計。)
即係話,今日交付嘅公寓,係 2024 年尾到 2025 年初做融資決定嗰批。而 2026 年 8 月冇交付到嘅公寓,大部分係當年融資最緊嗰段時間開嘅盤。
更加重要嘅係另一邊:8 月 5 伙以上多戶批則 46.7 萬伙,按年升 9.4%;但多戶動工得 34.4 萬伙,按月跌 22.5%、按年跌 15.5%。已批則未動工嘅多戶積壓由 11.1 萬伙升到 12.8 萬伙,升 15.3%。
發展商繼續攞則(則有年期,唔攞就過期),但唔開工。
多戶開發商而家係喺度「揸住張則等利率」
攞則嘅成本相對細,唔開工嘅成本亦都細。但一開工,就要拉建築貸款,而建築貸款係浮息,通常掛鈎短期利率。
2026 年 9 月 16 號,聯儲局加息 25 基點,聯邦基金目標區間去到 3.75%–4.00%,係 2023 年以來首次加息,而且點陣圖顯示年內仲有機會再加。
對一個要借三年建築貸款、三年後先有現金流嘅公寓項目嚟講,呢個唔係「借貴咗一次」,而係「未來三年每個月都貴咗」。
所以你會見到一個好怪嘅組合:批則按年升 9.4%,動工按年跌 15.5%。呢兩個數字放埋一齊,就係「想做,但唔敢喺呢個利率開工」。
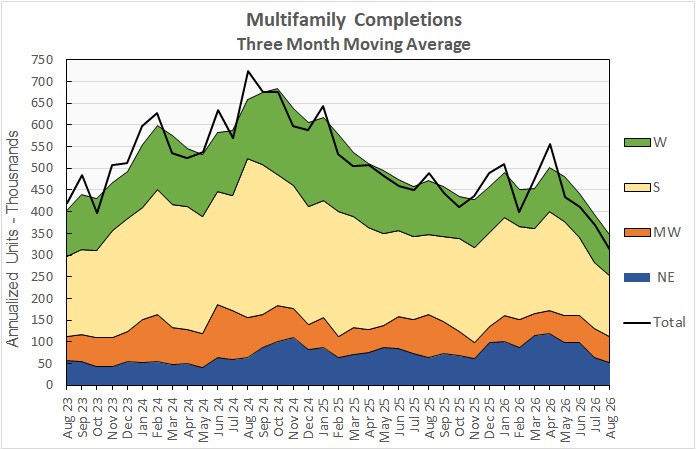
Lennar 話週期創新低 —— 咁邊個起唔切?
呢一段係今次最容易講錯嘅地方,所以要慢慢拆。
如果「完工跌 27%」係因為地盤起唔切,咁大型上市建商應該叫苦連天。但 9 月 16 號收市後,全美最大建商之一 Lennar 公布第三季業績,講嘅嘢完全相反:
· 建築週期 116 日,公司稱係歷史新低
· 持有及控制嘅約 488,000 幅地皮之中,自有上表嘅少於 2.5%(即超過 97.5% 以期權形式控制,asset-light)
· 已完工未售存貨:每個社區 1.8 間
· 交樓平均售價 $372,000,銷售優惠約 12%
· 毛利率 15.8%(去年同期 17.5%)
· 淨利 2.84 億美元 / EPS $1.19(去年同期 5.91 億 / $2.29)
· 全年交樓指引由 82,000–83,000 下調至 80,000–81,000
116 日,即係大約三個月又三個星期,由動工到完工。行業一般講單戶要六至八個月(呢個係業界常用嘅粗略說法,唔係官方統計)。116 日唔係「起唔切」,呢個係快到反常。
但同一份業績入面,Lennar 將全年交樓目標再下調兩千間,毛利率跌咗 1.7 個百分點,而且要用 12% 嘅銷售優惠先賣得出。
所以大型上市建商嘅情況係:佢哋唔係起唔到,佢哋係唔想起咁多。
同一個「完工跌 27%」,上市同私人建商嘅原因完全相反
上市建商:需求弱,所以主動踩慢。存貨房要拉建築融資、要交地稅、賣唔出就要減價。喺 30 年按揭 6.95% 嘅環境,揸住一間完工未售嘅屋係燒錢。所以佢哋寧願慢慢出貨,keep 住每社區 1.8 間現貨。呢個係選擇。
私人建商:佢哋想出貨,但出唔到。而呢班人先係全國完工數字嘅大多數。
HousingWire 引 Census 數據做過一個粗略拆分:7 月全美單戶在建 57.9 萬伙,扣走大約三成半屬於上市建商,即係仲有大約 37.7 萬伙喺私人建商手上——而私人建商嘅資金主要嚟自銀行同私募信貸,唔係公開市場。
呢個公私之別解釋咗一個好關鍵嘅嘢:為何 Lennar 講 116 日,而全國數字仲可以跌 27%。因為全國數字唔係 Lennar。
建商自己點講
NAHB/Wells Fargo 建商信心指數(HMI)9 月 16 號公布,由 8 月嘅 35 跌到 32,市場預期 34。50 以上先算樂觀,32 即係睇淡嘅建商遠多過睇好。
| HMI 分項 | 9 月 | 8 月 | 變化 |
|---|---|---|---|
| 整體指數 | 32 | 35 | −3 |
| 現時銷售狀況 | 35 | 39 | −4 |
| 未來六個月銷售預期 | 37 | 43 | −6 |
| 準買家睇樓人流 | 23 | 23 | 持平 |
| 減價嘅建商比例 | 38% | 35% | +3pt |
| 用銷售優惠嘅建商比例 | 66% | 63% | +3pt |
留意「未來六個月預期」跌六點,係所有分項入面跌得最急嗰個。建商唔係喺度講而家幾差,佢哋係喺度講之後仲差。
另外根據路透報道嘅 NAHB 數據,減價嘅平均幅度維持喺 6%,同 8 月一樣——即係減價嘅人數多咗,但每個人減嘅幅度未擴大。呢個係一個值得跟嘅邊際指標:如果下個月平均減幅由 6% 升上 7–8%,代表壓力由「多啲人減」變成「要減深啲」。
一條行人路嘅水泥,可以擋住成條街嘅入伙紙
咁私人建商到底卡喺邊?HousingWire 一個三部曲調查(9 月 4 日刊出第三部)入面,有一句好具體嘅描述,拆穿咗「完工」呢個統計嘅真面目。
Census 嘅「完工」唔係「間屋起好咗」,而係要拎到入伙紙(certificate of occupancy)。而入伙紙嘅門檻,包括好多睇落好無聊嘅嘢——譬如門前條行人路、車路同人行道嘅水泥。
「就算間屋已經開咗工,要埋單都好難,因為我哋需要水泥做行人路、做車路。冇咗呢樣,你攞唔到入伙紙。所以有啲客簽咗約但過唔到戶,而我哋講唔出間屋幾時先搞掂。」
—— 一位喺西維珍尼亞州經營嘅建商高層,引述自 HousingWire
同一篇報道入面仲有:
- ICE 拘捕人數由 5 月 32,545 人升到 6 月 43,021 人,再到 7 月創新高嘅 49,571 人;7 月接近四成集中喺德州同佛州
- 德州奧斯汀有建商講,幾個星期之內框架(framing)人工升咗 25% 至 50%,每間屋多咗大約 $2,000–$5,000 成本,以奧斯汀樓價中位數計相當於約 40 個基點嘅毛利
- 西維珍尼亞東部狹地(Eastern Panhandle)有公司話框架成本升咗三倍,形容 ICE 行動「接近摧毀咗整個工種基礎」
- 「我有十五到二十間屋擺喺度淨係得個地基,成個半月搵唔到框架師傅入場」
- 南德州建商協會執行董事 Mario Guerrero 指,大規模行動令當地建築週期「經常翻一倍」
- NAHB 資料顯示,起一間典型單戶屋平均要用到 約二十四個唔同分判工種
同一篇 HousingWire 報道亦都明確講明:呢個唔係全國性嘅勞工衝擊,而係高度地區性。鳳凰城、堪薩斯城、印第安納嘅建商協會都表示當地幾乎冇感受到。
而且多間上市建商(KB Home、D.R. Horton、Beazer)喺 2026 上半年反而報告人工成本下降——因為全行減慢動工,勞工供應相對鬆咗,議價力返咗去建商手上。PulteGroup 行政總裁 Ryan Marshall 嘅講法係:唔係師傅收少咗,而是判頭嘅利潤被壓縮。
所以正確嘅講法係:勞工係其中一個放大器,唔係單一原因。真正嘅主因仍然係多戶融資凍結 + 私人建商現金流壓力,勞工中斷喺特定市場將問題放大。
Associated Builders and Contractors 首席經濟師 Anirban Basu 喺 Construction Dive 講咗一段好值得記低嘅話:喺數據中心做嘢嘅電工「係大聯盟級數,好貴,而且供應極少。邊個請得起呢種規模嘅人才?得超大規模雲廠商。」
即係話,同一批技術工人,而家有兩個買家:一個係毛利率 15.8% 兼要畀 12% 優惠嘅住宅建商,另一個係資本開支以千億計嘅 AI 數據中心。
尋日我哋寫過 AI 嘅電費點樣由電網賬單搬入 hyperscaler 嘅資本開支。今日呢條線多咗一層:搬過去嘅唔只係電費,仲有起嘢嘅人。
睇地圖:西部最差,東北最反常
全國數字容易令人以為呢件事到處一樣。事實唔係。
NAHB 嘅分區信心指數(三個月移動平均)9 月係咁:
| 地區 | 9 月 HMI(3 個月平均) | 按月 |
|---|---|---|
| 中西部 | 44 | −1 |
| 東北 | 39 | −5 |
| 南部 | 31 | −1 |
| 西部 | 28 | +1 |
西部 28,四個區最低,雖然係唯一按月升嘅一個——低位企穩,唔等於好轉。南部 31,亦都遠低於 50。呢兩個區合埋就係美國新屋供應嘅主體。
東北一個月跌五點,係跌得最急嗰個。而有趣嘅係,東北同時係多戶批則升得最勁嘅地方:三個月加權移動平均計,東北多戶批則按年升 31.4%,西部升 7.2%,而南部跌 2.6%、中西部跌 3.1%。
批則升 31.4%、但建商信心一個月跌五點,兩件事同時發生,通常代表緊一樣嘢:紙上項目多,落地項目少。
發展商有動機去落 entitlement、攞則、鎖住土地價值——則有年期,唔攞就過期,而攞則嘅成本遠低於開工。但真正落鏟,要睇建築融資嘅價錢。
呢個同全國嗰個「已批則未動工積壓按年 +12.9%」係同一件事,只不過東北表現得最極端。
再睇完工嘅分區三個月平均按年變幅(多戶,2 伙以上):中西部 −40.7%、南部 −23.8%、西部 −23.0%、東北 −17.0%。全國 −26.2%。
南部跌 23.8% 呢一下最有份量,因為南部佔全美住宅供應嘅比重最大。過去兩年壓住全國租金嘅,好大部分就係德州、佛州、亞利桑那、北卡呢啲陽光帶市場嘅大量新盤。嗰批貨而家出緊尾。
今日嘅完工,係 2028 年嘅租金
去到呢度,要問一條更重要嘅問題:完工跌 27% 對投資者實際代表乜?
答案唔喺 2026 年,喺 2027–2028 年,而且路徑係經租金。
先擺幾個已知事實:
| 指標 | 2026 年 8 月 | 2026 年 7 月 |
|---|---|---|
| 核心 CPI(按年) | +2.4% | +2.5% |
| 住屋(Shelter)CPI(按年) | +3.0% | +3.2% |
| 業主等值租金 / 主要住所租金(按月) | 各 +0.2% | — |
住屋分項佔核心 CPI 超過四成。換句話講,過去一年核心通脹可以跌到 2.4%,住屋由 3.2% 降到 3.0% 係主要功臣之一。
核心 CPI 剔除咗食品同能源。而聯儲局 9 月 16 號加息,主要唔係因為核心——係因為整體 CPI被能源推高:8 月整體 CPI 按年約 3.4%,汽油同能源係主要推手。
所以呢篇文用核心 2.4% 同住屋 3.0%,係因為住屋通脹只會出現喺核心裏面,同本文嘅供應論述直接相關。但讀者唔應該因此以為美國通脹得 2.4%。
而住屋通脹點解會降?因為 2024 年美國多戶住宅落成量創咗四十年新高。嗰批公寓喺 2024–2025 年陸續放租,租金議價力由業主轉去租客。
壓住租金嗰股供應潮,而家正式走緊
行業研究機構嘅預測(注意:呢啲係預測,唔係已發生嘅事實)大致一致:
· 2026 年全美新落成多戶單位預計約 382,000 伙,按年跌 28%
· 2027 年預計再跌約 24%
· 空置率預計 2027 年底回落至 8.4%,但同一份報告亦寫明供應喺短期內仍然快過吸納,空置率要到 2027 年初先見頂
而今次 Census 嘅完工數字,係第一次有官方已發生嘅數據同呢個方向一致——多戶完工按年 −35.7%,已經連跌四個月。留意:Census 確認嘅只係「落成量喺跌」,佢確認唔到租金或空置率之後點行。
上面嗰組數字(382,000 伙、2026 −28%、2027 再 −24%、2024 年四十年新高)全部出自 CoStar / Apartments.com 2026 年 6 月嘅《The Supply Slowdown》報告。
但另一間主要數據商 Yardi Matrix 嘅預測差好遠:佢預期 2026 年交付約 488,000 伙、2027 年約 454,000 伙——即係按年只跌約 7%,而唔係 24% 嘅懸崖。
兩個口徑差成十萬伙以上,而且統計定義(咩算「落成」、涵蓋幾大嘅物業)本身就唔同。所以今次 Census 官方完工數據雖然跌得好急,但「2027 年供應會塌到咩程度」呢一點,行業內部並冇共識。讀者應該將 382,000 同 488,000 兩個數字一齊放喺枱面,而唔係只揀一個。
呢度就出現咗一個好值得諗嘅時序問題。
聯儲局 9 月 16 號加息,理由係通脹。但住屋分項嘅通脹,取決於十八個月至三年前嘅融資決定。今日加息,唔會令今日嘅租金跌——今日嘅租金已經由 2024 年嗰批落成量決定咗。
加息真正影響嘅,係今日唔開工嗰 12.8 萬伙已批則未動工嘅多戶單位。而嗰批嘢,本來應該係 2028–2029 年嘅租盤。
供應少≠租金一定升。租金係供應同需求嘅相對關係,而需求亦有下行風險:移民流入減慢會同時減少租客人口,失業率上升會令年輕人同父母同住(household formation 下跌)。AGC 嘅 Ken Simonson 自己就講過,佢更擔心嘅係「人口整體停止增長,咁住宅、學校、零售嘅需求都會少咗」。
所以正確嘅表述係:過去兩年壓住租金嗰個供應緩衝,正喺度消失。租金之後點走,要睇需求嗰邊同時發生咩事。但「供應會繼續幫手壓住通脹」呢個假設,由今日開始應該剔走。
一個更長嘅背景
就算完全唔理短期週期,美國住宅嘅存量問題本身已經存在。高盛嘅研究曾經估算,美國需要喺正常建屋量以外,額外起 300 萬至 400 萬伙住宅先解決到住房短缺。而 2025 年全年動工量大約 135.6 萬伙——連「正常」都未追得返。
2026 年首八個月累計動工 92.5 萬伙(未季調),按年跌 1.0%,統計上唔顯著;但完工累計 86.5 萬伙,按年跌 12.9%,顯著。即係話,就算動工量勉強企穩喺一個本身已經唔足夠嘅水平,實際交付出嚟嘅屋仲要再少一截。
同一時間,待完成房屋銷售(NAR,8 月)按年跌 4.7%,簽約量比疫情前年份低大約三成。呢個數字經常被解讀為「需求好差」——但需求差同供應差可以同時存在,而且兩樣都係被同一個利率造成。
需求差:買家負擔唔起 6.95% 按揭,所以唔買。呢個係可逆嘅——利率跌返,買家好快返嚟。
供應差:發展商唔開工、私人建商資金鏈斷、工種基礎流失。呢個係有時滯嘅——就算今日利率跌返,重新啟動一個多戶項目由決策到交樓仍然要兩年以上,而流失咗嘅技術工人唔會即刻返嚟。
市場慣咗用需求嘅框架睇住宅股(所以利率一有望跌,建商股就彈)。但今次數據講緊嘅係供應嗰邊,而供應嗰邊嘅時間常數長好多。
9 月 17 號嘅橫切面:市場只計咗一半
數據喺 8:30 出,市場有成日時間消化。收市結果如下(全部係 9 月 17 日收市,對比 9 月 16 日收市)。
大市:SPY +1.13%、QQQ +1.73%、DIA +0.61%、IWM +0.53%。即係話,當日基準係升超過一個百分點。
| 住宅鏈 | 9/17 當日 | 年初至今 |
|---|---|---|
| XHB(建屋 ETF) | +0.28% | −5.7% |
| ITB(建屋 ETF) | +0.49% | −8.0% |
| BLDR(Builders FirstSource) | −3.30% | −43.9% |
| LOW(Lowe's) | +0.05% | −19.5% |
| HD(Home Depot) | +0.01% | −12.1% |
| SHW(Sherwin-Williams) | −0.16% | −1.0% |
| MAS(Masco) | −0.07% | +7.5% |
| LEN(Lennar) | +1.71% | −22.5% |
| DHI(D.R. Horton) | +1.49% | −2.5% |
| NVR | +0.90% | −14.4% |
| KBH(KB Home) | −0.27% | −14.0% |
| MLM(Martin Marietta) | −0.47% | −20.6% |
| VMC(Vulcan Materials) | +0.08% | −14.3% |
| EXP(Eagle Materials) | −0.95% | −14.0% |
| LPX(Louisiana-Pacific) | +0.70% | −18.5% |
| WY(Weyerhaeuser) | −0.69% | −8.6% |
BLDR 跌 3.30% 呢一下值得停一停。Builders FirstSource 賣嘅係框架材料同預製組件——佢嘅收入幾乎直接掛鈎「有幾多間屋而家喺度起緊同起到邊一步」。喺一個升 1.13% 嘅日子跌 3.3%,即係相對大市跑輸 4.4 個百分點。年初至今 −43.9%,而同期 SPY 係 +11.8%——差距約 55.7 個百分點。
換句話講,市場對「起屋呢件事變差」呢個訊息,已經計得好足。
咁另一邊呢?
| 出租住宅 REIT | 9/17 當日 | 年初至今 |
|---|---|---|
| MAA(Mid-America Apartment) | −0.60% | −12.8% |
| UDR | −0.55% | −6.7% |
| CPT(Camden Property) | −0.37% | −8.3% |
| AMH(American Homes 4 Rent) | −0.32% | −2.6% |
| INVH(Invitation Homes) | −0.22% | −2.3% |
| ESS(Essex Property) | −0.20% | +3.5% |
| VNQ(房託 ETF) | +0.35% | +6.0% |
| XLRE(房地產板塊) | +0.30% | +6.4% |
六隻出租住宅 REIT,喺一個升 1.13% 嘅大市裏面,全部收跌。而同日嘅房地產板塊 ETF(XLRE)同房託 ETF(VNQ)都係升嘅。即係話,跌嘅唔係「房地產」,係「出租住宅」呢一個子板塊。
同一份報告,市場用咗一半。
「新屋起少咗」對建商、建材、通道股係壞消息——收入直接少。呢一半,市場計咗,而且計咗一年(BLDR −43.9%)。
「新屋起少咗」對已經持有出租物業嘅業主係好消息——未來幾年少咗競爭對手。呢一半,市場當日冇計,年初至今亦冇計(MAA −12.8%、CPT −8.3%、UDR −6.7%)。
當然,呢個唔一定係錯價。出租住宅 REIT 本身係長存續期資產,10 年期美債由年初升到接近 5%,估值受壓係完全合理嘅。所以更準確嘅講法係:市場而家將利率因素完全蓋過咗供應因素。兩者邊個先走完,就係之後一兩年嘅關鍵。
三條線,同佢哋各自嘅風險
先講清楚:以下係梳理公開研究機構嘅框架同現時可觀察嘅事實,唔係個別證券建議。每個人嘅風險承受能力同時間長度都唔同。
第一條線:建商 — 而家係「邊際減幅」比「銷量」重要
Lennar 已經示範咗這一季嘅劇本:量係可以守住嘅,代價係毛利率同優惠。毛利率 15.8%(去年 17.5%)、優惠 12%、指引再下調。KB Home 9 月 22 號公布業績,自己畀嘅第三季毛利率指引係 16.0%–16.6%。
之後要跟嘅唔係「賣咗幾多間」,而係:
- NAHB 每月平均減價幅度有冇由 6% 擴大
- 用優惠嘅建商比例有冇突破去年 12 月嘅 67% 高位(9 月已經去到 66%)
- 已完工未售存貨(Lennar 現時每社區 1.8 間)有冇開始累積
第三項最關鍵:如果完工少咗嘅同時,現貨存貨仲要累積,即係需求跌得比供應更快。
第二條線:建材同通道 — 已經跌咗好多,但唔代表就係平
BLDR −43.9%、MLM −20.6%、LOW −19.5%、LPX −18.5%、EXP −14.0%、VMC −14.3%,而 SPY 係 +11.8%。
呢組股票嘅共同問題:佢哋嘅需求係「單位數量 × 每單位用量」。單位數量跌緊,而每單位用量喺減價環境入面亦都會被建商壓縮(降規格、簡化配置)。兩個因素同向。
骨材股(MLM、VMC)有一個相對優勢——基建同數據中心嘅需求可以部分抵銷住宅。呢個係要逐間睇收入拆分先講得準嘅嘢,唔可以一刀切。
第三條線:出租住宅 — 供應論述完整,但利率仲未過關
呢一條係今次唯一有「非共識」成分嘅線。
方向上,主流商業地產研究部門都同意 2027–2028 年多戶新供應會收縮;但收縮幅度並無共識——CoStar 口徑係 2026 年 382,000 伙、2027 年再跌 24%,Yardi Matrix 口徑係 2026 年約 488,000 伙、2027 年約 454,000 伙。今次 Census 完工數據係第一份同「收縮」方向一致嘅官方數據。理論上,持有現成出租單位嘅業主未來幾年會少咗新競爭——但「少幾多」呢一點,買呢個論述之前要自己揀邊個口徑。
但要買呢個論述,必須同時接受兩個風險:
1. 利率。10 年期美債喺 9 月 14 號盤中首次觸及 5.00%,係 2007 年 7 月以來第一次;聯儲局 9 月 16 號加息之後,收益率企穩喺 5% 以上。9 月 17 號回落,各家報價介乎 4.94% 至 4.96%(來源有分歧,低端可確認,高端未能獨立核實)。REIT 係長存續期資產,利率每升一步,估值就受一次壓。供應論述要贏,首先要利率唔再向上。
·
2. 需求。供應少咗嘅同時,如果移民流入大幅減慢、就業轉弱令家庭組成率下降,租客人口亦會同時少。呢個係同一個政策同時作用喺供應同需求兩邊——而邊一邊反應快啲,而家冇人知。
換句話講,呢條線唔係「買咗就贏」,而係「如果利率見頂,供應論述就有機會兌現」。次序好重要。
一句講晒,同三個可以證偽嘅判斷
一句講晒:美國唔係冇屋起,係起咗嘅屋出唔到貨。批則 +3.5%、在建存量只跌 3.2%,但完工 −27.1%,出貨週期由 10.2 個月拉到 13.5 個月。多戶最嚴重——26.5 個月,一年前得 17.4 個月。
而管道塞車嘅後果唔會喺 2026 年出現,會喺 2027–2028 年,經租金出現。
為咗令呢篇嘢可以被將來嘅事實檢驗,以下三個判斷寫明可證偽嘅條件:
9 月 17 號同日,Freddie Mac 週度調查嘅 30 年定息按揭由 6.76% 跳上 6.95%,一星期升 19 個基點;15 年定息由 6.09% 升到 6.26%。一年前分別係 6.26% 同 5.41%。
買家嘅月供貴咗、建商嘅建築融資貴咗、發展商嘅開工門檻高咗——同一個利率,三邊同時收緊。
而唯一喺呢個環境受惠嘅資產,係已經起好咗、已經有租客、而且唔使再同新供應競爭嗰批。