PLTR 單日爆 30%
Karp 賭 OpenAI 收錯錢
但真正要留意嘅,係 CTO 嗰句「代幣係新煤炭,AIP 係火車」
重點摘要
- 8 月 4 日單日升 29.8%,2024 年 2 月 6 日以嚟最大
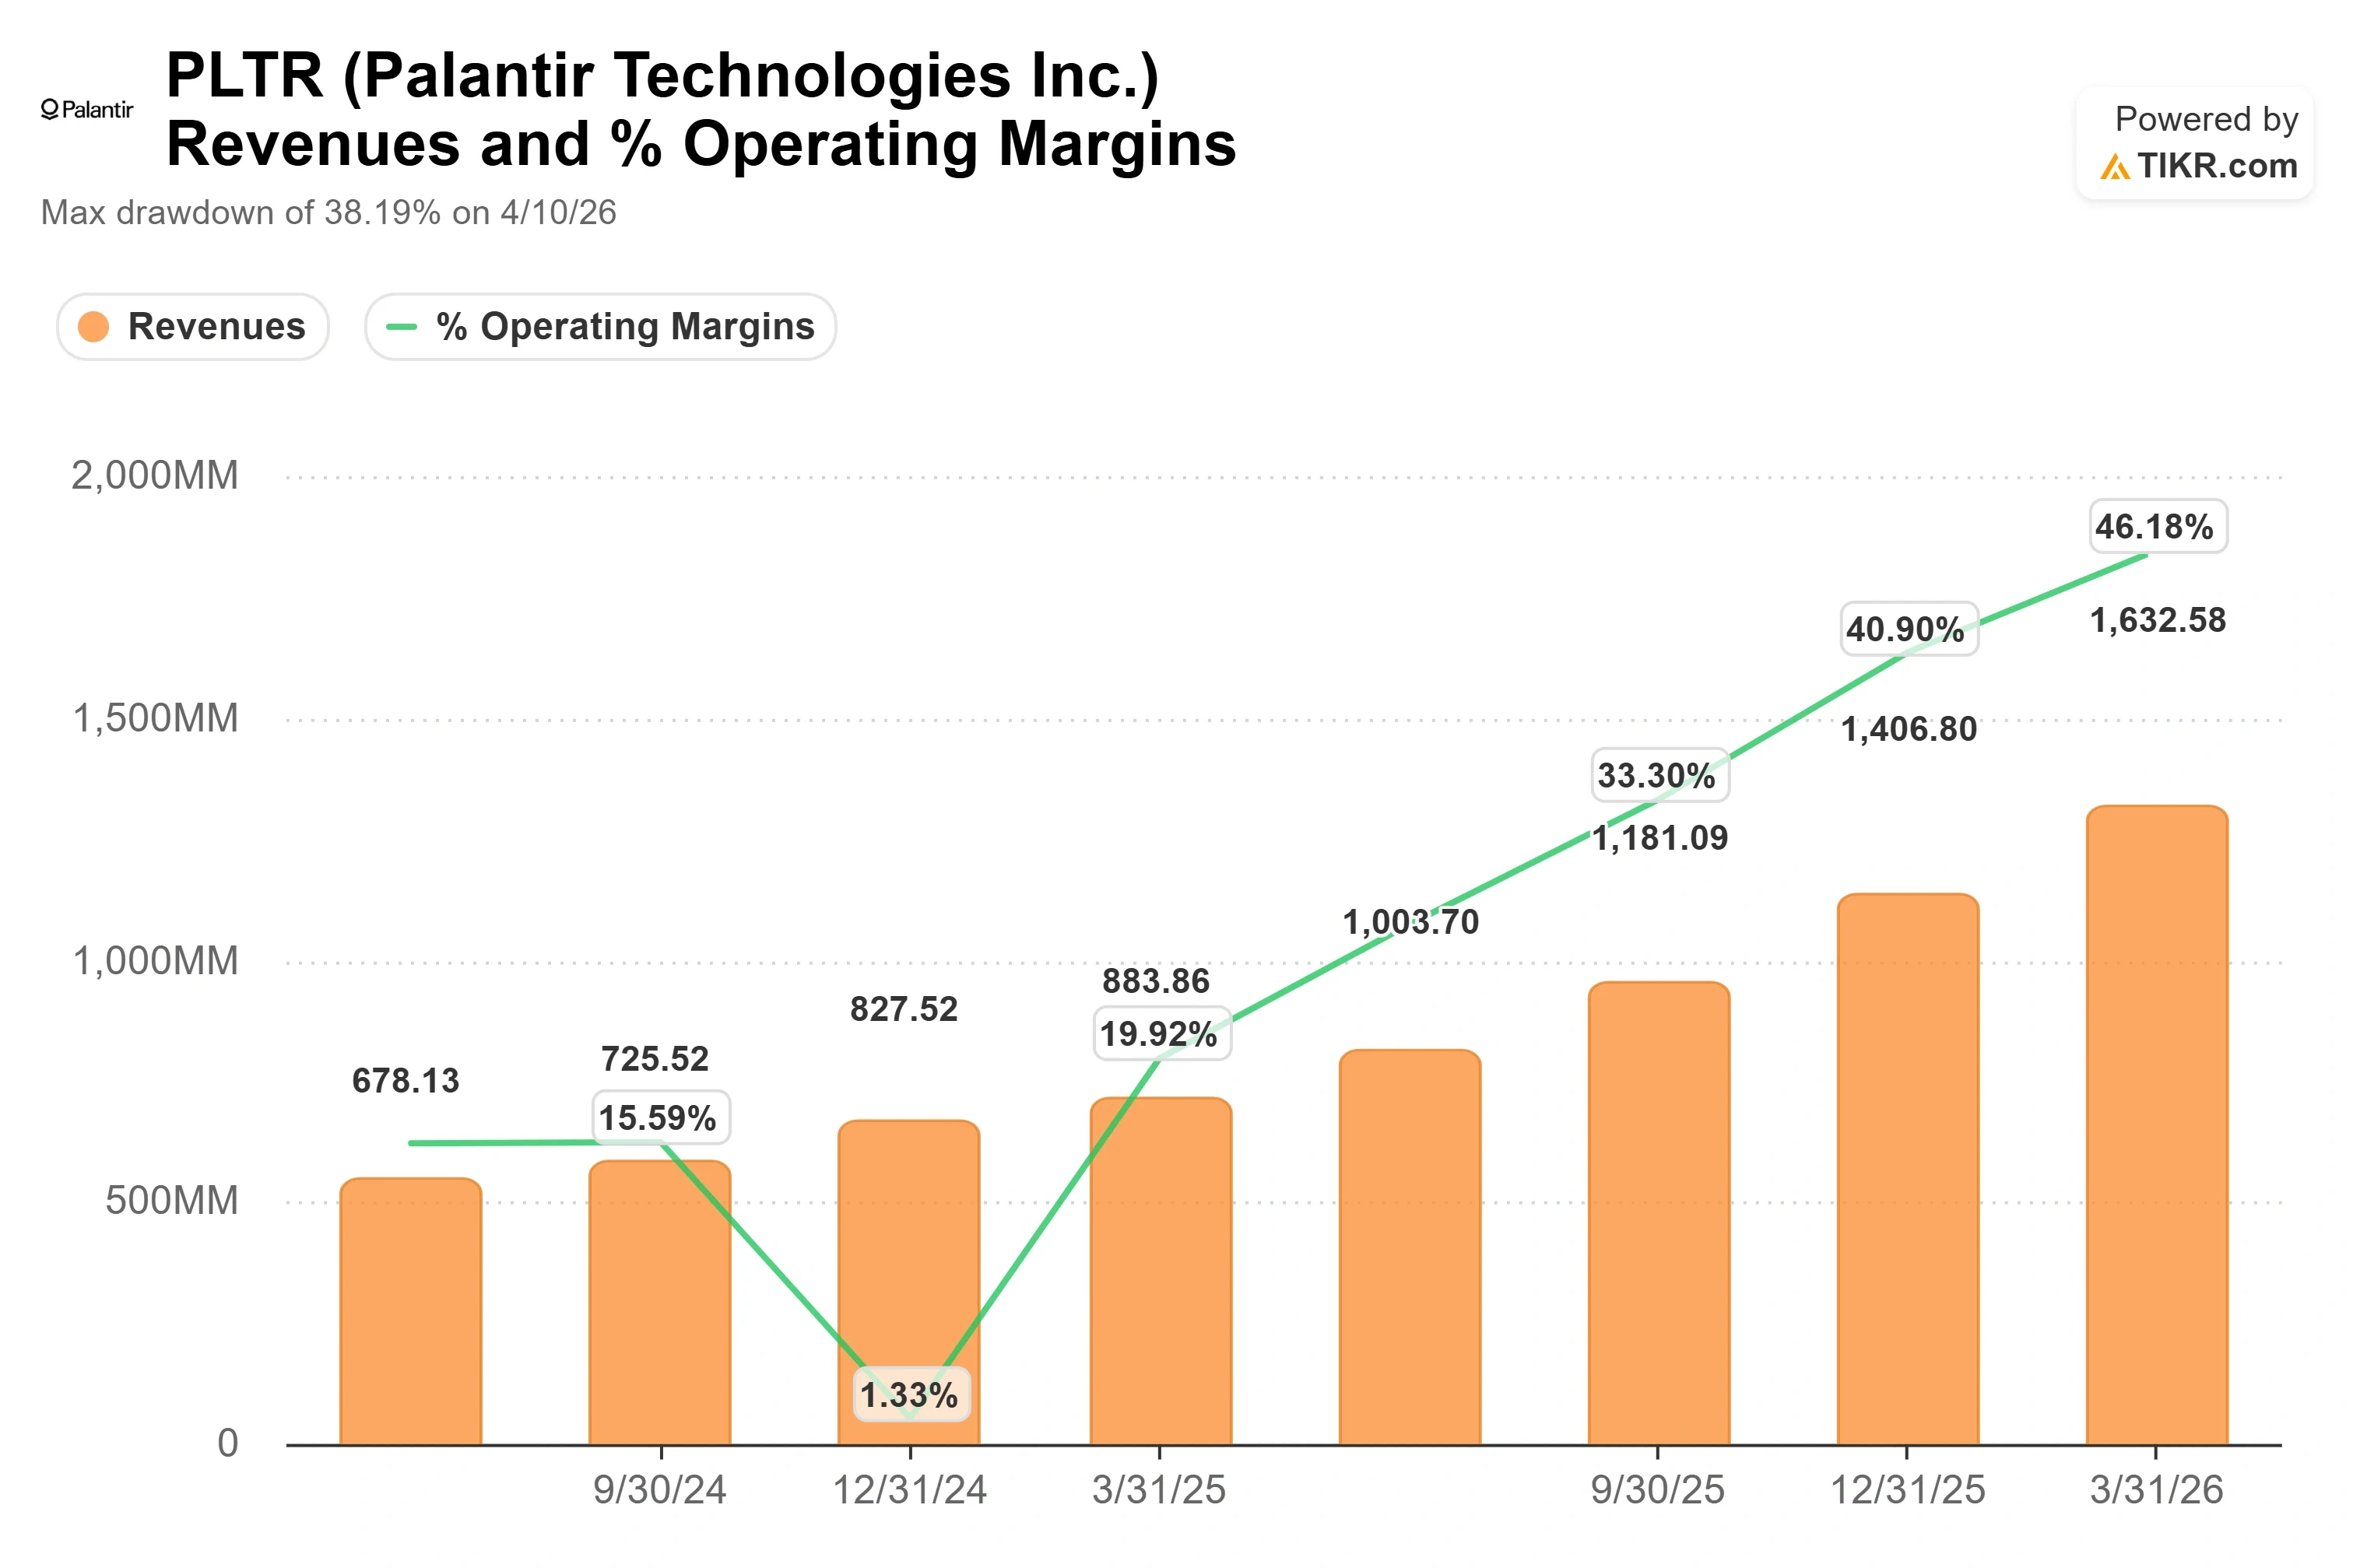
- Q2 收入 19.4 億美元,按年 +93%
- 美國商業收入 7.64 億美元,按年 +149%
- GAAP 經營利潤率 47%,Rule of 40 分數 155%
- 滾動市盈率 138 倍、前瞻市盈率 84 倍
2026 年 8 月 4 日,美股收市前,Palantir(NASDAQ: PLTR)單日抽升 29.8%,係自 2024 年 2 月 6 日以來最勁嘅一日。一日之間,佢由全年累跌接近 30%,變成年初至今只係跌 2% 都唔夠。
呢個唔係一隻細價股嘅炒作。PLTR 市值超過 3,000 億美元,單日蒸發同重生嘅市值,夠買起成間 Salesforce 一半。
更加尷尬嘅係:過去半年,由 Michael Burry 到一大堆賣方分析員,都用同一個字形容佢 —— 「沙堡」(sand castle)。Burry 講過 PLTR 值 46 蚊,話佢 2027 年中會跌穿 50。8 月 4 日之後,呢個沙堡唔單止冇冧,仲喺潮水入面企硬咗。
但如果你淨係睇「收入增長 93%」呢個標題數字,你其實錯過咗成個故事。真正解釋到點解市場一日之內改變睇法嘅,係 Palantir 管理層過去半年講嘅一個關於「煤炭」嘅比喻 —— 呢篇文會由頭拆到尾。
一日之間,半年跌幅冇晒
先講返個 setup,唔係為咗煽情,係因為呢個 setup 決定咗點解反應咁大。
2025 年 11 月,PLTR 見過 $207.52 嘅 52 週高位。之後就開始漫長嘅陰跌:2026 年 4 月見底 $106.37,最大回撤 38%。到 8 月 3 日(業績公布前)收市,股價 $125.65,年初至今跌 29%,距離 11 月高位仲低 41%。
呢半年跌得最難受嘅地方係:佢唔係因為做得差而跌。
5 月 4 日公布嘅 Q1 業績:收入 16.33 億美元、按年升 85%,係佢上市以來最高增速,亦係連續第 11 個季度增速加速。美國收入首次突破 100% 增長(+104%),經調整自由現金流 9.25 億美元、利潤率 57%。管理層仲把全年指引由 71% 增長上調 —— 係公司史上最大幅度嘅上調。
結果?股價第二日跌 6.93%。
呢個就係 2026 年上半年 PLTR 嘅處境:做到最好都唔夠。市場已經 price in 咗接近完美嘅執行,任何達標都變成「符合預期」,任何細微瑕疵都變成沽貨理由。
而 8 月 4 日呢一日,個宏觀背景其實幾配合:標普 500 全日升 1.80% 至 7,737 點,納指升 2.45% 至 26,548 點,羅素 2000 升 1.84%。即係話,大市本身就係 risk-on 嘅一日 —— PLTR 呢個 29.8% 係喺順風入面跑出嚟,唔係逆流而上。
呢點值得記低,因為佢提醒咗一件事:個別股票嘅重估,好少會喺完全孤立嘅環境入面發生。當市場整體對 AI 板塊嘅風險胃納回升,一份好業績嘅乘數效應會被放大。反過嚟講,同一份業績喺一個 risk-off 嘅日子出,反應好可能係 +12% 而唔係 +30%。
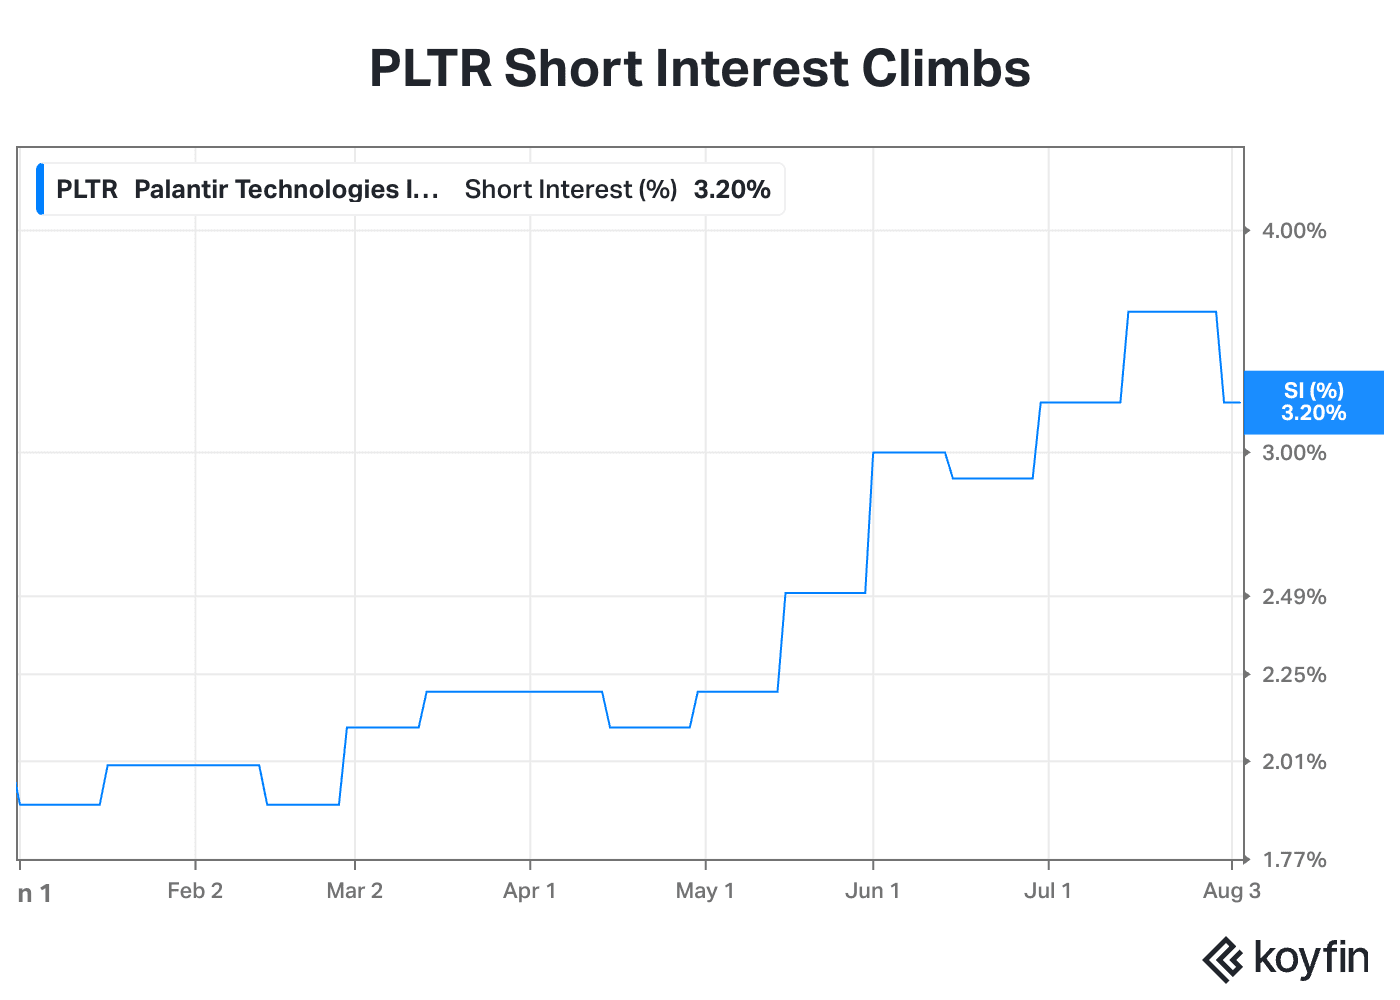
值得留意嘅係短倉結構。截至 8 月 3 日,PLTR 嘅 short interest 大約 3.2% —— 呢個比例喺一隻 3,000 億市值嘅股票嚟講唔算低。半年嘅跌勢吸引咗大量趨勢型空頭同 put 買家入場。
當一份財報同時打爆咗「AI labs 會食咗 Palantir」同「增長開始減速」兩個熊倉核心假設,平倉盤同追價盤係同一時間出現嘅。29.8% 呢個數字,有相當部分係 mechanical(機械式)嘅,唔全部係基本面重估。呢點對之後幾個星期嘅波幅好重要。
拆解份財報:邊個數字真係嚇親人
財報數字好多,但唔係每個都同樣重要。逐項拆:
| 項目 | Q2 2026 實際 | 市場預期 / 對比 |
|---|---|---|
| 總收入 | 19.4 億美元(+93% YoY) | 預期 18.0–18.1 億 |
| 美國商業收入 | 7.64 億美元(+149%) | Q1 為 +133%,即係再加速 |
| 美國政府收入 | 8.09 億美元(+90% YoY,+18% QoQ) | 季度環比都有雙位數 |
| EPS(經調整) | $0.41 | 預期 $0.35,超出 46%,連續第 9 季 beat |
| 經調整自由現金流 | 12.2 億美元 | 預期 10 億 |
| GAAP 經營利潤率 | 47% | 同業幾乎冇人做到 |
| Rule of 40 分數 | 155% | 軟件業呢個規模基本上見唔到 |
| 全年指引 | 81.50–81.58 億美元(約 +82%) | 原指引 76.5–76.6 億,大幅上調 |
如果一定要揀一個數字,唔係 93%,係美國商業嗰 149%。
原因好簡單:政府生意有政治週期同預算週期,增長再靚都會被市場打折扣。商業生意冇呢個 excuse —— 企業客願唔願意畀錢,係最誠實嘅投票。
7 月初,財經數據平台 TIKR 出咗一份 PLTR 分析,入面寫得好明白:「留意 Q2 美國商業嗰個數 —— 過 7.5 億美元,主權論(sovereignty thesis)就攞到證據;低過 6.5 億,熊仔終於等到佢哋成年講緊嘅減速。」
實際數字:7.64 億美元。
即係話,呢個唔係事後孔明。市場入面有人事先公開畫咗條線,而 Palantir 剛剛好跨過咗。呢個先係 8 月 4 日反應咁激烈嘅技術原因 —— 一個公開嘅、可證偽嘅預測被驗證咗。
其他值得記低嘅結構性數字:
- 220 張百萬美元以上嘅合約(當中 98 張過 500 萬、73 張過 1,000 萬)
- 美國商業合約總價值(TCV)+153% 至 21.3 億美元
- 美國商業剩餘交易價值 62.38 億美元、+124% —— 呢個係「已經簽咗、未入帳」嘅錢
- 全年經調整自由現金流指引 45–47 億美元
最後嗰項最關鍵。剩餘交易價值 +124% 意味住:未來幾季嘅增長已經係「入咗數」,唔係「靠估」。呢個係 backlog,唔係 pipeline。
一個容易睇漏嘅結構變化:大單佔比
220 張百萬美元以上嘅合約入面,有 73 張超過 1,000 萬美元。呢個數字比「總合約數」更加有意義。
原因係:百萬美元級別嘅單,好多時係試點(pilot)或者 bootcamp 之後嘅初次落地。但 1,000 萬美元級別嘅單,通常代表客戶已經把 Palantir 嵌入咗核心營運流程 —— 呢類客一旦入咗,轉換成本極高,續約率同擴張率(net dollar retention)都會顯著高過細單客。
換言之,呢 73 張單唔止係今個季度嘅收入,係未來幾年嘅收入基座。呢個亦解釋到點解剩餘交易價值可以升 124% —— 因為簽落嘅單本身就係多年期。
熊市邏輯:點解上半年會跌 34%
要理解點解一日彈 30%,先要理解之前點解跌。而 2026 年 PLTR 嘅熊倉,其實建基喺三條腿。
估值:冇任何容錯空間
PLTR 8 月 3 日收市嗰陣,滾動市盈率(trailing P/E)138 倍、前瞻市盈率 84 倍、企業價值對未來 12 個月收入約 37 倍。
對比一下同業:Microsoft 嘅 NTM EV/Revenue 係 7.97 倍、ServiceNow 6.43 倍、Oracle 6.15 倍,同業中位數大約 3.51 倍。
即係話,PLTR 唔係「貴少少」,係另一個類別。Michael Burry 用「沙堡」形容嘅,就係呢個 —— 佢畀嘅公允值係 46 蚊,區間 21 至 146。
AI labs 會唔會直接食咗佢?
呢個先係 2026 年上半年真正嘅殺傷力所在。
邏輯好簡單:如果企業可以直接 call OpenAI 或者 Anthropic 嘅 API,點解仲要畀錢 Palantir?每次前沿模型出新功能,整個企業軟件板塊就跌一次。PLTR 唔係唯一受害者 —— 成個 enterprise SaaS 板塊喺 2026 年上半年都被呢個敘事壓住。
Palantir 上半年跌 34%,大部分係呢條腿造成嘅。唔係業績問題,係定位問題。
內部人不停沽貨 + 股權攤薄
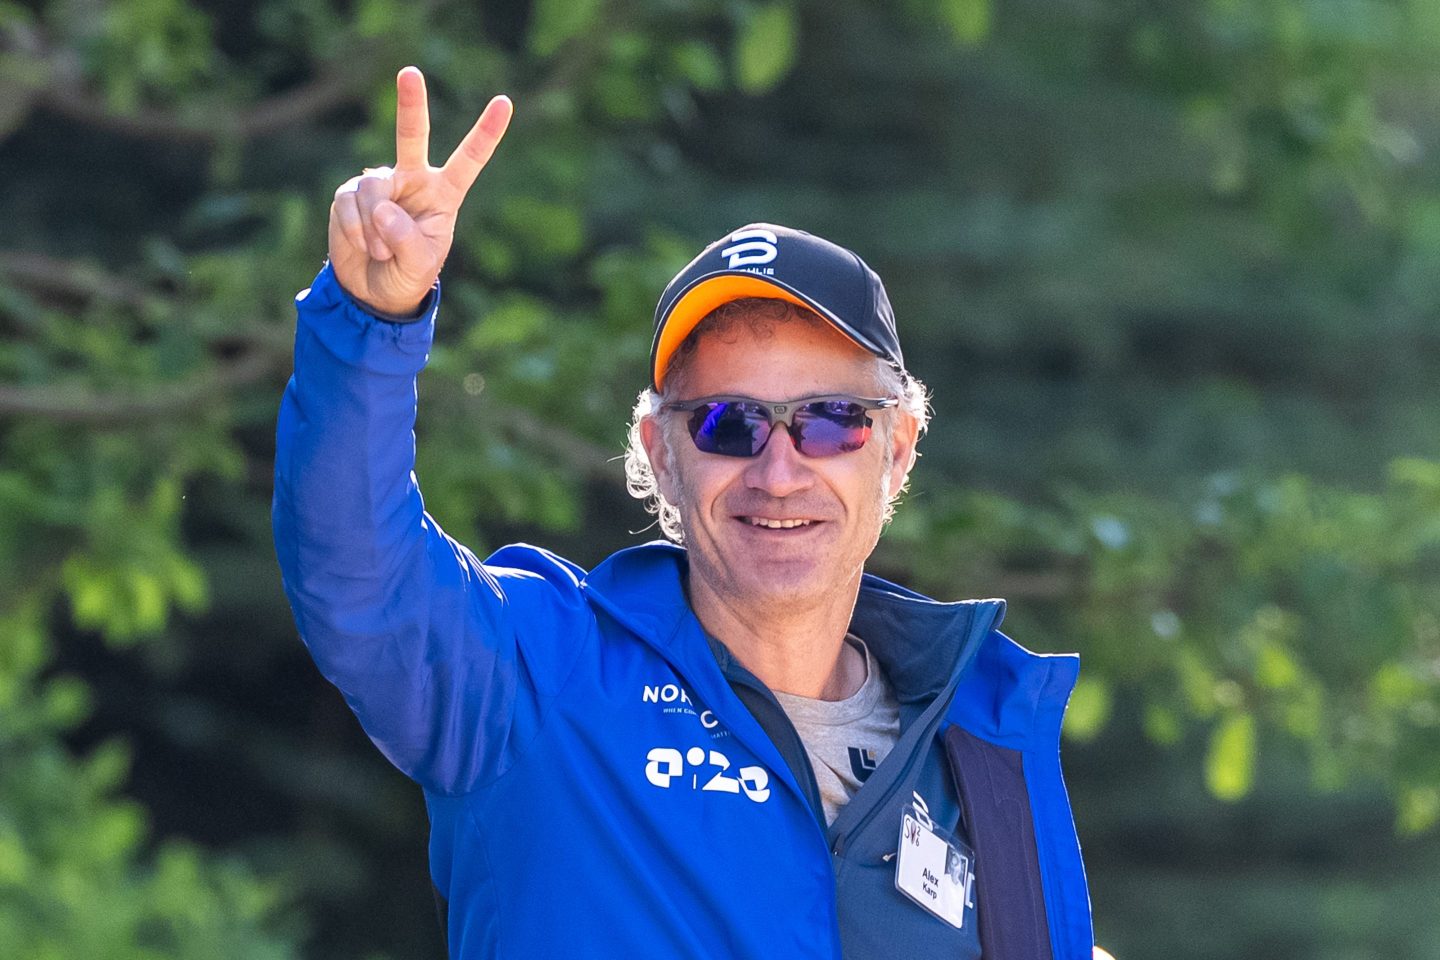
2026 年 5 月 20 日,CEO Alex Karp 沽出 397,744 股 A 類股;同日總裁 Shyam Sankar 同董事 Stephen Cohen 都沽出大手貨。Peter Thiel 則分七批沽咗大約 200 萬股,價位介乎 $140.97 至 $146.80。近期 70 幾宗內部人交易,淨方向係沽。
加上股權激勵開支(SBC)Q2 高達 2.65 億美元、過去 12 個月累計 15.7 億,而回購規模遠遠追唔上。熊仔嘅講法係:「創辦人自己都唔覺得平。」
Burry 個沙堡論,值得認真睇一次
Michael Burry 喺 2025 年底開始用 put 建倉,公開立場係:PLTR 2026 年底會跌穿 $100,2027 年中跌穿 $50。以 4 月嘅價位計,即係分別跌 32% 同 66%。
佢喺 6 月嗰次「沙堡」評論,一日內令 PLTR 跌 7%,蒸發嘅市值以百億計。而喺 4 月嗰次批評,更加直接抹走咗 230 億美元市值。
要公道咁講:Burry 個論點嘅核心唔係「Palantir 係壞公司」,而係「呢個價格已經 price in 咗一個唔可能長期維持嘅增長曲線」。呢兩件事係唔同嘅。
佢嘅演算法好簡單:即使 Palantir 2026 年每個指引數字都做到,股價仍然係經調整經營溢利嘅 80 倍左右。要 justify 呢個倍數,你要相信 2027 同 2028 再翻一次倍。而喺 80 幾億收入嘅基數上面再翻倍,歷史上成功嘅例子少得可憐。
8 月 4 日之後,有報道形容 Burry「後悔冇沽多啲」。但呢種情緒化嘅框架其實冇乜參考價值 —— 真正嘅問題係:佢個數學係咪已經被推翻咗?答案係:未。被推翻嘅係佢背後嘅假設之一(競爭會侵蝕市場),但個估值算式本身,一日未見到增長放緩,一日都仲喺度等答案。
熊倉 #2 基本上斷咗。美國商業 +149%、TCV +153%,如果 AI labs 真係食緊 Palantir 嘅飯,唔會出到呢啲數。Citi 喺 8 月 4 日嘅報告寫得好白:業績「進一步削弱咗關於 AI 競爭加劇嘅熊市論點」。
熊倉 #1 完全冇解決。股價升咗 30%,估值只會更貴。138 倍變咗更高。
熊倉 #3 完全冇解決。SBC 同內部人沽貨呢兩樣,同單季業績冇關係。
換句話講:8 月 4 日解決咗一個質性問題(佢會唔會被淘汰),但一個都冇解決量性問題(佢值幾錢)。
Ontology 同 AIP 到底係啲乜?(唔用術語版)
喺講落去之前,一定要搞清楚 Palantir 究竟賣緊咩。因為好多人講 PLTR 講咗幾年,都仲以為佢係「賣數據分析」或者「賣 AI」。兩樣都唔啱。
用一個香港人熟嘅比喻:
| 層次 | 類比 | 誰做 |
|---|---|---|
| 模型層 | 個廚師 —— 識煮嘢,但唔知你間餐廳有咩貨 | OpenAI / Anthropic / Google |
| Ontology 層 | 你間餐廳嘅完整存貨表、員工表、爐頭狀態、每張枱嘅訂單 —— 而且係即時同真實系統連住 | Palantir |
| 應用層 | 「今晚八點三號枱要出菜,而家應該煮邊味」 | Palantir AIP / 客戶自建 |
Ontology(本體論)就係中間嗰層:把一間公司真實世界嘅嘢 —— 一架飛機、一張訂單、一個病人、一條生產線、一個士兵 —— 變成軟件入面有結構、有關係、有權限、有版本嘅物件。
關鍵唔在於「儲數據」,而在於數據同真實世界嘅動作係接通嘅。喺 Ontology 入面改一個維修排程,唔係改咗個 Excel 格,係真係觸發咗底層系統嘅指令。
而 AIP(Artificial Intelligence Platform)就係喺呢層之上,畀 AI 模型可以安全地讀、寫、同執行呢啲物件 —— 有審批、有審計、有權限邊界。
因為 Ontology 唔係一件產品,係一個客戶特定嘅資產。
每間公司嘅 Ontology 都要由前置部署工程師(forward-deployed engineer)同客戶一齊起 —— 呢個過程慢、貴、勞力密集。呢個亦係 Palantir 長期被批評「唔夠 scalable」嘅原因。
但同一個特性,喺 AI 時代反轉成為優勢:模型可以一夜之間換走,Ontology 換唔走。你要換 Palantir,等於要重新把成間公司嘅營運結構再 map 一次。呢個先係真正嘅轉換成本。
亦因為咁,AIP 嘅 bootcamp 策略(用幾日嘅密集工作坊,幫客戶喺自己數據上面砌出第一個可用嘅 AI 應用)先會咁有效 —— 佢係把「慢」嘅部分壓縮到一個客戶願意試嘅時間長度。
明白咗呢個三層結構,你就會理解點解 Karp 咁執着咁鬧前沿模型公司。佢唔係鬧技術,佢係喺度守中間層嘅定價權。
如果模型公司成功說服企業「直接用我哋就得,唔使中間層」,Palantir 嘅生意模式就冇咗根。反之,如果企業接受「模型係可替換零件」,咁 Palantir 就變成收租嗰個。
呢場仗嘅賭注,遠遠大過一間公司嘅股價。
「代幣係新煤炭,AIP 係火車」
而家講返成篇文最重要嗰部分。
如果你想搵一句話解釋 Palantir 點樣反駁「AI labs 會食咗我」呢個熊倉,唔係 Karp 喺 CNBC 度鬧人嗰啲金句,係 CTO Shyam Sankar 喺 Q1 業績會議上講嘅一段嘢。
「2023 年初,GPT-4 等級嘅表現係每百萬 token 收 20 美元。三年後嘅今日,大約平咗 1,000 倍。」
「維多利亞時代嘅人整出更高效嘅蒸汽機嗰陣,個個都以為煤炭消耗會跌。結果佢暴升。」
「Tokens are the new coal, AIP is the train.(代幣係新煤炭,AIP 係火車。)」
— Shyam Sankar, Palantir CTO
呢個係經濟學上出名嘅 Jevons Paradox(傑文斯悖論):當一種資源嘅使用效率提升,總消耗量唔會減少,反而會因為應用場景爆炸而大增。
Sankar 用呢個框架,直接把熊倉最恐怖嗰條腿反轉:
| 熊仔嘅講法 | Palantir 嘅反駁 | |
|---|---|---|
| 模型成本暴跌 | 商品化 → Palantir 冇議價力 | 成本跌 → 用例爆炸 → 需要跑嘅地方變多 |
| 企業可以直接 call API | Palantir 變成中間商被跳過 | call API = 租你自己嘅智慧,漏晒你嘅優勢 |
| 前沿模型愈嚟愈勁 | 軟件層價值被吸走 | 模型愈平,「slop(垃圾輸出)」愈多,愈需要治理層 |
Sankar 有另一句更加直接:「更多 token 意味住更多 slop。」
佢把 Palantir 嘅 Ontology(本體論 —— 即係把公司真實世界嘅資產、人、流程、關係結構化嘅一層模型)形容為 「no slop zone」(無垃圾區)。
邏輯鏈條係咁:企業消耗嘅商品化 AI 愈多,佢就愈需要一層受管治嘅結構,防止 AI 亂咁噴嘢造成實際損害。AI 愈平,呢層嘅價值愈高,唔係愈低。
呢個論點嘅威力唔在於佢啱唔啱,而在於佢可證偽。
如果 Sankar 講錯,美國商業增速會喺 2026 年下半年明顯減速 —— 因為企業會發現直接用模型就夠。如果佢講啱,增速會維持甚至加速。
Q1 係 +133%,Q2 係 +149%。兩季都係加速。
當然,兩個數據點唔足以證明一個十年論述。但對於一個成年都喺度講「呢間公司會被淘汰」嘅市場嚟講,兩季加速已經足夠令好多人平倉。
AI 主權:同 Nvidia 一齊玩 air-gapped
Karp 喺財報後嘅語氣好有攻擊性。佢喺 CNBC 講:
「有班人想令我哋對一個佢哋控制嘅未來上癮(drug addict us)。我同 Dario(Amodei)同 Anthropic 班人相處過好多時間。佢哋想同你講,我哋要行入一個乜都唔擁有、生意唔賺錢、大家冇工開、而我哋嘅對手贏晒嘅未來。」
— Alex Karp, 2026年8月, CNBC 訪問
呢啲話好易被當成 soundbite。但底下有個實質嘅產品決定。
2026 年 6 月 29 日,Palantir 同 Nvidia 公布咗一個 Sovereign AI Operating System —— 一套完整嘅參考架構,喺 air-gapped(物理隔離)環境入面,用 Blackwell Ultra GPU 跑 Nvidia 嘅開放 Nemotron 模型,上面疊住 Palantir 嘅 AIP。
個設計重點係擁有權:客戶用自己嘅數據訓練模型,訓練出嚟嘅模型權重(weights)留喺自己部機,而唔係租一個托管模型嘅 API 存取權。
D.A. Davidson 分析員 Gil Luria 喺 7 月 2 日把 PLTR 升級至 Buy(目標價 $175)嗰陣,提到一件好多人忽略嘅事:
2026 年美國政府對 Anthropic 模型嘅使用施加咗限制。呢個係一次現實中嘅壓力測試 —— 而 Palantir 嘅客戶,喺個模型被抽走、換咗另一個之後,幾乎冇感覺。
呢個先係「編排層(orchestration layer)」嘅真正價值:模型係可替換嘅零件,唔係你嘅命脈。對於買軟件嘅 CIO 嚟講,呢個唔係哲學,係採購風險管理。
不過呢度有個相當諷刺嘅細節值得記低:Palantir 自己就把 Anthropic 嘅 Claude 模型整合咗入 Maven Smart System,畀美國國防同情報機構喺 Palantir 嘅受控環境入面用。
即係話,Karp 一路鬧緊嘅公司,同時係佢自己平台上面嘅供應商。呢個唔係矛盾,反而正正證明咗佢個論點:模型係零件,平台先係生意。
「主權」呢個字唔止係美國嘅事
Palantir 承諾投入最多 15 億美元喺倫敦設立新嘅國防總部,明顯係想深化同 NATO 及歐洲國防體系嘅關係。呢個佈局嘅邏輯,同美國嗰邊完全一致:每個國家、每個軍事聯盟,都唔想自己嘅情報同作戰數據跑落一間美國 AI 公司嘅雲端。
「AI 主權」對政府客戶嚟講,唔係 marketing,係國家安全要求。而呢個要求,天然排除咗純 API 模式嘅供應商。
對投資者嘅意義係:Palantir 嘅可觸及市場(TAM)唔止係美國企業同美國政府,而係「所有唔想依賴單一美國模型供應商嘅機構」 —— 呢個範圍包括歐洲、日本、韓國、中東,理論上大過大部分人嘅估算。
但同樣要清醒:國際政府生意嘅銷售週期以年計,而且高度受地緣政治影響。呢部分嘅收入貢獻目前仍然遠細過美國,唔應該喺短期模型入面畀太高權重。
「AI 主權」呢個賣點有個結構性問題:佢係一個銷售框架,唔一定係一個護城河。
如果 air-gapped 部署真係咁值錢,Microsoft、Oracle、甚至 AWS 都有能力做類似嘅嘢 —— 佢哋喺政府雲同合規領域嘅經驗唔比 Palantir 少。Palantir 嘅優勢在於 Ontology 累積咗嘅客戶特定數據結構,而唔在於「air-gapped」本身。
換句話講:護城河係轉換成本,唔係架構。而轉換成本要靠時間累積,唔會因為一季業績變厚。
政府嗰邊:由專案變成「program of record」
好多人睇 Palantir 只睇商業增長,但政府嗰邊喺 2026 年發生咗一件對估值影響好深遠嘅事。
Project Maven 正式成為五角大樓嘅「program of record」。
「Program of record」呢個字對投資者嘅意義,唔係一次過嘅收入,係收入嘅性質改變咗。
由「一個可以隨時被取消嘅專案」變成「寫入國防預算流程嘅長期能力」,呢個轉變降低咗政府收入嘅折現率。對一隻用 DCF 估值嘅高倍數股票,呢個影響唔細。
美國政府合約普遍有 termination for convenience(便利終止) 條款 —— 即係政府可以喺冇違約嘅情況下單方面終止,只賠已完成部分。
「最高 100 億美元」呢類數字,係 ceiling(上限),唔係 backlog,更加唔係 guaranteed revenue。實際落單金額可以遠低過上限。
另外,政治風險係雙向嘅。Palantir 因為參與軍事、反恐同邊境管制項目,長期係抗議目標。行政當局換屆、國會預算立場改變,都可能影響採購節奏。
估值嗰條數:138 倍到底貴唔貴
講咗咁多好嘢,而家講返最硬嗰條數。
用任何傳統篩選器睇,PLTR 都唔平。但「貴」呢個字要有對照組先有意義。
| 公司 | 收入增速(YoY) | 前瞻市盈率 | GAAP 經營利潤率 |
|---|---|---|---|
| Palantir | 92.8% | 84 倍 | 47% |
| Snowflake | 33.5% | N/A(GAAP 虧損) | 負數 |
| Salesforce | 13.3% | 約 20 倍 | 正數但遠低於 PLTR |
睇完呢個表,個問題就變得清晰:你係咪相信一間增長比 Salesforce 快 7 倍、比 Snowflake 快接近 3 倍,而且係三者之中唯一有 47% GAAP 經營利潤率嘅公司,應該同佢哋用同一個倍數?
Gil Luria 嘅論點就係建基喺呢度:PLTR 嘅 PEG 比率大約 0.5,即係如果你用增長調整,個「84 倍」睇落冇咁誇張。佢喺 8 月 4 日接受訪問時嘅講法幾直白:
「我哋已經冇形容詞可以用。Palantir 係最好嘅科技公司。佢可能係最好嘅上市公司⋯⋯呢間 20 幾歲嘅公司收入翻倍,現金流不止翻倍,即係佢嘅利潤率仲喺度升,而佢嘅利潤率已經係所有科技公司入面最高。呢個好誇張。」
— Gil Luria, D.A. Davidson
賣方普遍上調目標價。Citi 由 $200 升到 $245;Deutsche Bank 升級至 Buy、目標 $200;D.A. Davidson 由 $175 升到 $200。目前華爾街評級分布大約係 22 個 Buy、9 個 Hold、2 個 Sell,共識目標價約 $190。
2026 年,Google、Microsoft、Meta、Amazon 四家合共嘅資本開支指引達 7,250 億美元,按年升 77%。Evercore 同美銀已經開始 model 2027 年合計超過 1 萬億美元。
呢筆錢絕大部分係買 GPU 同起數據中心 —— 即係買算力。但算力本身唔會自動變成企業利潤。中間必然要有一層,把算力轉化成具體嘅營運決策。
Palantir 嘅整個投資論點,就係佢係嗰一層。而呢層嘅市場規模,理論上係跟住嗰 7,250 億美元一齊擴張嘅。
當然,「理論上」呢三個字要好小心 —— 呢一層有幾多家公司可以分,係另一個未有答案嘅問題。
熊仔仲有咩牌未打?
一份好嘅分析要講埋反面。8 月 4 日之後,睇淡嘅論據仲有邊啲仍然成立?
股權攤薄係實質成本
Q2 SBC 2.65 億美元,過去 12 個月 15.7 億。2025 全年 SBC 6.84 億,同期回購只有大約 7,500 萬 —— 淨攤薄。而且股價愈高,以股代薪嘅名義成本愈大。
好倉嘅反駁係:12.2 億美元嘅季度自由現金流足夠覆蓋。呢個講法數學上啱,但攤薄係股東結構問題,唔係現金流問題。兩者唔可以互相抵銷。
久期風險(duration risk)
PLTR 嘅滾動自由現金流收益率仍然低於 1%。呢個意味住:估值幾乎完全建基喺未來多年嘅增長假設上面。
喺呢個結構下,倍數壓縮會早過收入減速發生。市場唔會等到增長真係跌先重估 —— 佢會喺見到第一個減速訊號嗰刻就開始。呢個就係 2026 年上半年發生過嘅事,而佢可以再發生。
倉位擁擠 + 情緒極端
Stocktwits 上面,PLTR 業績後嘅散戶情緒由「bullish」跳升至「extremely bullish」,訊息量「極高」。同時佢係當日 top trending ticker。
歷史上,呢種情緒極端往往出現喺短期高位附近,而唔係新一輪升浪嘅起點。單日 +30% 之後嘅幾個交易日,通常波幅會維持高企。
「Tokenmaxxing」呢個字,值得記住
Karp 喺業績會上新造咗一個字:tokenmaxxing —— 形容企業喺 AI 使用量上面狂燒錢,但冇清晰嘅商業回報。Palantir 嘅 CRO Ryan Taylor 講得更加辛辣:
「相反,冇用 Palantir 嘅企業,眼白白睇住自己個 token 錶不停咁轉,換返嚟嘅只係 slop(垃圾輸出),同價值完全冇相關性。」
呢個框架好聰明,因為佢把「AI 支出」同「AI 回報」分開,而 2026 年企業 CFO 最大嘅焦慮正正就係呢個 gap。
但要留意,呢個亦係一把雙刃劍:如果企業 AI 支出整體開始收縮(而唔係轉移),Palantir 一樣會受影響。佢賣嘅係「把 AI 支出變得有效」,前提係大家仲喺度使緊呢筆錢。
值得留意嘅係,喺 8 月 4 日呢輪急升期間,已有報道指 Cathie Wood 旗下 ARK 減持咗部分 PLTR 持倉。
減持嘅原因可以係單純嘅組合再平衡(單日 +30% 會令一個持倉權重急劇上升),唔一定代表睇淡。但呢種喺急升日出現嘅機構調倉,提醒咗一件事:由「跌 30%」到「跌 2%」呢個修復,對唔同持倉成本嘅投資者意義完全唔同。
對 11 月 $207 入貨嗰批人嚟講,今日 $162 仍然係蝕緊 22%。前面嘅套牢盤唔會因為一日大陽燭就消失。
三個關於 PLTR 嘅常見誤解
誤解一:「Palantir 主要靠政府生意」
2026 Q2:美國政府 8.09 億、美國商業 7.64 億。加埋國際商業同國際政府,商業端其實已經同政府端接近五五。而增速上,商業端(+149%)遠快過政府端(+90%)。
照呢個斜率,2027 年商業收入超越政府收入基本上係數學問題。用「國防承包商」嘅估值框架去睇 PLTR,愈嚟愈唔準確。
誤解二:「AI 模型愈平,Palantir 愈危險」
呢個係全篇文最核心嘅反直覺點。Sankar 嘅 Jevons Paradox 論述已經解釋咗:成本下降令用例爆炸,而每一個新用例都需要一個受管治嘅執行環境。
當然,呢個論述要成立,前提係「受管治嘅執行環境」呢件事真係難做。如果佢唔難做,Palantir 嘅優勢會被時間侵蝕。目前嘅數據支持前者,但呢個係一個需要持續驗證嘅假設,唔係已證實嘅事實。
誤解三:「升咗 30% 即係太遲入場」
呢個講法喺兩個方向都唔嚴謹。
從價格睇,$162 仍然低過 2025 年 11 月高位 $207 大約 22%。從估值睇,升咗 30% 之後倍數更貴,但同時全年指引亦上調咗超過 6 億美元,分母都大咗。
真正嘅問題唔係「遲唔遲」,而係「你用邊個估值框架」。如果你用 P/E,呢隻股票永遠都貴。如果你用 PEG 或者長期 DCF,佢可能合理。呢兩個框架喺過去三年都試過分別啱過 —— 而點揀,取決於你相信增長可以維持幾耐。
之後要盯住邊三個數字
如果你想 follow 呢個故事,唔使睇每日新聞,睇三個數就夠。
① Q3 美國商業收入嘅絕對值
管理層把全年美國商業增長指引上調至至少 134%,對應全年超過 34.2 億美元。Q1 5.95 億 + Q2 7.64 億 = 13.59 億,即係下半年兩季要做到大約 20.6 億,平均每季超過 10 億美元。
呢個係一條好清晰嘅線:Q3 做到 10 億以上,論述繼續成立;明顯低過,倍數會即刻反應。
② GAAP 經營利潤率有冇跌穿 40%
目前 47%。Palantir 整個 bull case 嘅第二條腿係「固定成本基礎上嘅經營槓桿」—— 即係收入升,成本唔會同比例升。
如果利潤率開始壓縮,即係話擴張需要愈嚟愈多增量成本(銷售人手、前置部署工程師),呢個會直接打擊「軟件式擴張」嘅估值前提。
③ 剩餘交易價值(RDV)嘅增速
Q2 美國商業剩餘交易價值 62.38 億、+124%。呢個係最誠實嘅前瞻指標,因為佢係已簽約嘅錢。
收入增速可以靠已有 backlog 撐幾季,但 RDV 增速唔可以 —— 佢反映當期嘅簽單能力。如果 RDV 增速開始明顯落後收入增速,即係 backlog 喺度消耗緊,呢個會早幾季預告減速。
把成件事收埋一句:8 月 4 日市場重新定價嘅,唔係 Palantir 嘅增長,係佢嘅存活機率。
過去半年壓住個股價嘅,唔係「佢增長會唔會慢」,而係「前沿模型會唔會令佢變得多餘」。呢個係一個 binary(二元)問題,而一份 149% 增長嘅美國商業數字,基本上把呢個問題推遲咗至少幾個季度。
但要好清醒:解決咗存活問題,唔等於解決咗估值問題。138 倍嘅滾動市盈率仍然要靠未來多年嘅完美執行去消化。8 月 4 日之後,呢隻股票由「會唔會死」嘅辯論,重新變返「值幾錢」嘅辯論 —— 而後者,歷史上係一個更加漫長、更加反覆嘅過程。
根據各主要 research 機構嘅公開報告:Citi 目標價 $245(Buy)、Deutsche Bank 升級至 Buy 目標 $200、D.A. Davidson 目標 $200(Buy)。華爾街共識評級為 22 Buy / 9 Hold / 2 Sell,共識目標價約 $190。
相反方向,Michael Burry 公開嘅公允值估算為 $46(區間 $21–$146),並持有 put 倉位。24/7 Wall St. 嘅模型熊市情境為 $138.77,牛市情境 $201.63。
呢個目標價分布嘅極端離散度($46 到 $245,差距超過 5 倍),本身就係一個訊號:市場對呢間公司嘅估值方法,至今仍然冇共識。對於任何考慮參與嘅投資者,呢個離散度本身就係最重要嘅風險提示。
香港投資者可以點睇呢件事
對港人嚟講,PLTR 唔一定係要買嘅股票,但佢係一個好值得跟嘅案例,原因有三個。
① 佢係「AI 到底邊層賺錢」呢條問題嘅實時實驗
2026 年最大嘅投資分歧,唔係「AI 得唔得」,而係「AI 嘅利潤落喺邊一層」。晶片層(Nvidia)、算力層(hyperscaler)、模型層(OpenAI / Anthropic)、應用層(Palantir 呢類)—— 四層之間嘅價值分配仲未定型。
Palantir 嘅股價,某程度上就係市場對「應用層會唔會贏」呢個問題嘅即時報價。跟住佢,等於免費睇住一場大規模嘅市場投票。
② 佢示範咗「高估值股」點樣運作
由 $207 跌到 $106、再彈返 $162 —— 呢個唔係亂咁震,係一個典型嘅久期資產(long-duration asset)價格行為。
當一隻股票嘅價值大部分嚟自遙遠未來嘅現金流,佢對「敘事改變」嘅敏感度會遠高過對「當期業績」嘅敏感度。同樣道理適用於港股入面嘅生物科技、新能源、平台股。理解 PLTR 呢半年,等於理解點解你手上啲成長股會咁跌又咁彈。
③ 佢提醒咗「共識」係有價嘅
過去半年,睇淡 PLTR 係一個社交上安全嘅立場 —— 有 Michael Burry 背書,有估值數字支持,有「AI 會顛覆軟件」嘅宏大敘事。
結果一份財報,一日之內令呢個安全立場變得昂貴。呢個唔係話 Burry 錯咗(佢個估值算式一日未被推翻),而係提醒咗一件更基本嘅事:當一個看法變成共識,佢嘅風險回報比就已經改變咗,而唔係因為佢啱定錯。