OpenAI 主動送 5% 股權俾美國政府
$426 億嘅「投名狀」買緊啲乜?
重點摘要
- FT 報道 OpenAI 商討俾政府持股約 5%
- 按 $8,520 億估值計,5% 約值 $426 億
- GPT-5.6 系列 6 月 25-26 日被要求延遲公開發佈
- 華府 2025 年起持股類交易約 30 單,合共 $267 億
- Intel 政府持股賬面升 488%
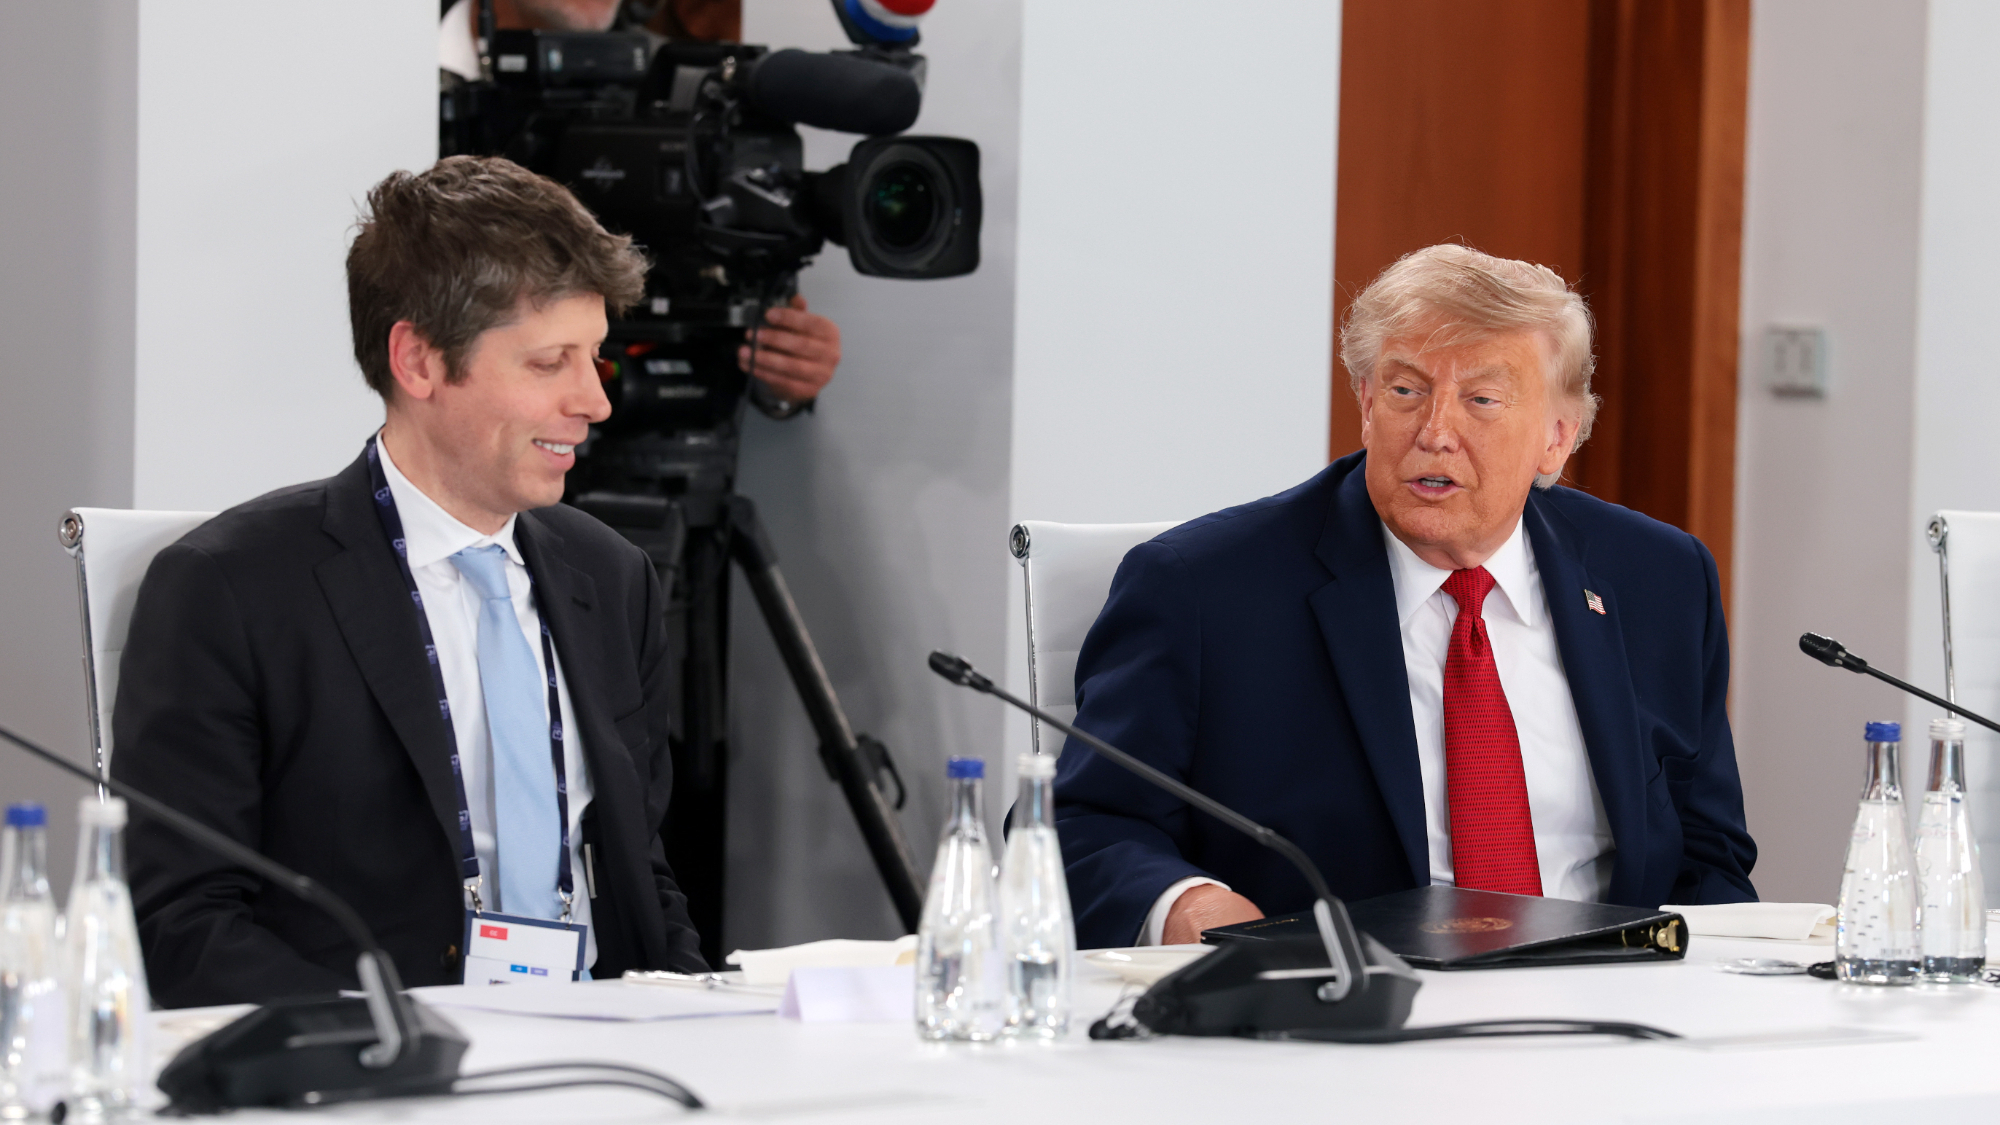
7 月 2 日,美股趕住放獨立日長假,道指仲要創埋新高收市。但係當日下晝,Financial Times 一單獨家報道靜靜雞咁擺咗個深水炸彈落嚟:OpenAI 正同 Trump 政府商討,俾華府持有公司大約 5% 股權 — 以 3 月融資之後 $8,520 億估值計,呢份「禮物」值 $426 億,如果成事,會係美國史上最大一筆政府入股私人企業。
表面上,呢個係 Sam Altman 嘅偉大構想:等全體美國人分享 AI 紅利。但係我哋睇返個 timeline — 一星期之前,GPT-5.6 啱啱俾政府卡住,唔准全面推出。將呢兩件事擺埋一齊,你就會明白,呢單嘢唔係慷慨,係一張經過精密計算嘅投名狀。
FT 爆咗啲乜:唔止 OpenAI 一間,係成個行業要夾 5%
根據 FT 引述兩名知情人士,呢輪商討目前係「概念性」階段,但層級高到不得了:Altman 親自同 Trump、商務部長 Howard Lutnick、財政部長 Scott Bessent 直接傾,唔係經幕僚、唔係經律師行,係最高層面對面。
方案嘅核心唔止係 OpenAI 送 5% 咁簡單。Altman 提出嘅係一個更大嘅框架:全美國每一間頭部 AI 開發商,都向一個政府載體(government vehicle)交出 5% 股權,滙集成一個全民財富基金。即係話,如果照單全收,Google、Meta、Anthropic 全部都要跟——雖然暫時冇一間表過態。
做個 context:OpenAI 3 月 31 日先啱啱完成史上最大一輪私人融資 — $1,220 億,Amazon 落 $500 億(其中 $350 億係有條件:2028 年底前 IPO 或者達到 AGI)、Nvidia $300 億、SoftBank $300 億,連散戶都經特殊渠道入咗 $30 億。呢間公司唔缺錢,缺嘅係另一樣嘢。
Altman 對外嘅講法係:俾公眾持有 AI 公司嘅財務利益,係分享 AI upside 嘅最好方法。呢句說話本身冇錯 — 問題係佢揀嘅時機,同埋佢冇講嘅嗰半截。
FT 同時提到一個好容易俾人忽略嘅細節:任何呢類安排,好大機會需要國會立法先做得成。呢個唔係總統簽個名就得嘅事 — 呢點會喺後面嘅投資部分好重要。
睇返個 timeline:呢份「厚禮」之前嘅 30 日發生過乜
單睇 7 月 2 日一日,你會以為 Altman 突然良心發現。但係從數據嚟睇,過去一個月華府對 AI 行業做咗啲乜,個次序先係成單嘢嘅重點:
仲有一條好少人擺埋一齊講嘅 subplot:Anthropic 4 月初已經自願將佢最強嘅網安模型收埋喺一個細圈子度用(內部計劃叫 Project Glasswing);而佢同華府嘅關係本身已經緊張 — 國防部長 Hegseth 年初將 Anthropic 列做供應鏈風險,Anthropic 3 月仲入稟控告政府打壓報復。呢啲背景之下,6 月嗰 19 日全球停擺,喺行內人眼中更加似殺雞儆猴。
呢個次序本身就講晒成件事:華府用咗 30 日時間,向全行業示範「開機掣」喺邊個手上 — 先卡 Anthropic 19 日,再卡 OpenAI 嘅旗艦模型,然後你就見到業界一哥「主動」提出送股。呢個唔係巧合,係博弈論入面教科書級嘅一課。
買返個「開機掣」:政府做咗股東,卡你就係卡自己
OpenAI 而家嘅處境好簡單:佢嘅旗艦模型 GPT-5.6,因為喺寫 code、生物、網絡安全三個範疇能力太強,俾政府認為有國安風險,要政府逐個客戶批核先可以用,全面推出「幾個禮拜後」— 但呢個「幾個禮拜」,係由華府話事。
對一間年化收入約 $250 億、但預計 2026 年要蝕 $140 億嘅公司嚟講,旗艦產品俾人揸住個掣,係生存級別嘅威脅。Tom's Hardware 6 月仲報道過,OpenAI 內部嘅用戶同收入目標已經 miss 咗 — 每延遲一日,都係真金白銀。
股權綑綁 = 監管自動軟化
你反抗唔到對方嘅時候,最有效嘅一招,係令對方嘅利益同你一致。政府持有你 5%,你市值升佢賺、你俾人卡住佢蝕 — 下次 GPT-5.7 出街,審批嘅人同你係同一條船。
呢招喺歷史上有個名,叫「規管俘虜」(regulatory capture)— 但以前係公司派說客去影響監管者,而家係直接俾監管者做股東。效率高咗好多,遮醜布都慳返。
再講,呢個新現實其實已經係全行業默認咗:Google、Microsoft、xAI 一早同意咗模型發佈前俾政府測試。分別只係在於 — 你係俾人卡完先跪,定係未卡先跪。OpenAI 揀咗第三條路:跪,但係跪出個價錢嚟。
AI 民怨爆煲前,自己開價 5%,免得俾人開價 50%
第二張底牌,要由 11 月嘅中期選舉講起。AI 喺美國嘅民意,已經去到一個危險位:
電費因為數據中心狂飆、白領職位俾 AI 取代嘅新聞日日有、而兩黨都冇人俾到答案。呢種民怨,遲早會變成政治產品 — 而佢已經出現咗:Bernie Sanders 6 月提出《American AI Sovereign Wealth Fund Act》,要求大型 AI 公司交出 50% 有投票權股份,佢辦公室估值 $7 萬億,用嚟每年派 $1,000 俾每個美國人。3 月佢仲同 AOC 一齊提咗數據中心暫停法案。
而家再睇 Altman 嘅 5% 方案,係咪即刻清晰咗?同 Sanders 要求嘅 50% 有投票權版本比,自願送出 5%,係平到笑嘅保險費。仲有一個好少人留意嘅細節:AP 報道,Altman 6 月 6 日同 Sanders 私下閉門傾咗成個鐘 — 佢好清楚對家開緊乜牌。談判學嘅第一課:與其等對方開價,不如自己先開一個你付得起嘅價。
Trump 嗰邊亦都有動機:佢 6 月 5 日接受 Bloomberg 訪問時已經講,聽緊一啲「將啲份額俾美國人民」嘅概念,政府「基本上成為 partner」;副總統 Vance 就話,Trump 傾向要股權(pre-distribution)多過派現金。一單交易,兩邊各取所需:Altman 買政治保險,Trump 攞政績落袋。
IPO 前綁定華府,順手抬高晒成個行業嘅門檻
第三張底牌同時間點有關:OpenAI 6 月啱啱向 SEC 秘密遞交咗 IPO 初稿,顧問團隊仲喺度考慮會唔會因為 SpaceX 上市之後表現麻麻,將成單嘢推遲到 2027。即係話,呢間公司正處於上市前最敏感嘅窗口。
喺呢個窗口俾政府預先坐低,係一石二鳥:
第一,政府係最強嘅 cornerstone investor。試諗吓招股書入面寫住「美國政府持股 5%」— 呢個唔係普通背書,係話俾全世界所有基金聽:呢間公司唔會俾人反壟斷拆骨、唔會俾出口管制掐死,佢係國家隊。
第二,5% 若果變成「行業標準」,對競爭對手係抬價。OpenAI 同 Google 呢種體量,付 5% 係肉痛但付得起;細規模嘅 lab、開源陣營,同一個標準就係生死線。用一個自己付得起、對手付唔起嘅成本做行業門檻 — 呢招喺商業史上出現過好多次。
仲記唔記得 3 月嗰輪融資嘅細節?Amazon $500 億入面,有 $350 億係綁住條件嘅:2028 年底前上市,或者達到 AGI。對 Altman 嚟講,IPO 唔係選項,係 deadline — 而一個預先坐低嘅政府股東,就係去 deadline 路上最強嘅保鏢。
暫時冇一間跟:白宮、Google、Meta 對 CNBC 嘅查詢一律唔回應。最有意思係 Anthropic 嘅反建議:唔傾股權,改為向 AI 行業抽稅、派「digital dividend」 — 即係話,分紅可以,但唔會俾政府坐入我股東名冊。呢個分歧,係下半年 AI 政策戰場嘅主軸。
華府嘅持股帝國:11 個月,由 Intel 一單變成 30 單
如果你以為政府入股私人企業係新鮮事,咁你可能忽略咗過去 11 個月美國經濟結構嘅根本轉變。由 2025 年 8 月 Intel 開始,華府嘅「購物清單」係咁樣:
| 公司 | 時間 | 持股/形式 | 而家點 |
|---|---|---|---|
| Intel | 2025/8 | 9.9%($89 億 @ $20.47) | 股價 $120.35,價值 $521 億,賬面 +488% |
| MP Materials | 2025/7 | 國防部 15% | 稀土磁鐵國家隊,長期保底收購價 |
| Lithium Americas | 2025/10 | ~10% | 鋰礦戰略儲備概念 |
| Trilogy Metals | 2025/10 | ~10% | 阿拉斯加銅礦 |
| US Steel | 2025/6 | 黃金股(golden share) | 重大決策否決權 |
| Westinghouse | 2025/10 | 分紅參與權 | 核電重建,$175 億以上分紅分 20% |
| xLight | 2025/12 | ~$1.5 億股權 | EUV 激光初創,劍指 ASML 壟斷 |
| 9 間量子公司 | 2026/5 | $20.13 億 + 各少數股權 | IBM、Rigetti、D-Wave、PsiQuantum 等 |
| OpenAI | 傾緊 | 5%(~$426 億) | 如果成事,史上最大一單 |
外交關係委員會(CFR)嘅追蹤統計:2025 年 1 月以嚟,聯邦政府直接持股類交易約 30 單、合共 $267 億,由商務部、國防部、能源部、DFC 分頭出手,橫跨晶片、稀土、鋰、量子、核電。白宮經濟委員會主任 Kevin Hassett 講得好白:Intel 呢注係「主權財富基金嘅頭期」("a down payment on a sovereign wealth fund"),之後仲會有更多。
順帶一提:Nvidia 同 AMD 對華晶片銷售要上繳 15% 收入嘅安排,雖然唔係股權,但邏輯一模一樣 — 想做生意,先同華府分成。嗰個先例 2025 年 8 月已經開咗,當時全市場當佢係一次性特事特辦。11 個月之後返轉頭睇,嗰個先係成套劇本嘅第一幕。
呢個模式有個名,以前我哋淨係用嚟形容第啲國家:國家資本主義。分別在於,美國版嘅第一批標的,係全世界最值錢嘅科技資產。
Alaska 模式:靚嘅包裝紙,同包唔住嘅數學
Altman 俾呢個構想起嘅名,係「Alaska Permanent Fund 全國版」。阿拉斯加 1976 年開始將石油盈餘擺入一個基金投資,基金而家有 $913 億,每年派息俾每個居民 — 2025 年派 $1,000(順帶一提:係近十年最低,2024 年有 $1,702)。
OpenAI 對呢套嘢係認真嘅:4 月佢哋出咗份政策文件《Industrial Policy for the Intelligence Age》,入面除咗全民財富基金,仲寫埋四天工作周、提高企業稅、向「用 AI 取代人力」嘅公司抽稅。一間公司出呢啲題目,你話似公司白皮書,定似競選綱領?
美國約 3.3 億人,照抄 Alaska 每人派 $1,000,即係每年要 $3,300 億現金。而 AI labs 嘅 5% 股權係唔派息嘅 paper wealth — 就算全行業夾埋市值 $10 萬億,5% 係 $5,000 億,一次性、唔生現金流。條數根本派唔起。
所以呢個基金嘅真正作用,唔係財政工程,係敘事工程:等每個選民覺得「AI 唔係搶我飯碗嘅怪獸,係我有份嘅資產」。呢個敘事對邊個最有價值?梗係對 AI 公司自己。
仲有一個 Alaska 本身教埋你嘅細節:派幾多錢,唔係基金話事,係州議會每年立法決定 — 2025 年減到 $1,000,就係議會喺財政壓力下斬出嚟嘅數。即係話,就算全國版基金真係成立,派幾多、幾時派、派唔派,全部係政治決定。你張「AI 分紅」,本質上係一件選票工具 — 而選票工具嘅特性,係選舉年會特別大方。
投資角度:「政府入股」概念,三個籃點樣睇
報道出街之後,市場條件反射即刻出現:Intel 盤前彈約 2% — 資金已經識條路:政府入股 = 隱形 put option + 訂單傾斜。從公開資料同各大 research 嘅框架嚟睇,呢個主題可以分三個籃:
| 籃 | 邏輯 | 代表標的 |
|---|---|---|
| Basket A:已被入股 | 政府係股東,政策傾斜+隱形 put,但升幅已 price in 幾多要自己衡量 | INTC(+488% 後)、MP、LAC、TMQ |
| Basket B:OpenAI 曝光 | IPO 前散戶掂唔到 OpenAI,呢啲係間接入口 | MSFT(as-converted 持 ~27%)、NVDA(投咗 $300 億)、AMZN($500 億承諾) |
| Basket C:主權 AI/政府訂單 | 政府深度介入 AI = 政府 IT 開支長期受惠者 | PLTR 一類 + 半導體 ETF(SMH 等) |
Basket B 條數係咁計:Microsoft 10 月重組之後 as-converted 持股約 27%,以 $8,520 億估值計,賬面約 $2,300 億 — 呢個係「買 MSFT 送 OpenAI」講法嘅數學基礎;Nvidia 3 月嗰輪落咗 $300 億;Amazon 承諾 $500 億。不過要記住,三間都唔係純 OpenAI proxy,佢哋自己嘅本業先係股價主軸,OpenAI 曝光只係 kicker。
要留意嘅係估值時機:半導體板塊啱啱經歷咗兩日 12% 嘅回調(費城半導體指數 7 月 2 日單日 -5.4%),BofA 上星期先啱啱講緊「泡沫式估值」— 呢啲我哋前兩日兩篇文章都拆解過。政府入股係長線結構性主題,唔係短線催化劑。
1)仲係「概念性」階段:FT 都話咗,好大機會要國會立法。國會可以唔批,亦可以改到面目全非 — 例如向 Sanders 嘅 50% 版本靠攏,嗰陣就唔係利好,係利空。
2)條款完全未知:新股定舊股?有冇投票權?攤薄邊個?Microsoft 而家 as-converted 持 ~27%(10 月重組後由 32.5% 攤薄落嚟),再送 5% 出去,所有現有股東再攤一次。
3)政治干預風險:政府股東唔係普通股東 — 學術界同 Motley Fool 一類評論由 Intel 單嘢開始已經警告,呢個先例會扭曲市場定價,「國家隊」光環可以一夜變成「國有化折讓」。
4)宏觀唔就手:5 月通脹 4.2%,Warsh 治下聯儲局今年傾緊嘅係加息定唔加(6 月非農得 5.7 萬,加息機率由 28.9% 回落到 17.6%)— 高利率環境對長 duration 嘅 AI 故仔從來唔友善。
5)OpenAI 本身:年化收入 ~$250 億,2026 預蝕 $140 億、燒 $270 億,內部目標仲要 miss 緊 — $8,520 億估值有幾多水分,IPO 嗰日先知。
總結:監管者變股東之後,永遠唔會變返轉頭
將成單嘢縮返做一句:GPT-5.6 俾華府卡住一星期之後,OpenAI 提出送 5% 股權俾政府 — 你可以叫佢做全民財富基金,可以叫佢做 Alaska 模式,但個本質係:喺一個「開機掣」揸喺政府手上嘅行業,在位者用股權買監管確定性,順手將門檻抬到對手跳唔過嘅高度。
之後幾個月,有三個坐標值得記住:
坐標一:國會有冇真法案。係 Altman 嘅自願 5% 版本入法,定係選舉壓力下向 Sanders 嘅 50% 有投票權版本漂移 — 呢個直接決定成單嘢係利好定利空。
坐標二:Google、Anthropic、Meta 跟唔跟。Anthropic 已經擺明反提案用稅代替股權;如果冇人跟,OpenAI 就由「行業共識」變成「獨家跪低」,個敘事會好難睇。
坐標三:GPT-5.6 幾時全面放行。呢個係「送股換自由」有冇兌現嘅最直接證據 — 如果 5% 傾緊期間個模型突然放行,你就知件貨係點交收。
當你見到一間公司「免費」送 5% 俾政府,唔好問佢點解咁慷慨 — 要問佢驚緊乜,同埋佢想換啲乜。呢條問題嘅答案,通常就係下一個十年嘅遊戲規則。