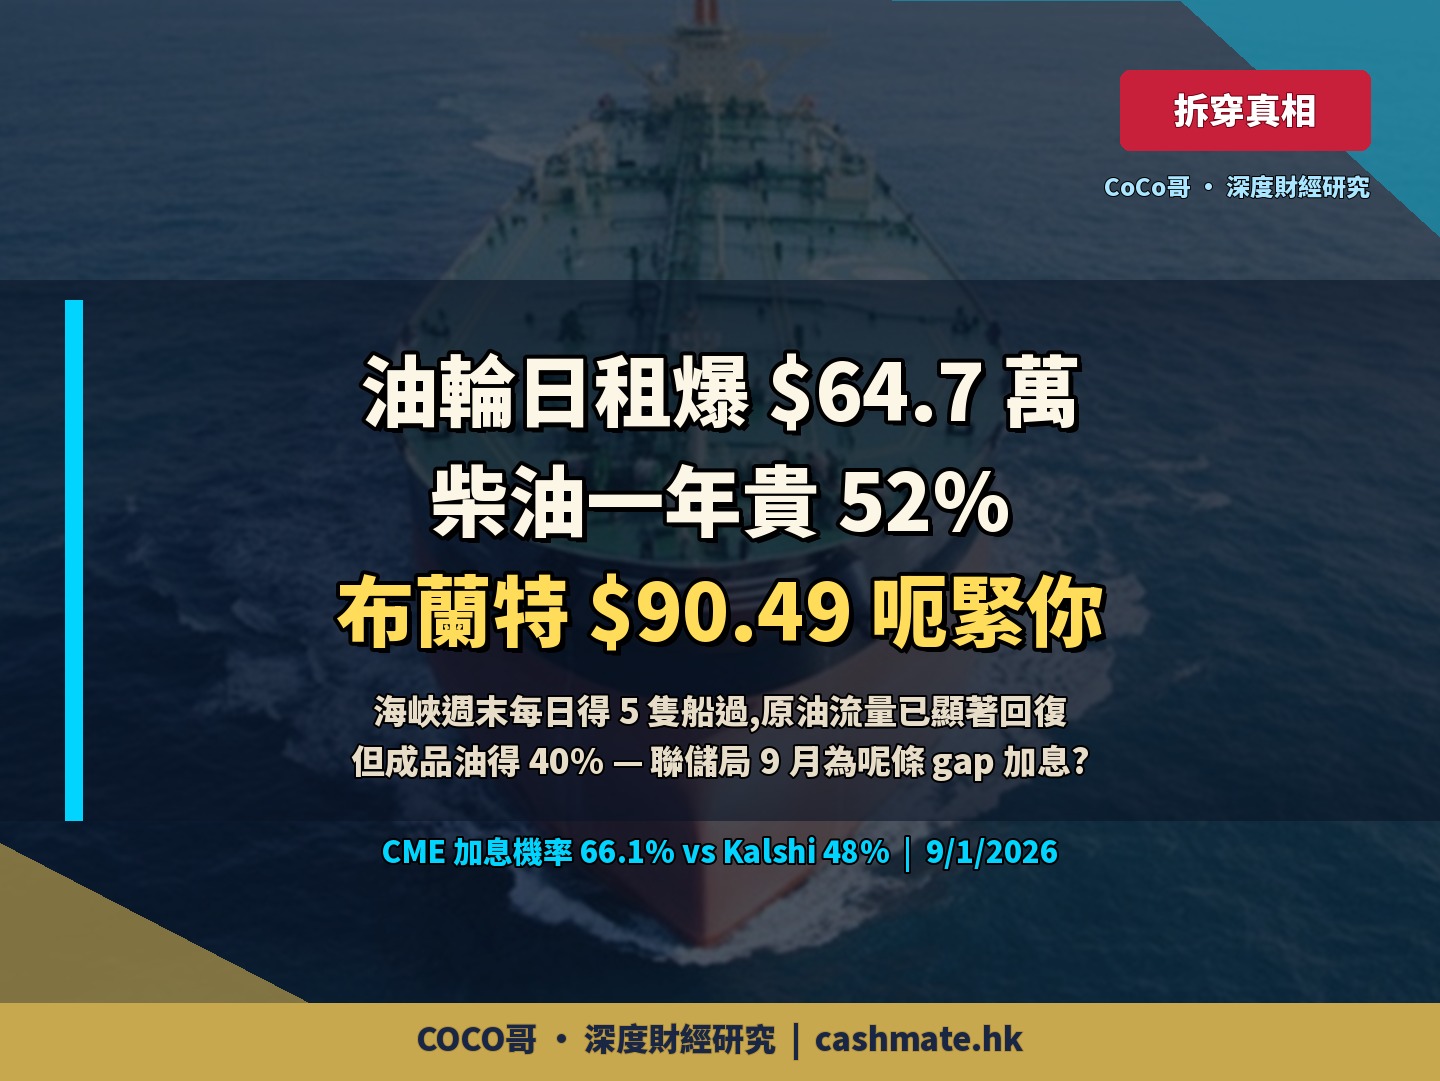
柴油 crack 史上首破 $100、
美國油缸剩 42%
油價 $89 嘅平靜,係燒 1.72 億桶買返嚟
重點摘要
- 柴油 crack 8 月 17 日升至 $102.20,史上最高
- SPR 跌至約 2.987 億桶,1983 年 1 月以嚟首次低過 3 億
- 餾分油庫存 1.071 億桶,1996 年以嚟同期最低
- 荷姆茲戰爭險升至船身價值約 7.5%–10%
- Brent − WTI 價差 $7.54,歷史通常喺 $3–$5
8 月 17 日星期一,美伊停火協議正式到期。白宮官員形容談判「static」——即係原地踏步。
同一日,Brent 收 $89.28,WTI 收 $81.74。全球最重要嘅石油通道封住咗接近半年,油價得 $89,好多人睇完個報價就收工:「好似都冇乜事喎。」
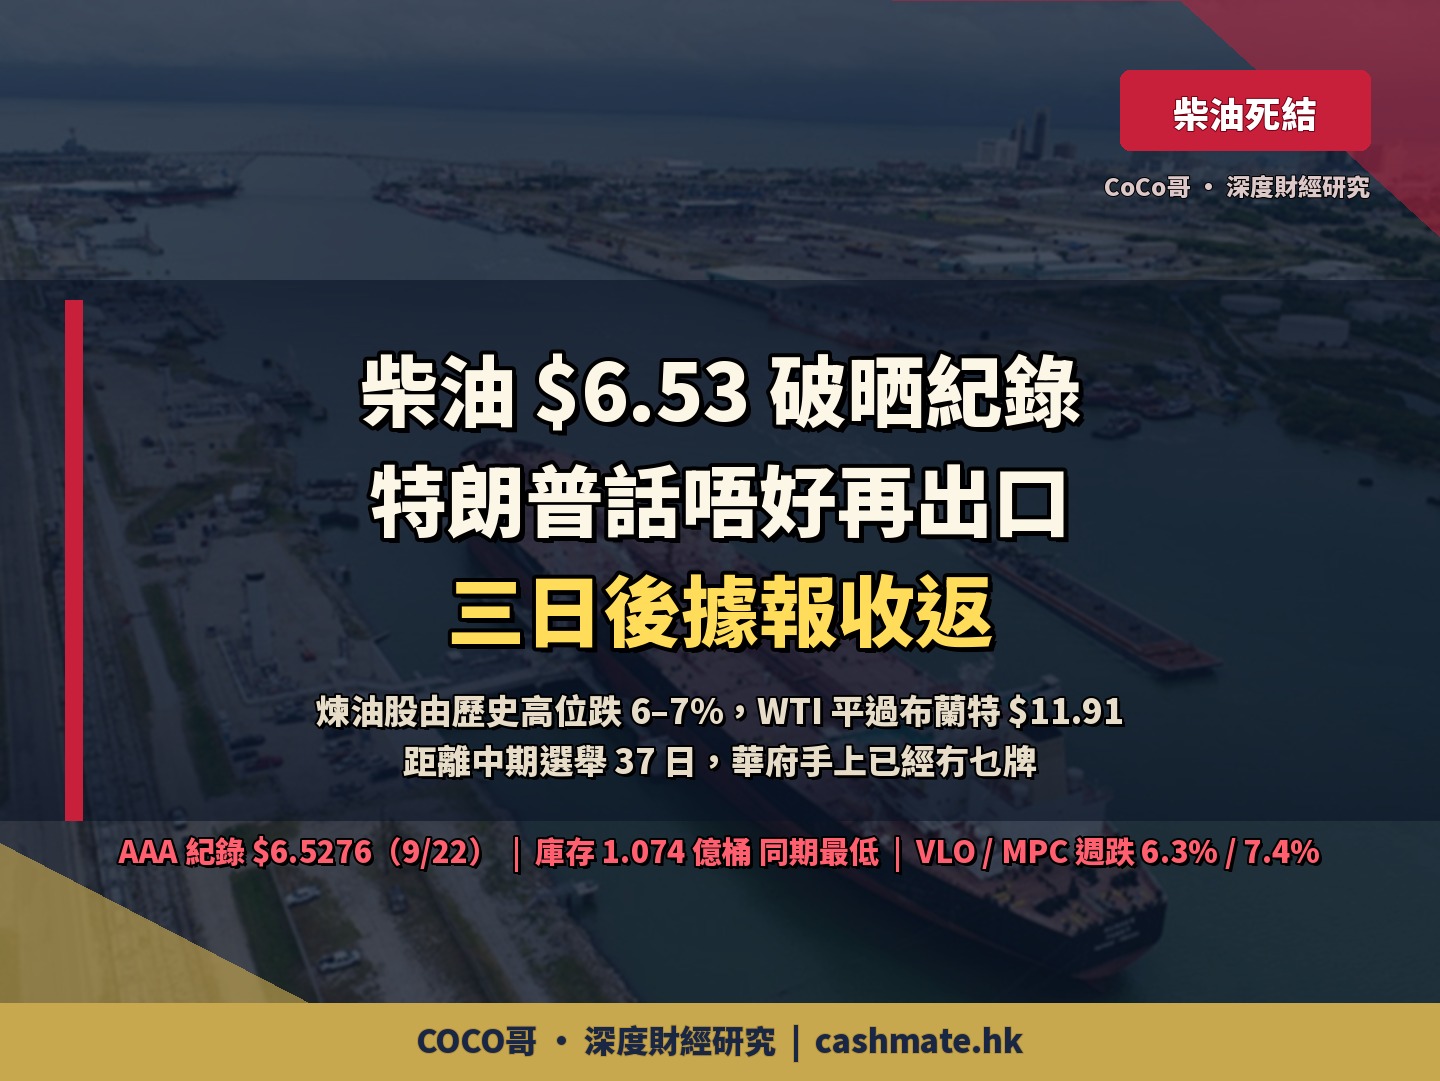
但同一日,仲有另一個數字破咗紀錄——美國柴油裂解價差(diesel crack)升到 $102.20 一桶,史上第一次企上三位數。
兩個數字放埋一齊先有意思:原油「唔算貴」,但由原油變成柴油嗰一步,貴到破晒紀錄。呢篇文拆嘅就係中間發生咗咩事——點解油價睇落平靜,但個系統其實已經冇晒緩衝。
一個週末,5 艘、然後 0 艘
先講清楚件事嘅物理狀態,因為呢一步大部分報道都講得好模糊。
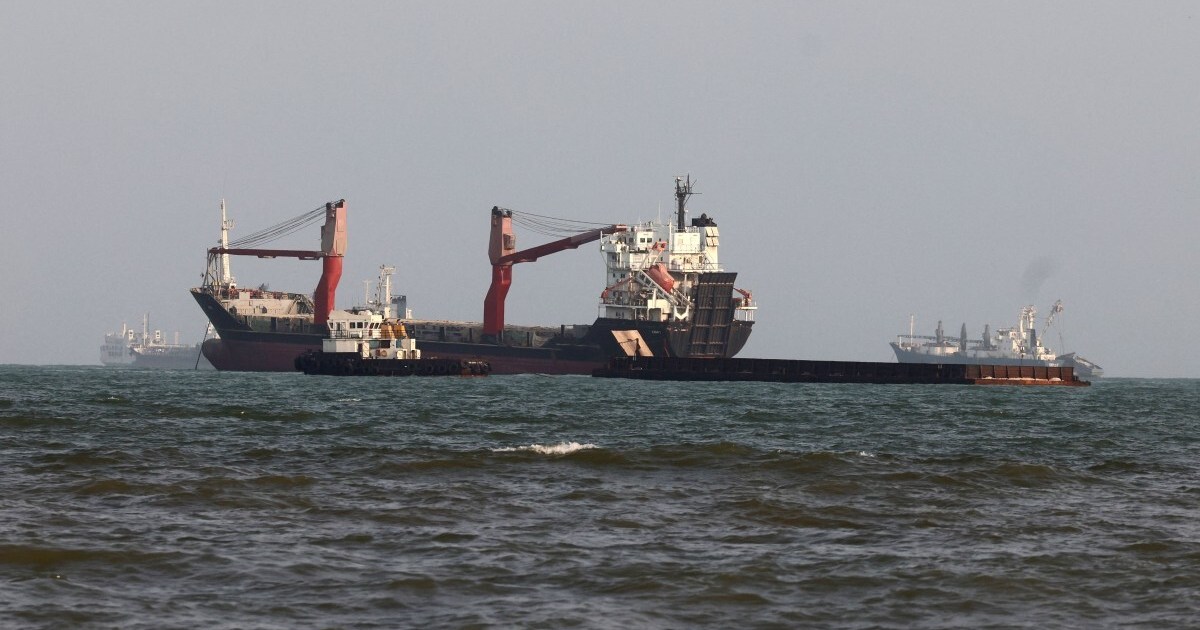
荷姆茲海峽冇沉船封港,亦都冇被水雷完全堵死。佢係「行得,但冇乜人肯行」。
從數據嚟睇:上個週末(8 月 15–16 日),整個海峽得 5 艘商品船過;星期日,0 艘。對上一個週末係 31 艘。而海事情報公司 Windward 統計,8 月 10 日星期一得 10 艘船通過——戰前呢個數字係每日大約 130 艘。
換個角度理解:海峽由「主動脈」變成「一條可以行但冇人敢行嘅路」。呢個分別好緊要,因為佢決定咗你應該睇邊個價。
官方口徑同市場口徑仲要打緊架。美國總統特朗普 8 月 11 日公開講華盛頓對海峽有「total control」(完全控制);美國能源部長 Chris Wright 話經海峽出口嘅七日平均已經回升到每日約 900 萬桶。
但獨立油市研究機構 Commodity Context 嘅估算係上星期高位約 700 萬桶。多間油輪追蹤平台亦覺得官方數字偏高。
「海峽重開」同「海峽恢復正常」係兩件事。而家係前者——船過得,只不過每過一艘都要畀天價代價。
伊朗方面嘅立場亦好清楚:德黑蘭同阿曼嘅談判佢哋定義為同重開海峽無關嘅獨立議題,並堅持海峽會繼續封鎖,直到美國答應條件——包括戰爭賠償同解除制裁。卡塔爾外交部就話阿曼同伊朗嘅斡旋「已進入深入階段」。
$89 唔係「市場冇事」,係美國燒緊油缸買返嚟
我哋睇返個 timeline。
睇到個關鍵未?
由 2 月尾嘅 4.15 億桶,跌到 8 月嘅 2.987 億桶,實際淨放咗約 1.16 億桶落市場。呢啲油唔係天上跌落嚟——係美國幾十年儲落嘅家當,拎咗出嚟填個窿。
所以「油價得 $89 喎」呢句話,準確嘅講法應該係:油價之所以「得」 $89,係因為有人用咗 1.16 億桶儲備去壓住佢。呢個價唔係市場自然出清嘅價,係買返嚟嘅價。
價格穩定 ≠ 供應穩定
呢個局面有個名,叫 「借咗嘅平靜」(borrowed calm)。
SPR 釋放係一次性嘅。你放咗出去,個桶就少咗;下次再有事,你冇第二個 1.16 億桶。
而市場定價緊嘅係今日嘅供應,唔係聽日嘅緩衝。呢個時間錯配,就係而家最被低估嘅風險。
42% 個油缸:法定下限、同鹽穴會壞嘅問題
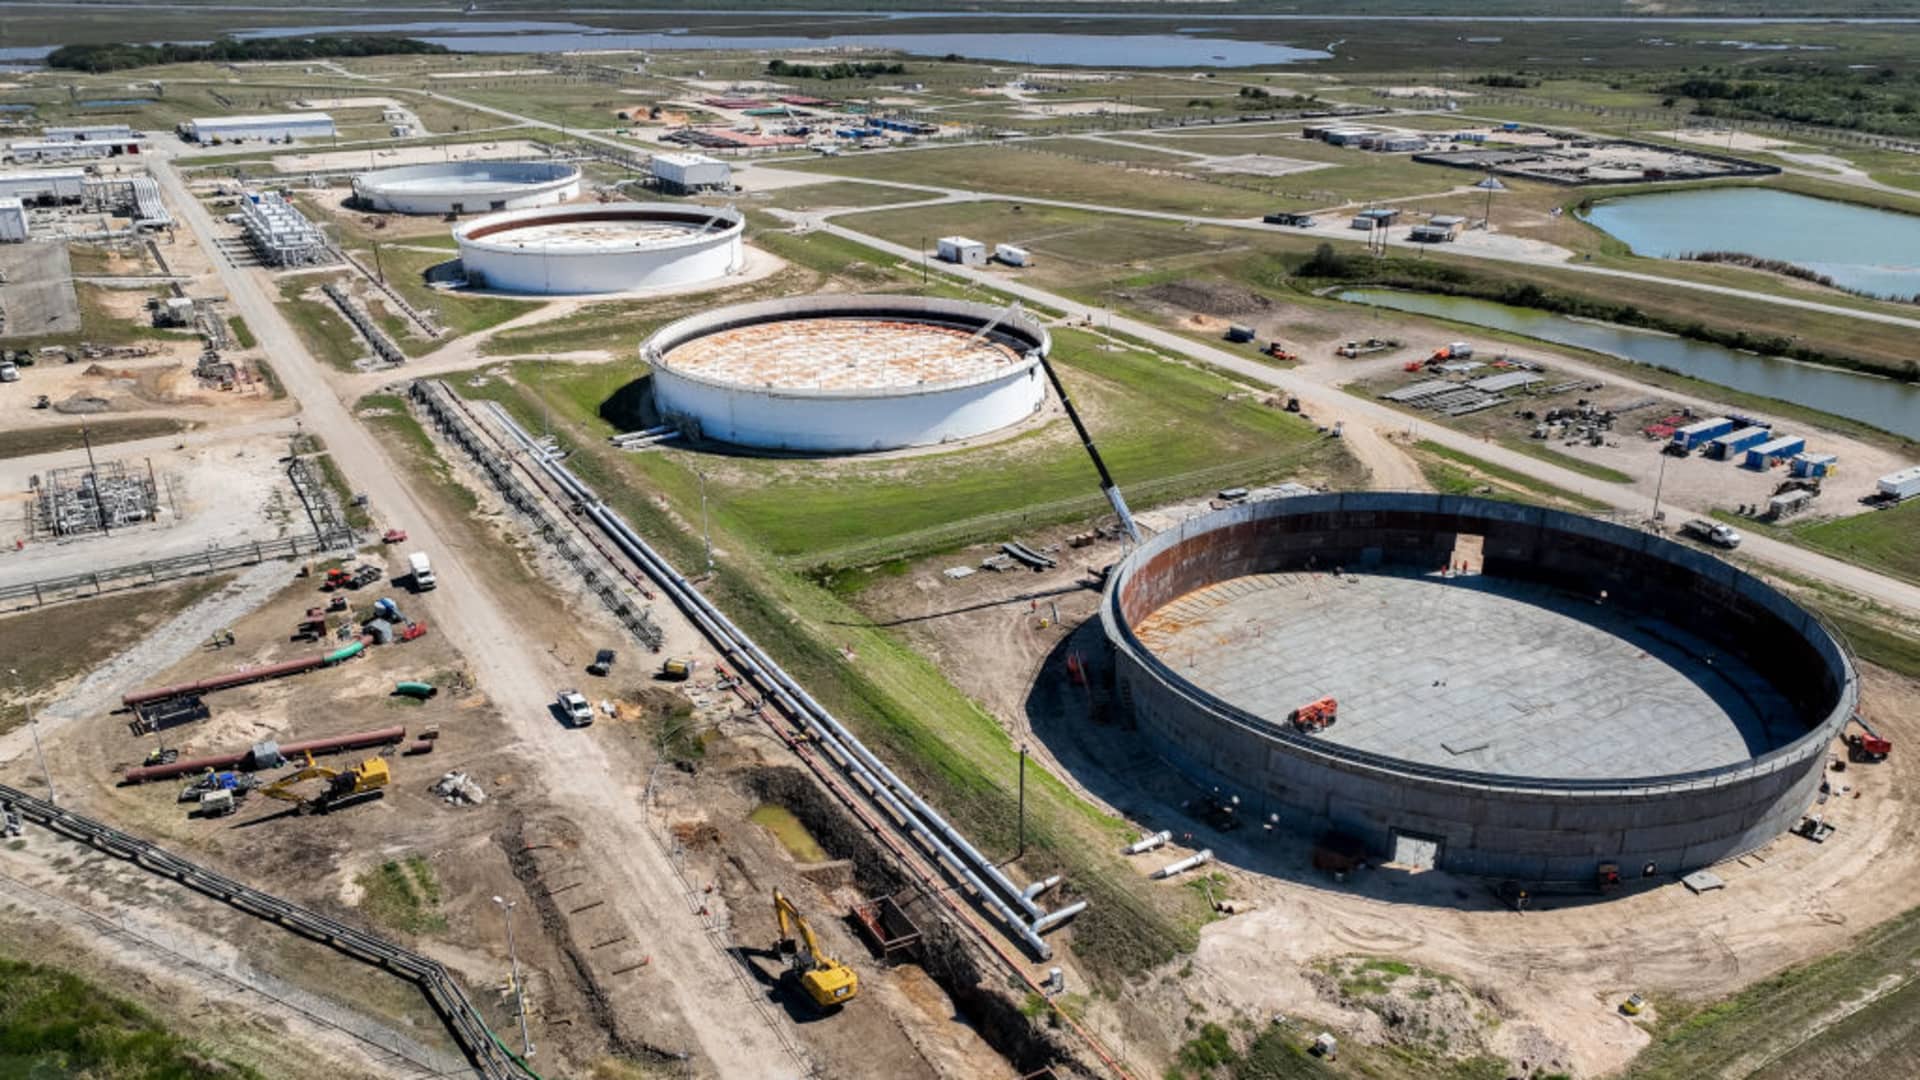
SPR 嘅授權儲存容量係 7.14 億桶。2.987 億桶即係約 41.8% 滿。
好多人睇到「43 年新低」就即刻諗到「即係就快用完」。準確啲講,唔係咁簡單:
| 指標 | 數字 | 點解重要 |
|---|---|---|
| 授權容量 | 7.14 億桶 | SPR 設計上嘅上限 |
| 現時庫存 | 約 2.987 億桶 | 約 42% 滿,1983 年 1 月以嚟最低 |
| 法定下限(EPCA) | 2.524 億桶 | 低過呢條線,能源部要向國會交代 |
| 能源部話嘅「安全操作地板」 | 約 7,000 萬桶 | 技術上仲抽得落去,但代價唔同 |
| 由高位淨放出 | 約 1.16 億桶 | 由 2 月尾 4.15 億跌落嚟 |
所以技術上,美國仲有得放。但呢度有個好少人講嘅工程問題:
SPR 唔係鐵罐,係德州同路易斯安那州地底嘅鹽穴。抽油出嚟嘅方法係灌淡水入去把油頂上嚟——每灌一次,鹽穴就溶大一啲、結構就變一啲。連續大規模抽取會令鹽穴變形、令注採井同管線加速老化。
換句話講,SPR 用得越低越急,佢下次可以幾快放油、放幾多,就越唔可靠。個桶唔止係「淺咗」,個喉都可能細咗。
五十年嚟,SPR 用過幾多次?
要判斷今次係咪異常,要睇返歷史。SPR 係 1975 年《能源政策及節約法》(EPCA)下設立嘅,直接回應 1973–74 年阿拉伯石油禁運——嗰次美國被禁運打到要排隊入油、要限速慳油。1977 年開始入油,高峰期約 7.27 億桶。
五十年嚟,真正嘅緊急釋放屈指可數:
睇到個 pattern 未?頭三十年,SPR 用嘅係千萬桶級數;過去四年,連續兩次用億桶級數。
2022 年放咗 1.8 億桶之後,美國原本計劃逐步回補,但回補進度一直遠遠追唔上放出去嘅速度——油價一直高過政府設定嘅回購價區間。所以 2026 年 2 月開戰嗰陣,個油缸嘅起點已經係 4.15 億桶,而唔係歷史高位嘅 7.27 億桶。
即係話:今次唔係由滿缸開始放,係由半缸開始放。
呢度值得停一停。
SPR 嘅存在意義從來唔係「壓低油價」,係「當供應真係斷嗰陣爭取時間」。過去四年佢兩次被當成價格工具用,而唔係應急工具。
結果就係:今日個油價表面上贏咗,但個保險 policy 嘅 coverage 縮咗一大截。市場而家係裸泳緊,只不過水未退。
而回補呢個缸唔係一年半載嘅事。以 2022 年之後嘅回購速度推算,由 2.99 億桶行返上 4 億桶,係以年計、甚至十年計嘅工程——前提仲要係油價肯跌落嚟畀政府入貨。
炸彈唔喺原油,喺柴油——crack 史上首破 $100
如果你成日盯住 Brent,你會 miss 咗今次真正嘅嘢。
8 月 17 日星期一,美國柴油裂解價差衝到 $102.20 一桶,史上最高。過去六個交易日入面有五日創咗盤中新高。
先解釋乜嘢叫 crack。裂解價差 = 成品油期貨價 − 原油期貨價,即係煉油廠每處理一桶原油賺幾多。柴油 crack $102 即係話:買一桶 WTI $81.74,煉成柴油賣,理論毛利仲多過原油本身嘅價錢。
點解會咁?三樣嘢撞埋一齊:
- 中東煉廠捱打。沙特阿美一間煉油廠上星期被襲擊。損失嘅唔止係原油產能,係煉油產能——呢個係更難短期補返嘅環節。
- 烏克蘭戰場同時食緊供應。兩條戰線一齊壓住全球柴油出口。
- 撞正農業旺季。北半球收割期係柴油消耗高峰,拖拉機、收割機、貨車全部食柴油。
而美國餾分油庫存(柴油+取暖油)喺 8 月 7 日得 1.071 億桶,係 1996 年以嚟同期最低。即係話:入冬前嘅補庫窗口,已經開始追唔切。
呢個位好關鍵:SPR 儲嘅係原油,唔係成品油。
美國另有一個規模細好多嘅汽油同取暖油儲備,但同 SPR 唔同量級。所以政府可以放原油壓 Brent,但壓唔到柴油 crack——瓶頸唔喺原油有幾多,喺煉油廠同物流有幾大能力。
換個角度理解:政府手上把用咗半年嘅工具,對今次真正痛嘅位置,基本上係冇效嘅。
點解柴油比汽油難搞好多
好多人以為汽油同柴油差唔多,貴就一齊貴。實際上兩者嘅市場結構好唔同,而呢個分別就係今次事件嘅核心。
- 需求彈性差天共地。汽油貴,你可以少揸兩程車、搭地鐵、遲啲先去旅行——需求會自己減。柴油貴呢?貨照樣要送、農作物照樣要收、貨船照樣要開。柴油需求幾乎冇彈性,所以價格要升好多先至平衡到市場。
- 煉油有硬性比例限制。一桶原油煉出嚟嘅汽油同柴油比例,唔係想點就點。煉廠可以微調,但範圍好有限——受制於原油品質(輕質定重質、含硫定低硫)同裝置配置。想突然大幅增產柴油,做唔到。
- 庫存週期唔同。柴油同取暖油共用餾分庫存,而北半球夏尾秋初本身就係補冬儲嘅季節。今年偏偏喺呢個時候庫存跌到 1996 年以嚟同期最低——即係話,個緩衝喺最需要佢嘅時候消失咗。
- 中東煉廠嘅角色被低估。過去十年,沙特、阿聯酋、科威特建咗大量新煉廠,由「賣原油」轉型做「賣成品油」。所以今次攻擊煉廠,打中嘅唔止係產油國嘅收入,係全球柴油供應鏈嘅新增產能。
而柴油唔係一種「揀得」嘅燃料。貨車、火車、農機、貨船、發電機、數據中心後備電——全部靠佢。柴油貴,就係所有實體經濟嘅運輸成本一齊貴。
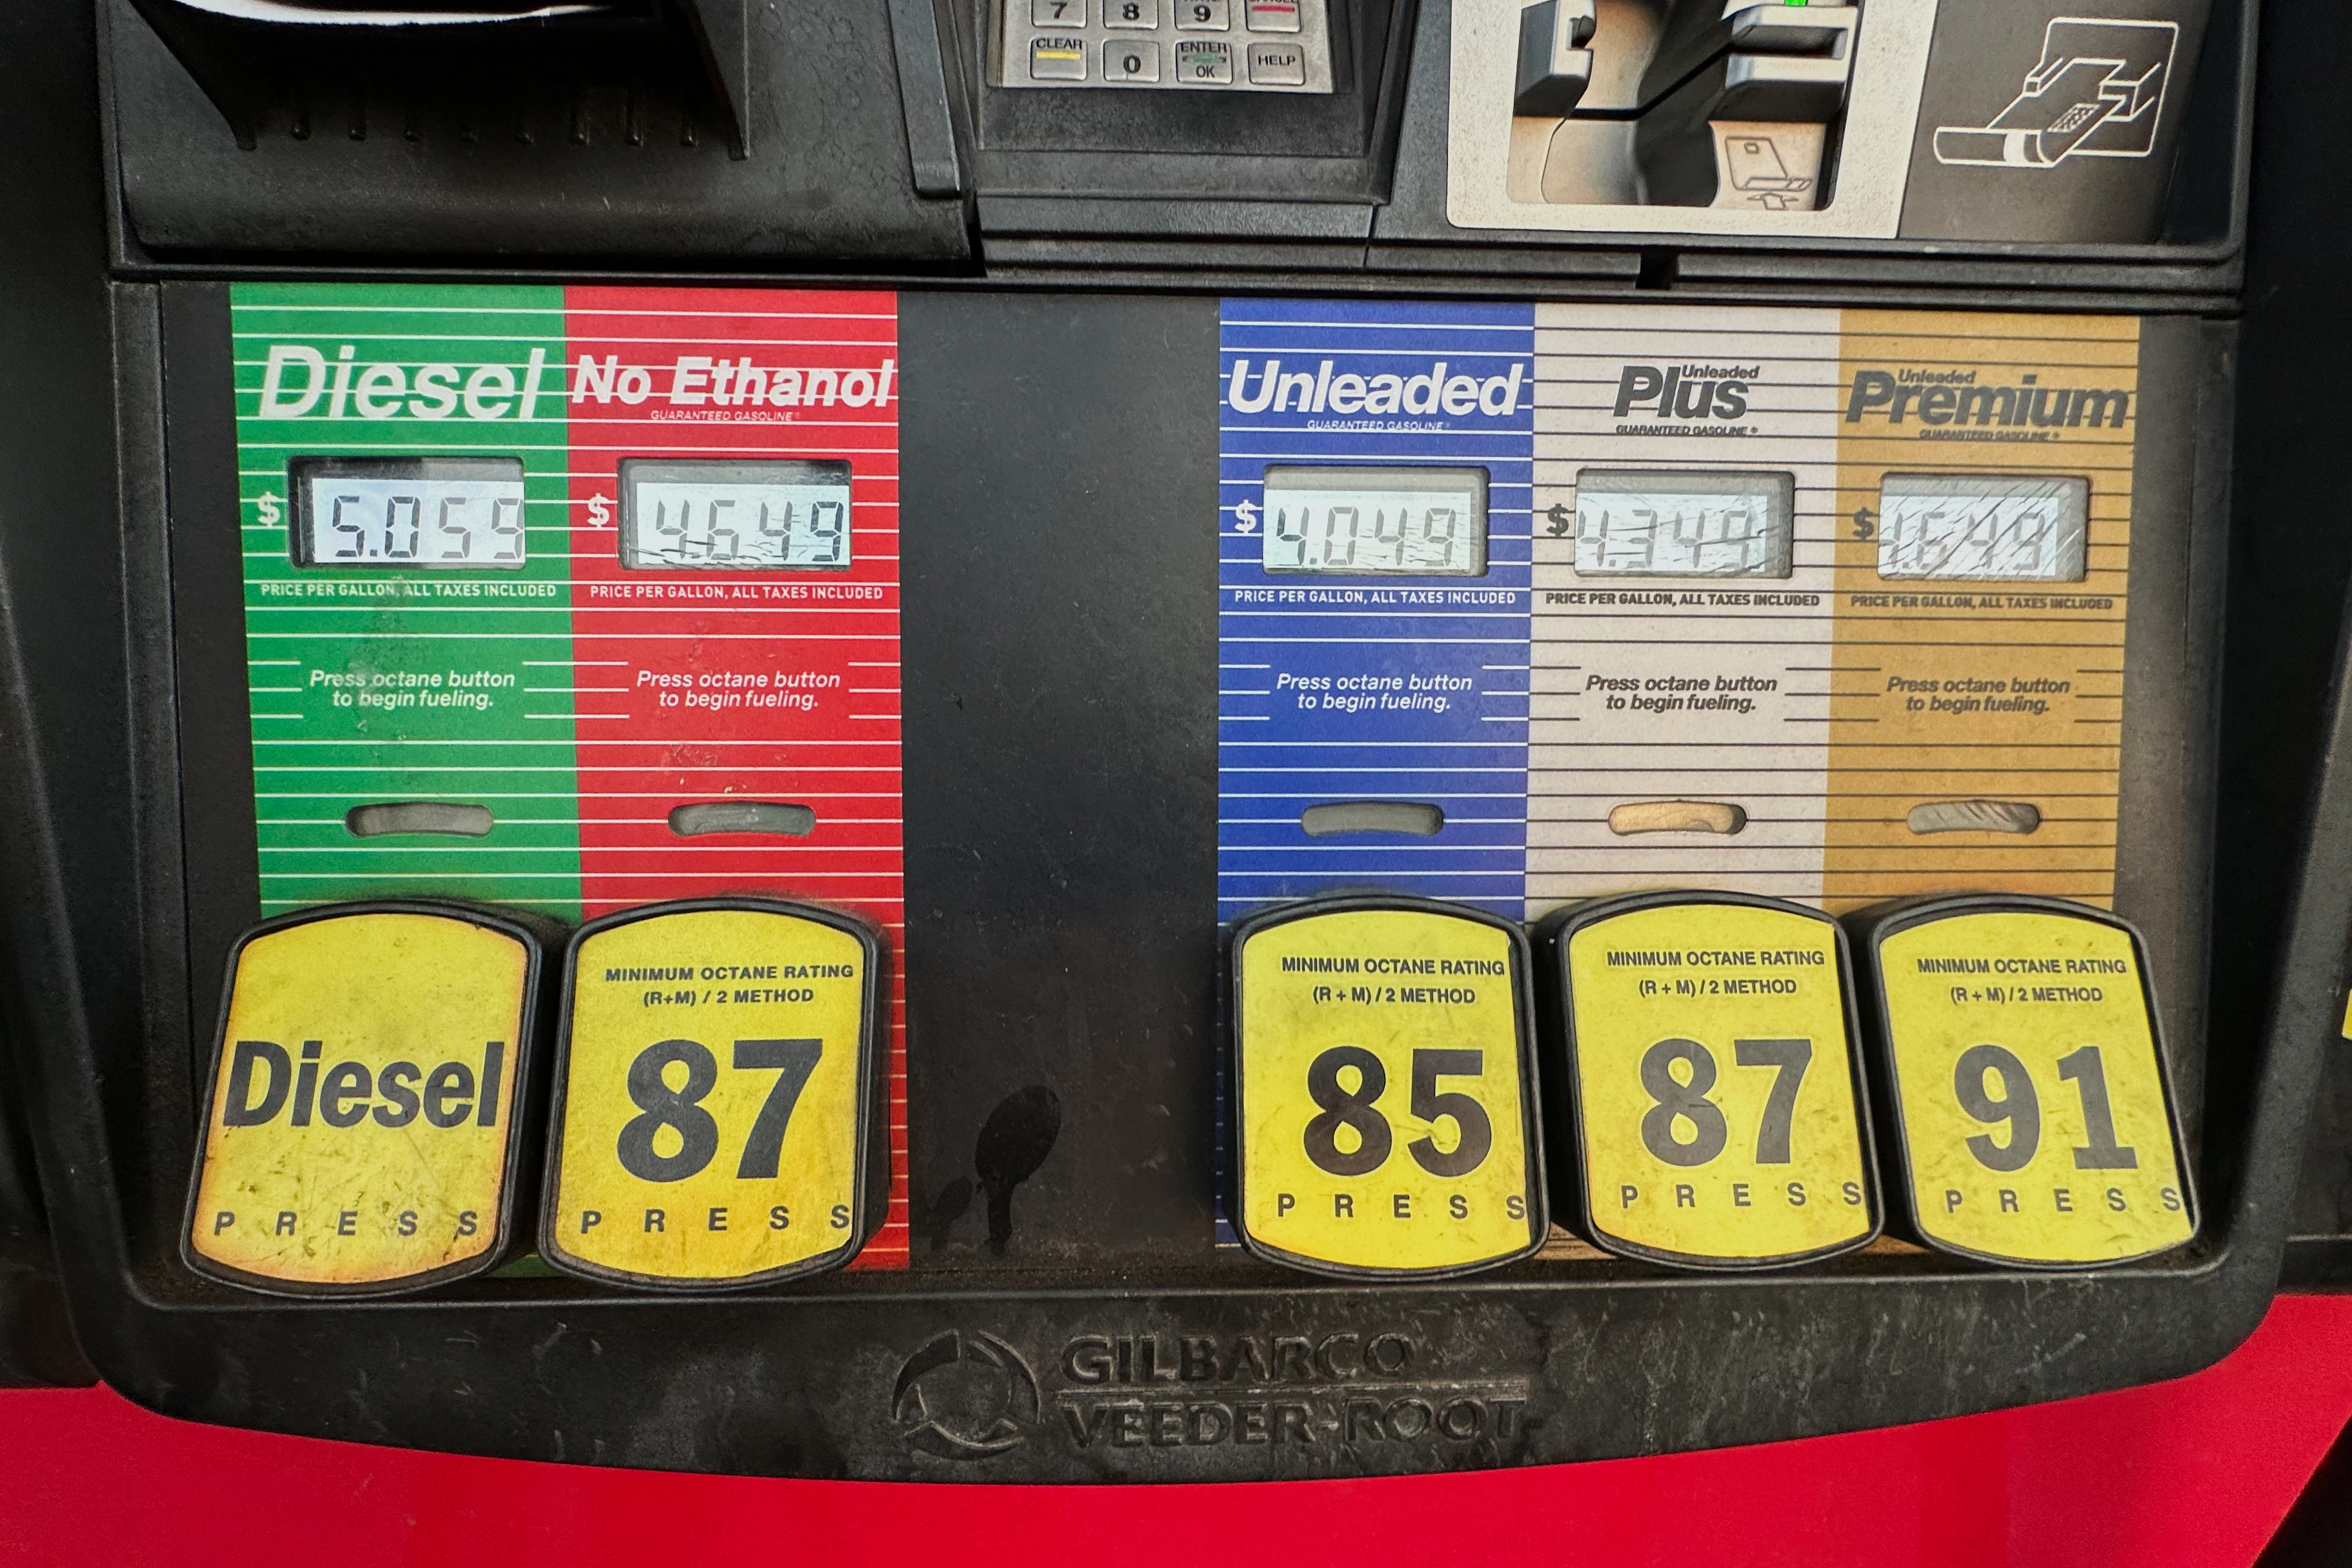
零售層面已經反映緊:8 月 6 日科羅拉多州一個加油站,柴油 $5.055、無鉛 $4.049 一加侖;全國柴油零售均價約 $5.45。8 月中嘅美國油站價,係歷史同期最高。
留意柴油同無鉛之間差咗成 $1 一加侖。正常年份呢個差距通常喺 $0.3–0.5。呢 $1 就係 crack 破頂喺零售端嘅倒影——而佢係企業成本,唔係家庭消費,所以佢會經價格傳導,而唔係經需求萎縮去消化。
真正封住海峽嘅唔係飛彈,係 Lloyd's 嘅保費單
而家講返最開頭嗰個問題:海峽物理上行得,點解得 5 艘船過?
答案唔喺軍事版,喺保險版。
任何一艘商船出海,都要買戰爭風險保險(war risk insurance)。呢個保費係按船身價值嘅百分比計,每一程收一次。開戰之前,行荷姆茲海峽嘅戰爭險大約係船身價值嘅 0.25%。
而家呢?
| 時期 | 戰爭險保費(佔船身價值) | 一艘 VLCC 一程實際成本 |
|---|---|---|
| 2026 年 2 月(戰前) | 約 0.25% | 數十萬美元 |
| 2026 年 6–7 月 | 約 1% – 3% | 約 $80 萬 – $200 萬 |
| 2026 年 7 月中至今 | 約 7.5% – 10% | 約 $1,000 萬 – $2,100 萬 |
具體啲:一艘 27 萬載重噸、市值約 $2.1 億嘅 VLCC,喺高張力時段行一程荷姆茲,保費可以去到約 $2,100 萬。一艘船齡五年、市值約 $1.38 億嘅 VLCC,保險公司開價 $1,000 萬至 $1,400 萬一程。
做啲簡單數:一艘 VLCC 載大約 200 萬桶原油。$2,100 萬保費 ÷ 200 萬桶 = 每桶單單保險就要加超過 $10。而呢個仲未計已經升到每日 $12 萬嘅租船費。
封鎖已經由軍事問題,變成金融問題
呢個轉變好重要。伊朗唔需要真係擊沉幾多艘船——佢只需要維持「有可能出事」嘅狀態。
因為保險市場唔係定價「已經發生嘅損失」,係定價「可能發生嘅損失」。只要 Lloyd's 嘅承保人覺得風險未散,保費就唔會落。
結果就係:就算美軍掃晒水雷、就算談判有進展、就算船隻物理上通行無阻,只要保費唔跌,船就唔會返嚟。呢個先係真正嘅瓶頸。
華盛頓其實好早就睇到呢點。3 月嗰陣,特朗普講過美國政府會為海灣所有海運貿易提供保險——即係用國家信用去頂替商業保險市場。
呢個做法喺歷史上有先例,而且個先例就係喺同一條海峽發生。
1987 年嘅劇本,同今次唔同喺邊
1984 至 1988 年,兩伊戰爭期間有一場叫「油輪戰爭」(Tanker War)嘅衝突——伊朗同伊拉克互相攻擊對方嘅油輪同中立國商船,四年間有數百艘船被襲。
當時科威特嘅油輪出唔到海,美國喺 1987 年推出「誠摯意志行動」(Operation Earnest Will):將科威特油輪換上美國國旗,由美國海軍全程護航。掛咗美國旗,攻擊佢就等於攻擊美國——呢個係一個純粹嘅威懾設計,而佢當年成功咗。
咁點解 2026 年同一招唔 work 咁快?三個分別:
- 威脅性質變咗。1987 年主要係水雷同快艇。今日係無人機、反艦導彈同無人水面艇——成本低、數量多、可以由岸上發射,護航艦擋唔晒。
- 船隊規模同結構變咗。今日全球 VLCC 船隊嘅船東結構極度分散,好多船經希臘、新加坡、香港嘅船東持有,掛巴拿馬、利比里亞、馬紹爾群島旗。你要「換旗」,先要搞掂幾十個司法管轄區同幾百個船東。
- 保險市場變咗。1987 年戰爭險市場細、集中喺倫敦。今日係全球再保險網絡,承保人要對股東交代,冇人夠膽單方面減價。
由結果睇,通行量而家仲係戰前嘅一成左右,顯示國家保險呢個工具未 scale 到。
美軍 4 月已經喺海峽展開掃雷任務,兩艘神盾驅逐艦進場。軍事上,美國有絕對優勢。
但護航護得到船體,護唔到資產負債表。船東最驚嘅唔係船沉,係賠唔到、租唔出、被 charterer 索償。而呢啲全部由保單條款決定,唔由航母決定。
Brent − WTI 價差 $7.54:市場幫「上唔到船」明碼標價
如果你想搵一個單一指標去追今次事件,唔好淨係睇 Brent,睇 Brent 減 WTI 嘅價差。
8 月 17 日:Brent $89.28,WTI $81.74,價差 $7.54。歷史上呢個價差通常喺 $3–$5 之間行。
點解會擴闊?因為兩隻油代表嘅嘢唔同:
- WTI 交割喺美國奧克拉荷馬州 Cushing——內陸,行管道,唔使過海峽,唔使買戰爭險。
- Brent 係海運基準,反映全球船運市場嘅實際成本。
所以 Brent − WTI 個差價,就係市場對「上船呢件事本身」開嘅價。保費升、租金升、繞路升,個差價就闊;談判有進展、保費回落,個差價就收窄。
呢個指標比任何新聞標題都誠實,因為佢係真金白銀落單出嚟嘅。
另外一個坐標:美國能源資訊署(EIA)8 月最新展望估,中東石油產量要去到2027 年初先返到接近戰前水平,而 2026 年 Brent 均價估 $87。
新加坡 Sparta Commodities 高級分析員 June Goh 就講得好直白:「OPEC 產量要海峽雙向流動恢復正常先加得返。所以基本面上,油價會喺 $85–90 呢個區間有支撐,除非談判出現實質進展。」
埋單嘅唔係美國,係亞洲
呢一章對香港讀者最直接。
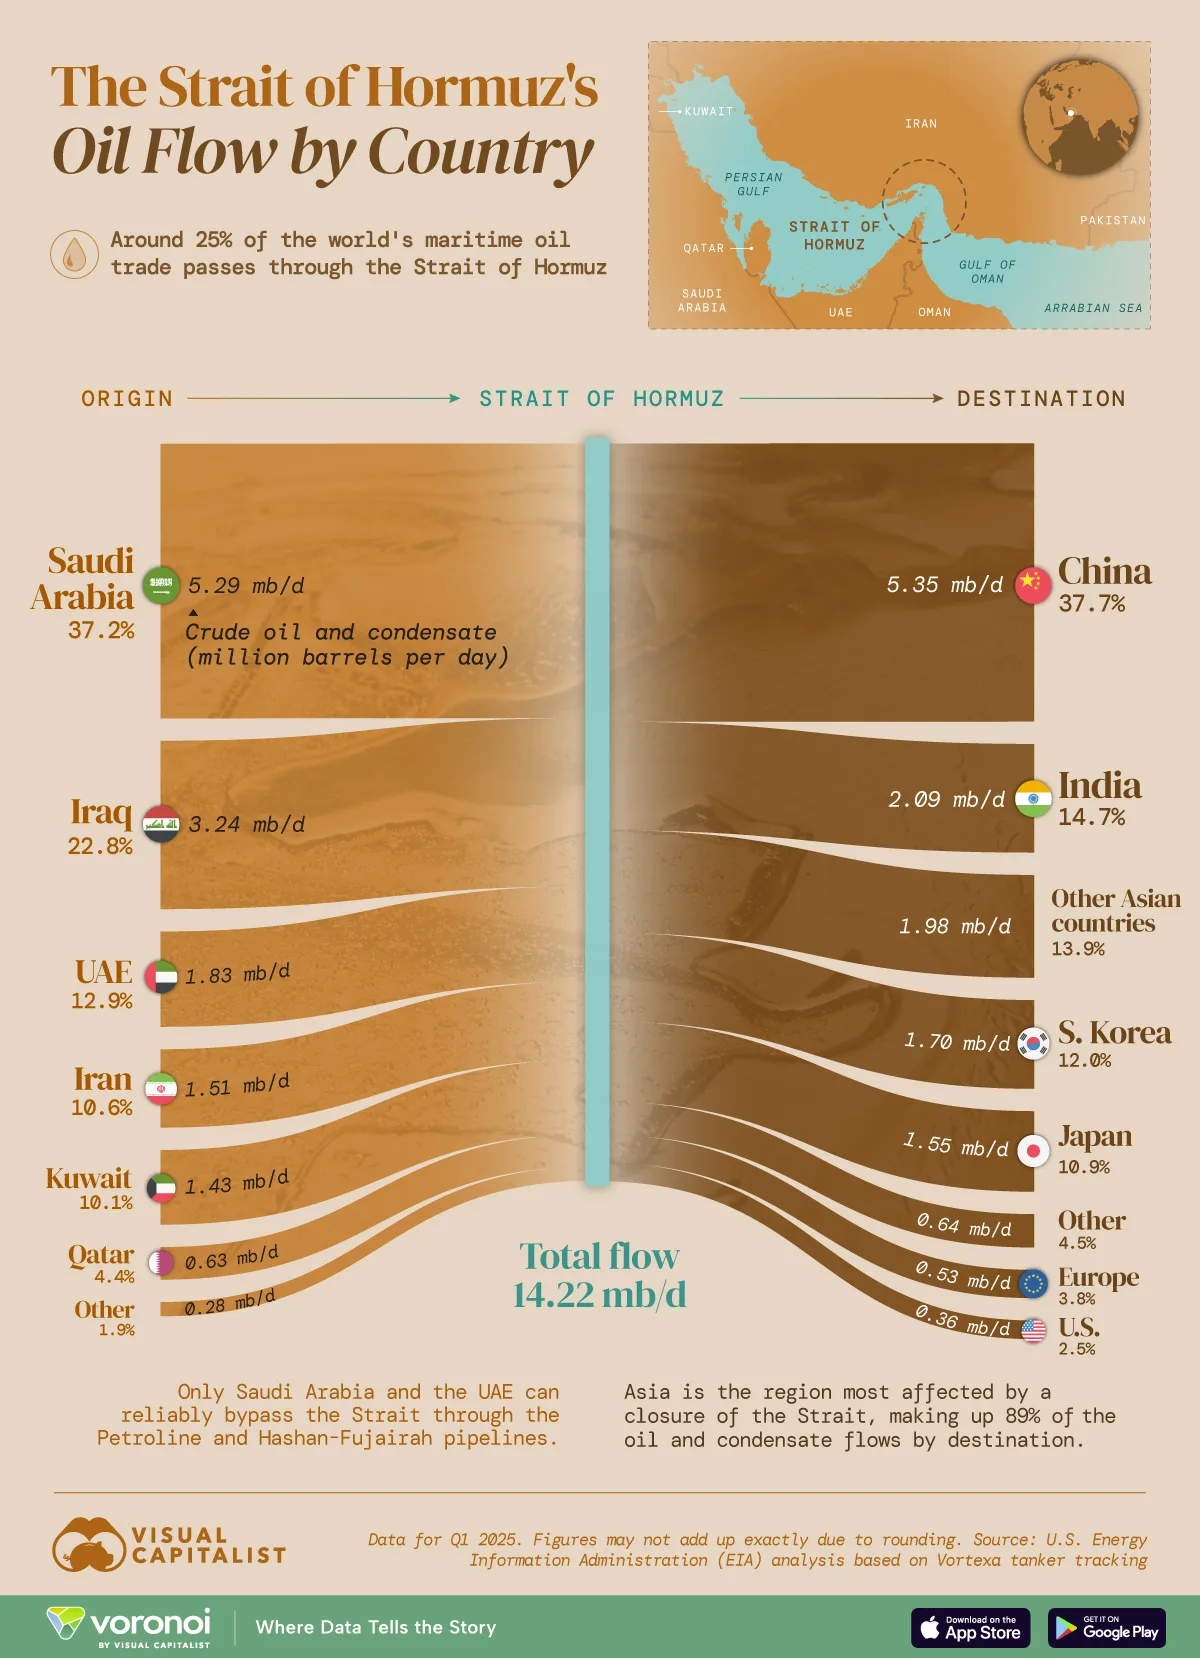
根據美國 EIA 數據(2025 年第一季),經荷姆茲海峽嘅原油同凝析油,去邊度?
| 進口方 | 佔海峽流量 | 備註 |
|---|---|---|
| 中國 | 37.7% | 單一最大買家,遠拋離第二位 |
| 印度 | 14.7% | 第二大 |
| 南韓 | 12.0% | 煉油出口大國,雙重受壓 |
| 日本 | 10.9% | 能源自給率極低 |
| 其他亞洲 | 13.9% | 包括台灣、東南亞 |
| 亞洲合計 | 89.2% | 接近九成 |
| 美國 | 2.5% | 頁岩革命後基本自給 |
供應端更加集中:沙特 37.2%、伊拉克 22.8%、阿聯酋 12.9%、伊朗 10.6%、科威特 10.1%——五個國家佔 93.6%。
呢個結構講緊咩?
荷姆茲海峽本質上係一條「中東 → 亞洲」嘅單向大動脈,美國只係擔遮嘅角色,唔係食價嗰個。
所以你會見到一個好違反直覺嘅局面:美國政治上最有動機去談判(通脹、油價、選民),但經濟上受傷最深嘅係中日韓印。
亞洲市場嘅反應亦都最誠實。8 月 18 日開市:日經 −1.66%、恒指 −0.72%、韓國 KOSPI −0.58%、上證 −0.39%。前一晚美股道指同標普各跌 0.5%、納指跌 0.3%——亞洲跌得明顯多過美國。
呢個唔係情緒,係結構。
香港嘅位置:三重曝險
香港唔產油,但喺呢件事上有三條曝險線,值得逐條睇清楚。
- 恒指嘅能源同航運權重。中海油、中石油、中石化三隻加埋,係恒指入面一個唔細嘅板塊;而中遠海能、東方海外呢類航運股會跟油運週期行。所以恒指喺油價上升期,未必係純輸家——內部係有對沖嘅。
- 航空同物流。國泰航空(0293.HK)嘅燃油成本佔營運開支通常喺兩成到三成之間,而航空煤油同柴油共用同一批餾分產能——柴油 crack 破頂,即係航空燃油亦同步捱貴。呢個係最直接嘅本地輸家。
- 電費同通脹傳導。香港發電以天然氣同煤為主,而 LNG 現貨價受海峽事件直接影響。呢條線嘅傳導最慢(受管制、有長約緩衝),但一旦傳到就最難逆轉。
換個角度理解:香港喺呢件事入面唔係「一面倒受害」,而係板塊之間會出現明顯分化。指數層面可能睇落唔太動,但底下嘅資金會由航空、物流、消費,流去能源同油運。
卡塔爾 LNG:比石油更冇得繞路嗰條線
石油仲有得諗辦法——沙特有東西向管道去紅海、阿聯酋有 Fujairah 管道繞出阿曼灣,雖然運力有限,但至少有 plan B。
LNG 冇。
卡塔爾係全球第二大 LNG 出口國,2025 年出口超過 1,120 億立方米。佢所有 LNG 出口百分之百要行荷姆茲海峽——冇管道、冇替代航線、零 plan B。
而呢啲氣去邊?2025 年經海峽出口嘅 LNG 入面,接近九成去亞洲,歐洲只佔一成出頭。印度佔卡塔爾 LNG 進口 42.6%(2024 年數字),中國佔 24%。
呢個係一條慢燃引信。石油市場可以靠 SPR 同 OPEC 增產去 buffer,但 LNG 係長約市場——買唔到就係買唔到,現貨市場一搶就爆price。歐洲上一次(2022 年)已經示範過一次乜嘢叫 LNG 現貨恐慌。
對亞洲嚟講,今個冬天先係真正嘅測試。
Fed 個死結:五次唔郁,三個人想加息
油同柴油貴,最終會撞落 Fed 張枱面。
7 月會議,聯儲局連續第五次維持利率喺 3.50%–3.75%。但今次唔同以往——有 3 位 FOMC 成員投反對票,佢哋想加息 25 點子。
睇返通脹數字:6 月 CPI 按年 +3.5%,核心 CPI(撇除食品同能源)+2.6%。
呢兩個數字之間差 0.9 個百分點,基本上就係能源。
央行傳統上望核心通脹,因為能源價格波動大、會自己回落。
但今次個 shock 唔喺加油站,喺柴油。而柴油係運輸成本——佢會經物流費用滲入食品、零售、建築、製造,即係滲入核心通脹嘅組成部分,只不過有 3 至 6 個月時滯。
所以「核心得 2.6%,冇事」呢個結論,可能只係數據仲未追到。
1970 年代嘅陰影,同今次唔同嘅地方
市場一講「油價衝擊 + 通脹」就即刻搬出 1970 年代滯脹。但要小心,兩件事嘅結構有幾個關鍵差異:
| 維度 | 1970 年代 | 2026 年 |
|---|---|---|
| 經濟能源密度 | 每單位 GDP 用油量極高 | 美國每單位 GDP 用油量比當年低超過一半 |
| 美國產量 | 淨進口大國,受制於人 | 頁岩革命後接近自給,只收 2.5% 海峽流量 |
| 工資機制 | 普遍有工資物價指數掛鈎條款 | 掛鈎機制大幅減少,第二輪效應弱好多 |
| 央行信譽 | Fed 未建立反通脹信譽 | 有 Volcker 之後四十年信譽,通脹預期較穩 |
| 衝擊性質 | 產油國主動禁運(供應消失) | 運輸同保險瓶頸(油仲喺度,只係行唔到) |
最後嗰行最重要:今次啲油冇消失,只係搬唔郁。呢個代表一旦保費同航運恢復,價格可以跌得好快——同 1970 年代嗰種「油真係唔賣畀你」係兩回事。
所以合理嘅 base case 唔係滯脹重臨,而係:一段時間嘅高運輸成本通脹,加上一個緩衝墊被抽薄咗嘅系統。前者係週期問題,後者係結構問題,而市場而家只 price 緊前者。
Fed 個 dilemma 好赤裸:
- 加息——壓唔到中東供應側嘅問題,只會壓死本身已經轉弱嘅就業市場(7 月非農減咗 2.3 萬份工)。
- 減息——喺 CPI 3.5% 而油價有上行風險嘅情況下,等於畀市場一個「Fed 放棄咗 2% 目標」嘅訊號。
- 唔郁——最安全,但每個月都被通脹數據拷問一次。
9 月會議會係第一個真正嘅測試。
投資角度:三個籃,同一張輸家名單
先講原則。呢類地緣事件最大嘅陷阱,係買咗個 headline,但個 headline 已經 price 咗入去。所以下面每個籃,我都標明佢已經走咗幾多——因為呢個先係判斷賠率嘅起點。
籃 A:油輪股——受惠最直接,但已經跑咗好遠
邏輯好簡單:船少、路長、風險高 = 運費升。VLCC 現貨運費近期報約每日 $12 萬,Suezmax 約 $14 萬,Aframax 約 $10 萬;2026 年至今 VLCC 平均約每日 $10 萬。
| 股票 | 代號 | 2026 年至今 | 特點 |
|---|---|---|---|
| Frontline | FRO(NYSE) | 約 +63% | 全球最大 VLCC 船隊之一,現貨曝險高 |
| Nordic American Tankers | NAT(NYSE) | 約 +63% | Suezmax 純現貨,槓桿最猛 |
| DHT Holdings | DHT(NYSE) | 約 +59% | 純 VLCC,曾約 53% 現貨曝險 |
| International Seaways | INSW(NYSE) | 年內顯著上升 | 船隊分散,原油+成品油 |
| 中遠海能 | 1138.HK | 跟油運週期 | 港股入口,A+H 兩地上市 |
油輪股係純週期股。佢哋而家嘅盈利建基於一個唔正常嘅市場狀態。
只要出現「阿曼—伊朗達成協議」呢類頭條,運費同保費可以喺幾日內急插,股價通常跌得比運費仲快(因為市場會提早 price 埋 normalisation)。
已經升咗 60% 之後入場,你係喺賭封鎖延長,唔係賭油輪行業長期價值。呢兩件事嘅賠率完全唔同。
籃 B:上游生產商——受惠但唔靠海峽
邏輯:油價高但唔使承擔海峽航運風險嘅生產商,賺價唔賺運。重點係資產位置。
- 美國頁岩/綜合油企:XOM、CVX、COP —— 產量喺美洲,行內陸管道,唔使過海峽,直接食高油價。
- 中海油(0883.HK):2026 年第一季淨產量 2.051 億桶油當量,按年 +8.6%,創紀錄。有分析員將目標價由 HK$23.52 上調至 HK$27.06。海上油田為主,對油價彈性大。
- 中石油(0857.HK):上游佔比高,油價敏感度高於中石化。
- ETF 分散:XLE(美國能源板塊)、XOP(勘探生產)——避免單一公司營運風險。
籃 C:煉油同成品油——今次真正嘅 sweet spot
如果真相 #2 成立(炸彈喺柴油唔喺原油),咁最直接嘅受惠者就係有煉油產能、又唔喺中東嘅公司。crack $102 就係佢哋嘅毛利。
- 美國純煉油商:VLO、MPC、PSX —— 美國墨西哥灣煉廠買相對平嘅 WTI($81.74),賣貴柴油,兩邊都賺。
- 中石化(0386.HK):中國最大煉化商,煉油利潤率會受惠,但要留意國內成品油定價機制有上限,傳導唔係一比一。
- 南韓煉油股:出口導向,但同時受高原油入貨成本夾擊,淨效果要逐間睇。
油輪股嘅升幅已經反映「封鎖」。但柴油 crack 破頂係上星期先發生嘅事,而餾分油庫存低到 1996 年水平係結構問題——就算海峽聽日重開,煉油產能同庫存都唔會即時補返。
換句話講:籃 A 賭嘅係「事件延長」,籃 C 賭嘅係「後遺症持續」。後者嘅時間框架長好多。
輸家名單(同樣重要)
| 板塊 | 代表 | 點解捱打 |
|---|---|---|
| 航空 | 國泰航空 0293.HK、AAL、DAL、UAL | 燃油佔成本 20–30%,而且係航空煤油——同柴油共用餾分產能 |
| 航運(非油輪) | 貨櫃、乾散貨 | 燃油成本升,但運價冇同步跟升 |
| 物流/速遞 | FDX、UPS、順豐 6936.HK | 柴油直接打落單位成本 |
| 日韓製造業 | 汽車、化工、鋼鐵 | 能源密集 + 依賴海峽入口 + 貨幣壓力 |
| 亞洲公用事業 | 天然氣發電為主嘅公司 | LNG 現貨價風險,而且加價受監管限制 |
| 消費/零售 | 廣泛 | 運輸成本傳導,毛利被夾 |
對沖角度:傳統上呢類地緣風險期,黃金同美元係避險工具;但今次要留意一個位——如果 Fed 因為通脹而傾向唔減息甚至加息,黃金嘅利率逆風會抵銷部分避險買盤。呢個唔係一個乾淨嘅 trade。
點樣追住呢件事:四個訊號
唔好靠新聞標題,標題永遠慢。呢四個數字先係實時嘅溫度計:
- Brent − WTI 價差。而家 $7.54。收窄到 $5 以下 = 航運風險真係降緊溫,油輪股同保費會一齊回落。闊到 $10 以上 = 情況惡化。
- 柴油 crack。而家 $102.20。呢個係通脹傳導嘅前置指標,佢跌返 $40–50 先叫正常化。
- 戰爭險保費率。而家 7.5–10% 船身價值。跌返 3% 以下 = 船會真係返嚟。呢個係最領先嘅指標,通常快過通行量數據。
- 海峽每日通行船數。而家單位數至十幾艘。要見到持續 50 艘以上,先叫實質重開。
總結一句:今次件事嘅核心唔係「油價會唔會爆上 $150」。
核心係——全世界最大嘅石油緩衝墊已經用咗一大截,而真正嘅痛點(柴油)係嗰個緩衝墊由頭到尾都覆蓋唔到嘅。
市場而家 price 緊「談判會成功」。如果成功,以上大部分交易都會即刻反轉;如果拖落去,個問題會由油價版,慢慢搬去通脹版、然後搬去 Fed 版。
睇住嗰四個數字,唔好睇住標題。
1. 事件風險雙向。阿曼—伊朗斡旋已進入深入階段,卡塔爾公開表態希望盡快重開。任何突破性協議都會令能源同航運股急挫。
2. 週期股高位風險。油輪股年內已升約 60%,估值反映緊非常態運費。均值回歸嘅速度通常好急。
3. 政策風險。美國能源部長已表示會同煉油商商討提高產量,亦可能出招壓成品油價格;政府干預會直接壓縮煉油商 crack 利潤。
4. 需求破壞。油價高企夠耐會自己殺需求——經濟放緩會由另一邊打擊能源股。
5. 數據時效。本文引用嘅價格為 2026 年 8 月 17–18 日數據,地緣事件變化極快,落任何決定前請自行核實最新報價。