417 比 3 通過「數據中心自己畀電費」,同一晚 Amazon 簽落最多 80 億美金嘅後備發電機供應協議
Generac 盤後最高升 45.6%、公用股 ETF 當日 0.00% —— AI 嘅電力錢正由電網搬入機房
重點摘要
- Ratepayer Protection Act 以 417 比 3 通過,但只要求州「考慮」
- Generac 首批交付 2027–2028 年合共 24 億美元
- Amazon 認股權證 1,693,745 股,行使價 $200.9266
- GNRC 盤後最高 $255.00,較正股收市高 45.6%
- 年初至今七隻電力設備股全部正回報,四隻獨立發電商全部負回報
2026 年 9 月 16 日,美國東岸一日之內發生咗三件事,分開睇每一件都係「AI 電力」新聞,合埋睇先發現佢哋其實係同一件事。
朝早,NVIDIA、Google 同一間叫 Emerald AI 嘅初創宣佈成立「AI 能源管理聯盟」(AEMA),NVIDIA 官方 blog 用咗一句好重嘅話:「管 AI 用電嘅規則,而家正喺度寫緊。」
下晝四點收市之後,Generac(GNRC)向證交會交咗一份 8-K:同 Amazon 簽長期供應協議,賣後備發電機畀 Amazon 嘅數據中心,2027 至 2028 年首批交付 24 億,而 Amazon 累計付款嘅計算上限係 80 億美元;Amazon 同時攞到一份認股權證,最多可以買 169 萬股 Generac。呢隻正股時段只升 0.05% 嘅股票,盤後 25 分鐘內由 176 蚊飆到最高 255 蚊,升幅 45.6%。
夜晚,眾議院以 417 票對 3 票通過《Ratepayer Protection Act》,傳媒標題一致:「數據中心要自己畀電網升級費,唔可以再攤畀街坊」。
大部分報道會分三段講呢三件事。呢篇文想講嘅係:三件事加埋,係 AI 產業喺同一日向電網講咗同一句話 —— 「我哋自己搞掂,你唔好加街坊電費。」而市場當日嘅反應,已經講咗邊個會因此賺錢、邊個嘅故事開始講唔落去。
9 月 16 日:一日三件事,按美東時間排返次序
先將 timeline 攤開,因為次序本身就係內容。以下時間全部係美國東岸時間,即係香港時間要加 12 個鐘(9 月 16 日晚至 9 月 17 日朝早)。
三件事分別嚟自三個世界:一個係晶片同雲端巨頭嘅遊說組織,一個係製造業公司嘅商業合約,一個係國會嘅立法。但佢哋有個共通點 —— 全部都係關於「邊個畀錢起電力基建」。而三個答案,都指向同一個方向。
417 比 3 嘅法案,最重要嗰句係「唔強制」
先講條法案,因為佢嘅標題最大聲,但實際內容最細。
法案全名 Ratepayer Protection Act,提案人係科羅拉多州共和黨眾議員 Gabe Evans 同佛羅里達州民主黨眾議員 Kathy Castor。Roll Call 對呢兩位嘅形容好直接:「各自政黨今年 11 月最危險嘅在任議員之二」。Cook Political Report 將 Evans 嘅選區列為「toss-up」。條法案有 35 個共和黨同 7 個民主黨聯署,7 月 21 日喺眾議院能源及商務委員會以 52 比 0 通過。
法案做嘅嘢,係修訂 1978 年嘅《公用事業監管政策法》(PURPA),要求各州公用事業監管機構「考慮」採納一套聯邦標準:大負載客戶(法案文本嘅定義:單一地點或園區尖峰用電需求 100 兆瓦或以上)要承擔為咗服務佢哋而新增嘅發電、輸電、配電升級成本,唔可以攤入普通用戶嘅電費。
Roll Call 原文:「the bill would not require states to adopt any final regulations」—— 法案唔會要求任何一個州採納任何最終規例。
PURPA 呢種「聯邦定標準、州政府考慮」嘅架構,1978 年開始用到而家,州政府「考慮」完之後話唔採納,係完全合法嘅。美聯社嘅寫法係「本質上係一個聯邦建議,同時保留各州監管電力市場嘅權力」。
換句話講:417 比 3 通過嘅,係一個建議。
國會山莊自己人點睇?參議院能源及天然資源委員會嘅民主黨首席議員 Martin Heinrich 話條法案「does nothing to meaningfully address the rising costs of AI data center development」。2020 至 2024 年做過聯邦能源監管委員會(FERC)委員嘅 Allison Clements 講得更技術性:「直接由呢條法案帶嚟嘅實際改變,係比較有限嘅。」
投贊成票嘅民主黨人,講法都唔客氣。德州眾議員 Veronica Escobar 對 NBC 講:「我會投贊成,但呢個真係最低限度。老實講,我哋做嘅淨係叫佢哋自己畀自己嘅電費,有啲可悲。」能源及商務委員會民主黨首席 Frank Pallone 喺議場話條法案「不完美」、「只係處理咗成幅拼圖嘅一細塊」。三張反對票(Summer Lee、Delia Ramirez、Rashida Tlaib)嘅理由唔係法案太辣,係太淡 —— Tlaib 主張全國暫停起數據中心。
咁點解仲要 417 比 3?答案唔喺能源政策,喺日曆。
| 民調 | 機構 / 時間 | 結果 |
|---|---|---|
| 反對自己社區起 AI 數據中心 | UMass Amherst,8 月下旬,n=1,000 | 65%(共和黨 52% / 獨立 71% / 民主黨 76%) |
| 反對自己社區起 AI 數據中心 | NBC News Decision Desk / SurveyMonkey | 接近 70%(45% 強烈反對) |
| 反對起 AI 數據中心 | 紐約時報,9 月 15 日公佈 | 61% |
| 對數據中心推高電價「極度 / 非常擔心」 | AP-NORC / 芝加哥大學 EPIC | 接近三分之二;57% 擔心水資源 |
四個唔同機構、四個唔同問法,得出嘅數字全部喺六成到七成之間,而且跨黨派。眾議院 9 月 16 日係中期選舉前最後一個表決日(11 月 3 日投票),呢條係本星期唯一一條排上議程嘅 AI 相關法案。特朗普總統一直力撐起數據中心,仲喺社交媒體話反對嘅社區「想變得落後同貧窮」;眾議院多數黨領袖 Scalise 喺議場舉嘅例子係路易斯安那州 Richland Parish 嘅數據中心令當地教師攞到最多 5 萬美元花紅。但搖擺區嘅議員要交功課,於是就有咗一條「冇強制力但全票通過」嘅法案。
從數據嚟睇,呢個民憤有個好有趣嘅特徵:佢唔係全國電費數字反映出嚟嘅。勞工統計局 9 月 11 日公佈嘅 8 月 CPI,電力項目按年升 3.8%,按月仲跌咗 0.2%;整體能源升 16.3% 主要係汽油(+27.4%)。即係話,全國平均電費通脹其實溫和,真正燒緊嘅係汽油。
咁點解六七成人反對數據中心?因為電費唔係全國平均嘅問題,係地區性同前瞻性嘅問題 —— 邊區有大型數據中心接入、邊區嘅電網升級成本就會擺上枱。選民反應嘅唔係已經發生嘅賬單,係佢哋預期會嚟嘅賬單。呢一點對之後理解 Amazon 同 AEMA 嘅行為好重要。
仲有一樣嘢要提:法案有部分內容,係將白宮嘅「Ratepayer Protection Pledge」寫入法律。呢份承諾書係自願性質,白宮話有超過 300 間公用事業、電力合作社同 hyperscaler 簽咗,內容係承諾自建或者自購電力供應。即係話,「自己搞掂電力」呢件事,行政部門早就叫業界簽紙承諾,國會而家做嘅係補一張冇牙嘅法律封面。真正嘅行動,喺市場度。
Amazon 嗰 80 億,買嘅唔只係發電機
國會講完,輪到市場。Generac 呢份 8-K 好短,但每一句都有嘢。我哋逐項拆。
| 項目 | 8-K 內容(2026 年 9 月 16 日,Item 1.01) |
|---|---|
| 簽約方 | Generac Holdings Inc. × Amazon.com, Inc.;認股權證發畀 Amazon.com NV Investment Holdings LLC(Amazon 全資附屬) |
| 供應協議 | 長期供應後備發電機畀 Amazon 數據中心;首批交付預計 2027 及 2028 年合共 24 億美元 |
| 認股權證數量 | 最多 1,693,745 股普通股 |
| 行使價 | $200.9266 / 股 |
| 即時生效 | 307,954 股簽約當日 vest |
| 其餘生效條件 | 按 Generac 及其全球附屬公司收到 Amazon 嘅累計 gross payments 分批 vest,上限 80 億美元 |
| 有效期 | 2033 年 9 月 16 日前,可以現金或 cashless 行使 |
| 其他條款 | 反攤薄調整、登記權(registration rights) |
先講最多人搞錯嘅一點:「80 億」唔係訂單金額,係認股權證 vest 嘅付款上限。8-K 寫明嘅交付金額係 2027 至 2028 年嘅 24 億;80 億係「如果 Amazon 累計畀夠 80 億,認股權證就會全部生效」嘅門檻。兩個數字指向同一件事,但性質唔同:24 億係已經傾好嘅貨,80 億係 Amazon 畀自己留嘅空間。
認股權證嘅設計,係將供應商變成「跟你贏」嘅人
Amazon 呢種玩法唔係第一次。2017 年同燃料電池公司 Plug Power(認股權證按 Amazon 累計付款 6 億美元分批生效)、2021 年同天然氣加氣站公司 Clean Energy Fuels(按累計購買燃料 5 億美元生效),Amazon 都係用同一套:我畀你大訂單,你畀我認股權證,我畀得愈多錢,我拎到嘅股權愈多。更早嘅 2016 年貨機租賃公司 ATSG 都有類似安排,不過嗰次係按租機數量同時間分批生效,機制略有唔同。
對 Amazon 嚟講,呢個係「買嘢送股權」:採購開支本身就要使,認股權證等於免費嘅期權。對供應商嚟講,呢個係「用未來股價換今日訂單」:如果訂單令股價升,Amazon 分一杯羹;如果訂單冇令股價升,認股權證變廢紙,Amazon 冇損失。
行使價 $200.93,較 9 月 16 日正股收市 $175.11 高 14.7%—— 即係簽約嗰刻係價外(out of the money)。但盤後升到 $233.75 之後,已經即刻變成價內。市場一晚之間幫 Amazon 將期權推入價內,呢個就係認股權證嘅魔力。
再計幾條數(以下全部係本文自己用 8-K 同 Q2 業績數字計嘅,唔係公司公佈嘅):
| 自算項目 | 數字 | 計法 |
|---|---|---|
| 認股權證佔現有股本 | 2.87%(發行後攤薄 2.79%;彭博報道寫「最多 2.6%」,應該係用咗唔同股數基準) | 1,693,745 ÷ 59,005,639 股(2026 年 6 月 30 日在外股數) |
| 市值:正股收市 | 約 103 億美元 | 59,005,639 × $175.11 |
| 市值:盤後 $233.75 | 約 138 億美元 | 59,005,639 × $233.75 |
| 一晚市值變化 | 約 +35 億美元 | 138 − 103 |
| 80 億上限對應 EBITDA | 約 11.7 億美元(多年攤分) | 80 億 × Q2 C&I 分部 adj. EBITDA margin 14.6% |
| Amazon 上限 vs Generac 自己嘅 DC backlog | 5.0 倍 | 80 億 ÷ 16 億(7 月 29 日公佈嘅數據中心 backlog) |
睇清楚中間嗰兩行。一份上限 80 億、目前確認 24 億嘅供應協議,令市值一晚升咗 35 億。如果用 C&I 分部嘅 EBITDA margin 去計,成單 80 億做足,累計 EBITDA 大約 11.7 億,而且係分好幾年。市場一晚俾嘅估值,係呢個累計利潤嘅三倍。呢個唔係話市場錯,而係話市場買嘅唔係呢張單本身,係「Generac 由今日開始係 hyperscaler 供應鏈嘅正式成員」呢個身份。
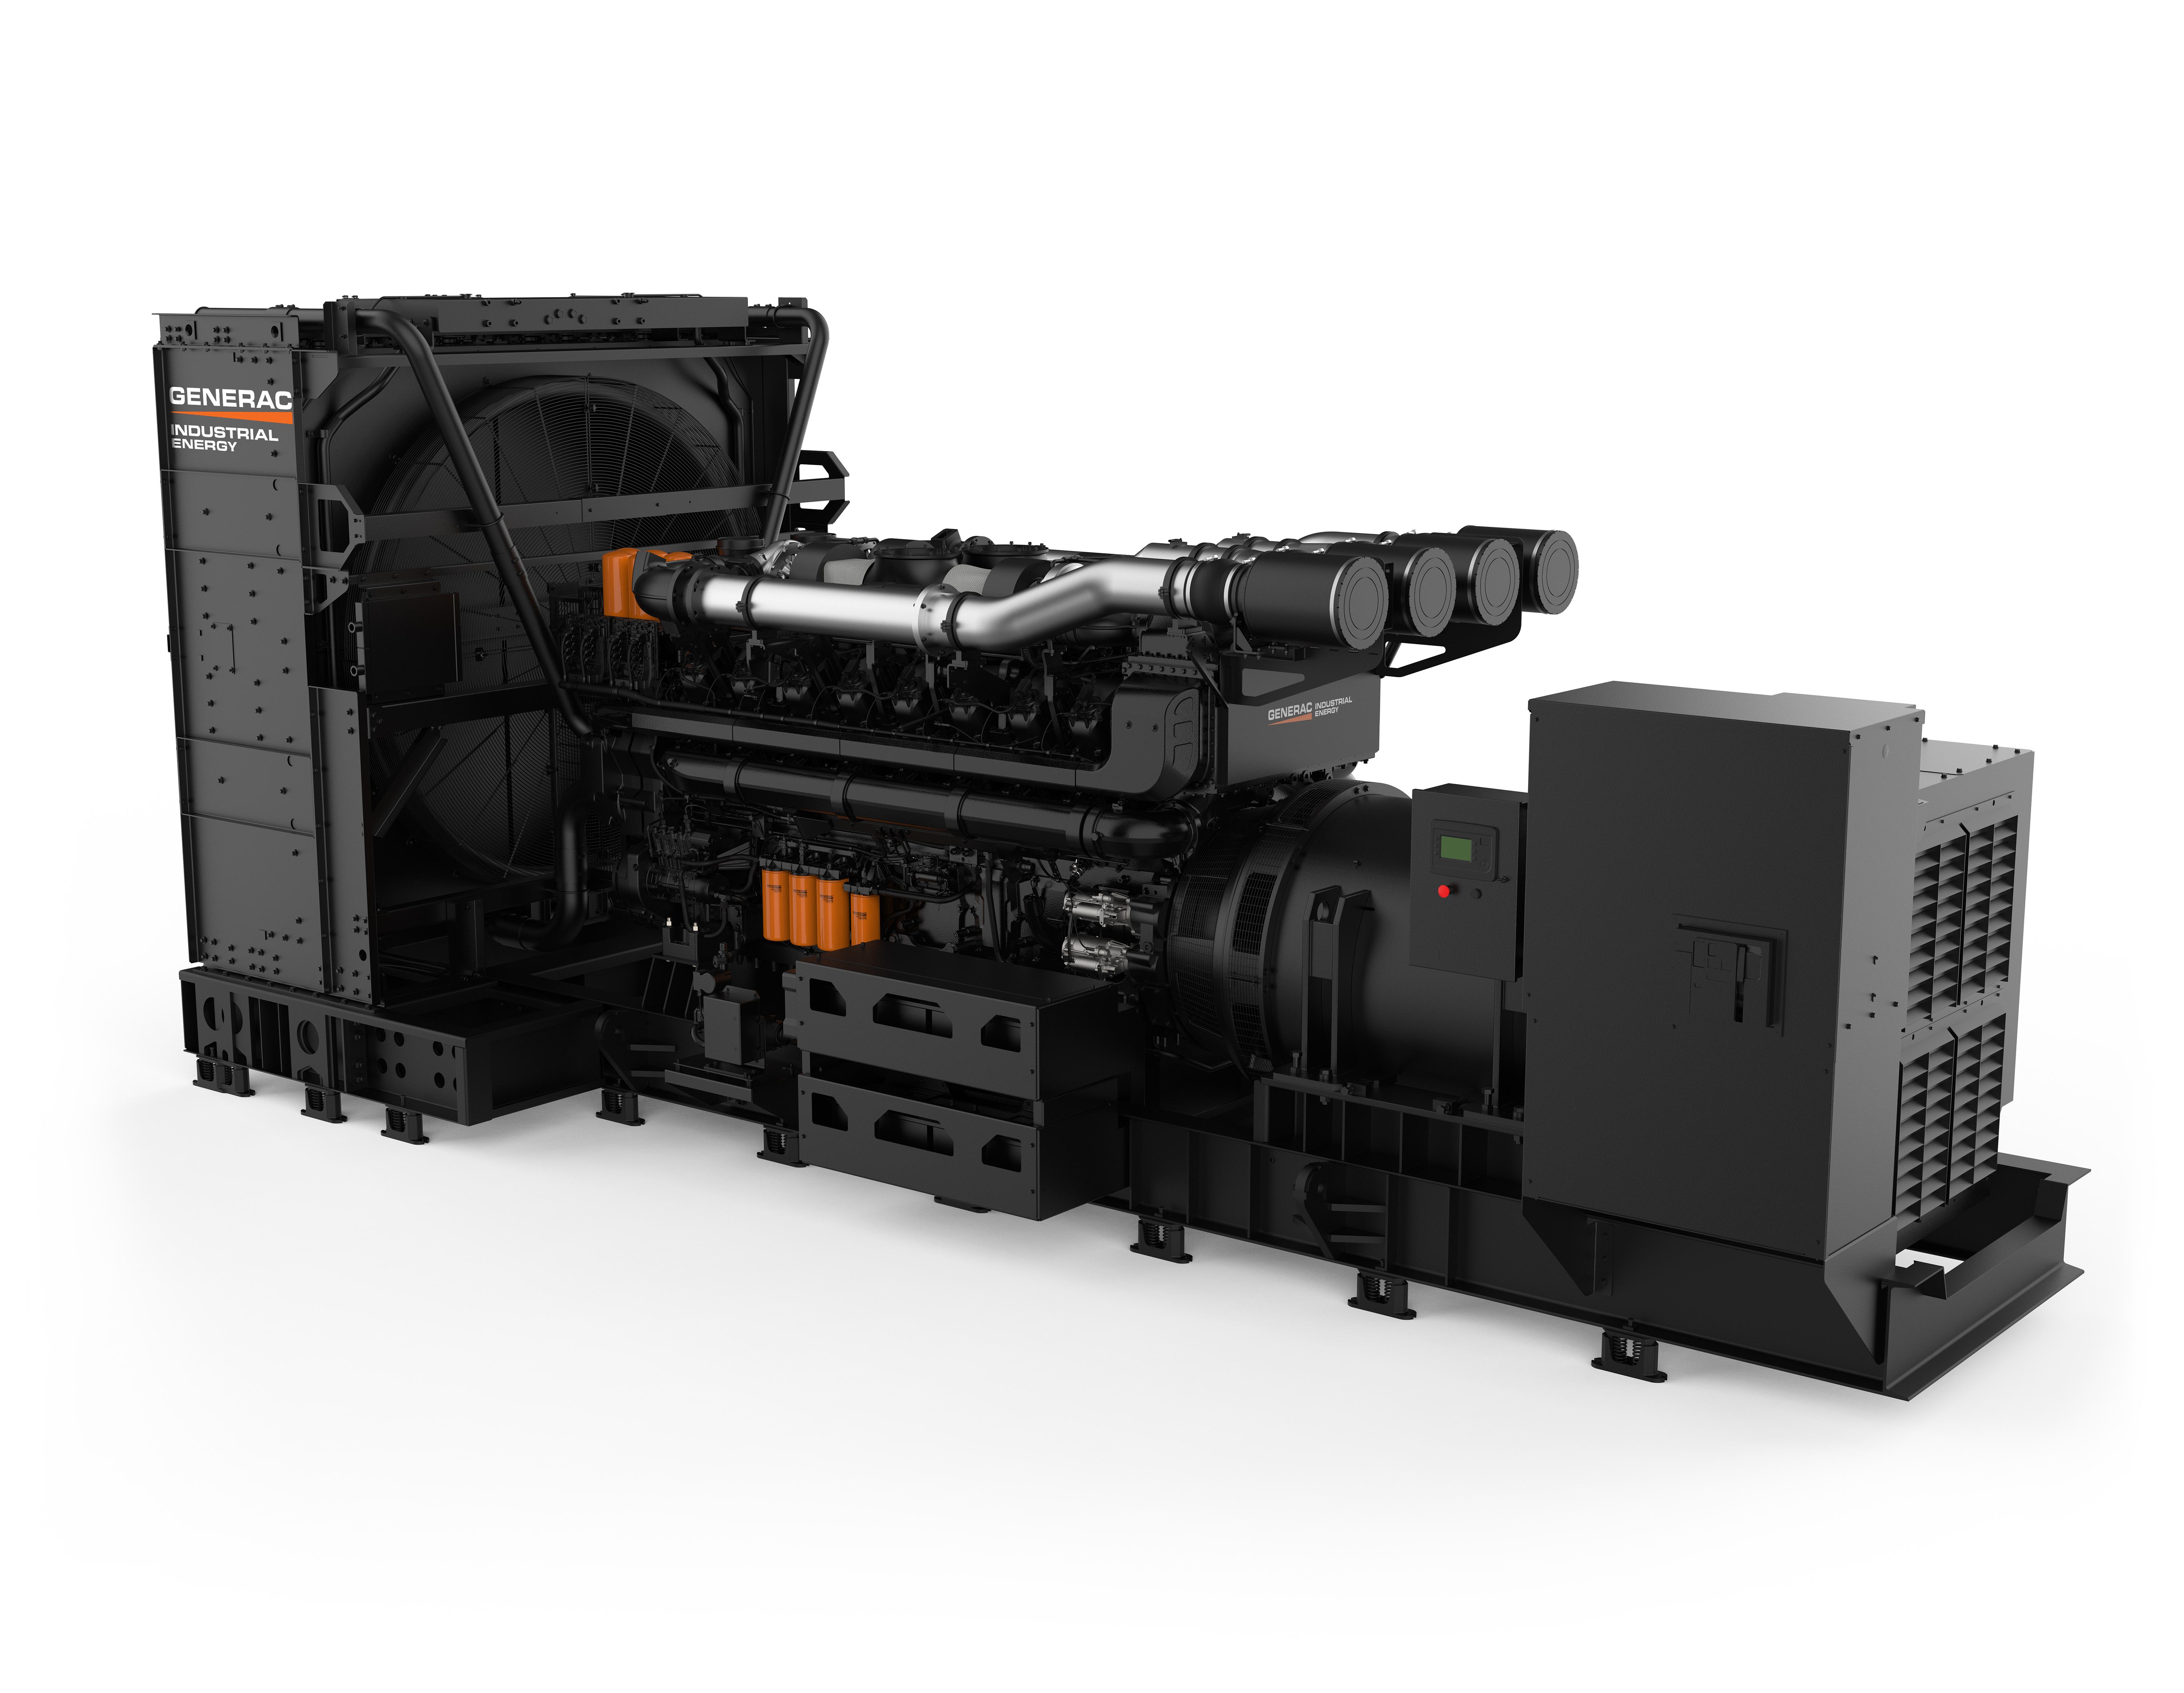
數據中心嘅後備發電機,傳統用途係停電時頂住 —— 買嚟放喺度、希望永遠唔使開。咁點解要落 24 億首批、80 億上限嘅單?
因為「後備」呢兩個字嘅意思正喺度改變。NVIDIA 嗰篇 AEMA 文章列出嘅彈性數據中心手段,其中一項就係「using paired generation」—— 配對發電。意思係當電網最緊張嗰幾個鐘,數據中心可以由電網「退落嚟」,用自己嘅發電機或者電池頂住,換取電網畀佢更快、更大嘅接入。
換句話講,後備發電機由「保險」變成「入場券」:你有幾多自備發電能力,決定你可以幾快接入電網、接入幾多。呢個就係 Amazon 嘅 80 億同 AEMA 嘅原則之間嘅關係。
Generac 嘅 8-K 冇講發電機嘅用途係後備定係配對發電,亦冇講燃料類型(柴油定天然氣)。「入場券」係本文根據 AEMA 原則同 Amazon 採購規模推論出嚟嘅框架,唔係 Amazon 或 Generac 公開講過嘅嘢。
另外,發電機唔係電網嘅替代品。就算 80 億全部做足,Amazon 嘅數據中心仍然要接入電網做主供電;自備發電係應付尖峰同事故,唔係脫網。
Generac 嘅轉身:由屋企後備機,到「第二個 hyperscale 客」
要明白點解市場咁興奮,要睇返 Generac 兩個月前嘅 Q2 業績(7 月 29 日公佈)。呢間公司喺美國散戶心目中,一直係「颶風季賣屋企後備發電機」嘅公司;業績新聞稿講嘅,已經係另一間公司。
住宅業務跌緊,工商業升 29%,而升幅入面最大嘅動力,新聞稿講得好白:數據中心。CEO Aaron Jagdfeld 喺新聞稿嘅原話係,數據中心產品 backlog「已經增加到大約 16 億美元,呢個數未計第二個 hyperscale 客戶嘅任何承諾量」。
呢句話要拆開睇。Generac 講嘅 hyperscale 客有兩個:
兩個年份對得上,但公司冇講明 Amazon 係咪嗰個「第二個 hyperscale 客」,DCD 6 月報道嗰單 global supply agreement 都係「undisclosed hyperscale data center firm」。本文只可以話:時間線同年份係吻合嘅,但呢個係推論,唔係公司確認。
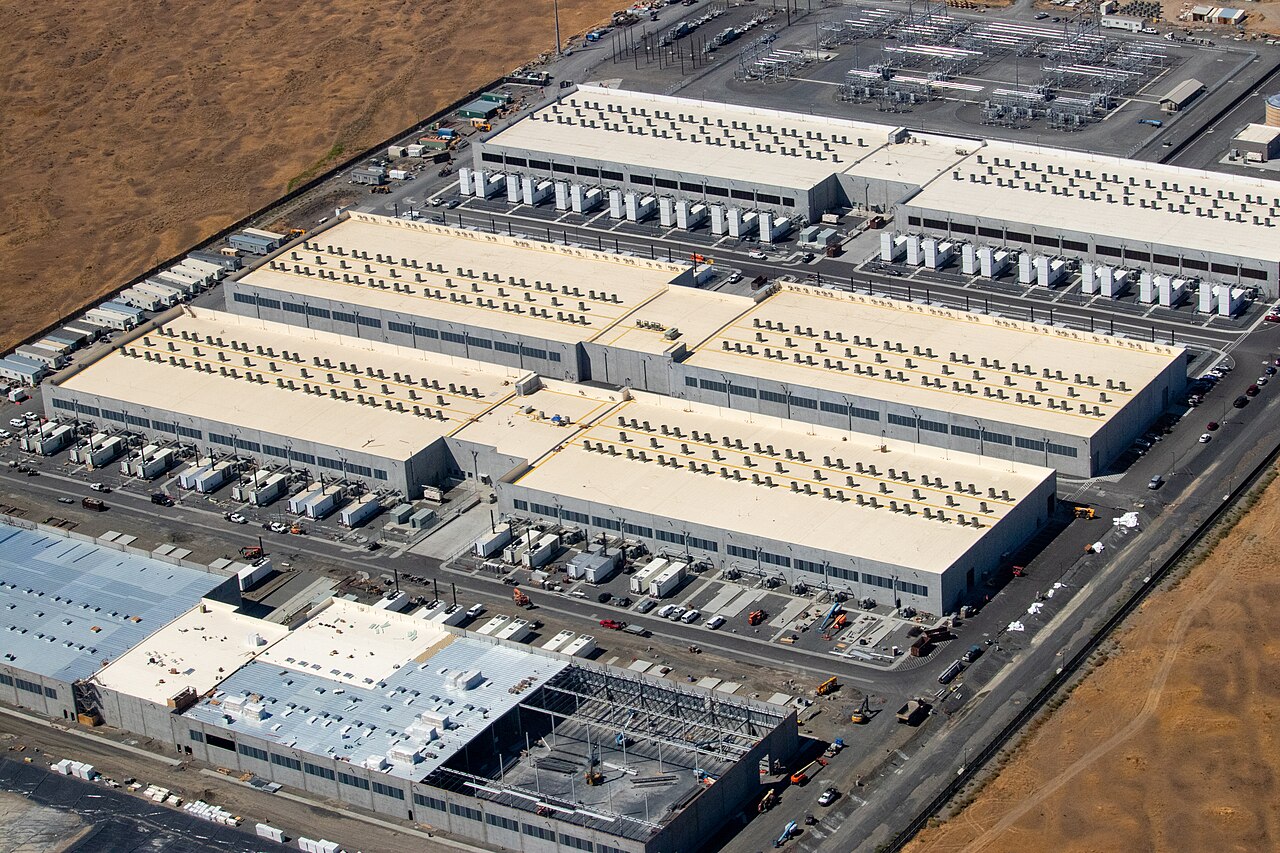
更值得留意嘅係規模。第一個客 2027 年承諾 7 億;而家 Amazon 兩年 24 億、上限 80 億。一張單就係現有數據中心 backlog 嘅五倍。Generac 為咗接呢種單,Q2 已經做咗兩件事:完成收購伊利諾伊州 East Peoria 嘅 Enercon(發電機外殼同開關設備),再買多一間 Belvidere 廠,新聞稿話係「顯著擴充大型兆瓦級發電機組裝產能」。DCD 早前報道,Generac 數據中心系列發電機由 2.25 至 3.25 兆瓦,完整包裝機組交貨期 50 至 60 星期。
呢度有一格 9 月 16 日正股時段嘅數據,值得記低:GNRC 當日開 177.16、高 179.51、低 173.25、收 175.11,成交 166 萬股,升 0.05%。但 Polygon 嘅全日成交量加權均價(VWAP)係 211.11,高過正股時段嘅全日高位 179.51。
VWAP 高過全日高位,只有一個可能:當日絕大部分成交量,發生喺盤後。即係話,呢單消息喺正股時段完全冇滲漏 —— 8-K 交咗之後先炒。對成日話「美股內幕交易好普遍」嘅人,呢個係一個反例。
Q2 新聞稿嘅風險段落有一句,平時冇人睇,今日要睇:「increase in contract risk related to terms with certain data center customers, including cancellation rights, delivery requirements, and potential liability exposure tied to our performance obligations or other claimed damages」。
即係話,數據中心客戶嘅合約有取消權、交付要求、同履約責任賠償。Amazon 呢份供應協議嘅取消條款冇公開;認股權證嘅 vest 機制(畀幾多錢先 vest 幾多)本身就係一種對沖 —— Amazon 唔使承諾買足 80 億,但買幾多就分幾多股權。風險係單邊嘅:Generac 擴產能係實,Amazon 落單係彈性。
另外 Q2 嘅 44.5% 毛利率入面,大約 6 個百分點嚟自一次性關稅退款(約 7,100 萬美元稅前),唔係經常性。
AEMA:NVIDIA 同 Google 想自己寫「AI 用電規則」
第三件事最靜,但可能最長遠。
AI Energy Management Alliance,簡稱 AEMA。創始成員三個:Emerald AI、Google、NVIDIA。Heatmap 同 Latitude Media 都指出,呢個唔係一個全新組織 —— 佢係 2014 年成立、後來幾乎停止運作嘅 Advanced Energy Management Alliance 改名重生,目的係承接舊組織喺能源部、FERC 同各州監管機構面前現成嘅監管地位同關係。由能源政策老手 Frank Lacey 出任負責人,會費由成員支付。
NVIDIA 官方 blog 列出嘅四條原則,每一條都係寫畀監管機構睇嘅:
- 接電之前先定義義務:ride-through(電網短暫擾動時唔可以斷開)、curtailment(需要時減少用電)、contingency response(緊急事故時嘅反應)。
- 標準化技術要求、表現指標同運作數據共享。
- 為肯作出「可信、可驗證」彈性承諾嘅客戶,開一條更快、按風險調整嘅接入通道。
- 按實際系統影響分攤接入成本 —— 包括計入避免咗嘅升級、改善咗嘅爬坡能力等「好處」。
第四條同眾議院條法案講嘅係同一件事,但角度相反。法案話:你要付你造成嘅升級成本。AEMA 話:我哋可以令嗰啲升級根本唔使發生,所以你哋計我哋成本嗰陣,要計埋我哋幫你慳咗幾多。
約翰霍普金斯大學對 PJM(覆蓋中大西洋同中西部嘅電網營運商)嘅分析,Heatmap 引述:「要求數據中心接受偶爾斷電,每年可以慳超過 150 億美元。」
Google 能源市場創新主管 Tyler Norris(佢喺杜克大學做研究員時嘅論文係成個「彈性負載」概念嘅起點)喺記者會講:「如果新負載可以喺一年入面一小部分時間 —— 尖峰期少過 100 個鐘 —— 減少由電網攞電,我哋可以喺現有美國電力系統加入幾十吉瓦嘅新負載。」
Emerald AI CEO Varun Sivaram 喺 Fortune 撰文:電網平均利用率只有 50%,「如果 AI 數據中心喺電網一年最差嗰幾個鐘肯彈性,美國可以喺現有電網釋放 100 吉瓦畀彈性數據中心」。Google 話自己現有公用事業合約入面已經有 1 吉瓦嘅需求彈性。
呢啲數字嘅邏輯好簡單:電網嘅成本大部分係為咗應付一年入面最熱同最冷嗰幾十個鐘 —— 前新澤西州公用事業委員會總法律顧問 Abraham Silverman 對 Heatmap 講,「就係嗰啲日子,你先需要多一條輸電線,或者起一條新嘅」。如果數據中心喺嗰幾十個鐘肯退場,新輸電線就唔使起,而唔使起嘅輸電線,就係唔會攤入街坊電費嘅成本。
AEMA 短期想做嘅嘢,Latitude Media 問到咗:主要係介入 FERC 6 月發出嘅 6 張「show cause orders」—— FERC 要求 ERCOT 以外嘅六個區域電網營運商解釋或者修改大負載接入規則(呢個源自能源部 2025 年 10 月嘅指示)。AEMA 想推嘅範本,係德州 ERCOT 正喺度做緊嘅 SB6 框架:彈性數據中心可以攞到更快、更大嘅接入。
而 AEMA 新聞稿嘅 18 個 launch partner 名單本身就係一張利益地圖:Anthropic(AI 實驗室)、Analog Devices(晶片)、National Grid、AES、RWE、Constellation、NRG(發電同公用事業)、Fluence、Voltus(儲能同需求響應)。發電商都入咗會。呢一點喺下一章睇板塊表現時會再講。
NVIDIA 嗰篇 blog 最值得記嘅唔係四條原則,係開頭同結尾兩句。開頭:「Power has become a defining constraint on the expansion of U.S. AI infrastructure.」—— 電力已經成為美國 AI 基建擴張嘅決定性限制。結尾:「The rules governing power for AI are being written now.」
賣晶片嘅公司,去搞一個電力遊說組織,呢個動作本身就係訊號。Latitude Media 講得好白:AEMA 要用成員嘅「合併企業影響力」去推監管改變。而 NVIDIA 嘅 blog 由「可持續發展主管」署名 —— 但內容講嘅唔係減碳,係接電速度。
三件事其實係一件事:電費賬單正由電網搬入機房
而家將三件事擺埋一齊:
| 眾議院法案 | Amazon × Generac | AEMA | |
|---|---|---|---|
| 講緊嘅係 | 邊個畀電網升級費 | 數據中心自備發電能力 | 點樣避免電網升級 |
| 答案 | 數據中心(建議,唔強制) | Amazon 自己買,80 億上限 | 數據中心自己彈性,換快接入 |
| 錢由邊度出 | 由用戶電費 → 數據中心 | 由 Amazon 資本開支 | 由避免嘅基建成本 |
| 受益者 | Ratepayer(理論上) | 設備商(Generac) | 接入排隊嘅 hyperscaler |
| 受影響者 | 公用事業嘅 rate base | 電網(少咗一部分尖峰需求) | 以「稀缺」定價嘅發電商 |
三行嘅共同點:AI 電力嘅成本,正由「攤畀所有用戶嘅公用事業賬單」,搬去「hyperscaler 自己嘅資本開支同營運彈性」。法案係政治上嘅宣示,Amazon 係商業上嘅執行,AEMA 係監管上嘅制度化。三個層面,同一個方向。
呢個方向,對三類公司嘅意義完全唔同
設備商(GE Vernova、Vertiv、Eaton、Quanta、Powell、Generac、Bloom Energy):無論成本由邊個出,發電機、燃料電池、變壓器、開關設備、冷卻系統都要有人買。Amazon 自備發電要買 Generac;電網升級要買 GE Vernova 嘅燃氣輪機同 Quanta 嘅施工;彈性數據中心要買 Fluence 嘅電池。成本轉移對設備商係中性偏好 —— 錢換咗個袋出,但一樣要使。
受監管公用事業(XLU 入面嗰啲):佢哋嘅商業模式係「投資 rate base,賺監管批准嘅回報」。如果數據中心自備發電、自己彈性,rate base 嘅增長故事就少咗一截。呢個未必即刻反映喺盈利,但會反映喺「AI 令公用事業變成增長股」呢個敘事度。
獨立發電商(Constellation、Vistra、NRG、Talen):過去兩年嘅故事係「電力稀缺,所以電價同 PPA 價格會升」。彈性負載嘅整個目的,就係削尖峰——而尖峰正正係稀缺定價最值錢嘅時候。Constellation 同 NRG 都係 AEMA 嘅 launch partner,可以理解為「打唔贏就加入」。
值得補一句:呢個方向唔係 9 月 16 日先出現。白宮嘅 Ratepayer Protection Pledge、FERC 6 月嘅 show cause orders、ERCOT 嘅 SB6、Generac 6 月簽第二個 hyperscale 客、Emerald AI 3 月攞 NVIDIA、Eaton、GE Vernova、Siemens 等投資嘅 2,500 萬融資 —— 全部係同一條線上嘅事件。9 月 16 日特別之處,係三件事喺同一日、由三個唔同機構,講出同一句話。
9 月 16 日板塊橫切面:設備升、發電商跌、公用股 0.00%
三件事入面兩件(AEMA 同眾議院表決)喺正股時段前後發生,Amazon 8-K 係收市後。所以 9 月 16 日嘅收市價反映嘅係 AEMA + 加息 + 法案預期,未計 Amazon 單。以下全部係 Polygon 日線收市,9 月 15 日收市對 9 月 16 日收市。
| 類別 | 股票 / ETF | 9 月 16 日變動 |
|---|---|---|
| 設備 · 電力硬件 | GE Vernova(GEV) | +4.79%(882.81 → 925.09) |
| 設備 · 燃料電池 | Bloom Energy(BE) | +4.11%(259.35 → 270.02) |
| 設備 · 開關設備 | Powell Industries(POWL) | +3.70%(171.37 → 177.71) |
| 設備 · 數據中心電力冷卻 | Vertiv(VRT) | +2.05%(234.61 → 239.41) |
| 設備 · 電氣 | Eaton(ETN) | +1.38%(392.40 → 397.80) |
| 設備 · 施工 | Quanta(PWR) | +0.97% |
| 設備 · 後備發電 | Generac(GNRC) | +0.05%(正股時段;盤後 +33.5%) |
| 發電商(AEMA 成員) | Talen(TLN) / NRG | +1.93% / +1.31% |
| 發電商(AEMA 成員) | Constellation(CEG) | −0.14% |
| 發電商 | Vistra(VST) | −0.81% |
| 核能概念 | OKLO / SMR / NNE | −1.00% / −1.54% / −0.89% |
| 公用事業 ETF | XLU | 0.00%(41.32 → 41.32) |
| Hyperscaler | Amazon(AMZN) / Microsoft(MSFT) | −0.99% / −1.37% |
| 大市 | SPY / QQQ / DIA | −0.44% / +0.03% / −1.15% |
要記住當日有加息呢層背景 —— 大市跌、道指跌 1.15%。喺呢個背景下,電力設備股全線跑贏大市 3 到 5 個百分點,而公用事業 ETF 一個仙都冇郁。發電商入面,AEMA 成員 Talen 同 NRG 升,Constellation 微跌,Vistra 跌;核能概念股全部跌。
單日數據有噪音,所以再睇年初至今。以下用 2025 年 12 月 31 日收市對 9 月 16 日收市,本文自己用 Polygon 數據計,唔係第三方嘅 YTD 數字:
| 類別 | 股票 / ETF | 2026 年初至今(至 9/16 收市) |
|---|---|---|
| 設備 | Bloom Energy(BE) | +210.8%(86.89 → 270.02) |
| 設備 | Powell(POWL) | +67.2% |
| 設備 | Vertiv(VRT) | +47.8% |
| 設備 | Quanta(PWR) | +46.7% |
| 設備 | GE Vernova(GEV) | +41.5% |
| 設備 | Generac(GNRC) | +28.4%(計盤後 233.75 則為 +71.4%) |
| 設備 | Eaton(ETN) | +24.9% |
| 發電商 | Vistra(VST) | −13.0%(161.33 → 140.39) |
| 發電商 | Talen(TLN) | −23.3% |
| 發電商 | Constellation(CEG) | −26.5%(353.27 → 259.53) |
| 發電商 | NRG | −32.6% |
| 公用事業 ETF | XLU | −3.2% |
| 大市 | SPY / QQQ | +10.6% / +14.7% |
呢張表係成篇文最重要嘅一張。七隻設備股全部正回報,最差都有 +24.9%;四隻獨立發電商全部負回報,最好都係 −13.0%;公用事業 ETF 喺大市升一成嘅年份跌 3.2%。「AI 電力」呢個主題今年冇死,但主題入面嘅贏家同輸家,已經完全分開咗。
從數據嚟睇,市場今年講嘅故事同 2024 至 2025 年唔同。嗰兩年嘅故事係「電力稀缺,發電商係收租佬」——Constellation、Vistra 係 AI 概念股入面升得最勁嘅一批。2026 年嘅故事變咗:稀缺會被解決 —— 用自備發電、用彈性、用新設備 —— 而解決稀缺嘅人先係贏家。
9 月 16 日三件事,全部係「解決稀缺」嗰邊嘅事件。而且要留意,加息背景對公用事業同發電商呢啲高負債、長久期嘅資產本身就係逆風(前兩篇文講嘅 10 年債息 5.00%),所以呢個分化唔淨係 AI 敘事,亦有折現率嘅成分。兩個因素同一個方向。
三個籃、一個香港角度、同一句提醒
以下唔係買賣建議,係將上面嘅分析對應返去可以追蹤嘅標的,方便讀者自己做研究。
籃 A:電力設備 —— 成本轉移嘅直接受益者
邏輯:無論電費由邊個畀,設備都要買。GE Vernova(GEV)燃氣輪機同電網設備;Vertiv(VRT)數據中心電力同冷卻;Eaton(ETN)電氣設備;Quanta(PWR)電網施工;Powell(POWL)開關設備;Generac(GNRC)後備發電;Bloom Energy(BE)燃料電池現場發電。ETF 方面,First Trust 嘅 GRID(智能電網)同 Global X 嘅 PAVE(美國基建)都有相關持倉。要注意呢個籃今年已經升咗好多,BE 三倍、POWL 六成七,估值唔平。
籃 B:獨立發電商 —— 需要重新檢視嘅故事
Constellation(CEG)、Vistra(VST)、NRG、Talen(TLN)。今年全部負回報,而 9 月 16 日三件事對佢哋嘅「稀缺定價」故事係額外壓力。但要公道講:佢哋有現成嘅發電資產,而且 Constellation 同 NRG 已經加入 AEMA,即係佢哋自己都轉軚去「彈性」嗰邊。跌咗二三成之後,呢個籃係「故事變壞」定「價錢變平」,係一個開放問題。
籃 C:Hyperscaler 本身
Amazon 9 月 16 日跌 0.99%、Microsoft 跌 1.37%。自備電力基建係資本開支,市場對 hyperscaler 資本開支嘅容忍度今年已經反覆考驗過(9 月 15 日嗰篇「叫停 AI」講嘅就係呢件事)。Generac 嘅 80 億,對 Generac 係改變公司嘅數字;對 Amazon 年度資本開支嚟講,係幾個百分點。
香港嘅電力制度同美國完全唔同 —— 兩電(中電 0002、港燈 2638)喺《管制計劃協議》下,准許回報係固定資產平均淨值嘅 8%(現行協議至 2033 年)。即係話,香港嘅電力公司係「投資愈多、賺愈多」嘅受監管 rate base 模式,同美國受監管公用事業一樣。
如果香港數據中心(例如新意網 1686 呢類營運商)嘅擴張帶動兩電基建投資,喺管制計劃下呢啲投資係計入准許回報基礎嘅;而「大負載客戶自己承擔升級費」呢種美國式討論,香港暫時未見。呢個唔係話邊個制度好,係提醒讀者:「數據中心自己畀電費」呢個故事,搬去唔同市場會有唔同結局。
公開研究機構嘅共識:規模係真,但速度同分配未定
國際能源署(IEA)去年估計,美國數據中心用電到本年代末可能較 2024 年水平翻超過一倍;CBS 引述麥肯錫估計,數據中心到 2030 年可能佔美國電力需求超過 10%。呢啲係「規模」嘅共識。但「邊個畀錢」同「電網要唔要真係升級咁多」,正正係 9 月 16 日三件事爭緊嘅嘢 —— 約翰霍普金斯大學嘅 PJM 分析話彈性可以每年慳 150 億,Norris 話 100 個鐘嘅彈性可以放出幾十吉瓦。如果呢啲估算係啱嘅,「電力稀缺」嘅程度會細過過去兩年市場定價嘅程度。
1. 法案死喺參議院。參議院版本由 Jon Husted(俄亥俄州共和黨)提出,但參議院自己有一批數據中心法案,一條都未郁;而且參議院只留喺華盛頓幾個星期。就算法案唔過,「數據中心自己畀」嘅方向都已經喺市場度執行緊,但法案冇咗會影響敘事。
2. Amazon 嘅單有取消權。Generac 自己寫明數據中心合約有 cancellation rights;80 億係上限唔係承諾。盤後升 33% 至 45% 嘅價位,計入嘅係上限,唔係 24 億。
3. 盤後價未必企得住。本文引用嘅 GNRC 盤後價(最高 255.00、最後 233.75)係 9 月 16 日盤後五分鐘棒,正股時段嘅定價要等 9 月 17 日開市先知。歷史上大量盤後爆升,開市後會回吐一部分。
4. AEMA 係遊說組織,唔係法規。四條原則要經 FERC、各州公用事業委員會、電網營運商採納先有效力。Latitude Media 亦指出,彈性完全解決唔到社區反對數據中心嘅其他原因:用水、土地、噪音、稅務優惠。
5. 加息環境。聯儲局 9 月 16 日加息,10 年債息 5.00%。設備商今年估值已經高,高估值股票對折現率同樣敏感,唔係只有公用事業先受影響。
6. 「第二個 hyperscale 客 = Amazon」係推論。公司冇確認。如果 Amazon 係第三個客,咁 Generac 嘅 backlog 故事仲要大;如果係第二個,咁 6 月嘅消息其實已經包含咗部分今日嘅消息。
7. 電力 CPI 只升 3.8%。如果全國電費通脹持續溫和,「數據中心推高電費」嘅政治能量可能喺中期選舉之後迅速消退,相關立法動力亦會跟住減弱。
同一日、三個機構、同一句話
9 月 16 日發生嘅唔係三單新聞,係一個轉向嘅三個切面。
眾議院用 417 比 3 通過一條唔強制嘅法案,話畀選民聽:數據中心應該自己畀電費。Amazon 用一份首批 24 億、認股權證按付款計到 80 億嘅供應協議,話畀市場聽:我會自己買發電機。NVIDIA 同 Google 用一個由 2014 年舊組織改名重生嘅聯盟,話畀監管機構聽:我哋想自己寫 AI 用電嘅規則,而且我哋會用「彈性」令你哋唔使起咁多新輸電線。
市場嘅回應係:設備股當日跑贏大市 3 到 5 個百分點,GNRC 盤後升三至四成,公用事業 ETF 0.00%,獨立發電商年初至今全線負回報。AI 電力嘅錢冇少到,只係由電網嘅賬單,搬入咗機房嘅資本開支。而喺呢個搬遷過程入面,賣設備嘅人收到嘅係現金,賣稀缺嘅人收到嘅係一個開放問題。
下一個要睇嘅日期:9 月 17 日 GNRC 開市點定價、參議院會唔會排 Husted 版本、FERC 幾時回應六張 show cause orders。三件事嘅下一章,會由呢三個地方開始。