AI 收入爆 221%、2028 年睇 $2,300 億
Broadcom 盤後 4 分鐘插 6.8%,今年淨升 6% 跑輸 SOXX 60 個百分點嘅真正原因
重點摘要
- Q3 收入 $296 億升 86%,AI 半導體收入 $167 億升 221%
- AI 收入路線圖:2027 財年約 $1,150 億、2028 財年約 $2,300 億
- non-GAAP 毛利率由一年前 78% 跌至 Q3 75%,Q4 指引約 73%
- 年初至今 AVGO 升 6.1%,SOXX 升 66.5%
- XPV 融資平台第一期 $350 億,最大敞口約 $290 億
9 月 2 日美股收市後,Broadcom(AVGO)交出一份數字上幾乎冇得彈嘅財報:收入 $296 億、按年 +86%;AI 半導體收入 $167 億、按年 +221%、按季 +54%;non-GAAP 經營利潤率 68% 破紀錄;自由現金流 $137 億,等於收入嘅 46%。CEO Hock Tan(陳福陽)仲直接畀咗一張到 2028 年嘅路線圖:AI 收入 2026 財年 $580 億 → 2027 財年約 $1,150 億 → 2028 財年約 $2,300 億,兩年翻兩番,而且「2028 財年 EPS 超過 $30」。
結果呢?盤後 4 分鐘,股價由 $367 插到 $342,跌 6.8%。之後 Hock Tan 喺電話會議講完 $2,300 億同 EPS $30,股價又彈上 $379.7,即係反轉升 3.4%。到晚上 8 點盤後收官,$364,跌 0.8%。一個晚上,低位到高位波幅 11%,最後大致打和。
更大嘅畫面係:呢隻股今年淨升 6.1%。同期費城半導體 ETF(SOXX)升 66.5%,Marvell 升 143%,Micron 升 235%,連英偉達都有 20%。一間 AI 收入三倍增長、拎住 $1.8 萬億市值嘅公司,今年跑輸自己個板塊 60 個百分點。從數據嚟睇,市場唔係唔信 Broadcom 有生意,而係唔肯畀錢買呢種生意。點解?呢篇文拆三張底牌。
盤後 4 分鐘嘅過山車:數字全拆解
先睇份數。Broadcom 第三財季(截至 2026 年 8 月 2 日)收入 $295.9 億,高過 LSEG 市場預期嘅 $293.6 億;non-GAAP EPS $3.32,預期 $3.24;AI 半導體收入 $167 億,比 StreetAccount 預期嘅 $152 億高出成 $15 億。呢個唔係「僅僅打敗預期」,係 AI 嗰截大幅超標。
再睇結構。半導體業務收入 $208 億、按年 +127%,佔總收入 70%;AI 已經佔總收入 56%(上季 49%)。入面自家設計嘅 XPU(客製化 AI 加速器)出貨量按年增加超過 3.5 倍,佔 AI 收入 73%;AI 網絡(Tomahawk 交換器、光學互連)收入按年增加超過 2.5 倍。基建軟件(即 VMware 嗰截)收入 $88 億、+29%,ARR +15%,經營利潤率 84%。
指引先係市場真正睇嘅嘢。第四財季收入指引約 $348 億(按年 +93%),LSEG 預期 $350.3 億 — 差 $2.3 億,即係 0.7%。AI 半導體收入指引 $217 億(+236%),高過 Visible Alpha 預期嘅 $213.3 億。全年 AI 收入由上季講嘅 $560 億上調到 $580 億。
然後係 Hock Tan 嗰段最重要嘅話:2027 財年 AI 收入「已經鎖定供應」約 $1,150 億,需求其實高過呢個數;2028 財年「有清楚視野」再翻一倍到約 $2,300 億,供應同樣鎖定。兩年加埋約 $3,500 億 AI 晶片。佢仲加一句:「我哋非常有把握喺 2028 財年 EPS 超過 $30。」LSEG 對 2028 財年嘅共識係 $25.86,即係管理層畀嘅數比市場高 16%。
其餘幾個數亦值得記低。非 AI 半導體收入 $42 億、按年 +5%、按季持平,即係 Broadcom 舊有嘅寬頻、儲存、無線業務基本上停止增長,成間公司嘅增長引擎得一個。基建軟件 $87.5 億,輕微低過 StreetAccount 預期嘅 $88.2 億,但經營利潤率 84%、按年升 650 個基點,VMware 嗰單收購嘅提價策略仲喺度發揮緊。資產負債表方面,季末現金 $240 億(上季 $196 億),Q3 還咗 $56 億長期債,季後再還 $15 億優先票據;Q3 冇回購(首九個月回購 $84.5 億),派息 $31 億。Q4 資本開支指引 $14 億,係 Q3($5.3 億)嘅 2.6 倍,主要投喺半導體產能。另外 CNBC 提到,Apple 季內表示會增加同 Broadcom 喺美國本土晶片生產嘅合作 — 呢個對非 AI 業務係一個潛在補充,但金額未披露。
咁點解會先插 6.8%?睇返時序就明白。收市後財報一出街,市場首先睇到嘅係「Q4 收入指引 $348 億低過預期 $350 億」同「Q4 毛利率指引 73%」— 路透即時嘅標題係「Broadcom 季度收入預測低過預期,反映客製晶片競爭加劇」。4 點 15 分嗰支 5 分鐘 K 線,低位 $342.2,成交 159 萬股。5 點電話會議開始,Hock Tan 逐個客講 2027、2028 年嘅 GW 部署,講到 $2,300 億同 EPS $30,5 點 24 分見到盤後高位 $379.7。之後慢慢回落,7 點 55 分 $364.2。
一晚之內先插 6.8% 再彈 3.4%,講緊嘅係兩批人用兩套邏輯:睇季度指引嘅人見到 $348 億對 $350 億、毛利率 78% 跌到 73%,先沽為敬;睇長期路線圖嘅人見到 $2,300 億同 EPS $30,覺得 12 倍市盈率買一間兩年翻兩番嘅公司係平。最後打和,代表市場暫時冇結論。而今年至今 +6% 對板塊 +66%,就係市場過去八個月嘅結論。
第三次「爆數冧市」:由 12 月到 9 月嘅同一個劇本
呢個唔係第一次。我哋睇返個 timeline,Broadcom 過去四份財報,有三份係「數字破紀錄、股價即刻插」— 9 月呢次係盤後先插 6.8% 再收窄。
換個角度理解:6 月市場嬲嘅係「Q3 AI 得 $160 億」;三個月後交出 $167 億,仲要係 +54% 按季增長,市場照樣唔肯追。因為由 6 月 2 日收市高位 $481.57 計,股價而家仍然低 23.7%;52 週高位 $495 係 6 月 3 日財報公佈當日日內見嘅。即係話,過去三個月,Broadcom 做嘅嘢全部都好過佢自己講嘅,但估值冇修復。
| 股票 / ETF | 2025/12/31 收市 | 2026/9/2 收市 | 年初至今 | 距 2026 年收市高位 |
|---|---|---|---|---|
| Broadcom(AVGO) | $346.10 | $367.24 | +6.1% | −23.7%(6/2 $481.57) |
| Nvidia(NVDA) | $186.50 | $224.41 | +20.3% | −4.8% |
| Marvell(MRVL) | $84.98 | $206.48 | +143.0% | −34.7% |
| Micron(MU) | $285.41 | $956.08 | +235.0% | −21.2% |
| AMD | $214.16 | $457.06 | +113.4% | −21.3% |
| TSMC ADR(TSM) | $303.89 | $415.50 | +36.7% | −13.0% |
| SOXX(費城半導體 ETF) | $301.15 | $501.44 | +66.5% | −23.4% |
| S&P 500(SPY) | $681.92 | $765.16 | +12.2% | −1.6% |
留意最後一欄:SOXX 自己都由 6 月 22 日高位跌咗 23.4%,即係整個半導體板塊夏天都經歷過一次大調整。Broadcom 嘅問題唔係「跌得多過人」,而係「升嘅時候冇跟到」:板塊年初至今 +66%,佢得 +6%;板塊跌 23%,佢一樣跌 24%。上落都輸,就係市場對呢隻股嘅取態。
對照一下英偉達:8 月 26 日英偉達 Q2 財報,第二日股價 +8.7%。同一個市場、同一個星期、同樣係 AI 晶片龍頭、同樣係破紀錄嘅數,一隻升 8.7%,一隻盤後先插 6.8%。市場唔係唔識獎勵 AI 財報,係對兩間公司嘅收入質素有唔同評價。要明白呢個評價點嚟,要睇返 2026 年 Broadcom 身邊發生過嘅八件事:
睇完呢八件事,Broadcom 今年嘅股價走勢就唔難理解:每一單好消息,都有一單「客戶另有選擇」嘅消息跟住。Google 簽長約,然後 Google 又簽 Marvell;OpenAI 用 Jalapeño,然後 OpenAI 嗰個 8GW 級嘅新園區畀英偉達獨家;Anthropic 成為最大客,然後原來 Anthropic 要靠 Broadcom 安排融資先買得起。呢個就係下面三張底牌嘅來源。
六個客、四個大 — 但塊晶片係邊個話事?
Hock Tan 喺電話會議度講得好清楚:Broadcom 有六個 XPU 客戶,「其中四個會非常巨大」— Google、Anthropic、OpenAI、Meta(另外兩個未公開)。佢逐個講咗部署計劃:
- Google:4 月簽咗長期協議(配套嘅網絡零件供應保證協議去到 2031 年),Broadcom「未來幾年每年交付數以百億美元計嘅 TPU」。Q3 已經開始生產出貨下一代 TPU v8i,Hock Tan 話性能「唔輸 Vera Rubin GPU」。
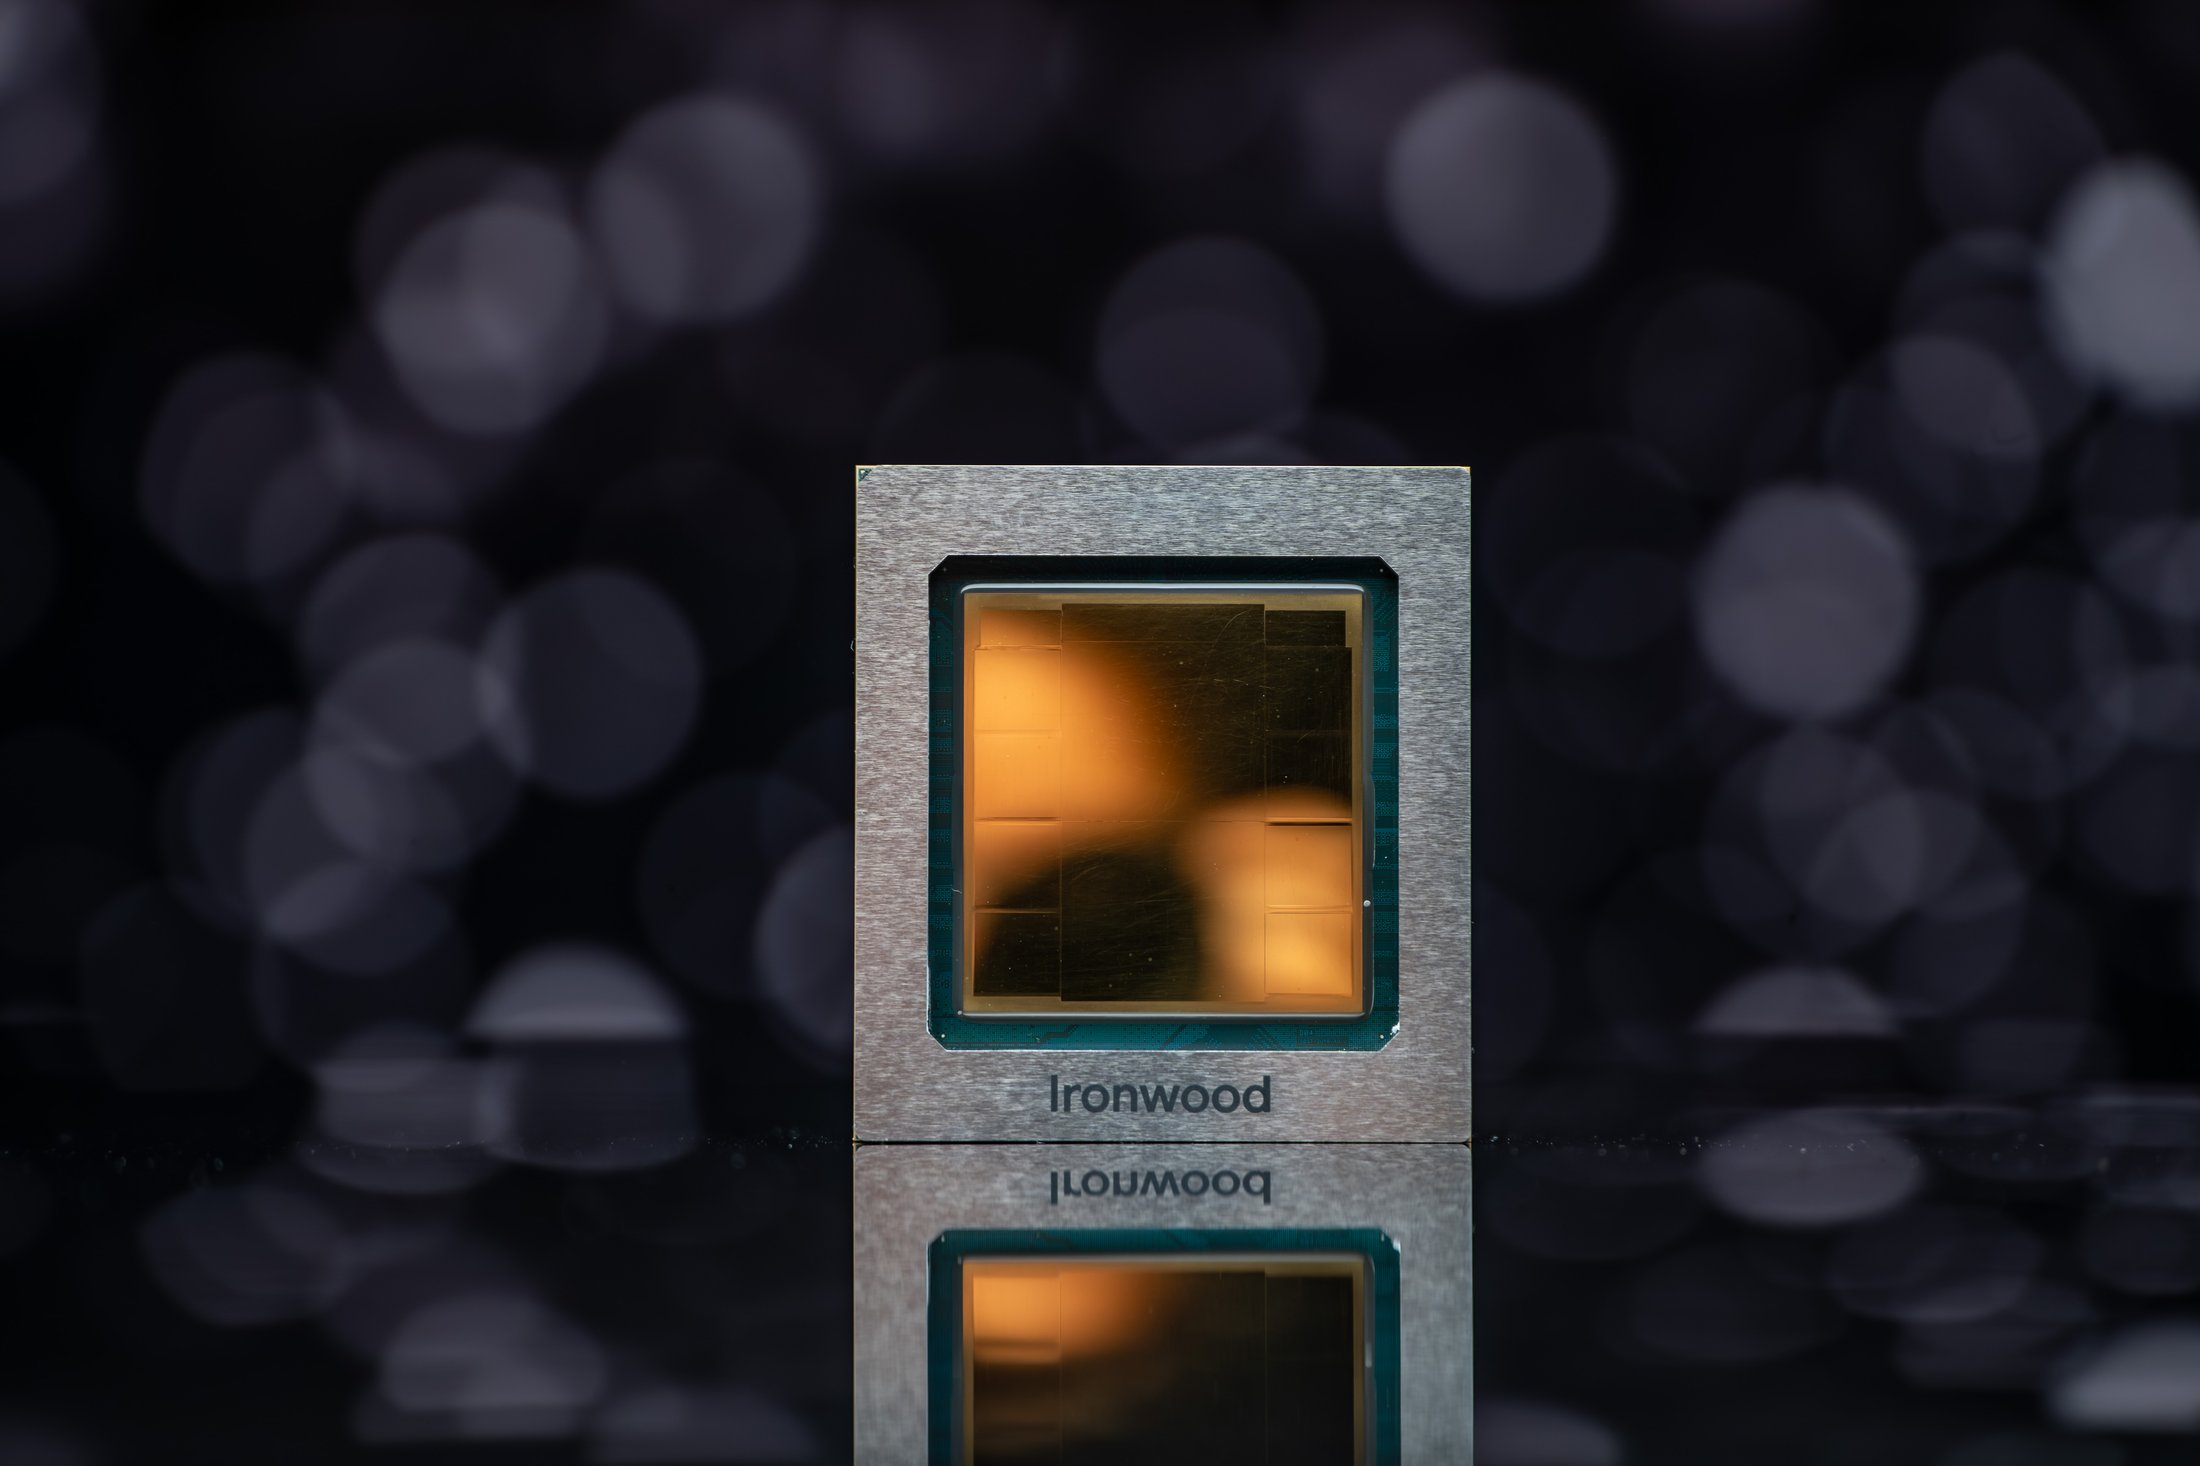
- Anthropic:2026 年部署 1GW Ironwood(TPU v7),2027 年再加 5GW TPU v8i,2028 年「有清楚視野」再加 10GW。Hock Tan 話 Anthropic「2027 年會成為我哋最大嘅 XPU 客戶,2028 年繼續係」— 即係大過 Google。
- OpenAI:第一代客製晶片 Jalapeño 已出貨,2027 年部署 1.3GW,2028 年超過 5GW(Jalapeño 加下一代),會係第二大客。第二代接近 tape-out,第三代開發中。
- Meta:MTIA 加速器 Q4 開始量產出貨,到 2027 年底交三代,2028 年累計 3GW。
Hock Tan 對自己護城河嘅描述亦好具體:「業界最強嘅半導體設計 IP 組合 — 領先嘅 SerDes、晶片間互連、先進 HBM 同 SRAM 整合、差異化嘅先進封裝」,加上「由產品定義到量產最快嘅上市時間,唔使 respin」,佢話呢啲係「任何競爭對手都好難跨過嘅深護城河」。佢仲用 OpenAI 上星期公佈嘅測試結果撐場:Jalapeño 喺每瓦性能、延遲、吞吐量都勝過 Grace Blackwell Ultra,喺 OpenAI 嘅工作負載上同 Vera Rubin 相若,而成本「係 GPU 嘅一半,甚至唔到一半」。「教訓係:當你為自己嘅 LLM 工作負載共同開發一粒晶片,你會贏過任何 GPU。」
呢句話對英偉達係一個警號,但對 Broadcom 股東嚟講有個微妙之處:贏嘅係「客製化」呢個模式,而唔一定係 Broadcom 呢間公司。6 月佢哋已經宣佈由「賣整套 AI 系統」改為「淨係賣晶片」,即係主動放棄咗機櫃、整合嗰截嘅收入同話事權;而客製化模式本身,就係客戶擁有設計、供應商可以換嘅模式。
睇落去係一張非常靚嘅客戶名單。但問題就喺呢度:客製晶片(XPU)嘅商業模式,係客戶擁有晶片設計,Broadcom 提供 IP、SerDes、封裝同埋「由定義到量產唔使 respin」嘅執行力。呢個模式嘅另一面,係客戶隨時可以搵第二個承包商。
8 月 19 日,Google 用 $122 億認股權證話畀市場知:唔止一個供應商
Marvell 8 月 19 日宣佈同 Google 合作開發客製晶片 — 按 Marvell 8-K 嘅描述,係「附屬於 TPU 生態」嘅客製項目,包括 AI 推理加速器、儲存控制器、網絡介面、記憶體介面同近記憶體運算晶片,未講明係 TPU 本身 — 同時畀 Google 一張認股權證:可以用每股 $206.58 買最多 5,897 萬股 Marvell,總值 $121.8 億,全數行使會令 Google 成為 Marvell 第五大股東。路透報道,如果 Google 達到採購目標,呢單合作到 2033 財年可以帶嚟約 $1,200 億收入。當日 Marvell 收市 +9.8%,Broadcom 收市 −4.6%。
其實 Hock Tan 6 月已經預告咗:佢喺 Q2 電話會議承認 Google「大概會用多過一個晶片供應商」— 當日股價因為呢句話再跌深一啲。Morningstar 分析師 William Kerwin 講得中肯:呢單交易係「Google 個餅愈嚟愈大,多咗新來源,而唔係取代 Broadcom」。但由估值角度睇,一個「餅大咗但分薄咗」嘅供應商,同一個「獨家」嘅供應商,市場願意畀嘅倍數係兩回事。
再進一步。Bank of America 分析師 Vivek Arya 喺電話會議問咗一條好尖銳嘅問題:Anthropic 同 OpenAI 呢啲前沿實驗室,土地、電力、機樓(land, power, shell)好多時都係靠雲端供應商或者「英偉達相關實體」提供,咁佢哋用咩晶片,有幾多係自己揀,有幾多係出錢嗰個話事?
呢條問題唔係憑空想像。8 月 17 日英偉達 8-K 披露,為 OpenAI 俄亥俄州 Pike County 數據中心提供最多 $1,050 億 殘值擔保,涵蓋首期 4.25GW(可加 3.75GW 到約 8GW),SB Energy 起、擁有同營運,20 年租約畀 OpenAI — 條件係英偉達係該園區嘅獨家 AI 算力供應商。即係話,OpenAI 呢個 8GW 級嘅新園區,Jalapeño 係入唔到去嘅。去年 10 月 AMD 同 OpenAI 嘅交易,亦係用「OpenAI 可以買 AMD 約 10% 股權」嘅方式綁客。
Hock Tan 嘅答案係:長遠呢啲實驗室會變成自己嘅 hyperscaler,自己起數據中心、自己揀晶片。呢個可能係啱嘅。但市場而家計嘅,係 2027、2028 年嗰 15GW Anthropic 加 OpenAI 部署,有幾多 GW 嘅機樓係由邊個出錢起,而出錢嗰個有冇話事權。
毛利率 78% → 73%:HBM 食咗邊份錢
第二張底牌係毛利率。Q3 non-GAAP 毛利率 75%,比上季跌 210 個基點(好過指引嘅 74%);Q4 指引 約 73%,一年前係 78%。CFO Amie Thuener 講得直接:因為 XPU 佔比愈嚟愈高,而 XPU 嘅記憶體含量愈嚟愈多,拉低咗整體毛利率。Hock Tan 補一句:「唔係第一次同你哋講,唔好淨係望住毛利率,望經營利潤率。」
佢講得冇錯 — 經營利潤率 Q3 係破紀錄嘅 68%,因為收入增長 86%,而 non-GAAP 營運開支只增加 2.5%($20.4 億 → $21 億),經營槓桿大到可以食晒毛利率嘅下跌。但市場睇毛利率係有原因嘅:毛利率係定價權嘅溫度計。一間公司賣得愈多、毛利率愈低,通常代表兩件事其中一件:要麼佢賣緊嘅嘢入面有大量「過手」嘅零件(賺唔到錢淨係轉售),要麼佢對客戶冇議價能力。XPU 嘅情況係第一種 — 每粒 XPU 入面嗰幾疊 HBM,係 Broadcom 向 Samsung、SK hynix、Micron 買返嚟再封裝,記憶體愈貴、佔比愈大,Broadcom 嘅毛利率就愈被溝淡。
記憶體含量有幾大?Google 自己公佈嘅規格:Ironwood(TPU v7)每粒晶片配 8 疊 HBM3E、192GB 容量、7.4TB/s 頻寬;Hock Tan 話新一代 TPU v8i「設計上有更多記憶體同頻寬」。Micron 2025 年中開始送樣嘅 HBM4 係 36GB 一疊、2TB/s,Samsung 今年 5 月已經送樣 HBM4E。每一代加速器,記憶體疊數同容量都向上,而 HBM 嘅價錢喺供應短缺下亦向上 — 兩個向上乘埋,就係 Broadcom 每季畀你睇嗰 100 至 200 個基點嘅毛利率下跌。
咁邊個食咗嗰份毛利?答案喺兩個月前已經出現。7 月 25 日,Samsung 同 Broadcom 喺三藩市簽咗一份 MOU:未來五年(到 2030 年)記憶體加代工合作,估計規模超過 $2,000 億,記憶體嗰截明確寫住「包括 HBM,支援 Broadcom 下一代 AI 加速器」,代工嗰截係 Samsung 2nm 以下製程加 2.3D / 2.5D 先進封裝。Hock Tan 喺呢次電話會議亦承認,供應樽頸包括「HBM 記憶體,仲有 HBM 以外、AI 伺服器要用嘅系統記憶體 — 呢啲唔係我哋供應,但客戶一樣要搶」。
股價講晒:Micron 年初至今 +235%,係呢張表入面最勁嗰隻;Broadcom +6%。AI 晶片嘅價值鏈,錢正流向最短缺嗰個環節,而唔係設計最叻嗰個環節。呢個同我哋 8 月 27 日寫英偉達 Q2 財報時見到嘅係同一件事:英偉達 13 個星期加咗 $1,600 億供應承諾(主要係記憶體同產能),Broadcom 存貨由去年 11 月初嘅 $22.7 億升到而家 $45.2 億,九個月翻倍 — 上下游都喺度囤記憶體。
公道啲講,Broadcom 嘅收數速度比英偉達健康。Q3 應收帳 $137 億對季度收入 $296 億,粗略計 DSO 約 42 日;英偉達上季 DSO 由 45 日跳到 60 日。即係 Broadcom 嘅客戶(Google、Meta 呢啲)交錢係快嘅。毛利率被溝淡,唔等於現金流有問題 — Q3 自由現金流 $137 億、佔收入 46%,呢個比例喺半導體業係頂級。市場打折嘅係定價權,唔係收數能力。
XPV:Broadcom 都落場做「循環融資」
第三張底牌,係好多人聽電話會議時可能聽漏咗嘅一段 — CFO 講嘅 XPV 平台。6 月,Broadcom 同 Apollo、Blackstone 合作成立咗一個融資平台,目標係到 2028 年底為 OpenAI 同 Anthropic 提供超過 20GW 嘅算力基建融資。第一期 $350 億 已經喺 6 月 close 咗,用嚟起 Anthropic 嗰 1GW 部署。
CFO 嘅原話值得逐句睇:「我哋幫兩個最策略性嘅客戶 — 領先嘅 AI 實驗室 — 填補佢哋目前現金流同龐大前期投資之間嘅缺口。」「Broadcom 唔係直接提供融資,而係同第三方金融夥伴合作,由佢哋獨立承保同出資。」「有需要時,我哋可能提供適度嘅殘值擔保,呢啲係或有負債,我哋視為低風險。」
Melius 分析師即刻追問:上一份 10-Q 顯示第一期嘅最大風險敞口約 $290 億,係咪之後每一期 Anthropic 同 OpenAI 嘅 GW 都係呢個數量級?CFO 嘅答案係「今日冇新嘢公佈,你講嘅數字仍然正確,將來每單會逐單評估」。
英偉達 $1,050 億、Broadcom $290 億 — 賣鏟嘅人開始幫掘金嘅人買鏟
呢個局面有個名,叫供應商融資(vendor financing)。8 月 17 日英偉達為 OpenAI 俄亥俄園區承諾最多 $1,050 億殘值擔保;6 月 Broadcom 為 Anthropic 1GW 部署嘅第一期融資,最大敞口 $290 億。兩間公司都話呢啲係「殘值擔保」而唔係現金投資,都話「風險低」— 英偉達嘅邏輯係 GPU 用六七年仲有殘值,Broadcom 嘅邏輯係「呢啲實驗室嘅盈利軌跡強勁」。
Hock Tan 用咗一個比喻:Anthropic 同 OpenAI 好似「蒙古中間兩個天才,要返大學」,Broadcom 幫佢哋搵學費係「一項好投資」,因為「每部署 1GW 算力,佢哋可以做到 $300 億 ARR」。佢仲講咗一句:「Anthropic 快將 IPO 係公開嘅秘密,到時佢嘅信貸狀況會改變。」
從數據嚟睇,2027 財年 $1,150 億 AI 收入入面,Anthropic 係最大客、OpenAI 係第二大客 — 即係最大兩個客,都係要靠 Broadcom 安排嘅融資平台先買得起 Broadcom 嘅晶片。呢個唔係話收入係假,而係話呢啲收入嘅可持續性,同 Anthropic IPO 定價、OpenAI 融資能力、Apollo 同 Blackstone 願唔願意出下一期,係綁死埋一齊嘅。市場對呢種收入畀低倍數,唔係冇道理。
我哋 8 月 25 日寫英偉達七連跌嗰篇已經講過,市場驚嘅唔係需求差,係「循環融資」— 賣晶片嘅人出錢畀買晶片嘅人買晶片。Broadcom 用嘅結構聰明啲:唔落自己資產負債表,搵 Apollo、Blackstone 出錢,自己淨係包尾「適度」殘值。但對投資者嚟講,$290 億嘅或有負債,喺一間手頭現金 $240 億、長期債務 $572 億嘅公司身上,係一個要留意嘅數。
兩單融資嘅結構有一個重要分別,值得記低。英偉達俄亥俄嗰單,擔保係綁住租賃設施(機樓、電力基建)嘅殘值,SB Energy 起同擁有,OpenAI 簽 20 年租約,英偉達另外投資 $15 億入 SB Energy,而 OpenAI 同意賠償英偉達實際支付嘅擔保金額 — 即係英偉達押注嘅係一幢有實體資產嘅建築物。Broadcom XPV 嗰單,第一期 $350 億係為 Anthropic 1GW「部署」融資,Apollo 同 Blackstone 出資、獨立承保,Broadcom「有需要時」提供殘值擔保 — 而 XPU 呢類客製晶片嘅殘值,比 GPU 更難估:GPU 起碼有二手市場同多個買家,一粒為 Anthropic 工作負載度身訂造嘅 TPU v8i,除咗 Anthropic 同 Google,第三個買家係邊個?呢個就係「適度殘值擔保」四個字背後,市場要自己估嘅風險。
換個角度:$2,300 億係「供應數」,唔係「需求數」
講完三張底牌,公道啲要講返 Broadcom 個 case 強喺邊度。Hock Tan 對 $1,150 億同 $2,300 億呢兩個數嘅描述,其實好小心:「我哋已經鎖定供應去做到呢個數,需求其實超過呢個數。」摩根士丹利分析師問可唔可以再高,佢答:「無論我講咩,你哋都會出去印個更大嘅數。」
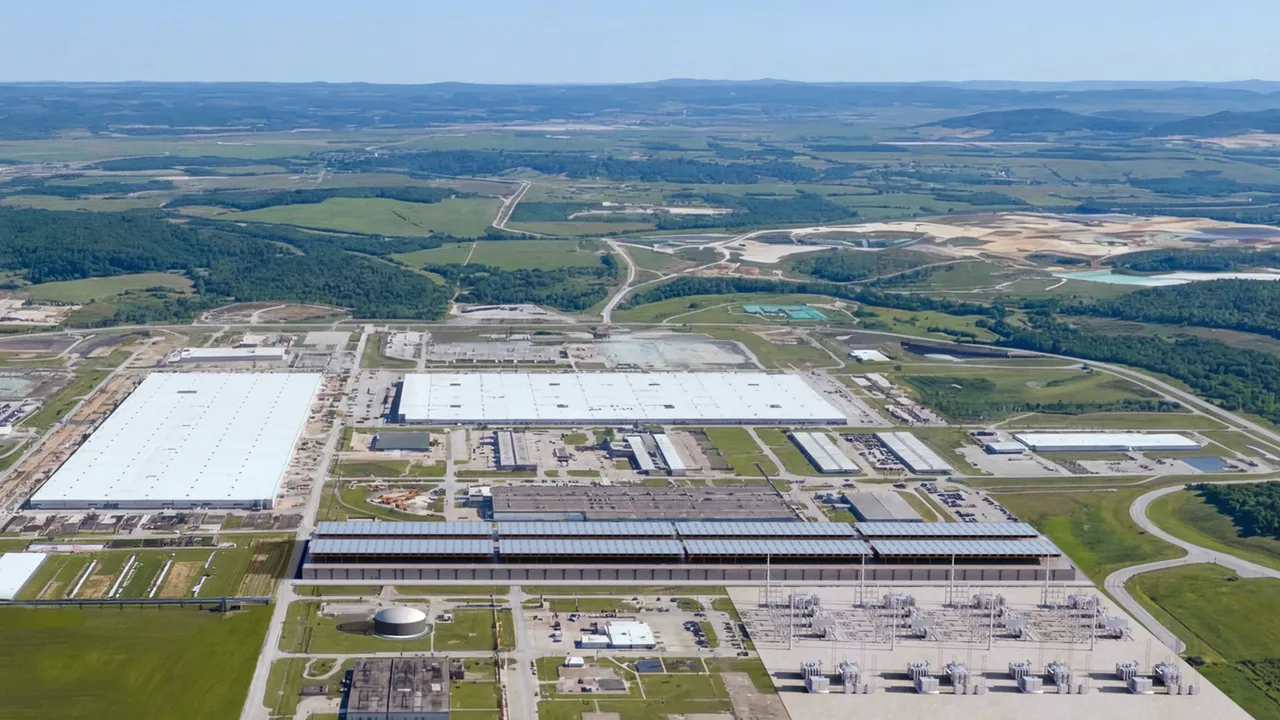
即係話,呢兩個數係由供應鏈倒推出嚟嘅:先進製程晶圓有幾多、基板有幾多、HBM 有幾多、客戶嘅 land-power-shell 幾時 ready,然後先計出可以交幾多貨。佢哋自己嘅基板廠(新加坡)2027 財年開始投產,磷化銦激光器廠產能按年增加超過三倍,Q4 資本開支加到 $14 億。
| 2026 財年 | 2027 財年 | 2028 財年 | |
|---|---|---|---|
| AI 半導體收入 | $580 億(+186%) | 約 $1,150 億(供應已鎖定) | 約 $2,300 億(有視野、供應已鎖定) |
| 主要客戶部署(Hock Tan 口述) | Anthropic 1GW Ironwood | Anthropic +5GW、OpenAI 1.3GW、Google 數百億美元 TPU | Anthropic +10GW、OpenAI >5GW、Meta 累計 3GW |
| Bernstein 推算部署量 | — | 約 10GW | 約 20GW |
| 每 GW 收入含量 | — | Hock Tan:$200–300 億 | Bernstein 倒推:$110–120 億 |
呢張表最有趣嘅係最後一行。Bernstein 嘅 Stacy Rasgon 將 Hock Tan 講嘅 GW 加埋,2027 年約 10GW、2028 年約 20GW,用 $1,150 億同 $2,300 億除返,每 GW 得 $110 至 $120 億;而 Hock Tan 自己話每 GW 嘅晶片含量係「$200 至 $300 億」;Rasgon 提問時仲補一句,「你哋嘅競爭對手講嘅係 $400 億左右」。兩個數差一倍。Hock Tan 嘅解釋係:30GW 係六個客戶「如果全部 ready」嘅總數,「我哋唔係話兩年內 30GW 全部投產」,$3,500 億係打咗折之後、「相當有信心」交到嘅數。
換句話說,$2,300 億本身已經係一個對部署時間打咗折嘅數。如果客戶嘅機樓同電力準時,上行空間係 GW 數乘 $200 億以上;如果唔準時,就係而家呢個數。呢個係 Broadcom 呢份財報最強嘅一點 — 佢畀嘅係一個保守數,而唔係一個吹水數。市場照樣打折,就係因為第一、第二張底牌:供應鎖定咗,但客戶冇鎖定;收入睇到,但定價權睇唔到。
仲有一條數支持 Hock Tan 嘅樂觀:佢話客戶「每部署 1GW 算力,可以做到 $300 億 ARR」,而晶片含量係每 GW $200 至 $300 億。如果呢兩個數都成立,即係實驗室買一年晶片,一年內就收得返 — 呢個係佢認為需求「真實」、客戶會繼續落單嘅核心理由。當然,$300 億 ARR 呢個數係 Hock Tan 講嘅,唔係 Anthropic 或 OpenAI 公佈嘅,而且 ARR 唔等於利潤;但呢條數至少解釋咗,點解 XPV 第一期 $350 億可以喺 6 月 close 到。
網絡嗰截亦唔應該忽略。Tomahawk 6(100T)已經部署到「幾乎所有同我哋做 XPU 嘅 hyperscaler,連冇用我哋 XPU 嘅都用緊」;Tomahawk Ultra 令 scale-up(機櫃內 GPU / XPU 互連)第一次可以用以太網做,今季開始部署;Tomahawk 7(200T)已經 tape-out。Hock Tan 話 AI 網絡收入「未來幾年會同 XPU 一樣快咁增長」— 呢截生意嘅特點係唔綁定客戶用邊個加速器,用英偉達 GPU 嘅集群一樣可以用 Tomahawk。如果話 XPU 係「客戶可以換供應商」嘅生意,網絡就係「供應商唔在乎客戶用邊個」嘅生意,後者嘅定價權其實高過前者。
計條數:EPS $30 對 $367 股價,市場打緊幾多折
用最簡單嘅方法計。Hock Tan 話 2028 財年 EPS 超過 $30;LSEG 共識係 $25.86。以 9 月 2 日收市價 $367.24 計:
- 用管理層嘅 $30:12.2 倍 2028 財年市盈率
- 用市場共識 $25.86:14.2 倍
- 用 2026 財年(粗略估算:首九個月 non-GAAP EPS $7.81,加 Q4 按指引 $348 億收入、66% 經營利潤率、16% 稅率推算約 $3.80,全年約 $11.6):約 31.6 倍
對比一下:6 月 4 日股價插 12.6% 之後,Motley Fool 當時計嘅預測市盈率係約 37 倍。即係話,過去三個月盈利預測升、股價跌,估值由 37 倍壓到 31 倍左右。而如果你信 Hock Tan 嘅 2028 年,你而家買緊嘅係一間 12 倍市盈率、兩年盈利翻兩番嘅公司 — 呢個係「唔可能」嘅平。
市場當然知道呢條數。所以 12 倍呢個數,反映嘅唔係市場計錯,而係市場對 $30 呢個數打嘅機率折扣。如果市場覺得 2028 年 EPS $30 有八成機會,股價唔會係 $367。用另一個角度:如果市場用 25 倍去買 2028 財年盈利(大約係英偉達近幾年財報後嘅慣常倍數),$367 隱含嘅 2028 財年 EPS 係 $14.7,即係市場而家實際上只信 Hock Tan 個數嘅一半。
呢個一半嘅折扣,就係三張底牌加埋嘅價錢:客戶可以多供應商(Google → Marvell)、客戶嘅機樓由對手出錢起(OpenAI 俄亥俄 → 英偉達獨家)、最大兩個客要靠自己安排融資先買得起(XPV)、毛利率每季跌一兩個百分點。每一樣都唔係致命,但加埋就係「呢啲收入要打折」。
| 情景(純示意,CoCo哥推算) | 2028 財年 EPS | 假設市盈率 | 隱含股價 | 對 $367.24 |
|---|---|---|---|---|
| 管理層:三張底牌全部收窄 | $30 | 20× | $600 | +63% |
| 市場共識:折扣維持 | $25.86 | 16× | $414 | +13% |
| 而家股價隱含 | 約 $14.7 | 25× | $367 | 0% |
| 客戶轉單 / 融資出事 | $18 | 14× | $252 | −31% |
呢張表唔係預測,係用嚟講清楚一件事:Broadcom 而家嘅股價,對應嘅唔係「$30 EPS 用 12 倍」,而係「$15 EPS 用 25 倍」— 兩個講法數學上一樣,但意思完全唔同。前者話市場好蠢,後者話市場對 2028 年只信一半。如果你相信後者,咁真正嘅問題唔係 Broadcom 會唔會交到 $2,300 億,而係市場幾時肯將「信一半」變成「信七成」 — 每加一成信心,股價大約有 6% 至 8% 空間。呢個係一個由客戶新聞驅動、而唔係由 Broadcom 財報驅動嘅過程。
呢隻股嘅估值問題,本質上係一條「信唔信客戶」嘅問題,而唔係「信唔信 Broadcom」嘅問題。Broadcom 過去三份財報全部好過自己指引,執行力冇得彈;市場唔肯畀錢,係因為佢嘅收入有一半以上要靠四個客戶嘅資本開支同融資能力,而呢四個客戶入面,兩個仲未上市、一個公開搵第二供應商。呢個折扣幾時收窄?睇兩件事:Anthropic IPO 幾時、定價幾多;同埋 Marvell 嘅 Google 業務 2027 年爬升到幾大。第一件事收窄「客戶付款能力」嘅折扣,第二件事決定「獨家」嘅折扣係咪永久。
投資角度:四個籃,同一條供應鏈
以下唔係推介,係按公開 research 同各公司披露整理嘅觀察框架,分四個籃。
籃 A:Broadcom 本身(AVGO)— 條件係你信 $1,150 億
2027 財年 $1,150 億 AI 收入係「供應鎖定」嘅數,管理層話唔會逐季更新,即係下一個真正嘅驗證點係 12 月 9 日 Q4 財報同 2027 財年首季指引。睇三個數:Q4 毛利率係咪真係守到 73%、Anthropic 5GW 有冇如期開始出貨、XPV 第二期幾時 close 同敞口幾大。過去三份財報嘅教訓係,呢隻股喺財報日嘅波動係 ±12%,唔係散戶想像嘅「大藍籌」。
籃 B:食毛利嗰啲人 — 記憶體
Broadcom 承認 XPU 記憶體含量拉低毛利率,Samsung 拎到 $2,000 億 MOU,Hock Tan 話 HBM 同系統記憶體都係樽頸。受惠者係三間 HBM 供應商:Micron(MU)、SK hynix(000660.KS)、Samsung Electronics(005930.KS)。留意 Micron 年初至今 +235%、由 6 月高位回咗 21%,呢個籃已經唔平,但供需邏輯係 Broadcom 財報再確認咗一次。
籃 C:AI 網絡同光學 — Broadcom 自己嘅另一半
Hock Tan 話「AI 網絡收入未來幾年會增長得同 XPU 一樣快」,Tomahawk 6 幾乎所有 hyperscaler 都用緊、Tomahawk 7(200T)已 tape-out、激光器產能增加三倍仍供不應求。同一條鏈上嘅公司:Lumentum(LITE) 年初至今 +136%、Coherent(COHR) +45%、Astera Labs(ALAB) +65%、Credo(CRDO) +15%。但要留意,呢批股由今年 5 至 6 月嘅高位分別回咗 17%、37%、43%、45% — 市場夏天已經對「AI 零件商」嘅估值狠狠修正過一次。
籃 D:客戶端 — 由「買晶片」變「賣晶片」
Alphabet(GOOGL) 係一個特別嘅位置:TPU 本來係 Google 自用,而家 Anthropic 大量部署 Ironwood 同 TPU v8i,即係 Google 嘅晶片開始變成一門對外生意,同時 Google 又將 TPU 生態入面一部分客製晶片分咗畀 Marvell,多咗一個議價籌碼。Alphabet 年初至今 +7.7%,同 Broadcom 差唔多,市場暫時未為呢個角色轉變畀溢價。ETF 方面,SOXX、SMH 涵蓋整條鏈;Broadcom 喺兩隻 ETF 都係主要持股之一。
香港投資者嘅實際考慮
呢條供應鏈喺港股冇直接對應嘅純正標的,四個籃全部係美股或者韓股。籃 B 入面 SK hynix 同 Samsung 要經支援韓國市場嘅券商買,或者退一步用 Micron 做代理;籃 A、C、D 全部美股,用普通美股戶口就得。另一個常見做法係唔揀個股,直接用 SOXX 或 SMH 買整條鏈 — 代價係你會同時買埋 Broadcom 呢隻今年拖後腿嘅成份股。至於港股同一主題嘅間接受惠者(例如伺服器組裝、光模塊),要逐間核實同 Broadcom 供應鏈嘅實際關係,本文唔落未核實嘅數字。
1. 客戶集中:六個客佔 AI 收入絕大部分,任何一個轉單、延遲機樓、或者融資出問題,影響係以百億計。Google 已經用 Marvell 做第二供應商,其他客戶跟隨係合理預期。
2. 或有負債:XPV 第一期最大敞口約 $290 億,管理層話將來「逐單評估」,即係上限未知。如果 AI 實驗室融資環境轉差(例如 Anthropic IPO 延遲),殘值擔保可能由「低風險」變成真負債。
3. 毛利率趨勢:78% → 75% → 73%,方向係向下。經營利潤率靠經營槓桿撐住,但收入增長一旦由三位數回落到雙位數,槓桿效應會減弱。
4. 供應鏈與宏觀:HBM、基板、先進製程都係樽頸,任何一環出事都會令「供應鎖定」變「供應延遲」;而 10 年期美債息喺 4.8% 附近、市場仲喺度計 9 月加息機率,對 30 倍市盈率嘅股票係逆風。
5. 財報日波動:過去四次財報,兩次單日跌超過 11%(12 月、6 月),一次升 9%(2025 年 9 月),一次升 4.8%。持倉規模要按呢個波幅計,唔係按「大市值穩陣」計。
總結:三個日子,一條問題
整理返成篇文嘅邏輯:
數字係真嘅。Q3 AI 收入 $167 億高過自己指引、高過市場預期;FY26 AI 收入上調到 $580 億;2027、2028 財年嘅 $1,150 億同 $2,300 億係供應鏈倒推嘅保守數;經營利潤率 68%、自由現金流 46%,執行力冇得彈。
市場打折嘅係收入嘅質素。三張底牌:客製晶片模式下客戶可以多供應商(Marvell 拎到 Google 認股權證);客戶最大嘅新園區由對手出錢並獨家供應(英偉達 $1,050 億俄亥俄);最大兩個客要靠 Broadcom 安排嘅融資平台先買得起晶片(XPV,第一期敞口 $290 億)。加上毛利率由 78% 跌到 73%,市場對 2028 年 EPS $30 呢個數,隱含只信一半。
估值好平,前提係折扣收窄。12 倍 2028 財年市盈率對一間兩年翻兩番嘅公司係平,但呢個「平」已經持續咗大半年,股價年初至今 +6%。折扣幾時收窄,睇三個日子:
- 9 月 8 日:Broadcom 出席高盛 Communacopia 科技會議 — 睇 Hock Tan 會唔會補充 XPV 第二期同 Google 供應份額嘅細節。
- 12 月 9 日:Q4 財報 — 睇 Q4 毛利率 73% 守唔守到、Anthropic TPU v8i 5GW 有冇開始出貨、2027 財年首季指引同 $1,150 億嘅節奏夾唔夾。
- Anthropic IPO(日期未定,Hock Tan 話係「公開嘅秘密」):呢件事一發生,Broadcom 最大客戶嘅付款能力由「靠融資平台」變「靠公開市場」,係三張底牌入面最有可能最快收窄嘅一張。
最後留一條問題畀讀者:如果你係 Google,手上有 Broadcom 同 Marvell 兩個客製晶片供應商,下一代 TPU 生態嘅晶片你會點分單?呢條問題嘅答案,就係 Broadcom 未來兩年估值倍數嘅答案。
呢份財報最值得記住嘅一句,唔係 $2,300 億,而係 Hock Tan 講嘅:「我好慶幸我哋只有六個客戶要應付。」六個客戶,可以係護城河,亦可以係六條繩。市場用 +6% 嘅年度回報話你知,佢暫時當佢係繩。呢個判斷幾時改變,就係呢隻股幾時追返個板塊嘅時候。