淨利潤插 76%、自由現金流 -446.7 億
阿里 800 億港元配股,得夠補 1.5 個季度
重點摘要
- 季度資本開支 676.78 億人民幣,按年升 75%
- 自由現金流 -446.70 億,去年同期 -188.15 億
- 配售 7.1 億股、每股 112.70 港元,集資 800 億港元
- 800 億港元約 694.84 億人民幣,夠補約 1.5 個季度缺口
- AI Cloud 收入 484.37 億升 45%,AI Labs 虧損 138.61 億
8 月 20 日阿里出業績,美股 ADR 當日收 $130.53,升 1.3%。市場第一反應係:雲業務加速到 45%,好嘢。
第二日,8 月 21 日,同一隻股插 8.57% 收 $119.34,成交量爆到 2,149 萬股,係當月最大。中間冇新嘅公司公告,只係隔咗一個晚上 — 市場做咗一件事:由損益表揭到現金流量表。
再過兩日,8 月 23 日(星期日),阿里宣布配售 7.1 億股新股,集資 800 億港元。星期一港股插 8.5%。
官方講法係「延續全球 AI 領導地位」。呢個講法唔算錯,但唔完整。真正嘅理由,係一條好簡單嘅減數。
六日之內發生咗四件事
由業績到配售完成,前後只係六日。時序排返出嚟,件事會清楚好多。
留意個次序:唔係配售消息令股價跌。ADR 喺星期五已經跌咗 8.57%,配售星期日先公布。
換個角度理解 — 係市場先睇明白盤數,阿里跟住兩日之後就出嚟集資。呢個時序反而告訴你,公司自己好清楚份財報邊一頁最重要。
現金流量表倒數幾行:-446.7 億
先講清楚:淨利潤插 76% 呢個數字,其實有一半係雜訊。入面包咗 44.58 億人民幣商譽減值(來自「其他」分部),同埋歐盟《數字服務法》5.5 億歐元罰款撥備。剔走呢啲一次性項目,Non-GAAP 淨利潤係 207.15 億,跌 38% — 難睇,但唔係災難。
真正嘅問題唔喺損益表。
逐個睇。
經營現金流 229.45 億 — 呢個係健康嘅。按年仲升 11%,即係核心生意本身有真金白銀入袋,唔係做數。
資本開支 676.78 億 — 呢個係經營現金流嘅 2.95 倍。公司賺一蚊經營現金,就洗緊接近三蚊落基建。
自由現金流 -446.70 億 — 公司自己披露嘅 non-GAAP 數字,去年同期係 -188.15 億。一年之間個窿大咗 137%。
賬面現金一季少 463.19 億 — 由 3 月底 5,208.24 億跌到 6 月底 4,745.05 億。公司自己嘅解釋係「主要由於」三項:自由現金流流出 446.70 億、匯兌影響 58.53 億(美元兌人民幣貶值),部分被 110.05 億淨銀行借款抵銷。留意呢三項加減出嚟係 395.18 億,同 463.19 億仲爭 68 億 — 因為公司用嘅字眼係「主要」,呢個列表本身就唔係一個完整對賬。
好多報道講「阿里賺少咗」,焦點放咗喺 105.37 億淨利潤。但一間公司起數據中心,錢係由現金流量表流出,唔係即刻喺損益表反映 — 伺服器同機房會分五年折舊。
即係話:今個季度損益表只食咗過去幾年資本開支嘅折舊,今季新洗嘅 676.78 億,大部分要未來幾年先計落盈利度。
所以睇 AI 資本週期,現金流量表永遠行先過損益表。呢個亦係點解市場要隔一日先反應。
點解淨利潤跌 76%,Non-GAAP 只跌 38%?
兩個數字差成 38 個百分點,值得拆開嚟睇 — 因為好多報道就係喺呢度失焦。
| 盈利指標 | 季內(人民幣) | 去年同期 | 按年 |
|---|---|---|---|
| 經營溢利 | 151.61 億 | 349.88 億 | -57% |
| 經營利潤率 | 6% | 14% | — |
| 經調整 EBITA | 273.29 億 | 388.44 億 | -30% |
| 經調整 EBITDA | 391.43 億 | 457.35 億 | -14% |
| 淨利潤 | 104.44 億 | 423.82 億 | -75% |
| 股東應佔淨利潤 | 105.37 億 | 431.16 億 | -76% |
| Non-GAAP 淨利潤 | 207.15 億 | 335.10 億 | -38% |
由下而上讀呢個表,會見到跌幅係一層一層放大嘅。
第一層(EBITDA -14%) — 剔走折舊攤銷之後,經營層面其實只跌 14%。呢個先係最貼近「日常生意有冇變差」嘅數。
第二層(EBITA -30%) — 加返折舊,跌幅擴大一倍。呢 16 個百分點嘅差距,就係過去幾年資本開支開始入賬嘅重量。而今季新洗嘅 676.78 億,仲未完全反映喺呢度。
第三層(經營溢利 -57%) — 再加返商譽減值 44.58 億同歐盟罰款撥備,經營利潤率由 14% 壓到 6%。
第四層(淨利潤 -75%) — 最後一層唔關經營事,係投資收益。季內「利息及投資收益淨額」只有 90.04 億,按年跌 48%(去年 173.76 億)。加上處置投資收益減少、股權投資按市值計價收益減少 — 呢部分同 AI 冇關,係去年基數太高。
如果你想判斷「阿里個生意本身有冇變差」,睇 經調整 EBITDA -14% 同 電商集團 EBITA -1%。答案係:冇怎樣變差。
如果你想判斷「阿里個資產負債表有幾大壓力」,睇 自由現金流 -446.70 億。答案係:壓力好大。
如果你只睇 -76% 呢個頭條數字,你會同時高估咗生意惡化程度,又低估咗現金流壓力 — 兩樣都錯。
每股數字方面:攤薄每股盈利 0.46 元人民幣(每份 ADS 3.71 元),跌 79%;Non-GAAP 攤薄每 ADS 盈利 8.52 元,跌 42%。加權平均攤薄股數 193.24 億股。每份 ADS 相當於 8 股普通股。
800 億港元,換算返係幾多個季度?
依家做返條最簡單嘅數。
阿里自己喺業績公告披露嘅匯率係 1 港元兌 0.86855 人民幣。所以:
800 億港元 × 0.86855 = 694.84 億人民幣(約 102.4 億美元)
將呢個數同上一章三個數字比:
| 比較對象 | 金額(人民幣) | 800 億港元夠頂幾耐 |
|---|---|---|
| 一個季度資本開支 | 676.78 億 | 1.03 個季度 |
| 一個季度自由現金流缺口 | 446.70 億 | 1.56 個季度 |
| 一個季度賬面現金減少額 | 463.19 億 | 1.50 個季度 |
| 一個季度經營現金流 | 229.45 億 | 3.03 個季度(對照用) |
| 一個季度股東應佔淨利潤 | 105.37 億 | 6.59 個季度(對照用) |
呢個先係整篇文最重要嗰個數:港股史上最大宗上市後配售,以現時燒錢速度計,得夠頂一個半季度。
唔係一年,唔係兩年。約莫四個半月。
呢個計法有個前提:假設資本開支維持喺 676.78 億嘅季度水平。
公司自己嘅立場係:今季係採購週期造成嘅高點,唔應該直接乘 4 當全年(下一章會詳細講)。呢個提醒係合理嘅,亦要照收。
但另一邊,CEO 吳泳銘喺電話會議話 AI 係阿里「最確定嘅增長引擎」,又話已經將超大規模 AI 數據中心嘅交付時間壓縮到 100 日。而據阿里雲 8 月 11 日嘅公布,呢個 100 日對比傳統喺中國要 6 至 12 個月、美國 12 至 18 個月。
交付快,即係產能落地快,錢亦出得快。所以「一個半季度」呢個數,應該當成一個量級參考,唔係一個到期日。
手揸 4,745 億現金,點解仲要問股東拎錢?
呢度一定有人反問:阿里 6 月底手上有 4,745.05 億人民幣現金、短期投資同其他庫務投資,即係大約 699 億美元。點解仲要配股?
三個角度可以拆解。
「可動用」唔等於「想全部用」
公司披露呢 4,745.05 億係「無提取及使用限制」嘅部分,已經係扣減咗受限資金之後。但一間市值幾千億美元、業務橫跨電商、雲、物流、海外市場嘅公司,營運本身要留大額緩衝。
更重要係:季內佢哋一邊燒錢,一邊仲淨借咗 110.05 億人民幣銀行貸款。如果現金真係充裕到隨便用,冇必要同時借錢。
呢個係節奏問題,唔係存量問題
一季少 463.19 億。就算完全唔加碼,以呢個速度,4,745 億大約 10 個季度(兩年半)就會歸零。而呢個推算仲未計未來幾季會唔會再加碼。
企業融資嘅基本邏輯係:你唔會等到冇錢先去集資,你會喺市場仲肯出錢嘅時候集資。8 月阿里股價雖然由高位跌咗三成幾,但仍然係全球投資者願意接貨嘅位。
配股本身係一個信號 — 但唔係大家以為嗰個
公司選擇發新股,而唔係發債,亦唔係純燒現金。
發債要還、要付息、會推高槓桿;燒現金會令資產負債表越睇越薄。發新股嘅代價係攤薄現有股東,但唔使還。
對一個「回本期 2.5 至 3 年、之後先產生自由現金流」嘅投資週期嚟講,股本融資係最匹配嘅工具 — 前提係你真係相信個回本期。
3,800 億三年計劃嘅算術題:2.14 倍
2025 年 2 月,阿里公布未來三年投入「至少」3,800 億人民幣(公司新聞稿寫約 530 億美元)喺 AI 同雲基建,期限到 2028 年 2 月。留意「至少」呢兩個字 — 呢個係下限,唔係上限。
做條除數:
3,800 億 ÷ 12 個季度 = 每季平均 316.7 億人民幣
而今個季度實際用咗 676.78 億 — 2.14 倍。
但呢度一定要講清楚一件事,因為好多報道講漏咗:管理層唔同意呢種推算法。
喺電話會議上,有分析員直接問三年 3,800 億計劃有冇更新。公司嘅答覆有兩點:
- 截至 6 月底累計已投入 1,900 億,「進度大致符合我哋預期」;
- 「唔應該將今個季度嘅開支乘以 4 嚟得出全年數字,亦唔應該預期會係線性遞進」— 因為建設係按批次推進。
即係話,阿里自己嘅立場係:676.78 億係採購週期造成嘅高點,唔代表運行率。管理層亦冇提供具體嘅全年資本開支指引。
公司嗰邊講得通:計劃由 2025 年 2 月起計,到 2026 年 6 月底係 17 個月,佔 36 個月嘅 47%;而已投入 1,900 億 ÷ 3,800 億 = 50%。單睇呢個比例,進度確實貼近時間表,冇失控。
但另一邊亦講得通:1,900 億入面,單係最近呢一個季度就佔咗 676.78 億(35%)。即係話,支出係後重嘅 — 過去嘅平均值低,近期嘅實際值高。如果之後幾季維持喺 500 至 670 億呢個區間,3,800 億會喺 2027 年內用完,而唔係 2028 年 2 月。
再者,原文寫嘅係「至少 3,800 億」。超過個數,技術上唔叫超支,叫兌現承諾。
所以呢度冇一個標準答案。投資者真正要判斷嘅問題只有一條:今季係一次性高點,定係新常態?兩個答案指向完全唔同嘅未來融資需求。
一個值得放埋一齊睇嘅背景:早喺 2026 年 2 月,DataCenterDynamics 引述中國媒體《晚點 LatePost》報道,指阿里雲內部曾經考慮將三年計劃加碼到 4,800 億人民幣(約 690 億美元)。公司從來冇正式確認過呢個數字,到今日亦冇更新過官方目標。
阿里自己喺公告列咗三個原因,值得逐個記住:
一、採購週期波動 — 大額硬件訂單唔會平均分佈,某個季度落單多啲好正常。
二、CPU 運算容量增加 — 公司預期客戶會大量採用 AI agent,而 agent 嘅工作負載對 CPU 需求好高(唔淨止 GPU)。呢點好多人忽略咗。
三、晶片零件價格上升 — 公司用「a broad range of chip components」形容,即係唔止 GPU,連記憶體、網絡晶片都貴咗。
第三點同我哋之前寫過嘅記憶體超級週期係同一件事嘅兩面 — 買家而家要為同樣嘅算力俾多好多錢。
雲業務係真嘅好 — 呢部分唔可以唱衰
講咗咁多現金流壓力,一定要平衡返:阿里今次業績入面,雲業務嘅數字係實實在在噉好。
幾個要點:
- 增長加速,唔係減速。 45% 呢個增速係加速嘅結果,總收入同外部客戶收入嘅按年增速都升到 45%。
- 利潤率擴張。 EBITA 由 24.19 億跳到 56.28 億,升 133% — 遠快過收入嘅 45%。EBITA 利潤率由 7.2% 升到 11.6%(公司喺 CFO 引述入面四捨五入講 12%),一年擴闊咗 4.4 個百分點。呢個係規模效應開始出現嘅典型形態。
- 市佔第一。 據 Omdia《AI Cloud Market: China – 2025》,阿里雲喺中國 AI 雲市場份額 38.1%,排第一。
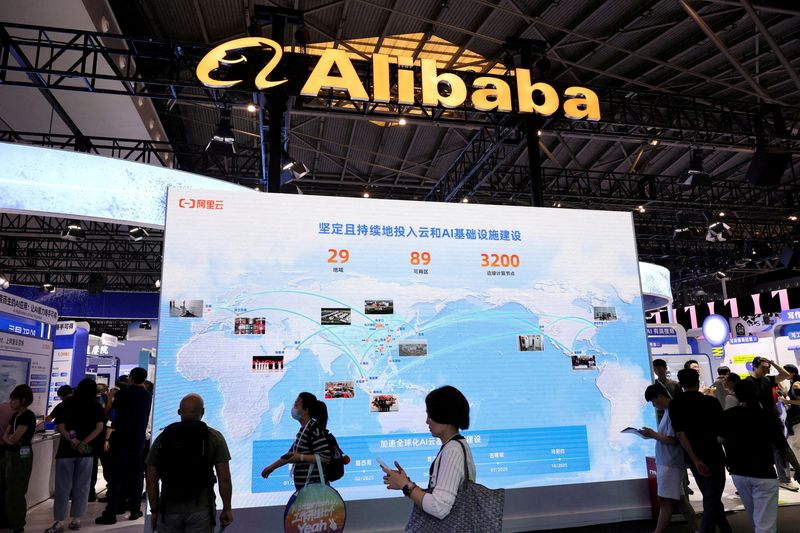
- 基建擴張。 據阿里雲官方公布,全球已達 105 個可用區、32 個地域,2026 年計劃將模組化數據中心產能提升超過一倍。
管理層對回本期亦講得幾具體。CFO 徐宏喺電話會議話,阿里嘅伺服器使用年期係 5 年,而 AI 伺服器大約 3 年收回成本 — 第 4、5 年就純粹產生自由現金流。公司目標係將初期回本期壓到 2.5 年。
吳泳銘補充咗一句好關鍵:2 年回本期理論上做得到,但前提係要減少新基建投入。換句話講,回本期同擴張速度係一個取捨 — 而阿里明確揀咗擴張。
吳泳銘喺會上講:「自研晶片係我哋長期而重要嘅方向……隨住自研晶片產能持續增加,數據中心入面自研晶片嘅比例會繼續上升,取代更多外購晶片。」
佢再補一句:「喺呢個算力稀缺嘅年代,商用晶片本身毛利率已經好高,所以大幅提高自研晶片比例,會大幅提升我哋嘅產品競爭力同毛利率。」
目前已有 超過 650 個外部客戶喺 20 多個行業使用阿里自研晶片(平頭哥「鎮武」系列)嘅雲端資源。
作為對照,AWS 講過超過 12 萬個客戶用佢哋嘅 Graviton 自研晶片。650 對 120,000 — 呢個差距同時代表咗風險同空間。
垂直整合:由模型、到雲、到晶片
要明白點解阿里肯燒到自由現金流 -446.70 億,要理解佢哋想砌嘅係一個乜嘢結構。
公司自己用「full-stack AI」(全棧 AI)形容。今次分部重組其實就係將呢個結構制度化 — 由本季開始,阿里嘅呈報分部變成四個:
- 阿里巴巴電商集團 — 原中國電商、國際數字商業、盒馬同菜鳥部分商業業務合併
- AI Cloud and Compute Services — 原雲智能集團 + 平頭哥(自研晶片)
- AI Labs and Applications — AI 模型實驗室 + Qwen 消費者事業群 + QwenWork
- 其他 — 阿里健康、大文娛、高德、靈犀互娛等
將平頭哥(晶片)併入雲分部,係一個好清晰嘅訊號:阿里唔再將自研晶片當成一個研發項目,而係當成雲業務成本結構嘅一部分。
呢個結構嘅財務邏輯係:如果你控制到模型、雲、同晶片三層,你就控制到最大嗰舊成本 — 買晶片嘅錢。
吳泳銘講得好白:算力稀缺嘅年代,商用晶片本身毛利率已經好高。你每買一張外購加速卡,就等於將一部分毛利俾咗供應商。自研比例上升,呢部分毛利就留返喺自己度。
但呢個邏輯有個前置條件:自研晶片要有人肯用。
阿里披露有超過 650 個外部客戶用自研晶片雲資源。AWS 公開講過超過 12 萬個客戶用 Graviton。
兩個數字唔完全可比(Graviton 係 CPU、覆蓋通用工作負載;阿里嘅鎮武系列主打 AI 推理),但量級差距係真實嘅。
自研晶片要真正改善毛利率,需要嘅唔淨止係產能,係生態 — 軟件棧、開發工具、遷移成本、客戶信心。呢樣嘢冇得用錢買,要用時間。
而阿里而家做緊嘅,係用股東嘅錢買時間。
但 AI Labs 一個季度蝕 138.6 億
今次業績阿里重組咗分部呈報。原本嘅雲智能集團同平頭哥合併成「AI Cloud and Compute Services」;而 AI 模型實驗室、Qwen 消費者業務、QwenWork 就由「其他」抽出嚟,合組成一個新分部:AI Labs and Applications。
呢個新分部季內收入 33.38 億人民幣,升 16%。
經調整 EBITA:虧損 138.61 億人民幣,去年同期虧損 32.24 億 — 惡化 330%。
公司對虧損嘅解釋好直接:「主要由於我哋增加咗喺 AI 能力上嘅投入,以及同 Qwen app 相關嘅推理成本上升。」
即係話,免費俾大眾用嘅 Qwen 消費者 app,推理成本正喺度大量吞噬集團利潤。公司同時披露,已經有 2.5 億用戶透過 Qwen app 嘅 agent 功能完成第一次 AI 驅動購物體驗。
用一個賺錢嘅 B2B 業務(雲)去養一個免費嘅 C 端 AI 應用,期望日後透過電商轉化、廣告或者訂閱變現 — 呢個唔係阿里獨有,係 2026 年全球 AI 玩家嘅共同路徑。
差別喺於,阿里嘅雲分部今季賺 56.28 億,而 C 端 app 蝕 138.61 億。賺嘅嗰邊,填唔滿蝕嘅嗰邊。
所以睇未來幾季,最值得追蹤嘅唔係雲收入增速(市場已經 price in 咗 40%+),而係 AI Labs 分部嘅虧損有冇收窄。呢個先係「AI 變現」真正被證偽或者證實嘅地方。
電商呢邊:CMR 跌 7%,快商務升 45% 但要燒錢
阿里今次亦將中國電商、國際電商同盒馬合併為「阿里巴巴電商集團」,收入分四條線呈報。
| 業務線 | 季內收入(人民幣) | 按年 |
|---|---|---|
| 中國電商 | 1,109.00 億 | -8% |
| └ 客戶管理收入(CMR) | 825.47 億 | -7% |
| └ 直營、物流及其他 | 283.53 億 | -10% |
| 中國快商務 | 532.95 億 | +45% |
| 國際電商 | 277.61 億 | -1% |
| 全球批發 | 139.06 億 | +7% |
| 電商集團合計 | 2,058.62 億 | +4% |
CMR 跌 7% 呢個數要小心解讀。公司話,如果剔除「新業務發展計劃」帶嚟嘅沖減收入影響,可比口徑下 CMR 其實係 升 1%。即係話,-7% 入面有相當部分係會計呈列,唔係純粹生意差。
但公司自己都承認,增速放緩「主要由於交易活動轉弱」。呢句係真嘅需求訊號。
亮點喺快商務:淘寶閃購帶動嘅中國快商務收入升 45% 到 532.95 億,而且公司話單位經濟效益按季持續改善(平均訂單金額上升 + 履約物流效率提升),同時保住市場份額。88VIP 會員數按年雙位數增長到約 6,400 萬。
整個電商集團經調整 EBITA 397.49 億,只係微跌 1% — 換句話講,電商仍然係阿里嘅提款機,而 AI 就係提款嗰個人。
季內銷售成本佔收入比重由 55.1% 升到 61.8%,產品開發開支佔比由 6.1% 升到 8.4%。
經營利潤率由 14% 跌到 6%。
快商務要補貼、AI 要推理成本、雲要折舊 — 三樣嘢同時壓緊毛利率。呢個唔係一個季度可以逆轉嘅結構。
攤薄 3.57%:回購 1.62 億美金,配股 102 億美金
配售嘅具體條款:
- 7.1 億股新普通股,定價每股 112.70 港元
- 集資總額 800 億港元(約 102 億美元),8 月 26 日完成;扣除費用後淨額約 797.85 億港元(即上文 478.71 + 319.14 億)。本文所有換算以總額 800 億計
- 佔現有已發行股本 191.75 億股嘅 3.70%,佔擴大後股本 3.57%
- 定價較 8 月 21 日美股 ADR 收市價(US$119.34,折合每股 116.95 港元)折讓 3.6% — 呢個係公司公告自己用嘅基準
- 但用港股基準睇會大好多:路透 8 月 24 日跟進報道用嘅係「較星期五港股收市折讓 8.4%」;而公司公告另外披露,定價較之前連續五個交易日平均收市價折讓約 9.0%
- 三個折讓數字都係真嘅,分別只喺基準。睇 9988 圖表嘅港股投資者,感受到嘅係後面兩個
- 只向美國境外非美籍人士配售(Regulation S)
3.57% 嘅攤薄,單看數字唔算誇張。但擺喺一個更長嘅脈絡入面睇,意義就唔同。
過去幾年,阿里係港美市場最大手嘅回購者之一,回購故事係支撐估值嘅重要支柱。今個季度回購只用咗 1.62 億美元,同一時間配股集咗 102 億美元 — 資本回報嘅方向,實質上已經反轉。
呢個轉變本身唔一定係壞事。如果 AI 基建嘅回報率真係高過回購,將錢投落去係理性選擇。但對持股嘅投資者嚟講,呢個係一個需要重新評估嘅前提:你買入嘅時候係咪為咗回購?如果係,個 thesis 已經變咗。
另一個角度:呢次配售據路透報道係港股史上最大宗上市後新股配售,亦係今年全球第三大同類集資,僅次於 Alphabet 同 Intel。
三間公司三個故事,但底層邏輯係同一個 — 2026 年嘅 AI 基建,已經大到用經營現金流養唔起,連全球最賺錢嘅幾間公司都要行返去股本市場攞錢。
呢個訊號比阿里單一間公司嘅盈利數字重要得多。
呢個唔止係阿里嘅問題
如果將視野拉闊,阿里今次配售放喺 2026 年嘅全球脈絡入面,會見到一個更大嘅形態。
據路透報道,呢筆 800 億港元係今年全球第三大宗上市後新股配售,前面兩位係 Alphabet 同 Intel。
三間公司背景完全唔同:Alphabet 係全球最賺錢嘅公司之一;Intel 係製造業轉型中嘅美國半導體龍頭;阿里係中國電商轉 AI 雲。但三者做咗同一件事 — 喺 AI 資本開支週期最激烈嘅時候,行返去股本市場攞錢。
過去十幾年,大型科技公司嘅共同標籤係「現金牛」:經營現金流龐大、資本開支輕、大手回購、淨現金。呢個特徵支撐咗成個板塊嘅估值倍數。
2026 年開始出現嘅轉變係:AI 基建令科技巨頭嘅資本密集度,回到咗接近電訊、能源呢類重資產行業嘅水平。
阿里今季資本開支 676.78 億人民幣、經營現金流 229.45 億 — 資本開支/經營現金流 = 2.95 倍。呢個比率喺傳統科技股身上係難以想像嘅,反而更似一間喺鋪網嘅電訊商。
估值方法要唔要跟住變,係 2026 至 2027 年市場最核心嘅爭論。
中國呢邊嘅規模亦喺度放大。據 Nikkei Asia 報道,中國幾間互聯網巨頭 2027 年嘅 AI 投資合計看到約 840 億美元。
意思係:阿里唔會係最後一間出嚟集資嘅公司。而每多一間出嚟,港股同美股嘅中資科技板塊就多一份供股攤薄壓力。
對散戶嚟講,呢個轉變有一個好實際嘅含意:「大型科技股 = 自動回購 = 每股盈利自然增長」呢條公式,喺 AI 資本週期入面已經失效。
過去你買科技巨頭,股數只會減少;而家股數可能會增加。同一盤生意,分嘅人多咗。
呢個唔一定係壞事 — 如果新投入嘅資本回報率高過原本嘅回購回報率,長遠對股東更有利。但呢個係一個需要主動判斷嘅問題,唔再係一個可以假設嘅前提。
三個觀察點:未來幾季睇乜
與其估股價,不如訂清楚幾個可以驗證嘅指標。以下三個,係未來兩至三季會直接決定個故事係咪成立。
自由現金流缺口有冇收窄
今季 -446.70 億,去年同期 -188.15 億。
如果下季缺口繼續擴大到 500 億以上,即係話 800 億港元配售頂唔到半年,市場好合理會開始問:下一次融資幾時?再配股就唔會有今次咁順利。
相反,如果缺口收窄到 300 億以下,配合雲收入繼續 40%+ 增長,個敘事就會由「燒錢」轉返做「投資」。
AI Labs 分部虧損收唔收窄
今季蝕 138.61 億,惡化 330%。
呢個分部嘅虧損軌跡,實質上就係「AI 到底變唔變到現」嘅計分板。收入 33.38 億、虧損 138.61 億,即係每做 1 蚊生意蝕 4.15 蚊。
要留意 Qwen app 嘅推理成本會唔會隨住自研晶片比例上升而下降 — 呢個係阿里同其他 AI 玩家最大嘅結構性分別。
雲 EBITA 利潤率企唔企穩喺 11.6% 以上
今季 11.6%,去年同期 7.2%,一年擴闊 4.4 個百分點。
但呢個利潤率係喺折舊仲未完全反映今季 676.78 億資本開支嘅情況下做出嚟。未來幾季折舊會逐步加重,如果利潤率仍然企得穩甚至再擴張,先真正證明規模效應。
如果 11.6% 回落,即係話今次擴張嘅回報率低過預期 — 而 2.5 年回本期嘅假設就要重新計過。
投資角度:點樣定位呢個板塊
以下唔係買賣建議,只係將公開資料整理成幾個可以參考嘅框架。
直接相關
- 9988.HK / BABA — 阿里本身。目前 ADR $118.90(8 月 28 日收市),年初至今 -19.1%,距離 52 週高位 $192.665 有 38.3% 距離。核心矛盾好清楚:雲業務估值向上,自由現金流同攤薄壓力向下。
- 0700.HK(騰訊)/ 9618.HK(京東)/ 3690.HK(美團) — 同樣面對 AI 資本開支週期,但各自嘅現金流結構好唔同,可以做對照組。據 Nikkei Asia 報道,中國互聯網巨頭 2027 年嘅 AI 投資合計看到約 840 億美元。
供應鏈受惠邏輯
- 阿里明講晶片零件價格上升係資本開支爆升嘅原因之一。買家俾多咗錢,即係賣家收多咗錢 — 記憶體、網絡、電源、散熱呢幾條供應鏈嘅需求端係實在嘅。
- 但要留意:阿里同時明講會加大自研晶片比例取代外購。受惠同被取代,可能係同一條供應鏈嘅兩端。
ETF / 分散工具
- 直接持有單一中概股嘅波動極高。市場上有多隻追蹤中國科技或恒生科技指數嘅 ETF,可以將個別公司風險攤薄。具體產品同費用結構應該自己查最新資料。
一、再融資風險。 若果燒錢速度維持,800 億港元大約頂一個半季度。市場會開始 price in 下一次集資嘅可能性,而下一次未必有今次咁窄嘅折讓。
二、回本期假設風險。 2.5 至 3 年回本期建基於「現時平均毛利率」。AI 算力價格戰喺中國一向激烈,毛利率一跌,個回本期會即刻拉長。
三、國際擴張受阻風險。 多個西方國家政府已禁止或建議公營機構避免使用中國雲服務,歐洲亦推動主權雲。阿里雲海外增長嘅上限,唔完全由技術決定。
四、關聯交易佔比。 阿里自己亦係阿里雲嘅客戶。集團內部使用量佔幾多雲收入,係一個外部投資者難以完全拆解嘅盲點。
五、監管同地緣風險。 季內已經計提歐盟《數字服務法》5.5 億歐元罰款撥備。跨境監管風險係持續而非一次性。
六、宏觀需求。 中國電商 CMR 按年跌 7%,公司自己歸因於「交易活動轉弱」。消費端如果進一步走弱,提款機會出問題 — 而 AI 就係靠呢部提款機養住。
一條減數,兩個故事
阿里今次配售,講故事嘅方式係「延續全球 AI 領導地位」。呢個講法冇講錯 — 雲收入加速到 45%、EBITA 升 133%、市佔第一、105 個可用區、100 日交付一座超大規模數據中心。呢啲全部係真嘅。
但同一份財報,亦真實地寫住:一個季度燒 676.78 億、經營現金流得 229.45 億、自由現金流缺口 446.70 億、賬面現金少咗 463.19 億。而 800 億港元,換算返 694.84 億人民幣,啱啱夠補一個半季度。
兩個故事都係真嘅。分別只喺於你用邊一份報表去讀。
投資 AI 基建週期,最容易犯嘅錯係用損益表去判斷一件由現金流量表決定嘅事。今次 8 月 20 日至 21 日之間嗰 8.57% 跌幅,就係市場翻頁嘅聲音。
下一季 11 月出業績。到時最應該先揭嘅,唔係第一頁,係現金流量表。