巴菲特宣布退休嗰日至今,Berkshire 跌 5.6%、標普升 34%
96 歲交棒俾 71 歲個仔做主席,「巴菲特溢價」冇咗之後,一間坐住 3,655 億美元現金嘅公司應該值幾多?
重點摘要
- BRK.B 9 月 18 日收 $509.77,成交 1,250 萬股,係前一日兩倍
- 由 2025-05-02 計 BRK.B 跌 5.6%,SPY 升 34.4%
- Abel 認購 Alphabet 100 億、以約 68 億收購 Taylor Morrison
- 現金由 3,974 億降到 3,655 億,當中 3,249 億係短期國庫券
- 扣除現金後營運業務估值約 15 倍營運盈利、約 1.5 倍帳面值
一封 300 字嘅信,一個 +0.11% 嘅收市
先講事實。9 月 18 日 Berkshire 發出嘅新聞稿好短:Buffett 獲任命為 Chairman Emeritus,即時生效,留任董事會成員;根據公司「長期以嚟嘅接班計劃」,董事會選出 1993 年起做董事嘅 Howard G. Buffett 做主席;Susan Decker 繼續做首席獨立董事。CEO Greg Abel 代表董事會講咗一段話,重點係「Warren 建立嘅文化同價值觀會留喺 Berkshire 核心,而 Howard 會係佢哋嘅守護者」。
附帶嗰封致股東信,係巴菲特親筆,得 300 幾個英文字。佢講自己啱啱慶祝完 96 歲生日,有個曾孫啱滿一歲,「佢而家行得快過我」。佢話由 1965 年服務 Berkshire 至今 60 幾年,「我仲係做緊全世界最好嘅工」。至於點解係而家:因為 Greg 已經「喺每一方面都接手咗 CEO 呢份工,一段時間以嚟所有重要決定都係佢做,我冇一次需要諗第二次」,所以「係時候完成交接」。
最有內容嘅係講 Howard 嗰段。巴菲特寫:Howard 做咗 33 年董事,「呢個學徒期長過我 34 歲接手 Berkshire 之前所服務嘅年期」;「Greg 管公司,Howard 守住文化同價值觀——兩樣嘢都值多過我哋資產負債表上任何一項」;然後係成封信最巴菲特式嘅一句:「當 Howard 係一張股東擁有、但希望永遠唔使 claim 嘅保單。」
再睇市場。TheStreet 當日收市帖記錄:標普 500 收 7,650.50(+0.17%)、納指 26,522.55(+0.39%)、道指 51,682.64(−0.18%)、羅素 2000 2,876.85(−0.50%);10 年期美債收 5.00%,2 年期 4.756% 創 52 週新高。Berkshire 本身:A 股收 $763,600.01(−0.04%),B 股 $509.77(+0.11%),成交 1,250 萬股,係前一日 600 萬嘅兩倍有多。
換句話講:多咗一倍嘅人喺度買賣,但買家同賣家嘅價錢係一樣嘅。當日係 triple witching 兼指數季度調整,成交倍增有一部分係到期機制嘅功勞,但價格唔郁呢一點冇得拗——呢個係一個「消息已經 price in 咗」嘅典型圖案。問題係,佢係幾時 price in 嘅?
2025 年 5 月 3 日:巴菲特喺股東會尾聲宣布年底卸任 CEO,由 Abel 接手。前一個交易日(5 月 2 日)BRK.B 收 $539.80,係歷史最高收市;宣布後首個交易日(5 月 5 日)收 $512.15,單日 −5.1%。
2026 年 1 月 1 日:Abel 正式做 CEO,巴菲特留任主席。2025 年 12 月 31 日收 $502.65。
2026 年 9 月 18 日:巴菲特卸任主席,Howard 接任。收 $509.77。
由第一個時間點到第三個,Berkshire 跌 5.6%;同期 SPY 升 34.4%、QQQ 升 47.6%、Alphabet 升 113%。「巴菲特溢價」唔係星期五冇嘅,係喺呢 16 個月入面一格一格咁冇嘅。
再將鏡頭拉遠少少。呢封信唔係突然嘅,佢係一條 16 個月長嘅交棒鏈嘅最後一環。逐步睇返:
由呢條鏈可以見到,巴菲特揀嘅唔係「一次過走」,而係每四至六個月拆走一樣嘢:先係 CEO 嘅頭銜、再係年度信同股東會嘅咪高峰、再係實際決策權、最後係主席位。每一步市場都有時間消化,所以到最後一步,股價已經冇嘢可以再消化。呢個亦係點解 9 月 18 日嘅成交量倍增而價格唔郁:交易嘅係「終於完成」呢個確認,唔係「新資訊」。
溢價係 16 個月前開始消失,唔係星期五
「巴菲特溢價」呢四個字,講嘅係市場願意為「巴菲特揀股」同「巴菲特配置資本」畀嘅額外估值。呢個溢價幾時最大?從數據嚟睇,係 2025 年 5 月 2 日——即係佢宣布退休前一日。嗰日 BRK.B 日內高見 $542.07、收 $539.80,係 Berkshire 有史以嚟最高收市價。之後 16 個月,佢一次都冇返到過呢個位:2026 年 8 月 10 日一度升到 $529.42 嘅 52 週最高收市,但仍然低過宣布退休前嘅水平。
同一段時間,市場其他嘢喺度做乜?下面呢張表用 Polygon 日線收市計,唔含股息:
| 2025-05-02 | 2026-09-18 | 變幅 | |
|---|---|---|---|
| BRK.B | $539.80 | $509.77 | −5.6% |
| SPY(標普 500 ETF) | $566.76 | $761.69 | +34.4% |
| QQQ(納指 100 ETF) | $488.83 | $721.45 | +47.6% |
| GOOGL | $164.03 | $349.54 | +113.1% |
| AAPL | $205.35 | $336.13 | +63.7% |
| BAC | $41.07 | $57.73 | +40.6% |
| XLF(金融股 ETF) | $49.76 | $55.86 | +12.3% |
三個觀察。第一,Berkshire 唔單止跑輸大市,仲跑輸自己嘅持倉:Apple、Bank of America、Alphabet 呢三隻佢五大持倉入面嘅股票,同期分別升 64%、41%、113%,但 Berkshire 本身跌 5.6%。即係話,市場減咗嘅唔係 Berkshire 持有嘅資產嘅價值,而係「巴菲特揀呢啲資產」呢件事本身嘅價值。
第二,佢仲跑輸金融股板塊。XLF 同期升 12.3%,Berkshire 作為全球最大嘅保險集團之一,正常情況下應該同金融板塊差唔多方向。跌 5.6% 對 +12.3%,呢 18 個百分點嘅差距,就係「溢價」由有變冇嘅刻度。
第三,唔好將呢 16 個月講成「一直陰跌」。實際路徑係:2025 年 5 月 5 日單日插 5.1%,之後半年喺約 $460–$520 之間橫行;2025 年全年 B 股升 10.9%(SPY 升 16.4%;年報對照表用「Berkshire 股價 vs 標普含股息」,係 10.9% 對 17.9%);2026 年 4 月 22 日跌到 52 週最低收市 $465.40;然後 6 月開始回升——而 6 月正正係 Abel 開始大手回購嘅月份,呢一點下面會講返。用季度收市睇,個圖案更清楚:
| 季度末收市 | BRK.B | 相對 2025-05-02 | SPY | 相對 2025-05-02 |
|---|---|---|---|---|
| 2025-06-30 | $485.77 | −10.0% | $617.85 | +9.0% |
| 2025-09-30 | $502.74 | −6.9% | $666.18 | +17.5% |
| 2025-12-31 | $502.65 | −6.9% | $681.92 | +20.3% |
| 2026-03-31 | $479.20 | −11.2% | $650.34 | +14.7% |
| 2026-06-30 | $500.39 | −7.3% | $746.77 | +31.8% |
| 2026-09-18 | $509.77 | −5.6% | $761.69 | +34.4% |
兩件事值得留意。一,Berkshire 最差嘅一季係 2026 年第一季(−11.2%),即係 Abel 上任嘅頭三個月——市場對「新 CEO + 冇回購 + 現金創新高」嘅組合投咗反對票;而 SPY 同季亦回落,但 Berkshire 冇發揮到「避風港」嘅作用。二,由 3 月底到 9 月 18 日,Berkshire 由 −11.2% 收窄到 −5.6%,同期 Abel 做咗 Alphabet、Taylor Morrison、45 億回購三件事。市場對 Abel 嘅評分,係由佢開始使錢嗰刻先由負轉正嘅。
Motley Fool 9 月 13 日有一篇文,用 Berkshire 年報嗰張由 1965 年起嘅對照表數過:1990 年之後,Berkshire 有 9 年係落後標普 500 十個百分點或以上,其中 7 次翌年反超;例外係 2003 年同 2019 年,之後一年繼續落後。2026 年至今 B 股升 1.4%、SPY 升 11.7%,差距 10.3 點,啱啱跨過門檻。而且 2025 年已經落後咗一次(年報表:10.9% 對 17.9%)。如果 2026 年收爐時仍然落後,會係連續兩年——而且係年報表上第一次由巴菲特以外嘅人做 CEO 嗰年落後。
呢個歷史統計有用,但有個前提要講清楚:以前每一次「翌年反超」,反超嗰年掌舵嘅都係巴菲特本人。呢一次唔係。所以「歷史話會反彈」呢句嘢,喺 2026 年嘅樣本入面,其實冇歷史。
Abel 8 個月,做咗巴菲特 14 季唔做嘅事
如果溢價係因為「巴菲特唔再揀股」而消失,咁下一個問題自然係:接手嗰個人揀咗啲乜?答案比好多人想像中激進。
先睇 Abel 之前嘅背景數字。由 2022 年第四季到 2026 年第一季,Berkshire 連續 14 個季度係股票淨賣家——賣 Apple、賣 Bank of America、賣 BYD(2025 年 9 月確認全部清倉,2008 年以每股 HK$8 買入嘅 2.25 億股,17 年後走人)。同一時間,現金同國庫券由 2022 年底約 1,300 億,升到 2026 年 3 月底嘅 3,974 億美元歷史新高。2025 年全年,Berkshire 一股自己嘅股票都冇回購過。巴菲特喺年報同股東會反覆講嘅理由係一句:搵唔到價錢合理嘅嘢買。
Abel 2026 年 1 月 1 日上任。以下係 10-Q、13F 同公司公告可以核實嘅時間線:
將呢條 timeline 同「巴菲特 14 季淨賣」放埋一齊睇,就會見到一個好清楚嘅轉向。唔係 Abel 亂使錢——3,655 億現金對 3,974 億,只用咗 8%——而係佢用錢嘅方式同巴菲特唔同:
第一,巴菲特嘅大額支票,歷史上係等人跪低嚟借嘅:2008 年高盛同 GE 嘅優先股、2011 年 Bank of America 嘅優先股、2019 年 Occidental 嘅 8% 優先股。全部係對方急需資金、Berkshire 攞到優先權同認股權。Abel 嘅 Alphabet 交易剛好相反:Alphabet 唔係跪低,佢係全球現金流最強嘅公司之一,配股係為咗 AI 資本開支;Berkshire 攞到嘅係普通股,冇優先權、冇認股證——有嘅只係一個折讓(比公布日收市價低約 6.5%,比兩日後公開發售價低約 1%)。
第二,Taylor Morrison 係典型嘅 Berkshire 式收購——全現金、買一間營運中嘅實業、賣家係願意賣嘅上市公司。呢單同巴菲特風格一致。但 Lennar 同 Taylor Morrison 加埋,Berkshire 而家係美國樓市週期嘅直接持份者,而樓市今年嘅數據——9 月 18 日我哋拆過,動工跌、起好嘅屋跌 27%、30 年按揭 6.95%——並唔好睇。Lennar 9 月 18 日單日跌 4.1%,今年至今跌 25.7%。
第三,回購。巴菲特 2025 年全年冇回購,係因為佢覺得股價高過內在價值。Abel 喺 5 月同 6 月分別以均價 $476 同 $488 大手回購(6 月佔 38 億),等於用公司嘅錢投票話「呢個價低過內在價值」。而 9 月 18 日收市 $509.77,只係高過嗰兩個均價 4–7%。
換個角度理解:市場減走「巴菲特溢價」嘅同時,Abel 其實一直喺度用回購同收購去證明呢間公司唔需要溢價都值呢個價。5、6 月佢買嘅價位(均價 $476 / $488)到今日仲係賺緊。所以呢 16 個月嘅股價,可以讀成兩股力量嘅拉鋸:一邊係市場撤走「人」嘅溢價,一邊係公司用「錢」去托底。9 月 18 日之後,「人」嗰邊已經冇嘢可以再撤——巴菲特已經冇任何行政職位。剩返嘅變數,只有 Abel 嘅錢用得啱唔啱。
嗰張 100 億美元嘅 Google 支票,改變咗 Berkshire 嘅角色
Abel 上任後最多人討論嘅一單交易,係 6 月 1 日嘅 Alphabet 配股。細節值得逐個睇,因為佢同 Berkshire 過去 60 年嘅玩法完全唔同。
Alphabet 當日宣布計劃透過賣股集資 800 億美元(6 月 3 日定價時上調至約 850 億),用嚟支付 AI 基建開支——公司 2026 年資本開支指引係 1,800 至 1,900 億美元,並預告 2027 年會「顯著增加」。Semafor 指出,呢個係 Alphabet 自 2005 年以嚟第一次直接發新股集資。Berkshire 認購當中 100 億:50 億 Class A 以每股 $351.81、50 億 Class C 以每股 $348.20。喺此之前,Berkshire 由 2025 年第三季開始喺市場買入 Alphabet,三個季度加起來,Alphabet 已經係佢第三大持倉,6 月底市值 378 億美元。
點解呢單嘢重要?因為佢顛倒咗 Berkshire 同資本市場之間嘅關係。巴菲特一生最出名嘅幾張大支票——2008 年 9 月高盛 50 億、10 月 GE 30 億、2011 年 Bank of America 50 億、2019 年 Occidental 100 億——全部有一個共通點:對方喺危機或者收購戰入面需要「巴菲特背書」,所以願意畀 Berkshire 優先股 + 高息 + 認股權證。Occidental 嗰批優先股到今日仲收緊 8% 股息,10-Q 顯示清算價值仲有 85 億美元,加埋 8,390 萬股行使價 $59.59 嘅認股證。呢種交易嘅本質係:Berkshire 賣嘅係「信心」,收嘅係「保護」。
Alphabet 唔需要信心。佢係全球最賺錢嘅幾間公司之一,配股純粹係因為 AI 資本開支大到連佢嘅現金流都想搵人分擔——Semafor 嗰篇文講得直接:四大 hyperscaler 嘅資本開支 2025 年翻倍到 4,500 億,2026 年預計超過 7,000 億,先係借債,而家連發新股都用埋。呢個正正係我哋 9 月 15 日拆過嘅「6,300 億資本開支鏈」嘅另一面:資本開支大到連 Google 都要向外集資,而 Berkshire 就係嗰個被搵嚟分擔嘅人。
所以呢張支票嘅意義唔在於 Berkshire「終於買 AI」——巴菲特 2016 年已經買 Apple,Apple 至今仍係五大持倉之一。意義在於 Berkshire 第一次以「大額配售者」身份,去支持一間唔需要佢嘅公司做資本開支。冇優先股、冇認股證、冇「巴菲特條款」;有嘅只係一個普通嘅配售折讓——$351.81 比 6 月 1 日 GOOGL 收市 $376.37 低 6.5%,比 6 月 3 日公開發售定價 $355.20 低約 1%。呢個係 Abel 嘅 Berkshire 同巴菲特嘅 Berkshire 最根本嘅分別:前者係市場入面嘅一個大買家,後者係市場出事時嘅最後貸款人。
GOOGL(Class A)9 月 18 日收 $349.54,低過 Berkshire 6 月認購價 $351.81 約 0.6%;GOOG(Class C)收 $344.41,低過認購價 $348.20 約 1.1%——即係三個半月之後,100 億美元合計蝕約 1%,大致打和。唔係壞事,但要睇清楚:Berkshire 攞到嘅 6.5% 折讓,三個半月已經被市場食晒;佢付出嘅係一個普通配售價,而唔係巴菲特年代習慣嘅「危機價」。同時要記住,Berkshire 由 2025 年第三季開始喺市場買嘅嗰批 Alphabet,成本遠低過呢個水平——GOOGL 由 2025 年 5 月 2 日至今升咗 113%。
3,655 億現金 × 5 厘:巴菲特揀咗利率重返 5% 嗰個星期走
呢個時間點值得注意。9 月 16 日聯儲局加息,係 2023 年 7 月以嚟第一次;9 月 15 日 10 年期美債收 5.00%,係 2007 年 7 月之後第一次,9 月 18 日收市又係 5.00%。9 月 18 日日本央行加息到 1.25%,係 1995 年以嚟最高。而巴菲特揀喺同一個星期五交出主席位。
呢個對 Berkshire 唔係無關嘅巧合。翻開 6 月 30 日嘅 10-Q,資產負債表上三行數字:保險及其他業務現金 350.96 億、鐵路公用事業現金 55.13 億、短期國庫券 3,249.05 億——加埋 3,655 億美元。其中國庫券佔 89%。Berkshire 係全球最大嘅美國國庫券持有者之一,佢嘅「現金」實際上係一個 3,250 億嘅短債組合。
呢個組合嘅收入,係 Berkshire 業績入面最直接受利率影響嘅一行。10-Q 寫得好清楚:第二季保險投資收益稅後 30.59 億美元,按年跌 9.1%,原因係「利息收入下降,反映利率下降」。上半年跌 8.3%。即係話,2025 年下半年到 2026 年上半年嘅減息週期,實實在在咬走咗 Berkshire 每季幾億美元嘅利息。
而家利率轉向。粗略計,3,250 億國庫券,短債息率每高 100 個基點,一年就係約 32 億美元稅前利息;即使只係企穩喺 4.4–4.8%(9 月 18 日 1 年期 4.42%、2 年期 4.76%),對比減息週期低位,都係一年十幾億美元嘅差別。巴菲特過去三年被人笑「揸住幾千億唔買嘢」,但呢幾千億喺 5 厘世界入面,本身就係一盤每年收 150 億左右嘅生意。
呢個亦係點解「Berkshire 落後大市」嘅敘事要小心睇。2026 年落後嘅原因,有一部分係佢冇科技股嘅 beta;但亦有一部分係佢上半年嘅利息收入跌緊,而其他保險同金融公司一樣受影響。9 月 16 日之後,呢個逆風變順風。Berkshire 嘅營運盈利入面,第二季 129.83 億當中,保險投資收益佔 30.59 億,係第二大來源(第一係製造、服務及零售嘅 44.7 億)——利率每升一級,呢一行就直接加大。
製造、服務及零售 44.70 億(+24.1%)· 保險投資收益 30.59 億(−9.1%,利率下降)· 保險承保 17.31 億(−13.1%)· BNSF 鐵路 15.58 億(+6.3%)· Berkshire Hathaway Energy 8.91 億(+26.9%)· 其他 12.74 億(按年多咗 12 億,主要因為非美元債務嘅匯兌由虧轉盈)
合計營運盈利 129.83 億(+16.3%);淨利 256.67 億(包括 126.84 億投資收益)。Motley Fool 提醒:上半年 17% 嘅營運盈利增長入面,剔除匯兌之後約 6%。
再講一樣好少人提嘅嘢:10-Q 入面 Berkshire 有 152.28 億美元嘅日圓債,平均息率 1.4%,2026 至 2060 年到期。呢啲債係用嚟對沖日本商社持倉嘅。9 月 18 日日本央行加息到 1.25%、日圓反而弱過 157——日圓弱,Berkshire 嘅日圓債折算返美元就細咗,呢個正正係第二季「其他」一欄按年多咗 12 億嘅主要來源(10-Q:稅後匯兌由去年同期虧 8.77 億變成賺 3.26 億)。Abel 9 月初去日本見五大商社,講明「長期支持」,之後伊藤忠會長話 Berkshire 唔介意持股升到 15%。呢條線,係 Abel 延續巴菲特嘅部分,而且係用巴菲特嘅工具(低息日圓債)做嘅。
Howard 嘅工作,係一張「希望永遠唔使 claim 嘅保單」
好多人星期五第一反應係:點解係個仔?Berkshire 唔係一向反對世襲嘅咩?呢個問題要分兩層答。
第一層係事實:呢個安排唔係新嘢。巴菲特起碼由 2010 年代初開始,就喺年報同訪問講過,佢身後 Howard 會做非執行主席,職責係「守住文化」,而唔係管業務或者揀股。今次新聞稿亦用咗「長期以嚟嘅接班計劃」呢個字眼。Howard 1993 年入董事會,至今 33 年,係現任董事入面資歷最深嘅一批。
第二層係設計:Berkshire 嘅主席同 CEO 分咗工之後,主席呢個位喺公司章程入面剩返幾多實權?答案係——好少,但有一個位好關鍵。
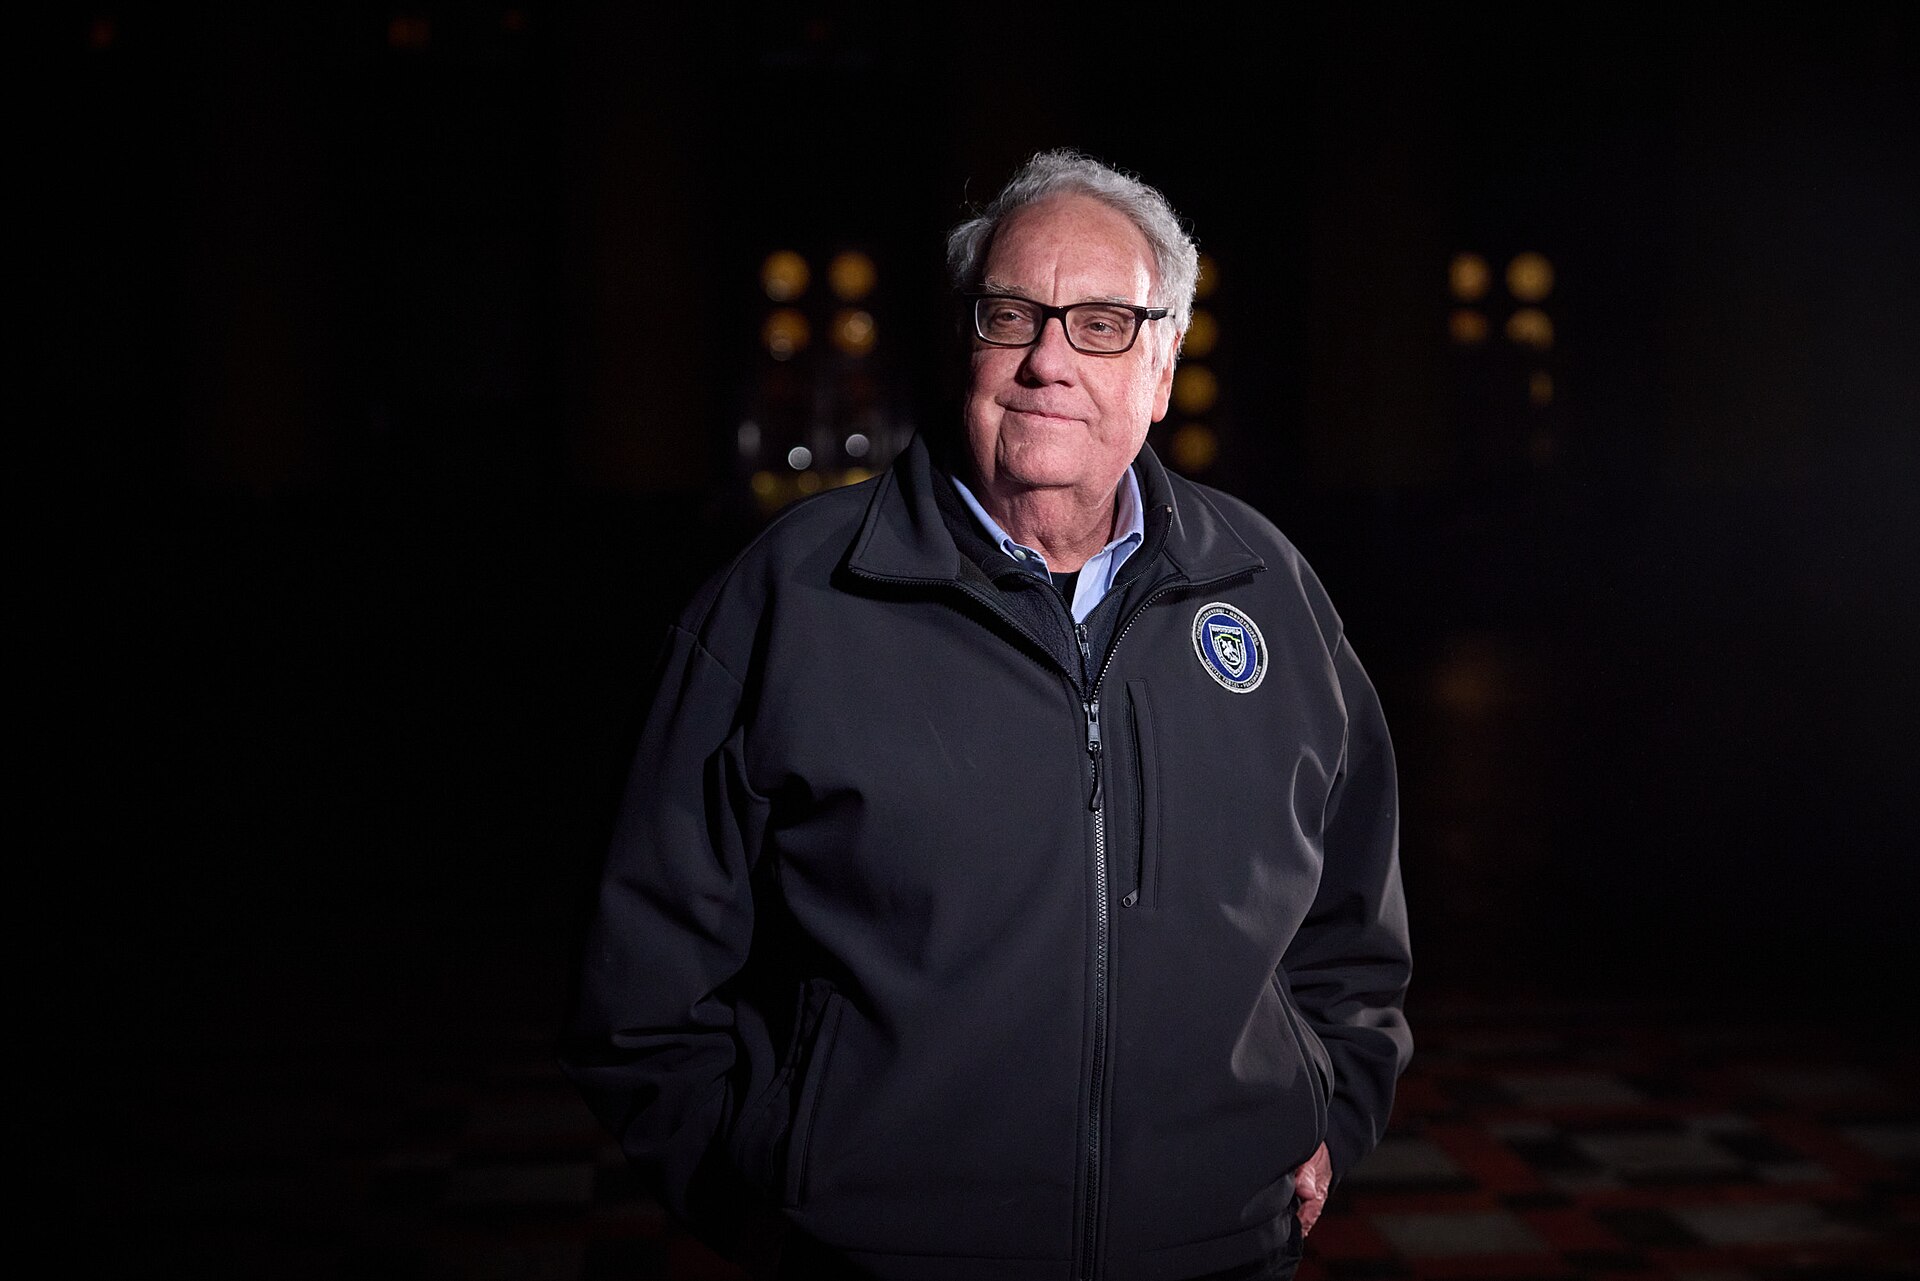
先講 Howard 本人。Fortune 星期五出咗一篇人物稿:71 歲,喺 Illinois 州 Pana 經營 1,500 英畝家族農場,另外基金會喺 Arizona 同南非有研究農場;做過 Nebraska 州 Douglas County 專員(1989–1992),仲喺 2017 年 9 月至 2018 年 11 月做過 Illinois 州 Macon County 嘅民選警長,到今日仍然係該縣嘅副警長;影過 130 個國家嘅戰地同野生動物,包括烏克蘭前線;1999 年起主理 Howard G. Buffett Foundation,專做糧食安全同衝突地區,累計投放超過 10 億美元。佢做過 Coca-Cola、ConAgra、ADM、Lindsay 等多間上市公司董事,但由頭到尾冇做過投資或者金融。
即係話,Berkshire 揀咗一個完全唔識揀股嘅人做主席。呢個唔係缺陷,係設計本身:巴菲特信入面講明「Greg 管公司」,Abel 二月嘅首封股東信亦寫明資本配置——包括作為保險業務延伸嘅股票組合——最終決定權喺 CEO。Howard 嘅職能係一個否決者,唔係一個提案者:佢嘅工作係當將來有人想拆散 Berkshire、想收緊子公司自主權、想派股息討好市場嘅時候,企出嚟講「唔係咁做」。巴菲特形容佢係「保單」,意思正正係:正常情況下佢唔會出聲,出聲嗰日就係出咗事。
回購政策入面,而家寫住 Howard 個名
10-Q 第 18 條註釋原文:Berkshire 嘅回購計劃容許喺「行政總裁與董事會主席商議後,認為回購價低於保守估算嘅內在價值」時回購;同時,如果回購會令合併現金加國庫券低於 300 億美元,就唔可以做。
呢句「與主席商議」係 2025 年修訂加入嘅——之前主席同 CEO 係同一個人,唔需要商議。由 2026 年 1 月到 9 月 18 日,Abel 商議嘅對象係巴菲特;由 9 月 18 日起,係 Howard。即係話,Berkshire 每一蚊回購,理論上都要經一個由警長轉職嘅農夫點頭。實際上呢個係程序性嘅——但佢係主席呢個位喺公司文件入面唯一一條可以核實嘅實權。
另一條係股息政策:Berkshire 唔派息嘅原則(每保留一蚊要合理預期創造多過一蚊市值)由董事會每年覆核一次。主席換人,唔改變政策,但改變咗覆核嗰張枱嘅主持人。
所以,「個仔做主席」呢件事,對股東而言其實係一個減少變數嘅安排,唔係增加。Berkshire 最大嘅文化風險唔係 Abel 亂使錢——佢至今用嘅 8% 現金全部有跡可循——而係將來某一個 CEO 或者某一批激進股東,想將呢間持有 3,655 億現金、市值 1.1 萬億嘅公司拆開嚟賣。Howard 呢張「保單」保嘅就係呢件事。至於佢保唔保得住,冇人知,但起碼呢個保單嘅受益人係全體股東,而唔係巴菲特家族——Howard 三兄妹嘅角色係派走老豆嘅 1,450 億身家,唔係承繼佢。
冇咗溢價之後,剩返幾多?
去到最實際嘅問題。如果「巴菲特溢價」已經歸零,咁而家嘅 Berkshire 係一間乜嘢公司、應該用乜嘢尺去度?
用 Motley Fool 9 月 13 日嗰篇嘅框架:過去四季營運盈利約 480 億美元;市值約 1.1 萬億;即係約 23 倍營運盈利。但 3,655 億現金同國庫券佔咗市值三分之一,扣走之後,營運業務嘅估值大約係 15 倍營運盈利。另一把尺係帳面值:B 股 $509.77 大約係 1.5 倍帳面值,而 Berkshire 自己 5、6 月回購嘅均價($476 / $488)約係 1.4 倍。
| 尺 | 數字 | 點解重要 |
|---|---|---|
| 市值 / 營運盈利(四季) | 約 23× | 包括現金;表面唔平 |
| (市值 − 現金)/ 營運盈利 | 約 15× | 扣走 3,655 億現金後嘅營運業務 |
| 市價 / 帳面值 | 約 1.5× | 公司 5、6 月喺約 1.4× 大手回購 |
| 1965–2025 複合年回報 | 19.7% vs 10.5% | Abel 首封股東信引用;歷史,唔係預測 |
| 2025 營運盈利 | 445 億(2024:474 億) | 利率下跌 + 保險週期 |
| 2026 上半年營運盈利 | 243 億(+17%) | 剔除匯兌約 +6% |
呢啲數字講出一個相對清楚嘅結論:Berkshire 而家嘅估值,同一間「大型保險 + 鐵路 + 公用事業 + 製造業集團」嘅合理水平差唔多,冇溢價,亦冇明顯折讓。市場已經唔再為巴菲特畀錢,但亦未開始為「冇咗巴菲特」罰佢——9 月 18 日 +0.11% 就係證據。
咁樣睇,Berkshire 接落嚟嘅股價,會由三樣嘢決定,而三樣都同巴菲特無關:一,利率——3,250 億國庫券嘅利息收入係最直接嘅槓桿;二,Abel 嘅資本配置命中率——Alphabet、Taylor Morrison、日本商社、回購,每一單都可以逐個計數;三,保險週期——GEICO 上半年承保盈利跌緊,呢個係營運盈利入面最大嘅不確定性。
值得記低一個對照:巴菲特年代,Berkshire 嘅「人」係最大變數,所以市場畀溢價;Abel 年代,「人」變咗一個團隊同一套程序(CEO 提案、主席商議、300 億現金底線、每年覆核股息),所以市場畀嘅係「平均分」。平均分嘅好處係跌唔到幾多,壞處係升都要靠實數。
呢個局面有個名:由「明星基金」變成「指數化嘅集團」。1965 年巴菲特接手嘅時候,Berkshire 係一間紡織廠;2026 年 9 月 18 日佢放低主席位嘅時候,Berkshire 係一間有 3,655 億現金、五大持倉佔股票組合 66%、日本商社各持一成、仲有一個由 CEO 同主席一齊簽名先可以回購嘅公司。市場對佢嘅定價,由 2025 年 5 月嘅「巴菲特會點做」變成 2026 年 9 月嘅「呢啲資產值幾多」。呢個轉變已經完成,星期五嗰封信只係補返個官方蓋章。
投資角度:三個籃,同一個問題
以下純粹係將公開資料整理成三個角度,唔構成建議。核心問題只有一個:你買 Berkshire,係買緊乜?
買 Berkshire 本身(BRK.B)
買嘅理由:估值冇溢價(扣現金約 15 倍營運盈利、1.5 倍帳面);公司 5、6 月喺均價 $476 / $488 自己回購,等於管理層畫咗條地板線;利率轉升,3,250 億國庫券嘅利息收入由逆風變順風;Motley Fool 統計 1990 年後 9 次落後 10 點,7 次翌年反超。
唔買嘅理由:呢 7 次反超全部係巴菲特揸舵;Abel 嘅 Alphabet 交易只攞到普通配售折讓、冇優先股冇認股證,顯示「Berkshire 溢價」喺交易對手嗰邊都冇咗;樓市持倉(Lennar YTD −25.7%、Taylor Morrison)逆風;GEICO 承保盈利跌緊。
參考價位:5、6 月回購均價 $476 / $488;52 週低位 $465.40(4 月 22 日);宣布退休前高位 $539.80。
買 Abel 買緊嘅嘢
13F 同公告顯示 Abel 上任後加碼嘅方向:Alphabet(GOOGL,$349.54,YTD +11.7%;Berkshire 認購價 $351.81 / $348.20)、Delta(DAL,$79.62,YTD +14.7%)、Lennar(LEN,$76.43,YTD −25.7%)、Occidental(OXY,$58.84,YTD +43.1%;Berkshire 持 26.7% 普通股 + 8% 優先股 + 行使價 $59.59 認股證——OXY 而家啱啱低過行使價)。
日本五大商社(三菱商事 8058、三井物產 8031、伊藤忠 8001、住友商事 8053、丸紅 8002,東京上市):Berkshire 全部持股超過 10%,並表明可加到 15%;呢條係 Abel 最明確講過「長期」嘅一條線。
要注意:跟大戶買嘅風險係時間差——13F 係季度後 45 日先公布,你見到嘅係至少一個半月前嘅倉位。
唔買 Berkshire,買佢嘅「替代品」
如果認同「Berkshire 而家係一間平均分嘅金融集團」,咁比較對象就係金融板塊 ETF(XLF,YTD +2.0%)同標普 500(SPY,YTD +11.7%)。過去 16 個月 XLF 跑贏 Berkshire 18 個百分點,SPY 跑贏 40 個百分點。
另一個替代係直接持有短期國庫券或貨幣基金:Berkshire 三分之一嘅價值就係 3,250 億國庫券,散戶自己買短債 ETF(例如 SGOV、BIL)可以攞到同樣嘅 4.4% 左右收益,而唔需要為其餘三分之二嘅營運業務付 15 倍。
香港角度:Berkshire 而家冇港股持倉。唯一一隻曾經係「巴菲特概念」嘅港股係比亞迪(1211):2008 年 9 月 Berkshire Hathaway Energy 以每股 HK$8 買入 2.25 億股,涉資 2.3 億美元,係芒格力推嘅一單;2022 年 8 月開始減持,2024 年 7 月跌破 5% 披露線之後唔使再公布,到 2025 年 9 月公司確認全部沽清,前後 17 年。呢單嘢有兩個啟示:一係「巴菲特概念股」呢四個字本身就係溢價,Berkshire 每一次減持公告都令比亞迪股價短期受壓;二係 Abel 年代嘅 Berkshire 對中國資產嘅取態係零持倉,佢嘅亞洲配置全部去咗日本商社。港人買 BRK.B 要經美股戶口,B 股每股約 $510 美元,一手一股。
1. 保險巨災:Berkshire 係全球最大再保險商之一,2026 年上半年「冇重大巨災事件」——一次大颶風季可以令承保盈利由正變負。
2. Abel 嘅大單出錯:Alphabet 100 億、Taylor Morrison 68 億、OxyChem 94 億,加埋 262 億,係 Berkshire 歷史上最密集嘅 9 個月。任何一單要撇賬,「Abel 有紀律」嘅敘事就會反轉。
3. 利率再轉向:文中「3,250 億國庫券 × 5 厘」嘅順風,前提係聯儲局 9 月 16 日加息之後唔會好快回頭。如果經濟轉差、聯儲局減息,保險投資收益會再跌。
另外,Howard 呢張「保單」由未 claim 過,佢作為主席嘅實際判斷力冇任何往績可以參考。Motley Fool 等公開評論普遍認為星期五嘅安排「唔改變公司運作」,但呢個判斷本身亦係未經考驗嘅。
總結:三個檢查點
星期五嗰封信最後一句係:「公司喺極好嘅手中,我期待同大家一齊繼續做股東。」呢句嘢嘅重點唔係「極好嘅手」,係「繼續做股東」——巴菲特仲持有 Berkshire 大部分身家,佢嘅利益同其他股東仍然係同一方向,只係佢唔再落場。
對於想判斷 Berkshire 接落嚟點行嘅人,以下三個檢查點比任何「巴菲特名言」都實用:
最後講一樣同香港讀者特別有關嘅嘢。港媒幾十年嚟叫巴菲特做「股神」,每逢佢買乜賣乜都會有一輪「股神概念」——2008 年比亞迪、2020 年日本商社、2023 年減持台積電,每次都係。呢個習慣由星期五起要改:Berkshire 嘅 13F 而家係 Abel 嘅倉,唔係巴菲特嘅倉。將來見到「巴菲特加倉 Alphabet」呢類標題,要知道嗰個決定係一個 64 歲、加拿大出身、喺能源業務做咗廿幾年嘅 CEO 做嘅——佢嘅往績只有 8 個月,而佢做嘅每一單,都可以用本文嘅數字逐項對數。
由 2025 年 5 月 2 日嘅 $539.80 到 2026 年 9 月 18 日嘅 $509.77,市場用 16 個月、30 蚊嘅跌幅,完成咗一件事:將一個人嘅價值由一間公司嘅股價入面減走。呢個過程結束咗。由今日起,Berkshire 嘅股價入面冇任何「巴菲特」嘅成份——有嘅只係 3,655 億現金、480 億營運盈利、五隻大持倉、一個 CEO,同一張希望永遠唔使 claim 嘅保單。
Father Time always wins. 但佢贏嘅係人,唔係資產負債表。