個個以為 BlackBerry 執咗笠?
佢卻靜雞雞 5 季賺錢、兩日抽 30%
真正引擎係你架車入面隱形個 QNX
重點摘要
- Q1 FY27 收入 $1.529 億,按年 +26%
- 經調整 EBITDA $3,630 萬,按年 +144%
- 連續第 5 季 GAAP 賺錢,股價單日 +19.72%
- QNX 已嵌入超過 2.75 億架汽車
- QNX royalty backlog 接近 $9.5 億
6 月 25 號收市,有隻股做咗一件令好多人「跌晒眼鏡」嘅事 —— BlackBerry(BB)單日抽足 20%,由 6 月 24 號收 $8.62,兩日內衝上 $11 樓上,兩日累升接近 30%。連《Globe and Mail》都出標題:「Meme stock no more」(唔再係迷因股)。
大部分人第一個反應係:「BlackBerry?咪係嗰間執咗笠、賣實體鍵盤電話嗰間?佢仲未死?」呢個,就係全世界對 BlackBerry 最大嘅誤解。
換個角度理解:電話業務的確死咗,但間公司冇死。佢喺大家唔為意嘅時候,靜雞雞甩晒手機包袱,變成咗一間連續 5 季賺錢嘅軟件公司 —— 而佢真正嘅引擎,係一個你日日坐喺架車入面、但完全睇唔到嘅作業系統:QNX。呢篇就同你由頭拆清楚。
件事發生咗乜?一份財報,炸起 5 年都唔郁嘅股價
先擺數字出嚟。BlackBerry 6 月 25 號公布 2027 財年第一季(Q1 FY2027)業績,幾乎每一格都好過市場預期:
- 收入 $1.529 億,按年增長 26%,大幅拋離分析師預期嘅 $1.339 億
- 經調整每股盈利 $0.04,勝預期 $0.03
- 經調整 EBITDA $3,630 萬,按年勁升 144%
- 連續 第 5 季 GAAP 淨利潤為正;更係 9 年嚟首次喺財年首季錄得正經營現金流
有媒體形容係「Profit Quadruples(盈利翻幾倍)」。市場反應好直接:股價 6/25 單日抽 19.72%,收 $10.32;翌日再升,兩日累計約 +30%。對一隻多年喺 $3–$5 區間沉底、長期被當「死錢」嘅股嚟講,呢個係 regime change 級別嘅反應。
點解一份財報可以咁有殺傷力?因為佢一次過拆走咗三個長期壓住個股價嘅「心魔」:一,賺唔賺到錢(連續 5 季 GAAP 賺錢、首季正現金流,答咗);二,增長係咪真(收入 +26%、三條腿齊跑,答咗);三,管理層有冇信心(上調指引 + 回購,答咗)。當一隻被市場「判咗死刑」嘅股,一次過畀齊三個正面答案,空頭就要爭住冚倉,個彈幅自然誇張。
點解咁多人以為佢執咗笠?品牌認知同現實,差咗成個時代
要明白今次點解咁多人 surprise,要先明白 BlackBerry 喺普通人心目中嘅 image,同佢嘅實際業務,已經差咗十年。
大眾記憶入面嘅 BlackBerry,係 2000 年代尾嗰部實體 QWERTY 鍵盤手機 —— 政商名人、華爾街 trader 人手一部。然後 iPhone 喺 2007 年出世,觸控屏幕 + App Store 直接將佢秒殺。BlackBerry 2016 年正式停止自己設計手機,2021 年仲一度變成 WallStreetBets 嘅迷因股,炒嘅係情懷同 short squeeze,唔關基本面事。
正正因為呢段「由王者跌落神壇、再變迷因股」嘅劇情太深入民心,大眾對佢嘅認知就定格咗喺「失敗者」。而呢種定格,反而為今日製造咗一個典型嘅「認知差(perception gap)」:當一間公司嘅實際業務已經悄悄轉型、基本面已經改善,但市場標籤仲未 update,股價就會長期被低估 —— 直到一份冇得拗嘅財報,逼大家一次過 reset 個認知。今次嘅 +30%,本質上就係呢個認知差被收窄嘅過程。
而家嘅 BlackBerry,零手機業務。佢嘅收入來自三條腿:(1)QNX —— 汽車同嵌入式系統嘅安全作業系統;(2)Secure Communications —— 賣畀政府同企業嘅加密通訊同網絡保安;(3)Licensing —— 專利授權。
換句話講,你用「電話公司」嘅框架去睇佢,梗係睇唔明點解佢會升 ——因為佢根本唔再係嗰間公司。佢係一間 B2B 軟件 + 網絡安全公司,只係名仍然叫 BlackBerry。
真正引擎:QNX —— 你架車入面隱形嗰個 OS
如果要揀一樣嘢解釋今次點解市場咁興奮,答案就兩個字母:QNX。佢係 BlackBerry 自己都叫做「crown jewel(皇冠上嘅寶石)」嘅核心增長引擎。
QNX 係一個通過安全認證(safety-certified)嘅即時作業系統(RTOS),專門用喺唔可以死機嘅地方 —— 例如汽車嘅儀錶板、ADAS 駕駛輔助、引擎控制。今個季度 QNX 收入 $7,200 萬、按年增 26%,經調整毛利率高達 86%(按年再升 5 個百分點),經調整 EBITDA $1,930 萬。
QNX 已經喺 2.75 億架車入面,backlog 衝近 $10 億
QNX 嘅軟件,已經嵌入超過 2.75 億架汽車(2023 年仲係 2.35 億)。更關鍵嘅係 royalty backlog —— 即係已經贏咗設計、未來會逐架車收返嚟嘅版稅 —— 已經攀升到接近 $9.5 億(近 $10 億),一年前先得約 $8.65 億。
呢個數字之所以重要,係因為佢係一個領先指標:車廠今日揀咗 QNX,部車要兩三年後先量產上市,然後 BlackBerry 會喺之後成個車型生命週期年年收版稅。即係話,backlog 越大,代表未來已經鎖定嘅收入越多。
QNX 係一個 RTOS(即時作業系統)—— 同你部電腦個 Windows 唔同,佢設計嚟做「絕對唔可以死機、反應要喺毫秒內」嘅工作。一架車嘅安全氣囊、煞車輔助、儀錶,如果 OS 卡一卡,可以出人命。
正因為咁,QNX 攞咗一大堆汽車安全認證(例如 ISO 26262 ASIL-D)。呢啲認證要花幾年、燒大錢先攞到,亦係車廠最唔願意亂咁換供應商嘅原因 —— 一換,成個安全認證流程要重做。呢個就係 QNX 嘅護城河:唔係技術上冇人做到,而係「換佢嘅成本同風險」高到車廠唔捨得換。裝咗落去,基本上就係一個十年起跳嘅長糧客。
QNX 點解越嚟越值錢?軟件定義汽車(SDV)嘅大浪
QNX 唔係新嘢,但佢而家踩中咗一個結構性大趨勢:軟件定義汽車(Software-Defined Vehicle, SDV)。
以前一架車有幾十個獨立晶片各自為政;而家車廠想學 Tesla,將成架車變成「一部會行嘅電腦」,用集中式架構 + OTA 升級。喺呢個轉型入面,需要一個底層、安全、可虛擬化嘅 OS 做地基 —— 而 QNX 喺「mission-critical(任務關鍵)」呢個 niche,有極深嘅護城河。
BlackBerry 同 Vector Informatik 仲合推咗一個叫 Alloy Kore 嘅 SDV 基礎軟件平台。最實在嘅係設計勝仗(design wins):
呢個 royalty 模式有個好靚嘅特性:前期贏 design win 唔使即刻見到收入,但一旦量產,就變成一條好難斷嘅長期現金流。而當 SDV 滲透率上升,每架車入面 QNX 能夠延伸去做嘅嘢(由淨係儀錶,擴到 ADAS、中控、整車虛擬化)亦越多 —— 即係「裝機量 × 每架車含金量」雙線增長。呢個就係市場肯畀軟件股估值嘅底層原因:佢唔係一次性賣斷,而係越滾越大嘅 recurring 生意。
第二條腿:Secure Communications —— 政府級加密通訊
淨係靠 QNX 唔夠穩陣,BlackBerry 仲有第二條腿 ——Secure Communications(安全通訊),做嘅係政府同國防級別嘅加密通訊同網絡保安。
今季 Secure Communications 收入 $7,400 萬、按年增 24%,年度經常性收入(ARR)達 $2.2 億。客戶包括各國政府同國防機構 —— 呢類客戶黏性極高、轉換成本大,提供咗穩定嘅 recurring revenue。管理層仲指,呢個分部多年來首次重返全年增長。連同 Licensing(授權)收入按年勁升 49%,三條腿一齊發力。
turnaround 點煉成?CEO 一句「轉型完成」+ Rule of 40
呢場翻身仗,背後有個關鍵人物 —— CEO John Giamatteo。佢喺業績會直接宣布:「turnaround 已經完成,BlackBerry 而家係一個 growth story(增長故事)。」
支撐呢句說話嘅,係 BlackBerry 已經連續 8 個季度改善 GAAP 盈利能力;而今季 QNX 同 Secure Communications 雙雙達到「Rule of 40」—— 即係「增長率 + 利潤率 ≥ 40%」,係軟件業界衡量一間公司係咪「又有增長、又賺到錢」嘅黃金標準。一間公司一個分部達標已經唔錯,兩個分部同時達標,係質變嘅訊號。
唔止業績好,仲上調全年指引兼擴大回購
真正令股價爆嘅,係前瞻指引。管理層上調 FY27 全年指引到:收入 $5.94 億–$6.21 億、經調整 EBITDA $1.19 億–$1.39 億、non-GAAP EPS $0.16–$0.20、約 $1 億經營現金流,並擴大股份回購。
市場最食呢一套:唔係單一季 beat,而係管理層自己對未來更有信心,仲用真金白銀回購股份。呢個就係由「turnaround story」升級做「growth story」嘅關鍵一步。
BlackBerry vs IBM vs Nokia —— 邊個 comeback 先係真?
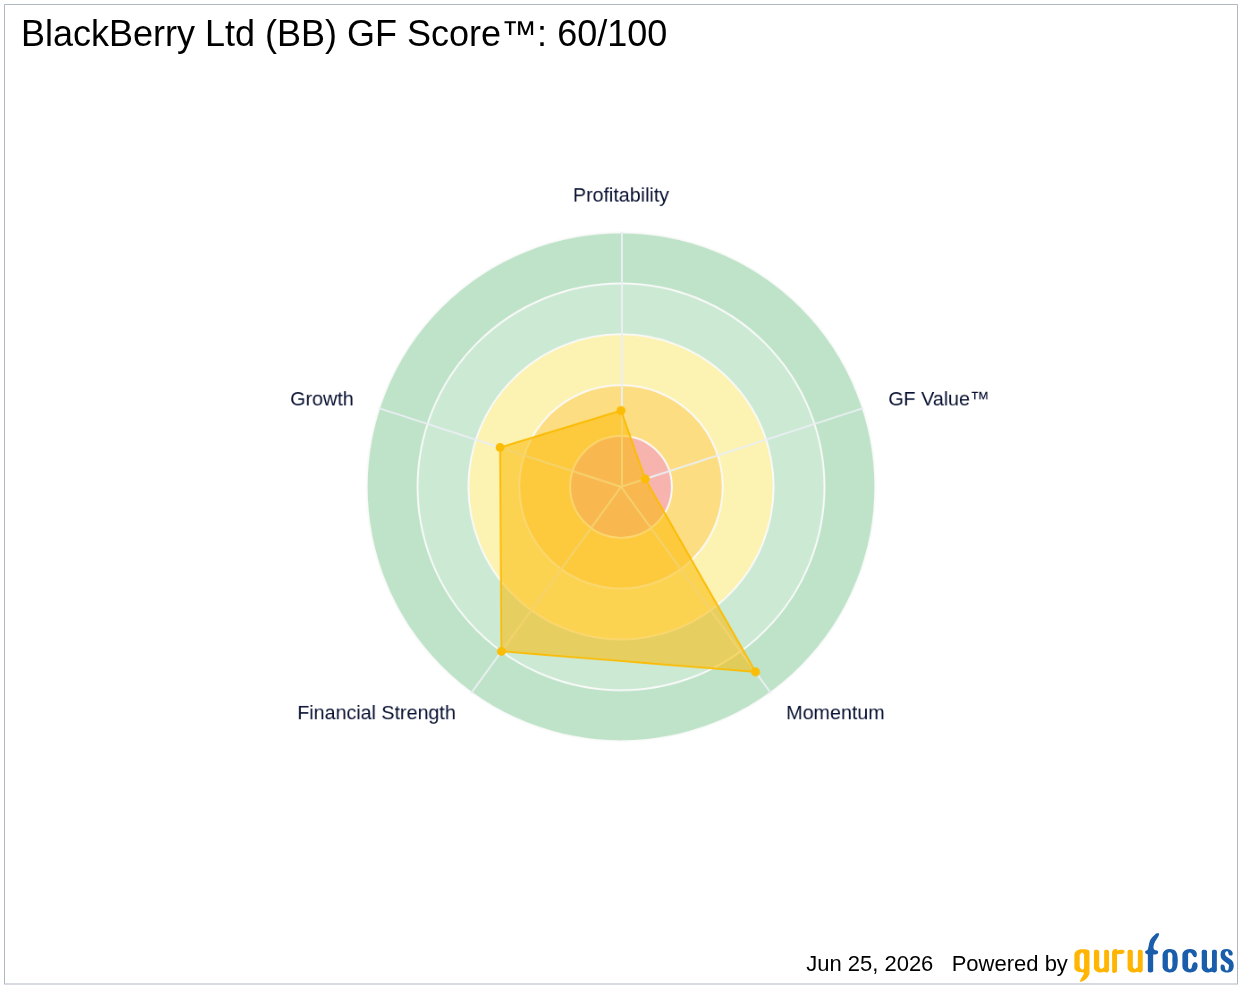
BlackBerry 唔係唯一一間想翻身嘅舊科技巨頭。有財經媒體就同時擺咗 BlackBerry、IBM、Nokia 三個老牌一齊比較 —— 三間都係曾經叱咤一時、然後被時代輾過、而家試緊重生。問題係:邊個嘅 comeback 係有基本面支撐,而唔係炒情懷?
| 公司 | 舊光環 | 今日賭注 | 翻身關鍵 |
|---|---|---|---|
| BlackBerry | 實體鍵盤手機王 | QNX 汽車軟件 + 加密通訊 | SDV 結構性增長 + 近 $10 億 backlog |
| IBM | 大型主機 / PC | 混合雲 + AI(watsonx)+ 諮詢 | 企業客戶基礎厚,但增長偏慢 |
| Nokia | 手機霸主 | 電訊網絡設備(5G) | 受惠基建周期,但競爭極激烈 |
BlackBerry 嘅獨特之處,在於佢揀咗一個窄、深、且結構性增長嘅戰場 —— 汽車安全軟件。呢個市場唔似消費電子咁紅海,反而因為「安全認證」門檻極高,形成天然護城河。呢個就係今次市場願意重新估值佢嘅底層邏輯。
投資角度:故事好聽,但個價買唔買得落手?(綜合公開 research)
以下整理各機構公開觀點,唔構成個別買賣建議。先講分析師點睇:目前 BlackBerry 嘅分析師目標價中位數約 $11、最高 $12、最低 $8.20;Stifel 分析師 Suthan Sukumar 早前更以 $12 目標價給予「買入」評級。
好淡兩面,要同時睇
好的一面(bull case):QNX backlog 近 $10 億提供未來收入能見度;Secure Comms 高 ARR 黏性強;兩分部齊達 Rule of 40;管理層上調指引 + 回購,顯示信心。
要小心嘅一面(bear case):股價兩日抽近 30%、年內已經升咗一大段,估值已經反映咗唔少「AI + 軟件」溢價。有 research(Kavout)就明確提醒 ——「premium valuation demands flawless execution(高估值要求近乎完美執行)」。一旦有一季數字唔達標,回吐可以好急。
從數據嚟睇,BlackBerry 嘅故事由「會唔會執笠」變成「增長夠唔夠快去 justify 個估值」,呢個本身就係一個質變 —— 但亦代表入場嘅性質變咗。以前係 deep value / turnaround 賭注,而家係 growth + execution 賭注。呢個唔係「BlackBerry 復活」咁簡單,而係「市場開始用軟件股嘅尺去度返佢」。用錯尺,就會睇錯個價。
第一,絕對數字仍然細。單季收入得 $1.5 億、EPS $0.04,基數低,任何一個大客 timing 波動都可以令季度數字大上大落,波幅會好大。
第二,QNX 收入有滯後性 + 受汽車週期影響。Backlog 靚,但要部車真係造出嚟、賣得出,版稅先入到數。如果全球汽車銷售放緩,royalty 確認會被拖慢。
第三,估值已經 price in 好多好消息。兩日 +30% 之後追高,short-term 回撤風險唔細;故事再好,入場價都要計。
以上綜合自 Stifel、Kavout、24/7 Wall St 等公開資料,僅作教育用途;每位投資者風險承受力不同,請自行研究並諮詢持牌財務顧問。
散戶要記住嘅三件事 + 一句總結
- BlackBerry ≠ 電話佬。佢已經係一間汽車軟件 + 網絡安全公司,要用軟件股(看 ARR、backlog、Rule of 40)嘅框架去睇,而唔係用「賣咗幾多部電話」。
- QNX backlog 係領先指標,但要識睇滯後。Backlog 升 = 未來收入鎖定,但版稅要等部車量產上市先收到,中間隔住汽車週期。睇趨勢,唔好只睇單季。
- 抽咗一大段,先尊重估值。兩日 +30% 之後,「故事啱」唔等於「呢個價啱」。增長股最痛嘅唔係故事錯,係買得太貴。
一句總結:BlackBerry 嘅電話的確死咗,但佢喺你架車入面留低嗰個隱形 OS,先係今次股價兩日抽 30% 嘅真正引擎。市場唔再炒情懷、唔再炒迷因,而係終於肯用返「一間賺錢軟件公司」嘅尺去度佢 —— 而散戶嘅勝負手,就係識唔識分清楚:你買嘅,究竟係嗰個死咗嘅電話品牌,定係嗰個仲喺度年年收版稅嘅 QNX。