我點樣用 Baby Bond、Coco Bond、優先股去投資美元資產(順便講清風險),前幾集我哋講咗「點樣走資」——點樣由港幣轉去美金、點樣開外國戶口。咁問題嚟啦:走完資,啲美金唔通真係丟喺度唔郁?放喺銀行收幾厘息,其實好唔化算。
今次就想用一篇文,完整同你分享:我自己點樣由零開始發掘 Baby Bond、Coco Bond、Preferred Share(優先股) 呢啲工具,點樣做到 大約 6–8% 息,配少少槓桿去接近 10%/年,同埋最重要呢啲嘢背後有咩風險。先聲明一句:我唔係咩超級財經專家,只係一個努力搵方法保本同賺息嘅小散戶。你當我係分享俾你聽「有呢啲工具存在」,覺得 make sense,先再自己做功課。
一、點解成日講「轉美金」,唔係轉日圓、金、歐元?
有觀眾問我:
「點解你成日話轉美金?咪轉日圓、買黃金、轉歐元英鎊都得囉?」
坦白講,如果你係香港人,大部分人一生人都係咁樣諗:
儲蓄貨幣:港幣-> 港幣同美金掛鈎 -> 所以幾乎唔會擔心美元匯價升跌
香港人本身好少炒 Forex,亦唔會無啦啦拎晒積蓄去轉歐元、英鎊、日圓。
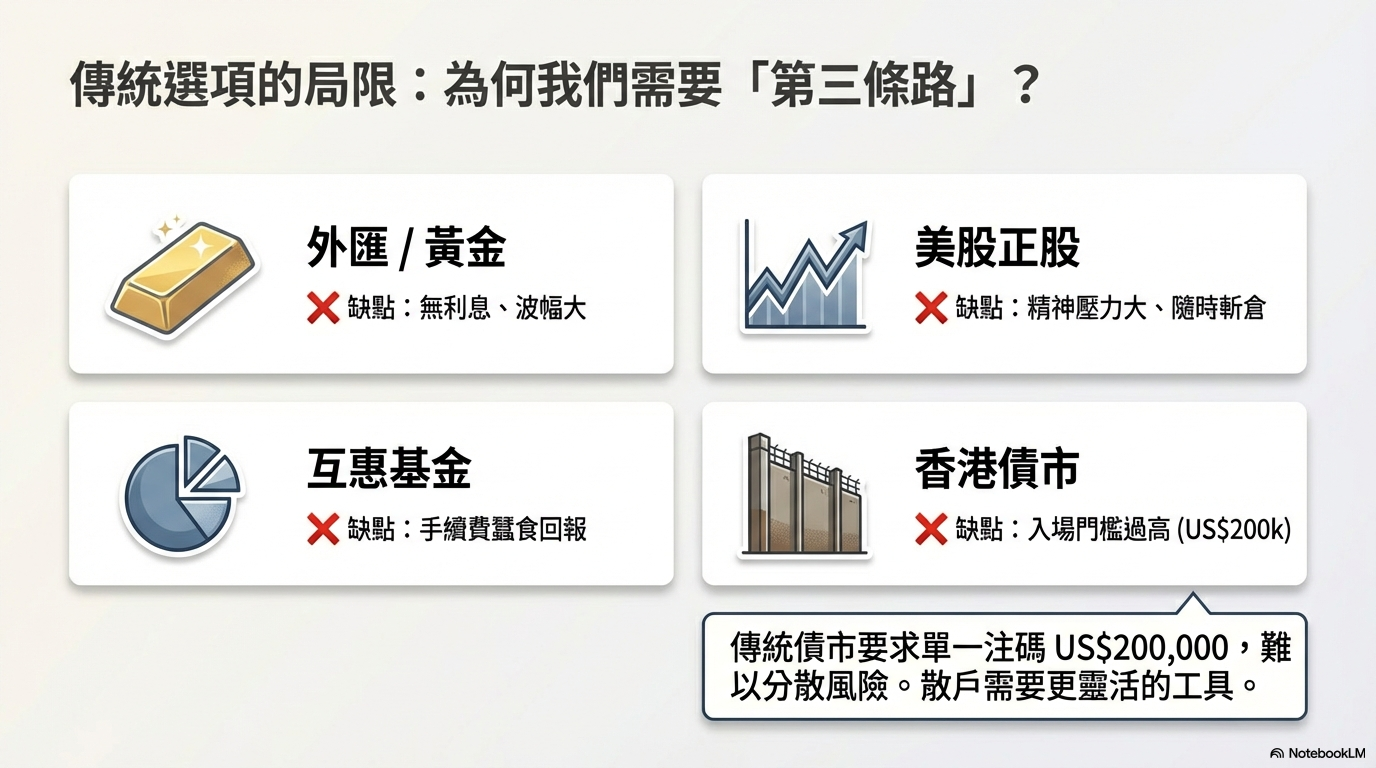
如果你係真係好驚局勢、想買黃金:
- 最直接方法係:落樓下金舖買金條/金鏈,掛喺身度
- 呢啲唔使睇 YouTube 教學啦,自己識行入舖已經搞掂
- 紙黃金/黃金 ETF 都係金融產品,始終唔係「摸得實」
但我哋今集講嘅重點唔係點樣買實金,而係:當你已經轉咗做美金喺外國戶口,點樣部署投資?
二、傳統選項:股票、基金、ETF、債券,有咩問題?
1. 股票:波幅大,未必啱每個人
股票我自己都有玩,但係:
- 一講孖展 + 股票
- 再加埋 Donald Trump 喺 Twitter 嘅一句說話
- 嗰晚可以上下幾十個百分比
如果你借錢買,真係好易俾人 call 孖展、斬倉,一夜歸零。唔係個個接受到呢種精神壓力。
2. 基金:收費重、成日益咗人哋
傳統基金最大問題:
- 一買先剝走你幾個 percent 手續費
- 即係你未開始投資,已經輸咗幾步
- 管理費年年扣、performance fee 又可能黐返你
好老實,我自己係 唔鍾意傳統基金。除非係自己上網買 ETF(交易所買賣基金):
- 自己撳掣買
- 收費低好多
- 唔使經中間人抽佣
3. 香港債券市場:門檻高得離譜
香港做債券,仲衰:
- 一隻起步就係 10 萬、20 萬美金
- 即係你要一次過喺 同一隻債券 丟咁多錢落去
- 想分散風險?咁你要有 20 個「20 萬美金」先做到
老實講,我就冇咁多錢。可能你有啦,咁就唔同講法。
三、美國市場另一個世界:Baby Bond、Coco Bond、優先股
當你開咗美股戶口,用美金投資,其實世界唔只得「股票+ETF+國債」。
我係點發現呢啲嘢?好簡單:有一排我專登上網 search 有咩可以穩定收息,見到啲好奇怪嘅名字:
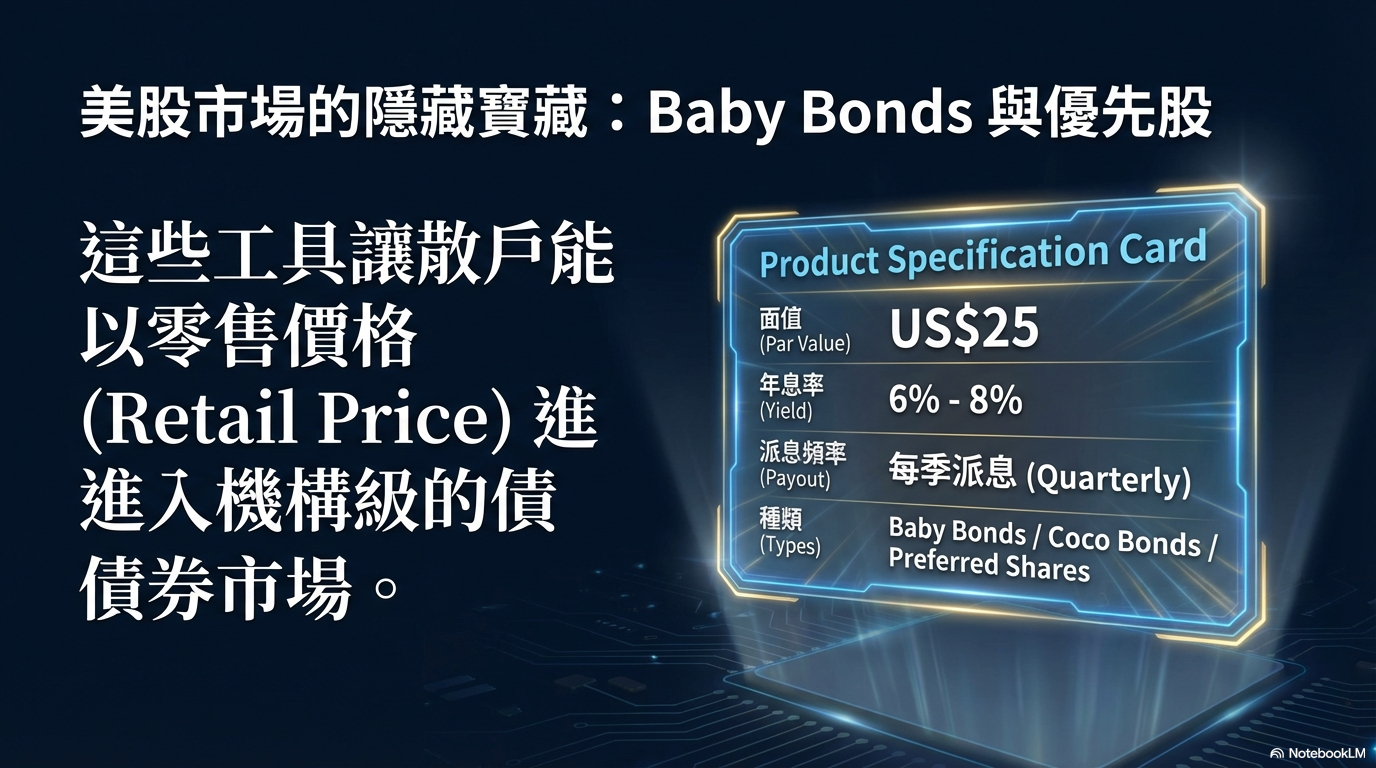
- Baby Bond
- Coco Bond(Contingent Convertible Bond)
- Preferred Share(優先股)
香港基本上冇人講,因為本地市場冇得買+券商亦唔會特別 promote 呢啲嘢
我花咗幾個月時間,逐間公司咁 check,後來先喺一間台灣券商度搵到一份 幾完整嘅清單,列晒唔同公司出嘅 Baby Bond/優先股、票息幾多、代號等等。
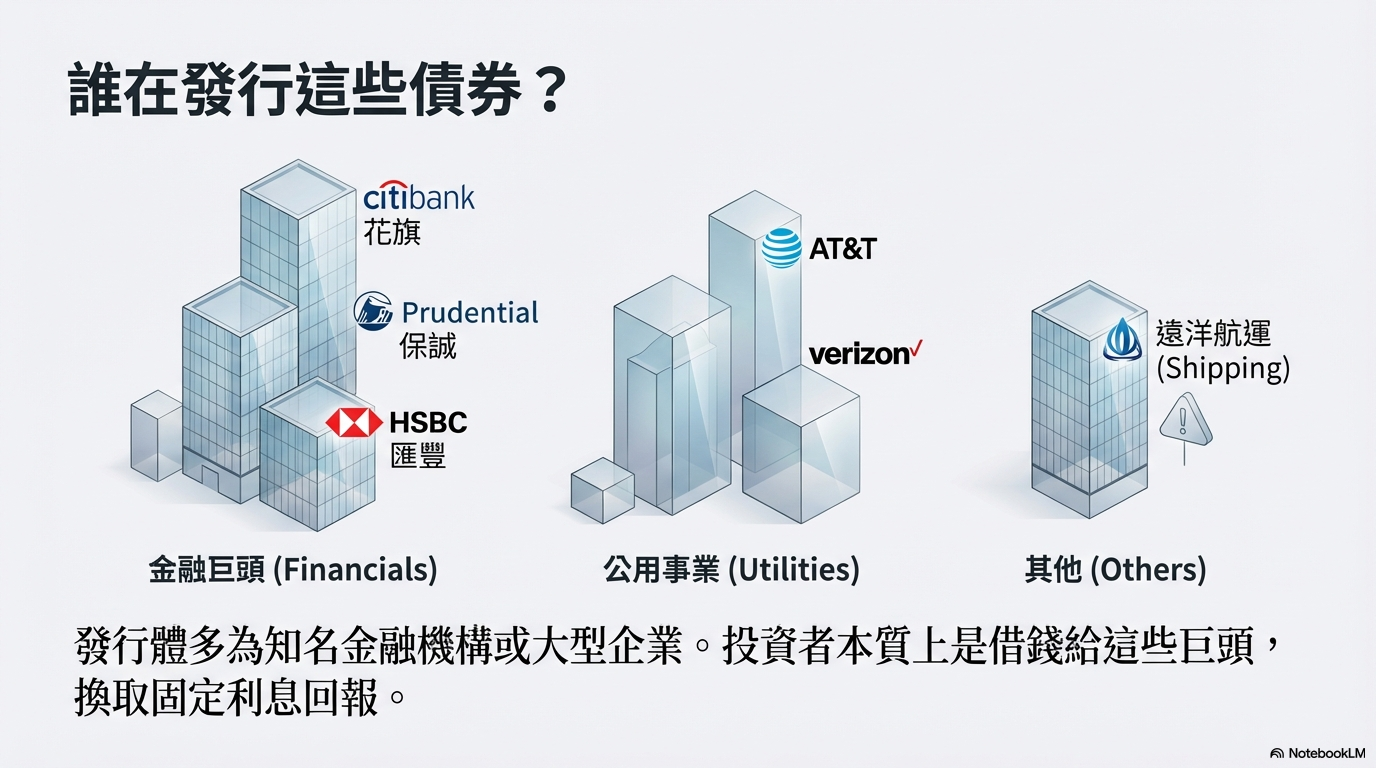
入面啲發行人唔係乜「長興隆 X 號債」:
- 有花旗(Citibank)
- 有德銀(DB,雖然我自己覺得要小心)
- 有匯豐、保誠呢啲金融機構
- 有美國電訊公司
- 有做貨櫃嘅遠洋航運公司(呢啲我又叫你哋要特別小心)
呢啲產品大概特點係:
- 面值大多數係 US$25 一股/一單位
- 息率約 6–8%/年
- 多數 每季派息一次
如果你再加少少槓桿(孖展),有機會做到接近 10% 左右嘅年回報。
但記住:高息 = 高風險,冇免費午餐。
四、實際玩法:點樣分散、點樣揀、點樣避雷?
1. 分散投資:唔好 all-in 喺一間
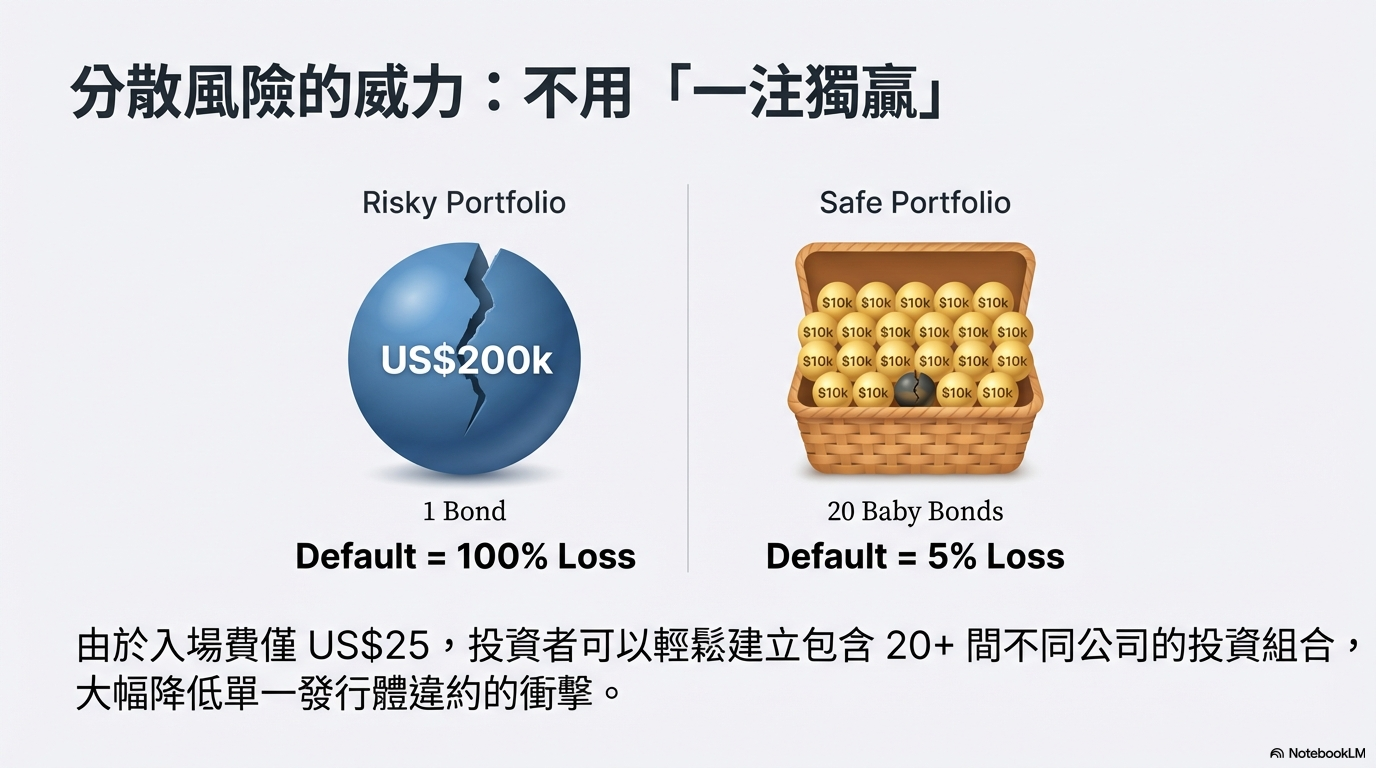
由於美國呢啲 Baby Bond/優先股:
- 每隻面值 25 美金
- 你可以好容易分散買好多間公司
例如:
- 你唔係一次過喺一間公司放 20 萬美金
- 你可以攤開買 20 間,每間買一啲
萬一:
- 有一間出事、甚至破產
- 你最多輸咗大概 5% 左右嘅本金
比起香港「一隻債券起碼要 20 萬美金」嘅玩法,風險分佈靈活得多。
2. 避雷位(一):遠洋航運股/債
我自己會特別提你:
- 遠洋公司好多本身就係 超高槓桿、利潤薄、盈利好 cyclical
- 生意模式本身就危險,成行成市都係週期爆煲故事
如果你真係想買,比例買少好多。
3. 避雷位(二):德銀(DB)
德銀呢間嘢,我個人睇法係:
- 股價長期斜線向下
- 市場成日傳佢財務壓力大
- 感覺好似「未死但氣若游絲」
呢啲我係 直接唔掂佢,買股票又唔會、買債又唔會。風險太難估。
4. 分散只係其一,最重要係:
問清楚自己覺得間公司會唔會倒閉
好似你買長實:
- 如果你覺得佢真係有機會倒閉
- 咁其實你連佢股票、債券、定期都唔應該買/放
因為:
- 公司真係爆煲
- 就算你係最前排「有抵押債券」嗰個
- 資產都可以唔夠派,你一樣拎唔到錢
所以最核心問題永遠係:
「呢間公司會唔會有機會玩完?」
如果你自己都覺得「好似唔對路」——咩級數債都唔好買,走先再算。
五、槓桿(孖展)同貨幣風險:唔識就借少啲
1. 槓桿點樣玩?點解咁多人會玩到歸零?
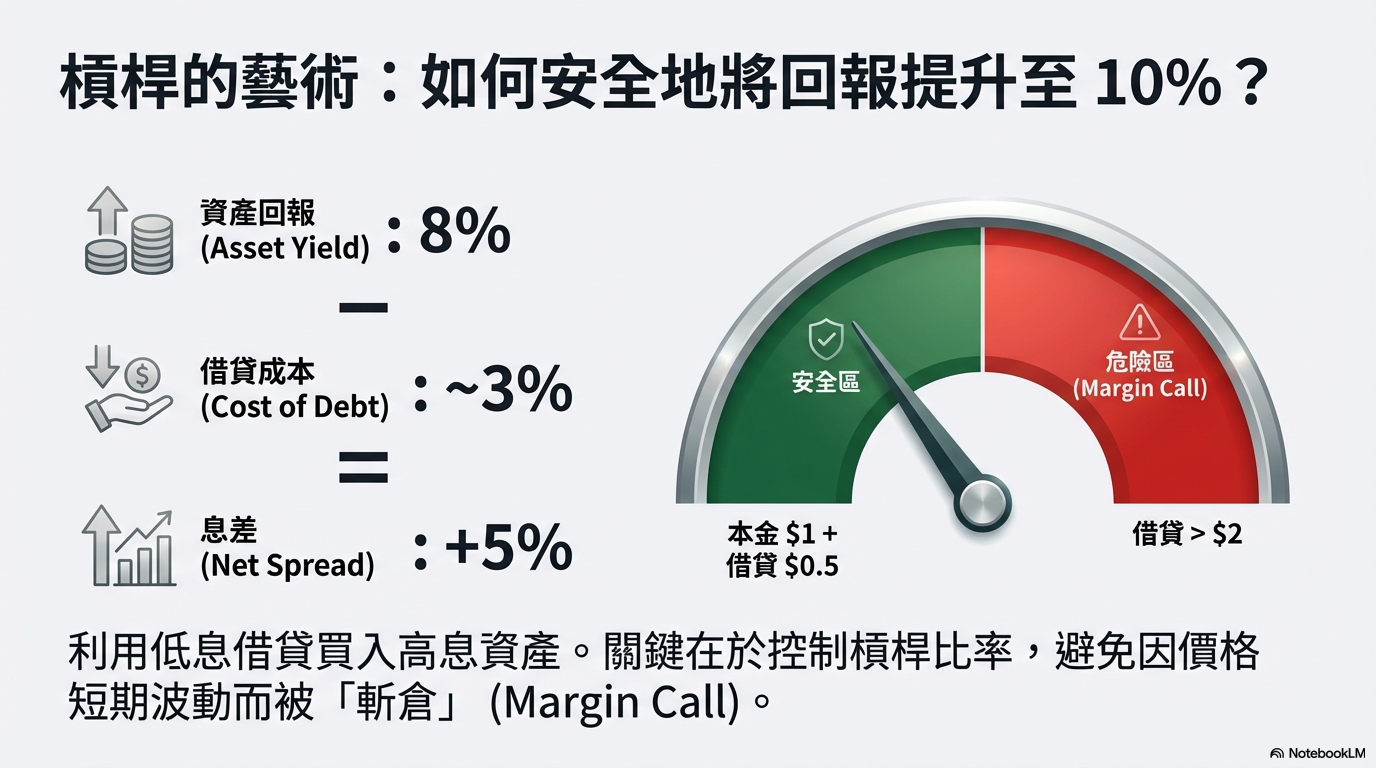
理論上:
你有 $1 自己本金 → 向券商再借 $1 → 揸住 $2 去買投資產品
如果個產品跌咗 50%:
- 你嗰 $1 本金剛剛好輸晒
- 券商斬倉,攞返自己借出去嗰 $1
- 你正式變成 清袋
就算兩分鐘後個價彈返上去,你都已經冇資格翻身。
有啲人玩債券更加進取:
自己 $1 → 借 $3 → 一共 $4 去買債
只要跌 25%,你嗰 $1 又係歸零,券商會斬倉保住自己嗰 $3。
所以,如果你唔熟、又唔係專業玩槓桿嘅人:
- 最多係 $1 本金借 $0.3–$1 左右
- 唔好玩到幾倍槓桿
8% 息、借少少錢,加完利息都仲有 10–13% 淨回報,其實已經好唔錯。
再貪心就係賭博。
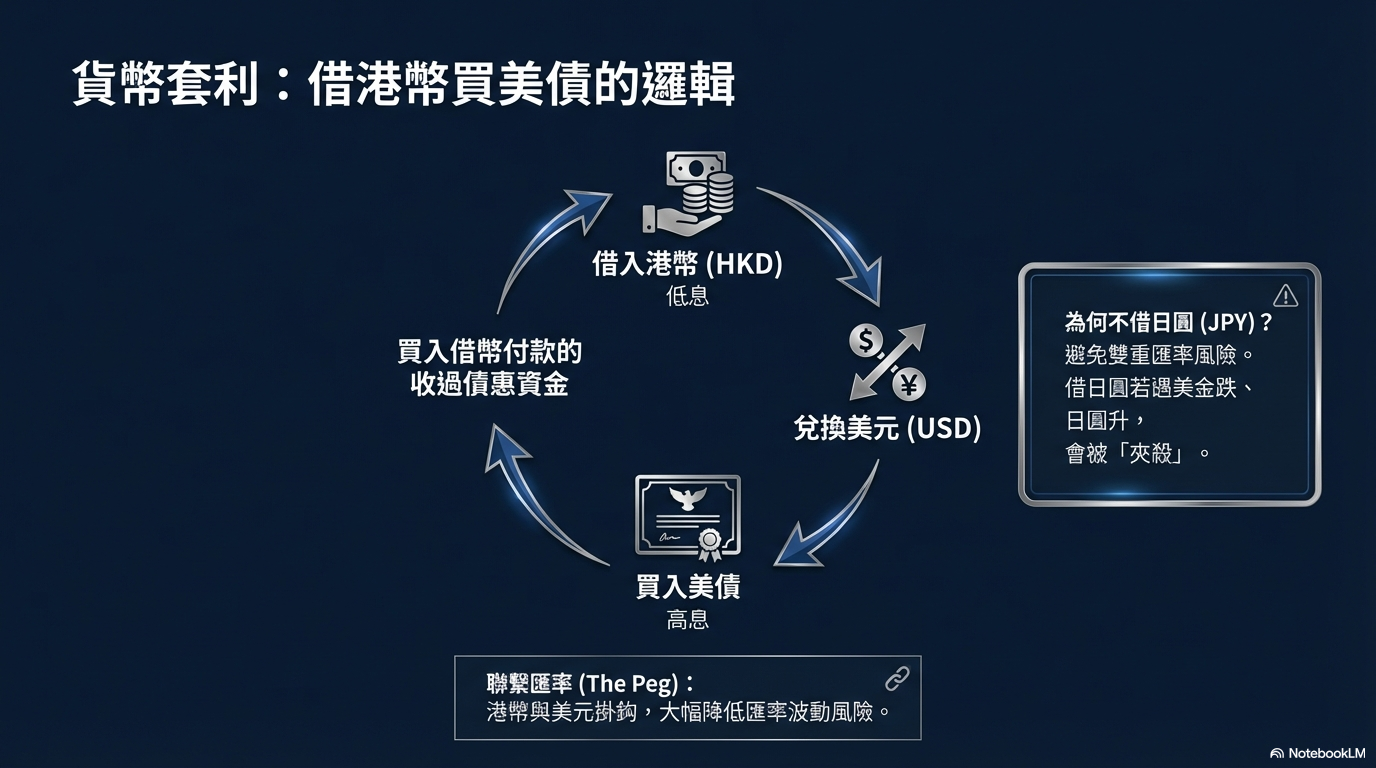
2. 借咩貨幣好?點解我揀港幣,不揀日圓/歐元?
有啲券商(例如 IB):
- 日圓、歐元、瑞郎借錢利息好低(大概一厘左右)
- 但係有 匯率風險
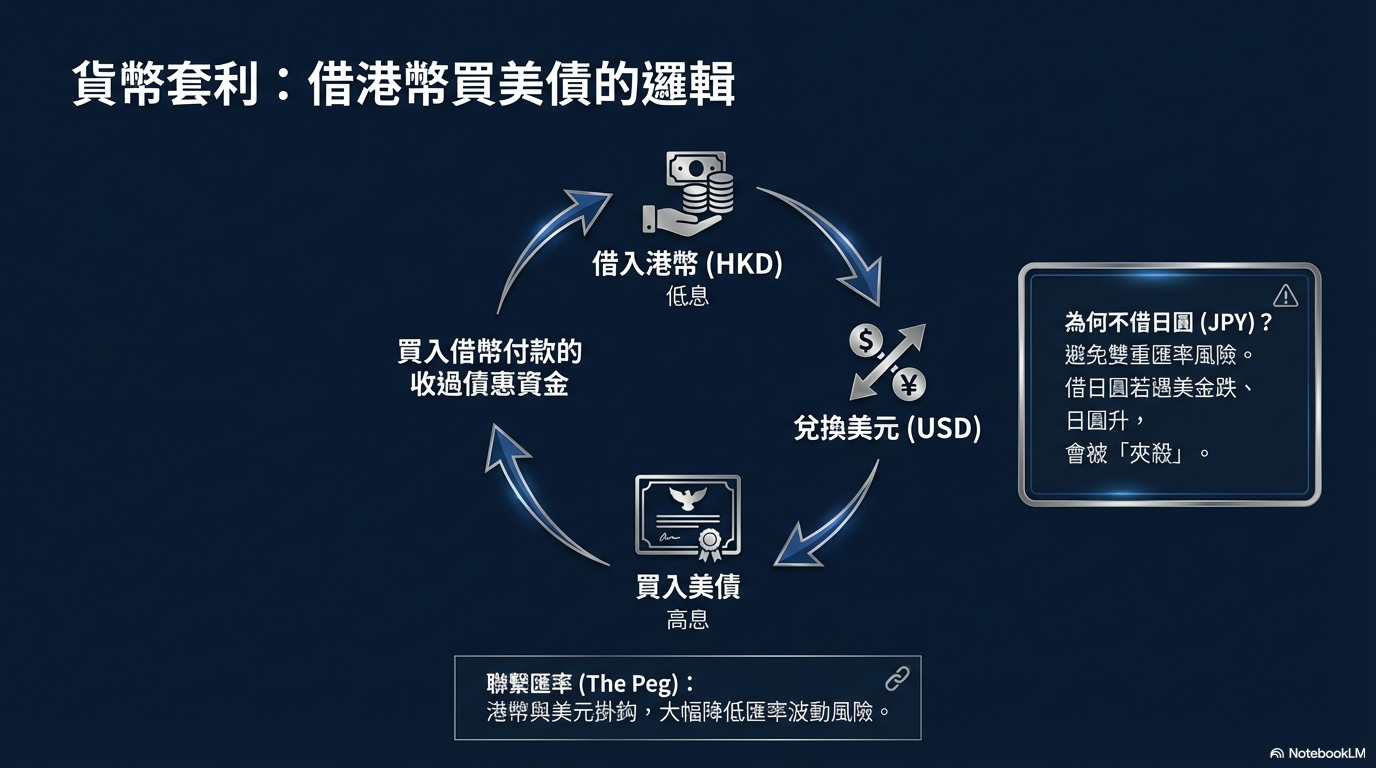
你今日借日圓,拎去買美元資產:
- 美金跌、日圓升,你就中間「夾死」
- 債券價格跌少少、匯率再走反方向
- 好容易俾人 call 孖展
我自己傾向:
- 借港幣 → 換做美金 → 買美金資產
原因:
- 港幣利息通常低過美元(兩厘幾 vs 三厘幾)
- 港幣同美金聯繫匯率,匯價波動受住框架
就算有一日真係脫鉤:
- 大家都估港幣係 貶值,唔係升值
- 即係唔會「$5 港幣兌 1 美金」咁樣升上去
- 反而可能去到「$9 港幣兌 1 美金」
換句話講:匯率爆煲方向,通常對持有美金嘅人比較有利,唔會令你突然俾人斬倉。
六、稅務:點解話「息收足 8%,唔使交稅」?
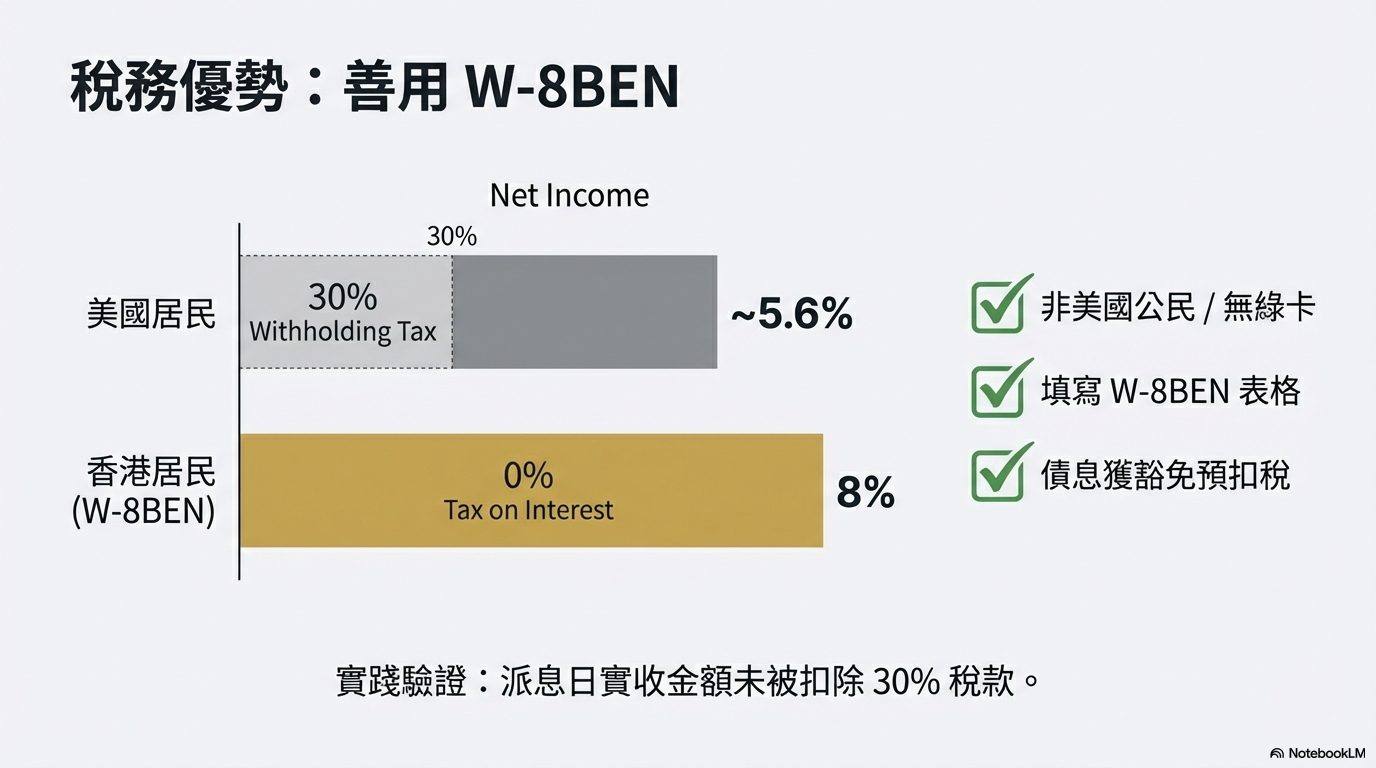
如果你係美國人:
- 收呢啲利息,要交大概 30% 稅
- 8% 息 → 剩返五點幾
- 吸引力即刻大減
但我哋大部分香港人:
- 冇美國護照
- 冇綠卡
- 冇美國稅務居民身份
開美股戶口時,佢會叫你填一張 W-8BEN 表格:
- 聲明自己唔係美國人
- 唔係美國 tax resident
咁你呢啲息、股息,就唔需要交美國稅(債息/優先股息)。
我自己當初都唔肯定,索性用一個最簡單方法去 verify:
「實踐係檢驗真理嘅唯一標準。」
我先用幾萬港紙買咗少少,等派息日過咗,望清楚實收數,就知有冇被扣稅。
結果就係:真係息收足,冇再少咗 30%。
七:Baby Bond、Coco Bond、優先股本質係咩?風險喺邊?
1. 結構簡單講
- Baby Bond/債券:
- 你係債主,佢係債仔
- 每季派利息
- 很多標明 30–50 年期限,甚至 Perpetual(永續債),即係理論上永遠唔還本,只係不停派息
- Preferred Share(優先股):
- 表面係股票,但性質好接近債券
- 一樣係每季派「股息」
- 破產清算時,優先股排喺普通股前面
- Coco Bond(Contingent Convertible Bond):
- 簡單理解:「危急時可以債轉股」
- 即係:
- 銀行有事 → 可以將你手上債券強行轉做佢股份
- 從此唔再欠你嗰筆「債」
所以先會有咁高息(6–8% 甚至以上),因為:你係承受緊「公司壞咗就唔還本」嘅風險。
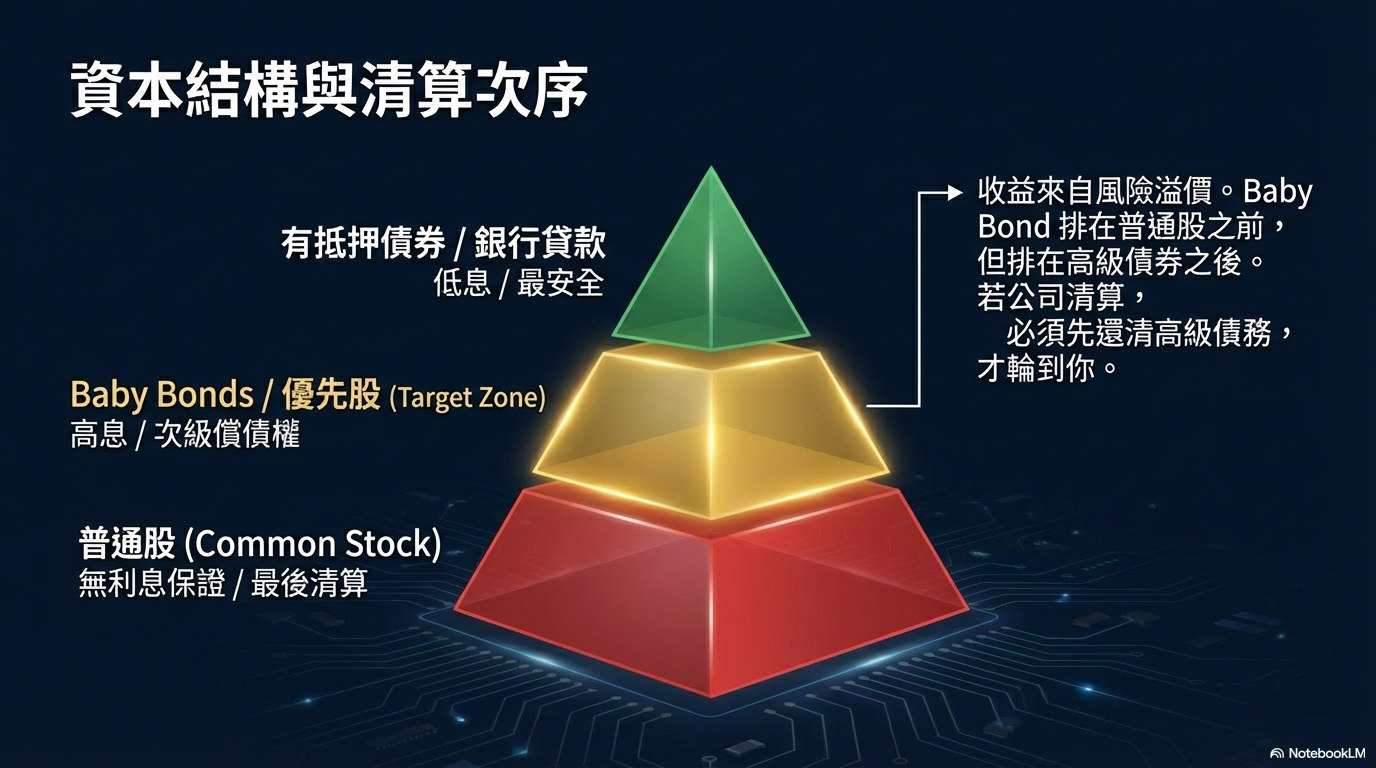
2. 破產清算排隊次序
當一間公司爆煲:
- 銀行貸款(Bank Loan)
- 有抵押債券(Secured Debt)
- 無抵押高級債(Senior Unsecured Debt)
- 次級債(Subordinated Debt)
- 再次級(Junior Subordinated)
- 優先股(Preferred Share)
- 普通股(Common Stock)——你喺香港買嗰啲就係排到最尾
排得越前:
- 利息低、風險低
排得越後:
- 利息高、風險高
Baby Bond/優先股好多都喺中後段,一定唔係「絕對安全」嗰種。
3. 股票 vs 債券/優先股:比較一下
- 股票:
- 升就升好多
- 跌可以即刻停牌、一夜歸零
- 漢能薄膜嗰啲故事,大家應該仲記得
- 債券/優先股:
- 價格波幅通常好細
- 如果係大銀行、大保險公司,出事機會相對細
- 但如果真係「一日講倒閉」,你一樣可以 total loss
唯一好處係:對比你喺垃圾股度捱大上大落,呢啲產品現價圖表相對「超級穩定」。
八、實踐方法:由細注開始,唔好「成副身家 All-in」
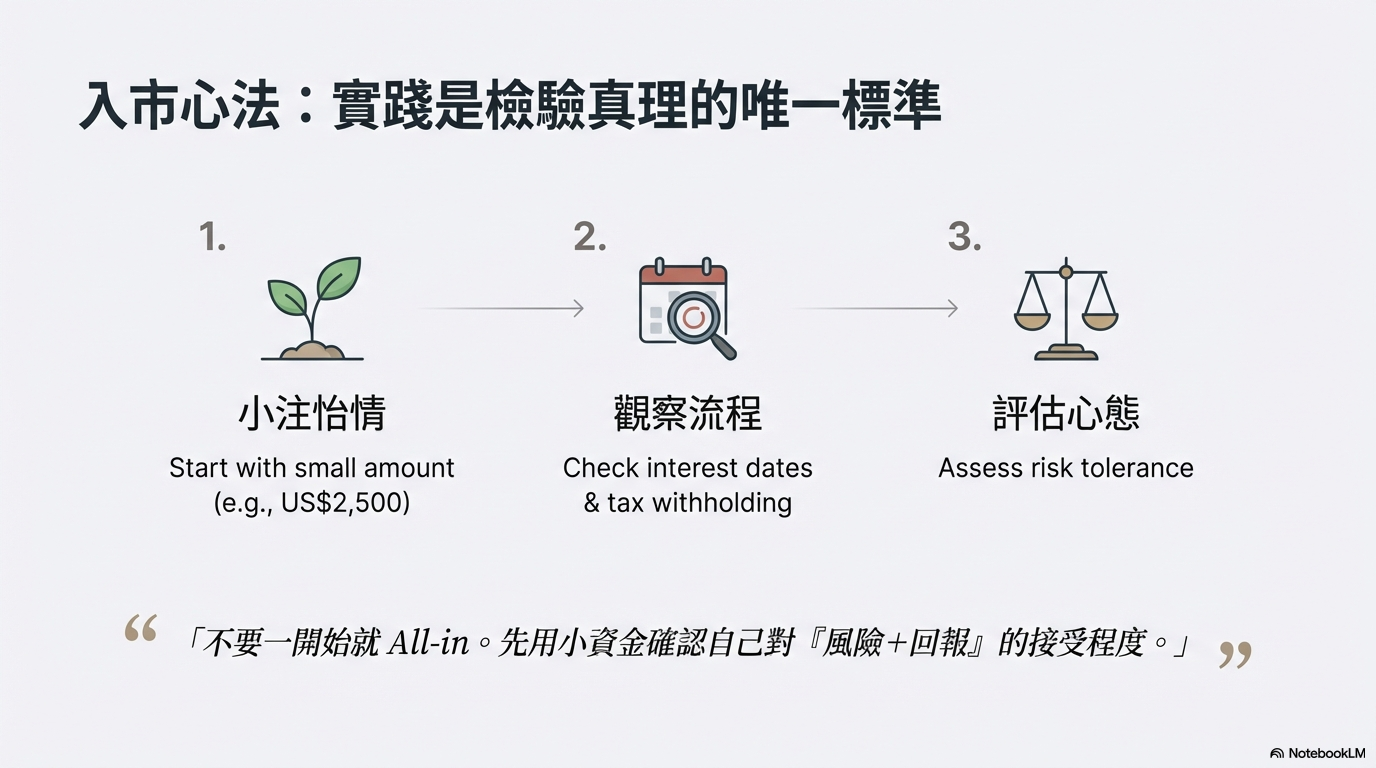
我成篇文講到尾,其實最大重點係兩句:
- 唔好聽完就衝入去 all-in
- 用少少錢實踐一下,真係試清楚先再加注
Baby bond/優先股好多都係:
- 面值 US$25
- 你買 100 股 = US$2,500
你可以:
- 先用少少錢試
- 感受下波幅、收息情況、實際操作流程
- 確認真係明白同接受 風險+回報 呢個組合
唔好一開始就:
- 「100 萬、200 萬、一炮過買晒」
- 到之後市場有大跌、或者自己心理未準備好,嗰種壓力係好大。
九、最後幾句真心話
呢幾年世界局勢亂晒:
- 香港局勢好波動
- 中美貿易戰
- 英國脫歐
- 全球金融市場都有機會嚟一輪「大平賣」
所以而家我會:
- 寧願慢慢分段入市
- 畀時間自己觀察、內化
- 唔會一開始就全副身家衝入去
Baby Bond/Coco Bond/優先股呢啲工具:
| 優點 | 缺點/風險 |
|
|
你聽完,只當係 多識一種工具。鍾意,就自己再做研究;唔鍾意,當睇完一個故事。
記住毛主席句說話:
實踐係檢驗真理嘅唯一標準。
用小注實踐,唔好用成副身家實踐。
CoCo 哥 工具箱
想跟住 CoCo 哥嘅 thesis 落場?
深度文唔等於投資建議。如果你想 act on 呢篇 research,以下係 Coco 哥日常用嘅工具同合作伙伴開戶連結:
| 美股 / 港股 · 入碼 CASHMATE 迎新拎 $2,000 禮品 | Futu 牛牛 → |
| 美股新手 · 0 佣金 CoCo 哥專屬迎新最高 HK$100,000 | Webull 微牛 → |
| 專業 · 全球 130 市場 最低佣金 + 多 product | IB 盈透 → |
| 加密貨幣 · HK SFC 牌 三重專屬獎 + 5 分鐘開戶 | OSL → |
| 英國銀行 · USD 高息 BNO 港人鎖息 + 避匯率 | iFAST Global → |
| 深度數據 · AI 選股 Fair value · earnings · screener | Investing Pro → |
⚠ 投資涉及風險,過往表現不代表未來。以上連結為合作伙伴連結,經連結開戶會支持 Coco 哥獨立深度研究,你嘅費用唔變。
延伸閱讀
如果你 enjoy 呢篇,可以繼續睇 Coco 哥呢幾篇相關深度文: