比特幣由 $126,000 腰斬到 $62,000
但今次唔係幣圈爆煲
Saylor 自 2022 年首次賣幣 · ETF 13 日抽走 $44 億 · carry trade 解倉
重點摘要
- 比特幣由 $126,000 跌至約 $62,600,約 -50%
- 現貨 ETF 連續 13 日淨流出約 $44 億
- IBIT 喺流出潮中流走約 $33 億
- Strategy 出售 32 枚 BTC,2022 年 12 月以嚟首次
- 衍生品強平超過 $30 億,約 85% 係好倉
6 月 24 號,比特幣喺 $62,600 附近徘徊。由 2025 年 10 月 6 號嘅歷史高位 $126,000 計落嚟,半年內腰斬近一半;單係 2026 年至今,就已經蒸發咗約 27%。
呢個數字,放喺以前任何一個 crypto bear market 都唔出奇。出奇嘅係:今次冇嘢爆煲。冇 FTX 咁嘅交易所走數,冇 Terra/Luna 咁嘅穩定幣歸零,冇 Celsius、3AC 咁嘅 leverage 連環爆。鏈上系統運作正常,礦工冇大規模斷電,基本面冇出現過任何「黑天鵝」。
咁究竟係咩撳低個價?從數據嚟睇,答案唔喺幣圈裏面,而係喺幣圈外面 — 係華爾街自己。2024 年 1 月大家當成「比特幣終於上岸」嘅 spot ETF,而家正正係今次跌浪嘅放大器。呢篇文章會拆三條真相、兩個導火線,再加埋一份散戶可以實際用嘅「訊號清單」,最後帶出一個冇人想面對嘅結論:Bitcoin「機構化」之後,佢就要跟住華爾街嘅資金潮汐走 —— 呢個係成熟嘅代價,而代價而家先開始找數。
先定格:今次到底跌咗幾深?
講「腰斬」之前,要先擺清楚幾個 reference point,因為市場上不同媒體用緊唔同嘅高位做基準,容易令人混亂。我哋睇返幾個關鍵數字。
幾個層次睇:第一,由 ATH 計,$126,000 跌到 $62,600,即係由高位插咗差唔多一半。第二,由近期高位計,5 月 25 號比特幣去到約 $77,600 嘅 local high,之後一路滑落,呢一浪大約跌咗兩成。第三,同一年前比,2025 年 6 月比特幣大約喺 $106,000 水平,即係今日比一年前低咗成 $43,500。三個 reference 各自講緊唔同嘅故事:由 ATH 計係「大週期見頂」,由 5 月計係「短期 risk-off」,由一年前計係「returns 已經轉負」。
但要 highlight 一個好多人忽略嘅事實:喺比特幣歷史入面,30% 至 50% 嘅 drawdown 根本係常態,唔係異象。我哋擺返三次大型回調埋一齊睇:
| 週期 | 高位 → 低位(約數) | 最大跌幅 | 性質 |
|---|---|---|---|
| 2017–2018 | $19,800 → $3,200 | 約 -84% | ICO 泡沫爆破 |
| 2021–2022 | $69,000 → $15,500 | 約 -77% | 幣圈內爆(Luna/FTX) |
| 2025–2026(今次) | $126,000 → ~$62,600 | 約 -50% | 機構 / macro 主導 |
對比之下,今次嘅 -50% 喺幅度上其實係三次入面最溫和嗰次。所以真正值得研究嘅,唔係「跌咗幾多」,而係「點解咁跌、邊個喺度賣」 —— 因為今次嘅賣方,同前兩次完全唔同班人。
從數據嚟睇,市場最容易犯嘅錯,係見到「插 50%」就直接 link 去「又一次 crypto 爆煲」。但價格跌幅同事件性質係兩回事。今次嘅跌幅落喺正常 range 之內,點解市場咁驚?因為大家心入面知道,呢次嘅賣壓嚟自一班「理論上唔應該賣」嘅人 — 機構同信仰派。當紀律最強嗰班人都鬆手,市場驚嘅唔係今次,而係驚之後仲有得跟。
點解話「今次同 2022 完全唔同」
要理解今次跌浪嘅特別之處,最快嘅方法係將 2022 同 2026 兩次熊市擺埋一齊對照。佢哋表面都係「比特幣大跌」,但底層機制係兩個世界。
| 維度 | 2022 年熊市 | 2026 年今次跌浪 |
|---|---|---|
| 導火線 | 幣圈內爆:Terra/Luna 歸零、3AC 爆煲、FTX 走數、Celsius 凍結提款 | 幣圈外因素:鷹派 Fed、美伊地緣、ETF 流出、carry trade 解倉 |
| 賣方主力 | 散戶 + 加密原生 leverage 玩家被逼平倉 | 對沖基金、family office、ETF 持有人主動 redemption |
| 有冇系統性爆煲 | 有 — 多間中心化平台連環倒閉 | 冇 — 交易所、礦工、鏈上系統運作正常 |
| 同股市關係 | 相對獨立,crypto 自成一角 | 高度同步:Mag 7、SK Hynix、Nasdaq 同日齊插 |
| 性質 | 信用危機(counterparty risk) | 流動性 / 資金配置危機(macro risk-off) |
呢張表最關鍵嘅一行,係「賣方主力」。2022 年係散戶同 crypto-native 嘅 leverage 玩家被逼斬倉;2026 年,賣嘅係一班著西裝、有 compliance 部門、跟住 mandate 同利率走嘅機構。佢哋唔係恐慌,佢哋係有秩序、有計算咁抽水。
呢個分別之所以重要,因為佢決定咗「之後會點」。信用危機(2022)嘅問題係:你唔知仲有邊間會爆,所以要等晒所有屍體浮晒上水先見底,呢個過程可以好殘暴、好長。資金配置危機(2026)嘅問題係:你要估利率同風險胃納幾時轉向 —— 呢個係 macro game,唔係 crypto game。換句話講,今次比特幣嘅命運,唔係喺幣圈手上,而係喺 Powell 同債市手上。
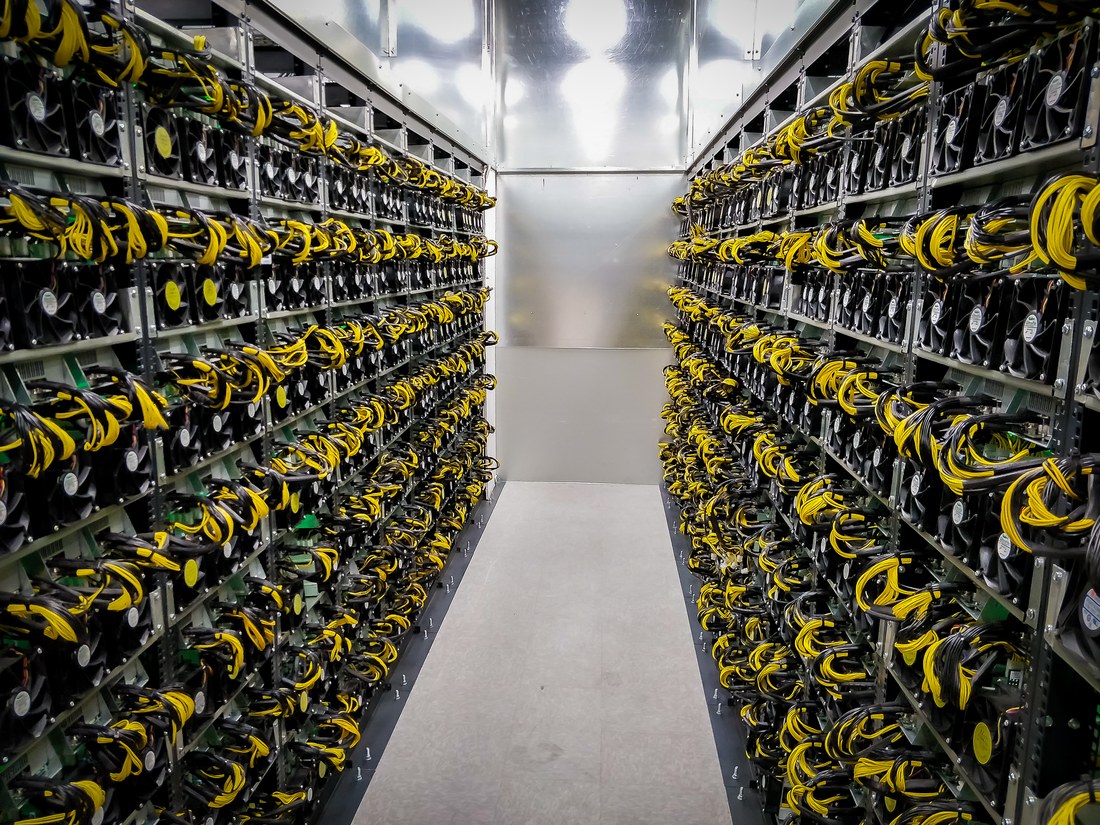
另一個少人講嘅 context:今次跌浪入面,礦工反而係穩定嘅一方。經過幾年洗牌,大型上市礦企嘅資產負債表比 2022 年健康好多,亦學識咗用對沖、賣遠期算力等方式管理現金流,冇出現過 2022 年嗰種「礦機當廢鐵賣、礦場斷電、被逼拋售存幣」嘅 forced selling 死亡螺旋。換句話講,賣壓嘅來源,已經由「生產端 / 散戶端」轉移到「金融端 / 機構端」。呢個轉移,就係成個故事嘅核心。
ETF 係一把雙刃刀 — 入得嚟,就走得甩
2024 年 1 月,美國 SEC 批准現貨比特幣 ETF。當時成個幣圈當佢係里程碑、係「上岸」、係華爾街嘅祝福。BlackRock 嘅 IBIT 一年內變成史上增長最快嘅 ETF 之一,資產規模衝上幾百億美元。大家只記得資金「流入」嗰面,但忘記咗一件事:ETF 係雙向嘅。可以一鍵買入,亦都可以一鍵 redemption。
2026 年 5 月中到 6 月初,美國 spot 比特幣 ETF 出現連續 13 個交易日淨流出,合共抽走約 $44 億美元(折合約 59,400 枚 BTC),係 2024 年 1 月推出以嚟最長嘅贖回潮。其中單係最傷嗰一個禮拜,淨流出就達 $34 億,係 ETF 史上最大單週流出。
BlackRock 嘅 IBIT,作為 market leader,自然就食咗最大份額嘅贖回 —— 單係 IBIT 喺呢輪 streak 入面就流出約 $33 億,當中有一個禮拜流走近 $9.8 億,係佢有史以嚟最差嘅一週。流出潮要到 6 月 5 號先以一日 $305 萬嘅微弱淨流入打破。
呢度嘅 mechanism 要睇清楚:當 ETF 持有人贖回,authorized participant(AP)就要喺市場真金白銀沽出對應數量嘅比特幣去 cover redemption。即係話,ETF 嘅 redemption 唔係 paper 遊戲,而係實打實嘅現貨賣壓,會直接打落 spot 市場。以前散戶恐慌,賣嘅係自己手上嗰幾個幣,分散又慢;而家機構 rebalance,一個指令就係幾億美元嘅現貨被丟出嚟,市場一時之間吸唔切,價格自然下塌。
2024 年之前,大戶要沽大量比特幣,過程好「黐手」 — 要分散喺多間交易所、要顧及 slippage、要避免被鏈上偵測到、仲要擔心對手方風險。ETF 出現之後,沽貨變到同沽一隻股票一樣容易、一樣快、一樣冇摩擦。流動性嘅便利,係雙向嘅:佢令買入更順暢,亦都令賣出更暴力。當年大家慶祝嘅「方便」,而家變成咗「方便走人」。
Basis trade 解倉 — 隱形嘅放大器
如果話 ETF redemption 係表面嘅賣壓,咁 basis trade(基差交易)解倉就係隱形嘅放大器 — 亦都係今次最少人講、但結構上最關鍵嘅一環。
乜嘢係 basis trade?好多入咗場買比特幣 ETF 嘅,根本唔係 bull,而係對沖基金同 family office。佢哋做嘅唔係睇好比特幣,而係食一個「無方向」嘅息差:一邊買入現貨 ETF,另一邊喺 CME 沽出比特幣期貨。期貨價通常高過現貨(contango),佢哋就賺中間嗰個 basis,理論上唔理幣價升定跌都袋息差。呢個就係 carry trade 嘅 crypto 版,行內叫「現貨溢價套利」。
假設現貨 BTC = $100,000,3 個月後到期嘅 CME 期貨 = $103,000。對沖基金即刻:買入 $100,000 現貨 ETF + 沽出 $103,000 期貨。到期時,無論幣價去到 $50,000 定 $150,000,兩邊一買一沽對沖晒,佢穩袋嗰 $3,000 basis,即係約 3% / 3 個月 ≈ 年化 12% 嘅「無方向」回報。
但呢個 12% 嘅吸引力,係相對無風險利率嚟講嘅。當國債息升到 5%、6%,甚至市場估仲會加,呢個 carry 嘅性價比即刻插水 —— 冒住 crypto 嘅尾部風險,只為咗賺多國債幾個百分點?唔抵。於是大量 basis 部位同步拆。
點解利率一郁,佢哋就要解倉?
拆倉嘅動作係:沽出現貨 ETF(製造現貨賣壓)+ 平掉期貨空倉(buy to cover)。前者直接撳低幣價,後者抽走市場流動性。呢個就解釋咗點解 ETF 流出同利率預期會咁緊密掛鈎 —— 因為好多 ETF 持倉,根本就唔係信仰倉,而係一個利率敏感嘅套息部位。利率向上,呢啲部位就會自動離場,同比特幣本身嘅好壞冇半毫關係。
呢個亦解釋咗點解今次跌得咁「有秩序」:唔係恐慌性拋售,而係一班 quant 同 hedge fund 跟住 spread 收窄、機械式咁平倉。冷靜、理性、但威力一樣大。
再叠埋槓桿因素:今次跌浪期間,加密衍生品市場錄得超過 $30 億嘅強制平倉,其中約 85% 係好倉(long)被斬。即係話,現貨(ETF + basis 解倉)賣壓 + 衍生品 long 被連環強平,兩股力量互相踩,形成 liquidation cascade —— 跌穿一個價位觸發一批爆倉,爆倉嘅賣盤再撳穿下一個價位,如此類推。
呢個局面有個名,叫做「擁擠交易嘅反向踩踏」(crowded trade unwind)。當太多人用同一個邏輯入場(食 basis),佢哋亦都會喺同一個 trigger(利率轉向)之下同步離場。比特幣由「分散喺全球幾百萬個錢包」嘅資產,變成「集中喺幾百個機構部位」嘅資產 —— 集中度高咗,流動性睇落多咗,但單邊踩踏嘅破壞力,其實係大咗,唔係細咗。
連 Saylor 都賣咗 — 一個 $250 萬嘅信仰裂縫
如果 ETF 同 basis trade 係「機制」,咁第三條真相就係「心理」。6 月 1 號,一份 SEC filing 引爆咗成個市場嘅情緒:Michael Saylor 旗下嘅 Strategy(前身 MicroStrategy),賣咗比特幣。
數字上,呢宗交易細到近乎可以忽略:5 月 26 至 31 號期間,Strategy 沽出 32 枚 BTC,套現約 $250 萬美元,平均價約 $77,135,目的係用嚟支付佢哋 STRC 永續優先股嘅股息。相對 Strategy 手上幾十萬枚嘅持倉,32 枚係大海裏面一滴水,連零頭都唔算。
但市場嘅反應,完全唔係按比例。點解?因為呢宗交易撳爆嘅,係比特幣最強嘅一條 support narrative —— 「Saylor 同 Strategy 永遠唔會賣」。過去幾年,Strategy 不停加碼、逢跌就買、發債發股都要買,呢個「鑽石手」形象本身就係一種心理支撐,等於市場有個永遠唔走嘅大買家托底。而家自 2022 年 12 月以嚟首次出現「淨賣出」,等於官方蓋章話:原來都係會賣嘅,原來個底唔係鐵板。
| 角度 | 數學上 | 心理上 |
|---|---|---|
| 交易規模 | 32 BTC / $250 萬,微不足道 | 打破「永不賣」信仰,象徵震撼 |
| 對總持倉影響 | 幾乎為零 | Strategy 股價即時受壓 |
| 市場解讀 | 只係找優先股股息 | 鑽石手都鬆手,散戶信心動搖 |
要公道講:Saylor 同 Strategy 整體立場依然 bullish,呢 32 枚只係為咗履行優先股股息義務嘅技術性操作,管理層亦強調無意改變長期策略;同期仲有其他 treasury company 喺低位繼續增持。所以「Saylor 認輸」係過度解讀。但市場買嘅唔係事實,係 narrative —— 當「永不賣」呢個故事出現第一條裂縫,情緒上嘅 support 就已經削弱咗。投資世界入面,信仰一旦定咗價,信仰嘅裂縫一樣會被定價。
兩個宏觀導火線:鷹派 Fed + 美伊地緣
三條「真相」係內部結構,真正撻著火頭嘅,係兩個外部宏觀因素。呢兩樣嘢,先係令 ETF 流出同 basis 解倉一齊發生嘅 trigger。
導火線一:鷹派聯儲局。6 月 16–17 號嘅 FOMC 維持利率不變,但 Fed 嘅 message 偏鷹 —— 通脹仲未回到目標,減息預期一再推遲。更關鍵嘅係,市場開始 price-in 2026 年仲有機會加息(部分定價顯示至少加一次嘅機會率超過五成)。對於唔派息、唔產生現金流嘅資產(包括比特幣同 Mag 7 成長股),利率上升 = 估值折現率上升 = 直接捱沽。所以你會見到比特幣同 Nasdaq、SK Hynix、Mag 7 喺同一日齊插 —— 佢哋而家係同一條 risk-off 船。
導火線二:美伊地緣緊張。美伊軍事摩擦重燃,推高油價同避險情緒。地緣風險本身會推升通脹預期(油價上升),反過嚟令 Fed 更難減息,形成「地緣 → 通脹 → 鷹派 → risk-off」嘅連鎖。最諷刺嘅係,比特幣一直被宣傳為「數碼黃金」、避險工具;但今次地緣一緊張,佢唔單止冇避到險,仲同股市一齊冚 —— 「數碼黃金」嘅避險敘事,喺最需要佢嘅一刻明顯失靈。一個會喺地緣危機跟住股票一齊跌嘅資產,點樣叫避險?呢個問題,今次俾市場狠狠咁問咗一鑊。
「機構化」嘅雙面:Bitcoin 變成高 Beta 風險資產
講到呢度,可以收返個結論。今次跌浪嘅真正主題,唔係「比特幣完蛋」,而係 「比特幣已經唔再係嗰個比特幣」。
當年中本聰嘅願景、同埋之後幾年嘅 marketing,都係將比特幣定位成一個「同傳統金融唔相關」(uncorrelated)、抗通脹、避險嘅另類資產。但 ETF 同機構入場之後,佢被重新編入咗華爾街嘅 portfolio 框架:佢同 Nasdaq 嘅相關性越嚟越高,佢對利率越嚟越敏感,佢嘅每日波動越嚟越似一隻高 beta 嘅科技股,而唔似黃金。研究機構嘅數據顯示,2024 年之後,比特幣同美股嘅 30 日滾動相關性,長期維持喺一個明顯高於 2020 年前嘅水平。
成熟嘅代價:你想要主流,就要跟主流嘅潮汐
呢個係一個 trade-off,亦係今次事件最值得記住嘅一課:
正面:機構化帶嚟咗深度、合規、流動性、同更大嘅長期資金池。冇咗 ETF,比特幣唔可能企上 $100,000,亦唔會有今日嘅市場地位同認受性。退休基金、保險公司開始有渠道配置,呢個係結構性嘅利好。
反面:一旦入咗主流 portfolio,比特幣就要跟主流嘅資金潮汐走 —— 利率、risk appetite、季度 rebalancing、carry trade,呢啲華爾街嘅遊戲規則,而家全部適用於佢身上。「uncorrelated」呢個原本最值錢嘅 selling point,喺機構化嘅過程中被親手交易走咗。你唔可以一邊要機構嘅錢,一邊又話自己同機構世界冇關係。
所以「華爾街用 ETF 親手冚倉」唔係陰謀論,而係結構描述。冇人喺度夾埋陷害散戶;只係當比特幣被裝入 ETF 嘅容器,佢就自動繼承咗容器嘅物理特性 —— 容器入面嘅水,會跟容器一齊傾側。今次只係第一次,大家親眼見到個容器傾側嗰下有幾急。理解咗呢點,你就唔會再用「鏈上數據幾靚」嚟解釋點解個價會郁 —— 因為而家郁個價嗰隻手,根本唔睇鏈上。
散戶要 watch 嘅 5 個訊號 — 唔好再淨係睇鏈上
如果今次跌浪嘅 driver 已經由幣圈轉去華爾街,咁散戶要 track 嘅指標,亦都要換一換。以下 5 個訊號,比起單睇鏈上數據,更能反映今次呢種「機構主導」行情嘅真實狀態。整理出嚟俾大家理解市場結構,並非買賣指示。
訊號 1 — ETF 每日淨流向(daily net flow)
呢個係今次行情最直接嘅「資金水龍頭」。連續淨流出 = 機構仲喺度抽水;轉為持續淨流入 = 資金面開始回穩。今次 6 月 5 號嗰個轉正,就係一個短期止血訊號。多個數據網(如 Farside、CoinGlass)每日都會公布。
訊號 2 — CME 期貨基差 / funding rate
basis 同 funding rate 反映 carry trade 同槓桿情緒。basis 收窄到接近無風險利率,代表套息誘因消失、解倉壓力大;funding rate 長期負數,代表 short 情緒濃。呢兩個係今次「隱形賣壓」嘅溫度計。
訊號 3 — MSTR / Strategy 相對 NAV 嘅溢價
Strategy 股價相對佢持有比特幣淨值嘅溢價(mNAV),係市場對「槓桿買幣」熱情嘅 proxy。溢價收窄甚至轉折讓,通常代表機構槓桿需求降溫。
訊號 4 — 比特幣同 Nasdaq 嘅相關性
相關性越高,代表比特幣越似 risk asset、越受 macro 主宰;相關性回落、重新「脫鈎」,先係佢恢復「另類資產」身份嘅訊號。
訊號 5 — Fed 利率路徑同實質利率
講到尾,今次最大嘅 driver 係利率。聯邦基金利率期貨(CME FedWatch)反映嘅減息 / 加息機率,同 10 年期實質利率,基本上就係比特幣估值嘅生死線。睇得明利率,就睇得明今次行情嘅七成。
2022 年,你睇 Glassnode;2026 年,你要睇 Farside 嘅 ETF flow、CME 嘅 basis、同 FedWatch 嘅減息機率。遊戲變咗,儀表板都要換。仲淨係盯住鏈上活躍地址、礦工持倉嘅,等於用舊地圖行新路。
而家點睇:見底未?牛熊兩面嘅 research 點講
明白咗「點解跌」同「睇咩訊號」,下一個問題自然係「跌完未、之後點」。呢度要持平咁擺出牛熊兩面,因為呢個正正係市場而家爭論緊嘅核心。
Bull case(週期論):主張今次只係一次正常嘅 cyclical pullback,唔係結構性終結。理由:冇任何系統性爆煲、鏈上基本面健康、機構長線資金(Fidelity、BlackRock 等)嘅 mandate 並冇取消。多間機構嘅公開分析認為,比特幣有機會喺 $59,000–$65,000 區間築底,若果 Fed 喺下半年真係轉向減息、風險胃納回升,目標可望重返 $72,000–$109,000。Strategy 同部分 treasury company 喺低位繼續增持,亦反映「鑽石手」陣營未散。
Bear case(結構論):主張機構化已經根本改變咗比特幣嘅 risk profile,令佢喺加息周期更脆弱;只要利率維持高位、ETF 資金繼續流出、basis trade 未重新有吸引力,反彈都可能只係 dead cat bounce。亦有研究質疑「四年減半週期」是否仍然有效 —— Fidelity Digital Assets 等機構就公開討論過「四年週期是否已經終結」嘅問題,認為機構資金主導之下,舊有嘅週期模型未必再 work。
至於點樣參與,以下係市場上常見嘅幾種 exposure 工具,純粹整理俾大家理解唔同 vehicle 嘅風險特性,唔構成任何買賣建議:
Basket A — 直接 / ETF exposure
美股 spot 比特幣 ETF 入面,IBIT(BlackRock)同 FBTC(Fidelity)係流動性同規模最大嘅兩隻。優點係合規、方便、無需自己保管私鑰、可以喺證券戶口直接買;但要留意,正正因為佢哋係 ETF,佢哋亦係今次 redemption 賣壓嘅核心 —— 即係你買嘅 exposure,同時亦係今次波動嘅來源。買 ETF,等於同時買咗佢個資金潮汐。
Basket B — Proxy / 槓桿代理
Strategy(MSTR)係比特幣嘅高 beta 代理,股價放大幣價波動,但同時帶有公司財務(優先股股息、可換股債、攤薄)嘅額外風險,個 mNAV 溢價亦會自己波動。礦企股如 MARA、RIOT、CLSK同樣係 high-beta proxy,受幣價、電費同算力難度三重影響,波幅比現貨更大,跌市時通常跌得更急。
Basket C — 多元化 / 對沖思維
對於唔想單押 crypto 嘅,公開 research(如 Morningstar、ARK Invest 嘅資產配置討論)通常強調:比特幣應該係 portfolio 入面一個細比例、可承受全損嘅 satellite position,而唔係 core holding。今次事件正正示範咗,當佢同股市相關性升高,佢喺組合入面嘅「分散化」價值已經打咗折扣 —— 你以為買咗個對沖,實際買咗個高 beta 加倉。呢點,係今次最值錢嘅一堂課。
風險與總結
1. 利率風險(最大):只要 Fed 維持鷹派、甚至再加息,risk asset(包括比特幣)會持續受壓,carry trade 亦難以回流。
2. 流動性 / ETF 流向風險:ETF 可以一鍵贖回,資金流向逆轉得好快;單日大額流出足以再次觸發現貨賣壓。
3. 槓桿 / 強平風險:衍生品市場 long 倉擁擠,任何急跌都可能再引發 liquidation cascade。
4. 地緣 / 系統性風險:美伊局勢、油價、整體市場 risk-off 都會外溢到 crypto。
5. 高波動本質:比特幣歷史上 30–50% 嘅 drawdown 屬常態,任何 position sizing 都要假設可以再插一半。
總結返今次嘅故事:比特幣由 $126,000 腰斬到 $62,000,但今次跌浪嘅性質,同 2022 年嘅幣圈內爆完全唔同。冇 FTX、冇 Luna、冇 Celsius —— 真正嘅賣壓,嚟自 ETF redemption、basis trade 解倉、同 Saylor 首次賣幣呢三股「機構 + 信仰」嘅力量,再由鷹派 Fed 同美伊地緣呢兩個宏觀導火線點著。
呢個唔係比特幣嘅失敗,而係佢「成熟」嘅副作用。當佢由邊緣資產走入主流 portfolio,佢就要接受主流嘅遊戲規則 —— 包括被當成一隻高 beta 風險資產嚟交易。入主流嘅入場費,就係要還番呢條波動嘅數。見唔見底,最終唔係睇鏈上,而係睇 Powell 嘅嘴形同利率嘅方向。今次唔係幣圈嘅故事,係華爾街嘅故事 —— 而比特幣,只係啱啱坐上咗呢張賭枱。